
Hay gastos deducibles del autónomo que se aceptan sin problema y otros que Hacienda rechaza por un detalle que nadie te avisó: un ticket donde hacía falta factura, un coche que no estaba afecto en exclusiva, una comida sin desplazamiento. La deducción existe para todos, pero cada gasto lleva pegada su letra pequeña.
En 2026 sigue valiendo la misma lógica de fondo: afectación, factura completa y registro, las tres a la vez. Aquí encontrarás esas condiciones desmenuzadas, las cifras que cambian y conviene confirmar en la Agencia Tributaria, y los apartados donde más autónomos tropiezan: la casa, el coche y las comidas. Pagar lo justo exige conocer esa letra pequeña antes de que la descubra una comprobación.
La cláusula que lo decide todo: tres condiciones a la vez
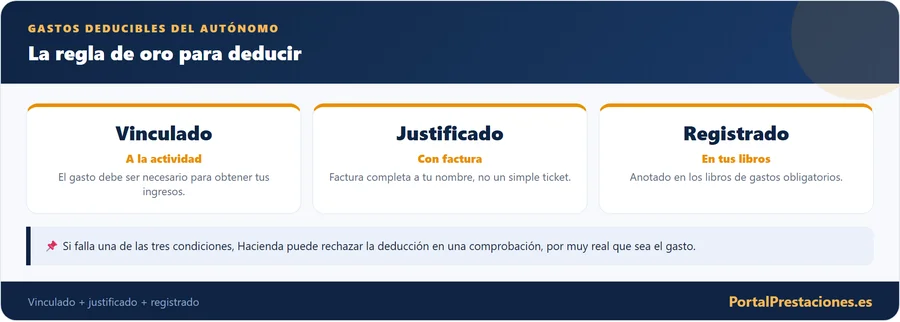
Para que un gasto sea deducible en el IRPF tiene que cumplir tres condiciones a la vez. No basta con dos. Si falla una sola, Hacienda puede rechazar la deducción aunque el gasto sea real y lo hayas pagado con tu dinero.
La primera es la afectación a la actividad: el gasto tiene que estar vinculado a lo que haces para ganarte la vida. La segunda es la factura completa, no un simple ticket. La tercera es el registro contable: que ese gasto figure en tus libros. Solo cuando coinciden las tres, el gasto es deducible con garantías.
Afectación responde a «por qué es un gasto de mi negocio». La factura responde a «puedo demostrarlo». El registro responde a «lo tengo ordenado». Las tres preguntas, tres síes.
Lo que el ticket no te cuenta: sin factura completa no hay deducción
Este es el fallo más habitual y el más fácil de evitar. Un ticket no es una factura. Para deducir un gasto necesitas una factura completa a tu nombre, con todos los datos que la normativa exige.
Una factura correcta incluye el NIF de quien emite y de quien recibe, la razón social o nombre, un concepto detallado, la base imponible y el IVA desglosado. Si compras material en una tienda y te dan un ticket, pide la factura en ese momento; después suele ser un engorro y, a veces, imposible.
Guardar la factura no es solo cuestión del IRPF. Es también lo que te permite deducir el IVA soportado en tus declaraciones trimestrales. Una factura bien hecha trabaja para ti dos veces.
Pon en tu perfil de cliente el NIF y los datos de facturación en las tiendas y plataformas donde compras a menudo. Así la factura correcta te llega sola y dejas de perder deducciones por pereza.
Afectación: el filtro silencioso que tumba más deducciones
La afectación es el filtro que más deducciones tumba. Significa que el gasto tiene que estar relacionado de forma directa con tu actividad económica. Los gastos personales, sencillamente, no entran, por mucho que los pagues desde la cuenta del negocio.
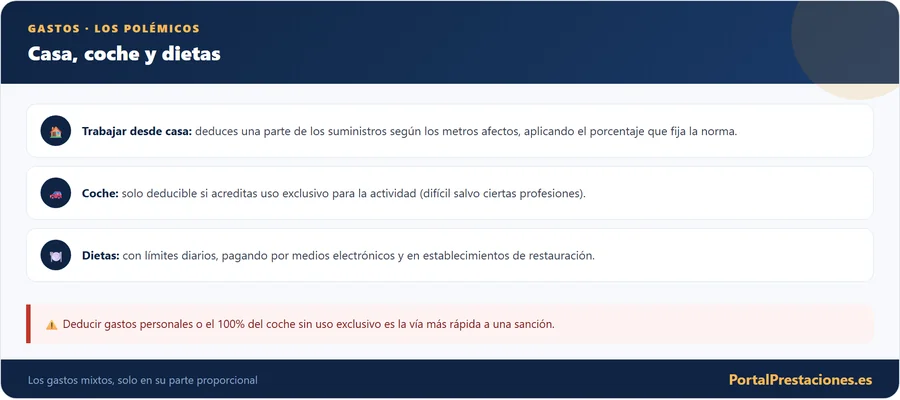
Hay bienes que exigen afectación exclusiva: o se usan solo para trabajar, o no se deducen. El caso típico es el vehículo turismo. Otros admiten un uso mixto con reglas especiales, como los suministros de la vivienda donde trabajas. Y otros tienen límites marcados por la propia ley, como las dietas.
La prueba de fuego es sencilla: si Hacienda te pregunta, ¿podrías explicar con naturalidad por qué ese gasto ayuda a generar tus ingresos? Si la respuesta es forzada, probablemente no sea deducible. Si es evidente, vas por buen camino.
Deducir la comida familiar del domingo como «gasto de la actividad» no es agresividad fiscal, es un error que puede acabar en sanción. La afectación se demuestra con hechos, no con buena voluntad.
La factura perfecta que se pierde en un cajón
El tercer requisito es tener el gasto anotado en tus libros. De poco sirve una factura perfecta si luego no la registras y se pierde en un cajón. El registro es lo que convierte un papel en una deducción efectiva.
No hace falta un programa carísimo. Un sistema ordenado, revisado cada semana o cada mes, evita el atracón de última hora antes del trimestre, que es cuando se cometen los errores y se olvidan facturas. La constancia vale más que la sofisticación.
Registrar al día tiene un beneficio extra: te da una foto real de tu negocio. Sabes cuánto ganas, cuánto gastas y cuánto vas a pagar, sin sustos. La contabilidad no es solo para Hacienda; es para ti.
Condiciones escondidas, gasto a gasto
| Gasto | La condición que casi nadie lee | Si falla |
|---|---|---|
| Compra con ticket | Factura completa a tu nombre, con NIF e IVA desglosado | No deduces el IRPF ni el IVA soportado |
| Coche turismo | Afectación exclusiva, salvo actividades concretas | Riesgo de regularización y de devolverlo con recargo |
| Móvil de uso mixto | Línea a tu nombre y uso profesional demostrable | Deducir el 100% es difícil de justificar |
| Parte de la vivienda | Actividad comunicada en la declaración censal y metros afectos demostrables | Se cuestiona la proporción deducida |
| Comidas | Restauración, pago electrónico, desplazamiento profesional y límites diarios | La comida cotidiana en tu ciudad no es dieta deducible |
| Seguro médico | Límite propio por persona | Solo se admite hasta ese límite |
| Gasto sin anotar | Registro en tus libros | Una factura correcta no sirve si no se registra |
Seis tropiezos que se pagan caros
La palabra «para»: lo que Hacienda pregunta de verdad
Un gasto deducible es aquel que resta del beneficio sobre el que pagas impuestos. Como autónomo tributas por tu rendimiento neto, es decir, por lo que ganas menos lo que gastas para ganarlo. Cuanto mejor documentes esos gastos, menor es la base y menor el impuesto.
La clave está en la palabra «para». Hacienda no pregunta cuánto has gastado, sino para qué. Un ordenador con el que facturas es un gasto de la actividad; ese mismo ordenador para que juegue tu hijo, no. El bien puede ser idéntico; lo que cambia es su relación con tu trabajo.
Esta distinción atraviesa todo el artículo. No memorices una lista cerrada de gastos «permitidos», porque no existe tal lista universal. Aprende el criterio y sabrás decidir por ti mismo ante cualquier factura que te llegue.
Estimación directa simplificada: el terreno de juego y sus reglas
La inmensa mayoría de autónomos tributa en estimación directa, en su modalidad simplificada. Este régimen es precisamente el que te permite descontar gastos reales de tus ingresos, algo que otros regímenes no contemplan igual.
En estimación directa simplificada llevas unos libros de registro sencillos: ingresos, gastos, bienes de inversión y, si procede, provisiones. No necesitas una contabilidad mercantil completa, pero sí un orden mínimo y constante. Ese orden es tu mejor defensa.
Conviene saber en qué modalidad estás, porque de ello dependen algunos detalles como los gastos de difícil justificación que veremos más adelante. Si tienes dudas sobre tu régimen, tu declaración censal (modelo 036 o 037) te lo aclara.
Mapa de gastos con su condición pegada
Esta tabla resume los gastos más habituales y qué condición particular te conviene vigilar en cada uno. Es una guía de orientación: el detalle de cada caso lo desarrollamos en los apartados siguientes.
| Gasto | ¿Deducible? | Requisito clave a vigilar |
|---|---|---|
| Cuota de autónomos (Seg. Social) | Sí | Se deduce sin necesidad de factura; consta en tus registros |
| Material y suministros de oficina | Sí | Factura completa y afectación a la actividad |
| Equipos (ordenador, móvil, herramientas) | Sí | Uso profesional; los de mayor valor van como inversión (amortización) |
| Suministros de la vivienda (luz, agua, gas) | Parcial | Solo si trabajas en casa y lo has comunicado; porcentaje sobre la parte afecta |
| Alquiler del local o parte de la casa | Parcial/Sí | Local: total; casa: proporción de metros afectos |
| Vehículo y combustible | Muy limitado | Exige afectación exclusiva salvo actividades concretas |
| Dietas y manutención | Sí, con topes | Medio de pago electrónico y límites diarios fijados por ley |
| Teléfono e internet | Sí | Línea a tu nombre y uso profesional; ideal línea diferenciada |
| Formación de la actividad | Sí | Relación clara con tu trabajo y factura |
| Seguros y asesoría | Sí | Vinculación con la actividad; el seguro médico tiene límite propio |
| Gastos de difícil justificación | Sí (simplificada) | Porcentaje sobre el rendimiento con tope; lo aplica el sistema |
Ninguna casilla dice «siempre» sin condiciones. Incluso los gastos más claros dependen de que cumplas los tres requisitos de fondo. Usa esta tabla como brújula, no como sentencia.
La cuota de autónomos: el único gasto casi sin letra pequeña
La cuota que pagas a la Seguridad Social es uno de los gastos más limpios que existen. Es deducible en su totalidad y no necesitas una factura, porque la propia Tesorería la registra y tú la reflejas en tus libros.
Es, además, un gasto que muchos olvidan incluir por costumbre, dándolo por descontado. No lo está: cada mensualidad reduce tu rendimiento neto y, con ello, tu factura fiscal. Repásalo cada trimestre y asegúrate de que las doce cuotas del año figuran.
Si te beneficiaste de una cuota reducida al iniciar la actividad, la parte que efectivamente pagaste es la que se deduce. La lógica no cambia: se deduce lo pagado, ni más ni menos.
Casa propia, oficina ajena: metros y porcentajes con trampa
Si tu casa es también tu oficina, puedes deducir una parte de los gastos, pero con reglas específicas. Lo primero es haber comunicado a Hacienda que desarrollas la actividad en la vivienda, a través de tu declaración censal.
Aquí conviven dos cálculos distintos. Por un lado, la parte proporcional de gastos ligados a la titularidad del inmueble (como la comunidad o el IBI) se reparte según los metros afectos a la actividad respecto al total. Por otro, los suministros (luz, agua, gas, internet) siguen una regla propia que combina esos metros con un porcentaje fijado por la normativa.
El punto delicado es demostrar los metros afectos. Un despacho identificable, un plano y coherencia con lo declarado te dan solidez. Deducir la mitad de un piso de cien metros para trabajar tú solo despierta preguntas que es mejor no provocar.
Los porcentajes concretos aplicables a suministros y a la parte afecta de la vivienda están fijados por la normativa y pueden actualizarse. Confirma siempre el porcentaje y las condiciones vigentes en la Agencia Tributaria antes de aplicarlo.
Los porcentajes de suministros y de la parte afecta de la vivienda, los importes diarios de las dietas y el porcentaje y tope de los gastos de difícil justificación están fijados por la normativa y pueden actualizarse. Confirma siempre la cifra vigente en la Agencia Tributaria antes de aplicarla.
El coche: donde la letra pequeña muerde más fuerte
Aquí es donde más autónomos se equivocan. Para el IRPF, el coche turismo solo es deducible si está afecto de forma exclusiva a la actividad, algo muy difícil de sostener si también lo usas para tu vida personal el fin de semana.
La ley reserva la deducción plena del vehículo a actividades concretas: transporte de viajeros o mercancías, autoescuelas, agentes comerciales y representantes, mensajería y similares. Fuera de esos casos, deducir el coche y su combustible en el IRPF es terreno resbaladizo y una fuente habitual de regularizaciones.
Con el IVA el criterio puede diferir del IRPF, lo que genera aún más confusión. Por eso, antes de deducir un solo litro de gasolina, conviene tener claro en qué supuesto estás y, si hay dudas, contrastarlo con un profesional. No es un capricho: es el gasto que más disgustos da.
Si tu actividad no está en la lista de excepciones, asume que el turismo no es deducible en el IRPF salvo prueba de uso exclusivo. Es más seguro no deducirlo que deducirlo y tener que devolverlo con recargo.
Comer fuera: la dieta que no siempre es dieta
Puedes deducir los gastos de manutención propios de tu actividad, es decir, comidas ligadas a un desplazamiento de trabajo. Pero este gasto viene con condiciones estrictas que conviene respetar al pie de la letra.
El gasto debe producirse en un establecimiento de restauración, pagarse por medios electrónicos (tarjeta, no efectivo) y responder a un desplazamiento por motivos profesionales. Además, la ley fija límites diarios distintos según si el viaje implica o no pernoctar fuera de tu residencia.
La comida de cada día en tu ciudad, sin desplazamiento, no es una dieta deducible. La distinción entre «como porque tengo que comer» y «como porque estoy trabajando fuera» es precisamente lo que Hacienda mira.
Existen importes máximos diarios distintos para desplazamientos con y sin pernoctación, y varían según el destino. Consulta las cuantías vigentes directamente en la Agencia Tributaria para no pasarte del límite.
Dudas que surgen con la factura en la mano
Guías relacionadas
- Gastos deducibles del alquiler para el propietario en 2026
- Estimación objetiva (módulos) para autónomos en 2026
- Factura electrónica obligatoria para autónomos en 2026
Línea móvil, internet y programas: el uso mixto vuelve a asomar
El teléfono y la conexión a internet son deducibles cuando están vinculados a tu actividad. El requisito de fondo es el de siempre: línea contratada a tu nombre, con tu NIF, y uso profesional demostrable.
El punto conflictivo es el uso mixto. Si usas el mismo móvil para el negocio y para llamar a tu familia, deducir el cien por cien es complicado de justificar. La solución más limpia es tener una línea diferenciada exclusivamente profesional.
Lo mismo aplica a herramientas digitales: programas de facturación, almacenamiento en la nube, licencias de diseño o suscripciones profesionales. Si son instrumentos de trabajo y tienes factura, son gastos perfectamente deducibles.
Cursos, seguros y los gastos que comparten el mismo ADN
La formación relacionada con tu actividad es deducible: cursos, congresos, libros técnicos o certificaciones que mejoran lo que ofreces. La palabra clave, otra vez, es «relacionada»: un curso de tu sector, sí; un hobby, no.
Los seguros vinculados a la actividad (responsabilidad civil, seguro del local, etc.) también entran. El seguro médico tiene una regla propia con un límite específico por persona, así que trátalo como caso aparte y verifica su cuantía vigente.
Se suman otros clásicos: asesoría y gestoría, servicios de profesionales que contratas, publicidad, comisiones bancarias de la cuenta del negocio o el material fungible. Todos comparten el mismo ADN: afectación, factura y registro.
El colchón sin facturas: gastos de difícil justificación
Existe una deducción pensada para todos esos pequeños gastos reales que cuesta documentar uno a uno. Se conoce como gastos de difícil justificación y es exclusiva de la estimación directa simplificada.
Funciona como un porcentaje sobre tu rendimiento neto previo, con un tope máximo anual. No tienes que aportar facturas por ese concepto: el propio cálculo de la declaración lo aplica. Es, en la práctica, un colchón que reconoce que no todo gasto deja recibo.
Tanto el porcentaje aplicable como el límite máximo anual de esta deducción están fijados por la normativa y han sido objeto de cambios recientes. Confirma la cifra vigente para 2026 en la Agencia Tributaria antes de aplicarla, ya que no es la misma para todos los casos.
Repaso rápido de cada factura
- Aparecen tu NIF y el de quien emite la factura
- Figura el nombre o la razón social
- El concepto está detallado
- La base imponible y el IVA aparecen desglosados
- Es una factura completa, no un ticket
- El gasto se relaciona con tu actividad y podrías explicar por qué
- Lo has anotado en tus libros de registro
- Si es de uso mixto, sabes qué parte está afecta a la actividad
Dónde aterrizan tus gastos: IRPF e IVA cada trimestre
Los gastos deducibles no son un ejercicio teórico: aterrizan en los impuestos que presentas cada trimestre. En el IRPF, tus gastos reducen el rendimiento que sirve de base al pago fraccionado. En el IVA, la factura de esos gastos te permite descontar el IVA soportado.
Por eso conviene ver los deducibles junto a tus obligaciones. Puedes repasar cómo funciona el pago a cuenta del IRPF en la guía del modelo 130 del autónomo y cómo se liquida el IVA en la del modelo 303 trimestral. Son las dos caras de la misma moneda.
Y si en algún momento tu actividad se detiene por salud, entender qué ocurre con tus obligaciones también importa: lo tienes explicado en la guía sobre la baja médica del autónomo. Todo forma parte del mismo mapa fiscal.
Un trimestre ordenado, con su letra pequeña incluida
Imagina a una diseñadora que trabaja desde una habitación de su casa. Veamos, de forma ilustrativa, cómo ordenaría sus gastos deducibles a lo largo de un trimestre. Es un ejemplo para entender el método, no un cálculo fiscal cerrado.
El resultado no es «pagar menos a toda costa», sino pagar lo justo con tranquilidad. Un autónomo ordenado duerme mejor cada trimestre, y eso también es rentabilidad.
La letra pequeña cabe en tres preguntas
Casi toda la letra pequeña de los gastos deducibles se reduce a tres preguntas que puedes hacerte frente a cada factura: ¿está afecto a mi actividad?, ¿es una factura completa y no un ticket?, ¿queda anotado en mis libros? Si alguna respuesta es dudosa, el gasto todavía no está listo para deducirse.
Lo que sí cambia con el tiempo es el detalle numérico. Los porcentajes de los suministros de la vivienda, los límites diarios de las dietas, el porcentaje y el tope de los gastos de difícil justificación o el límite del seguro médico están fijados por la norma, así que confírmalos en la Agencia Tributaria para 2026 antes de aplicarlos. Y ante un gasto polémico, es preferible no deducirlo que tener que devolverlo con recargo.