
Antes de calcular nada del modelo 130, hay una pregunta previa que decide si todo esto te afecta: ¿estás obligado a presentarlo? La respuesta depende de tu régimen y de cómo cobran tus facturas, y cambia de un autónomo a otro.
Por eso el artículo parte de un pequeño árbol de decisión y se ramifica desde ahí: quién entra de lleno, quién queda dispensado por la regla del 70 %, quién debería mirar el modelo 131 y, para quien sí presenta, cómo se aplica el 20 % trimestre a trimestre. Detrás de todo hay una idea sencilla: es un anticipo del IRPF, así que vas adelantando pequeñas cantidades cada tres meses en lugar de pagarlo todo de golpe en la Renta.
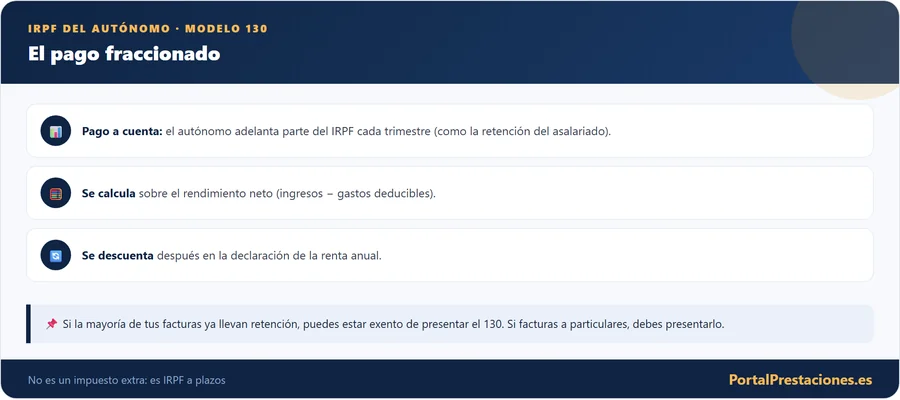
El modelo 130 es un anticipo trimestral del IRPF: en lugar de pagar todo el impuesto de golpe en la Renta, vas adelantando pequeñas cantidades cada tres meses.
Tu primera pregunta: ¿te toca presentar el modelo 130?
Primera rama: tus clientes ya te retienen (la regla del 70 %)
Aquí está la excepción que más alegrías da. Si en tu actividad al menos el 70 % de tus ingresos ya llevaron retención de IRPF el año anterior, quedas dispensado de presentar el modelo 130. La razón es de puro sentido común: si tus clientes ya te están reteniendo IRPF en cada factura, ya estás adelantando el impuesto y no tendría sentido un segundo adelanto.
Esto es muy típico en profesionales que facturan sobre todo a empresas: diseñadores, abogados, consultores, formadores... Cuando facturas a una sociedad, esta te aplica la retención (por ejemplo, el tipo reducido para nuevos autónomos durante sus primeros años, o el tipo general después). Si la mayor parte de tu facturación funciona así, es probable que no tengas que presentar el 130.
El porcentaje del 70 % se calcula sobre los ingresos del ejercicio anterior. Si cambia tu mezcla de clientes (por ejemplo, empiezas a vender a particulares que no retienen), puedes pasar a estar obligado sin que nadie te avise. Es un error clásico.
En cambio, quien factura sobre todo a particulares (un fisioterapeuta, una tienda online, un fontanero) casi nunca supera ese 70 % con retención, porque los particulares no retienen. Ese perfil, en estimación directa, tiene el 130 asegurado.
Segunda rama: estimación directa y obligación plena
Con carácter general, están obligados los autónomos y profesionales que tributan en estimación directa, tanto en su modalidad normal como en la simplificada. Si desarrollas una actividad económica y no estás en módulos, lo normal es que el 130 te toque de lleno.
También afecta a quienes participan en comunidades de bienes o sociedades civiles que tributan en régimen de atribución de rentas: cada comunero presenta su parte proporcional. Y afecta a las actividades agrícolas, ganaderas, forestales y pesqueras en estimación directa, aunque estas tienen reglas propias en cuanto a porcentajes.
La obligación se mira actividad por actividad. Puedes tener una actividad que te obligue a presentar el 130 y otra que no, según de dónde vengan tus ingresos y si llevan retención. No es un todo o nada automático.
Tercera rama: si vas por módulos, el impreso es otro
Es la confusión más habitual, y aclararla te ahorra presentar el impreso equivocado. La regla es directa: el 130 es para estimación directa (cuentas reales) y el 131 para estimación objetiva, los famosos módulos. No se presentan los dos a la vez por la misma actividad.
| Aspecto | Modelo 130 | Modelo 131 |
|---|---|---|
| Régimen | Estimación directa | Estimación objetiva (módulos) |
| Base del cálculo | Ingresos reales menos gastos | Módulos y coeficientes fijados |
| Porcentaje típico | 20 % del rendimiento neto | 2 %, 3 % o 4 % según asalariados |
| Gastos reales | Sí, se descuentan | No, se aplican parámetros |
| A quién encaja | Mayoría de autónomos y profesionales | Ciertas actividades en módulos |
En módulos no declaras ingresos ni gastos reales: pagas según parámetros como los metros del local, el consumo eléctrico o el número de empleados. Por eso el 131 usa porcentajes distintos. Si no sabes en qué régimen estás, lo pone en tu alta censal (modelo 036 o 037).
Lo que comparten todas las ramas: un anticipo, no un impuesto nuevo
El modelo 130 es la declaración trimestral del pago fraccionado del IRPF para autónomos en estimación directa. Con él le entregas a Hacienda, cuatro veces al año, una parte de lo que previsiblemente pagarás de IRPF por tu actividad. No es un impuesto nuevo ni un impuesto aparte: es el mismo IRPF de siempre, pero pagado a plazos.
La lógica es la misma que la de un trabajador por cuenta ajena. A un asalariado, la empresa le retiene IRPF en cada nómina y lo ingresa por él. El autónomo, en cambio, no tiene a nadie que le retenga de forma automática toda su actividad, así que se retiene a sí mismo trimestre a trimestre a través del modelo 130.
Ese dinero no se pierde. Todo lo que adelantas con el 130 se descuenta después en tu declaración de la Renta. Si adelantaste de más, te sale a devolver; si te quedaste corto, pagarás la diferencia. Por eso conviene verlo como una hucha a cuenta, no como un gasto.
Directa normal o simplificada: dos velocidades, un mismo 20 %
El modelo 130 vive dentro del régimen de estimación directa, que consiste en algo tan lógico como esto: pagas en función de lo que realmente ganas, es decir, de tus ingresos menos tus gastos. Frente a los módulos, es el régimen de quien lleva sus cuentas reales.
Dentro de la estimación directa hay dos velocidades. La simplificada es la de la mayoría de autónomos pequeños: menos obligaciones contables y una deducción especial por gastos de difícil justificación. La normal se aplica cuando superas cierto volumen de facturación y exige una contabilidad más completa.
Para el modelo 130, el mecanismo de cálculo es prácticamente el mismo en ambas. La diferencia principal está en cómo llevas la contabilidad y en algún detalle de deducciones, no en el 20 % que vas a ver a continuación.
La cuenta del trimestre: 20 % sobre lo acumulado
La fórmula base del modelo 130 es más amable de lo que parece. Se toma tu rendimiento neto acumulado del año (ingresos menos gastos desde el 1 de enero) y se le aplica, con carácter general, un 20 %. Ese es el punto de partida de lo que vas a ingresar en el trimestre.
La palabra clave es acumulado. No calculas solo el trimestre suelto: sumas todo lo que llevas ganado en el año hasta ese momento, aplicas el 20 % y después restas lo que ya pagaste en trimestres anteriores. Así el sistema se va autocorrigiendo solo.
Sobre ese resultado todavía se restan las retenciones que te hayan practicado y los pagos fraccionados de trimestres anteriores. Por eso el importe final de cada trimestre casi nunca es un 20 % "limpio": es un 20 % al que se le van descontando cosas.
El 20 % general y los plazos son estables, pero hay porcentajes especiales (por ejemplo en actividades agrícolas) y detalles que pueden variar. Confirma siempre tu caso concreto en la Agencia Tributaria antes de dar por buena una cifra.
Cómo se construye el rendimiento neto, gasto a gasto
Antes de aplicar ese 20 % hay que construir el rendimiento neto, y ahí es donde muchos autónomos pagan de más. El rendimiento neto es la diferencia entre lo que has facturado y los gastos ligados a tu actividad. Cuantos más gastos legítimos apuntes, menor será la base y menor el pago.
La regla de oro para que un gasto sea deducible es que esté vinculado a la actividad, justificado con factura y registrado en tus libros. Un tique suelto o un gasto personal disfrazado no valen y, además, son de lo primero que mira Hacienda si te revisa.
| Gasto habitual | ¿Deducible en el 130? | Detalle |
|---|---|---|
| Cuota de autónomos (RETA) | Sí | Gasto claro de la actividad |
| Alquiler del local u oficina | Sí | Con factura y afecto a la actividad |
| Suministros del local | Sí | Luz, agua, internet del local de trabajo |
| Material y suministros | Sí | Todo lo consumido para trabajar |
| Asesoría y servicios profesionales | Sí | Gestoría, abogado, etc. |
| Vehículo de uso mixto | Con matices | Muy limitado salvo afectación total |
| Comidas y dietas | Con límites | Requisitos estrictos de justificación |
| Ropa y gastos personales | No | Salvo uniforme o EPI específico |
Fíjate en la columna de "con matices": el coche, las comidas o el uso de casa como oficina son los tres frentes donde más se discute con Hacienda. No es que no se puedan deducir, es que hay que cumplir requisitos concretos y guardar pruebas.
El descuento del 5 % que muchos olvidan pedir
Si estás en estimación directa simplificada, tienes un regalo poco conocido: puedes deducir un 5 % adicional sobre tu rendimiento neto positivo en concepto de "gastos de difícil justificación", sin necesidad de aportar facturas de esos gastos. Es una forma que tiene Hacienda de reconocer los pequeños gastos que nunca documentamos.
Ese 5 % tiene un tope anual que conviene consultar en la normativa vigente, porque es uno de esos importes que se han ido ajustando. Aun así, para muchos autónomos supone rebajar la base de forma automática, trimestre tras trimestre, sin mover un dedo.
Muchos programas de facturación ya aplican solos el 5 % y la reducción por bajos rendimientos. Aun así, revisa que se estén aplicando: es de lo que más se olvida y es dinero tuyo.
Los tropiezos que se repiten trimestre tras trimestre
Por qué cada trimestre mira el año entero
Este es el detalle que más confunde y, a la vez, el que más tranquiliza cuando lo entiendes. Cada trimestre no empiezas de cero: recalculas el 20 % sobre todo lo ganado en el año y le restas lo ya pagado. El sistema mira la foto completa, no la instantánea del trimestre.
¿Qué consigue esto? Que si un trimestre ganas mucho y otro casi nada, el modelo se equilibre solo. Un trimestre flojo puede incluso dar resultado negativo, y ese negativo se arrastra para reducir lo que pagarás en los siguientes trimestres del mismo año.
El impreso por dentro: tres bloques y una casilla clave
El impreso asusta menos cuando ves que solo tiene tres bloques. El primero es para actividades en estimación directa (el caso normal), el segundo para actividades agrarias y pesqueras, y el tercero es la liquidación final que junta todo. La mayoría solo toca el primero.
En ese primer bloque anotas tus ingresos acumulados, tus gastos acumulados y el programa calcula el 20 %. Después restas las retenciones y los pagos anteriores. Es literalmente la fórmula que ya has visto, trasladada a casillas.
Hay una casilla que merece nombre propio: la de la reducción por bajos rendimientos, que vemos a continuación porque puede rebajarte el pago de forma sensible si tus ingresos son modestos.
Ingresos modestos, descuento de hasta 100 euros por trimestre
Si en el ejercicio anterior tu rendimiento neto fue igual o inferior a 12.000 euros, puedes aplicar una minoración en cada trimestre. La cuantía máxima es de 100 euros por trimestre, y va reduciéndose de forma escalonada a medida que te acercas a ese umbral.
Es una ayuda pensada para los autónomos que menos ingresan, precisamente los que peor llevan adelantar impuestos. Muchos ni la conocen y por eso pagan de más cada trimestre. Comprueba si tu caso encaja: son cuatro pagos al año, así que el ahorro se nota.
Esta reducción se aplica sobre la cuota, después de calcular el 20 %. No es un gasto más de tu actividad, es una minoración directa del importe a ingresar.
Cuando sale negativo o a cero, se presenta igual
Es más frecuente de lo que crees, sobre todo al principio o en trimestres flojos. Si al hacer el cálculo el resultado es negativo o cero, no pagas nada, pero sigues teniendo que presentar el modelo. Presentar a cero es obligatorio: es la forma de decirle a Hacienda que estás al día aunque no toque ingresar.
Ese resultado negativo no se pierde: se arrastra para compensar los pagos positivos de los siguientes trimestres del mismo año. Y si al final del ejercicio has adelantado más de lo que te corresponde, la diferencia se te devuelve en la declaración de la Renta, no en el propio 130.
Olvidarse de presentar un trimestre "porque salía a cero" es un error que puede acarrear una sanción por no presentar. El modelo se presenta aunque el resultado sea cero.
El calendario que acabarás sabiendo de memoria
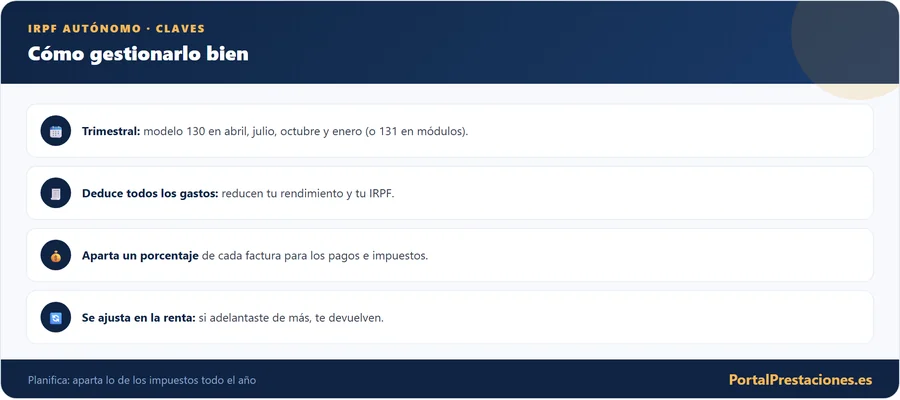
El calendario del modelo 130 es de los pocos que puedes memorizar de por vida, porque es estable año tras año. Se presenta cuatro veces, siempre en los mismos meses, y siempre referido al trimestre natural que acaba de terminar.
| Trimestre | Periodo que declara | Mes de presentación |
|---|---|---|
| 1T | Enero, febrero y marzo | Del 1 al 20 de abril |
| 2T | Abril, mayo y junio | Del 1 al 20 de julio |
| 3T | Julio, agosto y septiembre | Del 1 al 20 de octubre |
| 4T | Octubre, noviembre y diciembre | Del 1 al 30 de enero siguiente |
El cuarto trimestre es el único que se extiende hasta finales de enero en lugar del día 20. Y ojo con la domiciliación bancaria: si quieres pagar por domiciliación, el plazo suele cerrarse unos días antes, así que no lo dejes para el último momento.
Cuando un día 20 cae en fin de semana o festivo, el plazo se traslada al siguiente día hábil. Consulta el calendario del contribuyente de cada ejercicio para el detalle día a día.
Todo a mano antes de sentarte a presentarlo
- Ingresos acumulados del año hasta el final del trimestre
- Gastos acumulados, con factura y vinculados a la actividad
- El 5 % de gastos de difícil justificación, si estás en simplificada
- Retenciones soportadas y pagos de trimestres anteriores
- Reducción por bajos rendimientos, si tu neto del año anterior fue de 12.000 euros o menos
- Cl@ve, certificado digital o DNI electrónico para entrar en la Sede Electrónica
- Fecha límite de domiciliación, que suele cerrarse unos días antes
De la Sede Electrónica al justificante, paso a paso
Hoy el modelo 130 se presenta por internet, en la Sede Electrónica de la Agencia Tributaria. Necesitas un sistema de identificación (Cl@ve, certificado digital o DNI electrónico) y tener a mano tus ingresos y gastos acumulados del año.
Si te agobia hacerlo solo, una gestoría lo resuelve en minutos, pero entender la mecánica sigue mereciendo la pena: así detectas errores, revisas lo que te cobran y no dependes al cien por cien de nadie para saber cómo va tu fiscalidad.
Si quieres pagar por domiciliación, el plazo suele cerrarse unos días antes que el de presentación. Si lo dejas para el día 20, quizá ya no puedas domiciliar y tengas que pagar por otra vía.
Dos trimestres de una diseñadora, con cifras de ejemplo
Veámoslo con un caso ilustrativo (cifras inventadas solo para entender el mecanismo). Imagina una diseñadora en estimación directa simplificada que factura sobre todo a particulares, así que sí está obligada al 130 porque casi nadie le retiene.
En el primer trimestre acumula 6.000 euros de ingresos y 2.000 de gastos: su rendimiento neto es de 4.000 euros. El 20 % son 800 euros, y como no ha tenido retenciones ni pagos previos, ese sería aproximadamente su ingreso del 1T (antes de reducciones).
En el segundo trimestre acumula ya 10.000 de ingresos y 3.500 de gastos en el año: neto de 6.500, cuyo 20 % son 1.300 euros. Pero como ya pagó 800 en el primer trimestre, solo ingresa la diferencia, unos 500 euros. Ahí ves el efecto acumulativo en acción.
El 130 nunca te cobra dos veces por lo mismo. Cada trimestre ajusta la cuenta global y solo paga lo que falta. Por eso las cifras de cada trimestre pueden bailar tanto.
Llega junio: así se reconcilia el 130 con la Renta
Aquí se cierra el círculo. Todo lo que has ido ingresando con los cuatro modelos 130 del año es un anticipo. Cuando hagas la declaración de la Renta, Hacienda calcula tu IRPF real del año y le resta todo lo ya pagado mediante el 130 y las retenciones.
Si adelantaste más de lo que finalmente debías, la Renta te sale a devolver. Si adelantaste menos, te tocará pagar la diferencia. Por eso, un buen ajuste trimestral del 130 evita sustos en junio: ni prestarle dinero a Hacienda gratis todo el año ni encontrarte un pago inesperado.
Entender esta conexión cambia la forma de vivir el 130. Deja de ser "un pago más" para convertirse en lo que realmente es: tu propio plan de pagos del IRPF anual, repartido para que no te pille de golpe.
Cuatro costumbres para que el 130 no te pille
La diferencia entre un autónomo tranquilo y uno estresado en época de impuestos no es la suerte: es el orden. Con tres hábitos sencillos, el 130 pasa de ser una amenaza trimestral a un trámite de diez minutos.
- Aparta el dinero según facturas. Reserva un porcentaje de cada ingreso en otra cuenta y el pago del 130 nunca te pillará descubierto.
- Registra los gastos al día. Cada factura que no apuntes es base que pagas de más. La contabilidad al día es dinero.
- Guarda todos los justificantes. Del modelo presentado y de tus gastos: son tu red de seguridad ante cualquier revisión.
- Revisa tu obligación cada enero. Comprueba la regla del 70 % con los ingresos del año anterior por si tu situación ha cambiado.
Ninguno de estos hábitos exige ser experto en fiscalidad. Exigen constancia, que al final es lo que separa a quien controla su negocio de quien va siempre a remolque de Hacienda.
Para seguir tirando del hilo fiscal
El modelo 130 no vive aislado: forma parte de un engranaje que incluye el IVA, tus gastos y las posibles bajas. Si quieres tener el mapa completo, estos artículos te ayudan a cerrar el círculo:
- El IVA del autónomo y el modelo 303, explicado paso a paso
- Guía de gastos deducibles del autónomo para pagar lo justo
- La baja médica del autónomo: cómo funciona y qué cobras
Te puede interesar
- Estimación objetiva (módulos) para autónomos en 2026
- Factura electrónica obligatoria para autónomos en 2026
- Cuota de autónomos 2026: tabla de tramos y cuánto pagas
Una agenda con cuatro fechas
Cuando sepas qué rama te corresponde, lo demás es rutina. Si presentas, apunta en la agenda abril, julio, octubre y enero, y trata cada trimestre como una foto del año completo y no como una cuenta suelta. Si quedas dispensado, no te relajes del todo: cada enero vuelve a mirar tus ingresos del año anterior, porque un cambio de clientes puede mover el resultado del árbol sin que nadie te avise.
Lo que adelantas no se pierde, se descuenta en la Renta. Con las cuentas al día y los justificantes guardados, el trámite se queda en un rato tranquilo cada tres meses, y para cualquier importe o porcentaje concreto la última palabra la tiene la Agencia Tributaria.