
Cobrar una pensión no te exime de la declaración de la renta, y esa idea tan extendida entre jubilados y pensionistas lleva a muchos a pagar de más o a recibir una carta de Hacienda que no esperaban. La pensión tributa como un sueldo, y hay situaciones muy concretas que convierten a un pensionista tranquilo en alguien obligado a presentarla: tener dos pagadores, rescatar un plan de pensiones o cobrar a la vez una pensión de la Seguridad Social y otra de Clases Pasivas.
Como en cualquier balance, hay cosas que juegan a tu favor, como el mínimo personal que sube con la edad, otras en contra, como el umbral más bajo con varios pagadores, y otras que dependen de decisiones tuyas, como la forma de rescatar un plan. Todas las cifras son orientativas: la referencia definitiva es siempre la Agencia Tributaria, que publica los umbrales exactos cada campaña.
La balanza fiscal del pensionista: lo que suma y lo que resta
- El mínimo personal sube al cumplir 65 años y otra vez a partir de los 75
- La reducción por rendimientos del trabajo alivia sobre todo las pensiones bajas
- Con un único pagador, el umbral para no declarar ronda los 22.000 euros
- Algunas pensiones, como la de incapacidad permanente absoluta, están exentas
- Declarar sin estar obligado puede devolverte lo que te retuvieron
- La pensión tributa como un sueldo, aunque estés jubilado
- Con dos o más pagadores el umbral baja a unos 15.876 euros
- Cobrar una pensión del INSS y otra de Clases Pasivas suele hacer que la renta salga a pagar
- Rescatar un plan de pensiones de golpe puede llevarte a tramos de hasta cerca del 47%
- Dejar pasar el plazo de la reducción del 40% la pierde para siempre
Estar jubilado no te libra de declarar: deciden otros dos datos
Empecemos por deshacer el malentendido de raíz. Estar jubilado no exime de hacer la declaración. Lo que exime -o no- es el importe y el origen de tus ingresos, igual que le ocurre a cualquier trabajador en activo. Hacienda no mira tu edad para decidir si presentas o no, mira cuánto cobras y de cuántas manos te llega ese dinero.
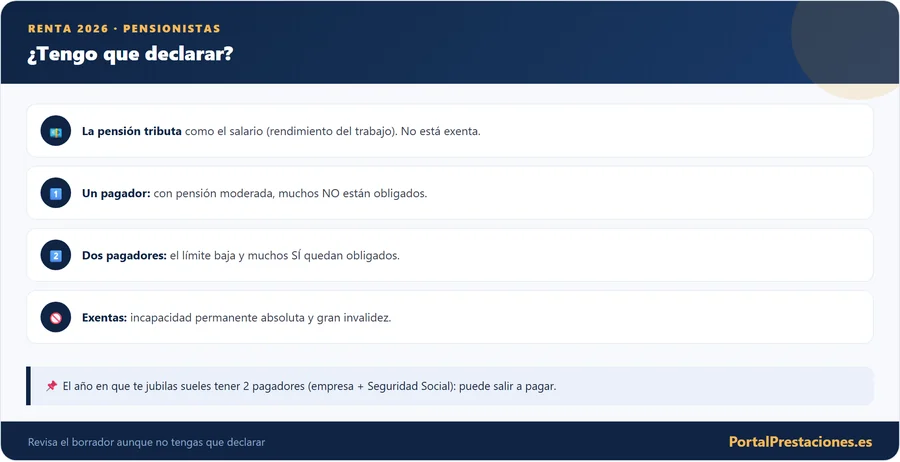
La pensión pública de jubilación se considera, a efectos fiscales, un rendimiento del trabajo. Es decir, tributa como si fuera una nómina. Por eso muchos pensionistas ven que la Seguridad Social les practica una retención mensual: no es un error ni un abuso, es el IRPF que se va adelantando a lo largo del año, igual que a un asalariado.
Ahora bien, la mayoría de pensionistas con una única pensión de importe modesto no están obligados a presentar la declaración. La ley marca unos umbrales por debajo de los cuales no hace falta presentarla. El problema surge cuando se cruzan esos umbrales sin darse cuenta, y ahí es donde entra el detalle que decide la mayoría de los casos: el número de pagadores.
No importa que estés jubilado. Importa cuánto cobras al año y de cuántos pagadores te llega ese dinero. Esos dos datos deciden casi todo.
A favor: los 65 y los 75 años agrandan tu mínimo personal
Aquí llegan las buenas noticias para el pensionista. El sistema del IRPF reconoce que a partir de cierta edad conviene proteger una parte mayor de la renta, y lo hace a través del mínimo personal: una cantidad de tus ingresos sobre la que, en la práctica, no pagas impuestos.
El mínimo del contribuyente se sitúa de forma general en el entorno de los 5.550 euros anuales. Cuando cumples 65 años, ese mínimo se incrementa (en torno a 1.150 euros más), y cuando superas los 75 años vuelve a subir (alrededor de otros 1.400 euros adicionales). Es decir, cuanto mayor eres, más parte de tu pensión queda protegida del impuesto.
Este es uno de los motivos por los que dos pensionistas con ingresos parecidos pueden pagar cantidades muy distintas: la edad, el grado de discapacidad reconocido y los familiares a cargo modifican ese mínimo personal y familiar. Son cifras orientativas que Hacienda actualiza, pero la lógica se mantiene: la edad juega a tu favor.
A favor también: un colchón para las pensiones modestas
Además del mínimo por edad, la pensión disfruta de la reducción por rendimientos del trabajo, pensada para aliviar especialmente a las rentas más bajas. Cuanto menor es la pensión, mayor es la reducción que se aplica, de modo que las pensiones modestas pueden acabar tributando muy poco o nada.
Es una de las razones por las que un pensionista con una pensión pequeña, aunque presente la declaración, muchas veces no paga nada o incluso le devuelven. La combinación del mínimo personal elevado por edad y esta reducción crea un colchón importante en la parte baja de la escala.
A favor de unos pocos: pensiones que ni cuentan para declarar
Hay pensiones que no es que tengan un umbral distinto, es que no tributan en absoluto porque la ley las declara exentas. No cuentan como rendimiento del trabajo y, por tanto, no computan para obligarte a declarar. Conviene saber si la tuya está en esta lista, porque cambia el cálculo por completo.
Entre las pensiones habitualmente exentas están las de incapacidad permanente absoluta y gran invalidez, las prestaciones por actos de terrorismo, las pensiones de orfandad (de menores de 22 años o incapacitados), y determinadas prestaciones vinculadas a la discapacidad o a situaciones excepcionales. La incapacidad permanente total, en cambio, sí tributa como rendimiento del trabajo, un matiz que confunde a mucha gente.
La lista de exenciones tiene condiciones específicas y excepciones. Si crees que tu pensión podría estar exenta, contrástalo en la Agencia Tributaria o con la propia entidad que te la abona antes de dejar de declarar.
A favor si las revisas: deducciones que no se marcan solas
Más allá del mínimo por edad, hay deducciones que conviene revisar, muchas de ellas de ámbito autonómico. Cada comunidad autónoma tiene sus propias deducciones para mayores, para personas con discapacidad, por alquiler de vivienda habitual o por determinados gastos, y varían mucho de un territorio a otro.
También pueden aplicarse deducciones estatales según tu situación: por discapacidad, por tener ascendientes o descendientes a cargo, o por aportaciones a determinados productos. No todas se marcan solas en el borrador, así que merece la pena repasar tu caso con calma o pedir ayuda en tu comunidad autónoma o en la propia Agencia Tributaria.
No confirmes el borrador a ciegas. Muchas deducciones autonómicas no vienen incorporadas de forma automática, y perderlas significa pagar de más un dinero que era tuyo.
En contra: a ojos de Hacienda tu pensión es un sueldo
Que la pensión tribute como rendimiento del trabajo tiene dos consecuencias directas. La primera es que suma con cualquier otro ingreso del trabajo que tengas: otra pensión, un pequeño empleo, una prestación… todo va al mismo saco. La segunda es que se beneficia de las mismas reducciones que un salario, incluida la reducción por rendimientos del trabajo que rebaja la base y que es especialmente valiosa en rentas bajas.
Esto explica una situación muy habitual: dos personas cobran lo mismo al año, pero una está obligada a declarar y la otra no. ¿Por qué? Porque una recibe todo de un solo organismo y la otra lo recibe partido entre varios. El dinero es idéntico; el tratamiento fiscal, no. Entender esto es entender el 90% de las dudas sobre la renta de los pensionistas.
También conviene tener claro qué no es rendimiento del trabajo. Los intereses de un depósito, los dividendos de unas acciones o la ganancia por vender un inmueble son rendimientos del capital o ganancias patrimoniales, y tienen sus propias reglas y sus propios límites para obligar a declarar. Un pensionista con ahorros invertidos puede quedar obligado por esa vía aunque su pensión, por sí sola, no le obligara.
Cuenta como trabajo, queda exenta o es otra cosa
| Ingreso | Cómo tributa |
|---|---|
| Pensión de jubilación | Rendimiento del trabajo |
| Pensión de viudedad | Rendimiento del trabajo |
| Incapacidad permanente total | Rendimiento del trabajo |
| Incapacidad permanente absoluta y gran invalidez | Exenta |
| Pensión de orfandad (menor de 22 años o incapacitado) | Exenta |
| Rescate de un plan de pensiones | Rendimiento del trabajo, por todo lo rescatado |
| Intereses de un depósito y dividendos | Rendimiento del capital |
| Venta de un inmueble | Ganancia patrimonial |
Dos umbrales y una pregunta: ¿un pagador o varios?
Aquí está el corazón del asunto. Con carácter general, no estás obligado a declarar si tus rendimientos del trabajo no superan el umbral que fija Hacienda cada año, y ese umbral tiene dos escalones muy distintos según tengas uno o varios pagadores.
Con un único pagador (lo habitual cuando solo cobras la pensión de la Seguridad Social), el umbral es alto: se sitúa en el entorno de los 22.000 euros anuales. Por debajo de esa cifra, la mayoría de pensionistas no tiene obligación de presentar la declaración.
Con dos o más pagadores, el umbral cae en picado hasta el entorno de los 15.876 euros anuales (una cifra que Hacienda ha ido actualizando en los últimos años). Es una diferencia enorme: más de 6.000 euros de margen que desaparecen por el simple hecho de que el dinero venga de dos sitios en lugar de uno.
Los importes anteriores son de referencia y se revisan campaña a campaña. El dato válido para tu declaración concreta es el que publique la Agencia Tributaria para ese ejercicio. Úsalos para hacerte una idea, no para echar cuentas definitivas.
Dos pagadores, dos retenciones ciegas y un umbral más bajo
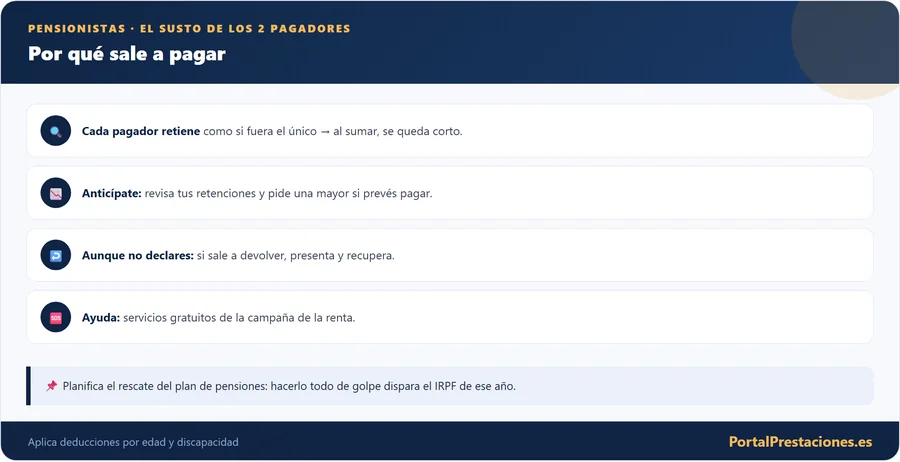
La pregunta natural es: si cobro lo mismo, ¿por qué me penalizan por tener dos pagadores? No es un castigo, es una cuestión de retenciones. Cuando un solo pagador te abona toda la pensión, calcula la retención sobre el total y ajusta bastante bien lo que te va reteniendo. Cuando hay varios pagadores, cada uno retiene como si fuera tu única fuente de ingresos, sin saber lo que te paga el otro.
El resultado es que, sumadas todas las pensiones, se te ha retenido menos de lo que en realidad te correspondía. Hacienda lo sabe, y por eso baja el umbral: quiere que esas personas presenten la declaración para regularizar esa diferencia. De ahí que a muchos pensionistas con dos pagadores la renta les salga a pagar, aunque su vecino con la misma pensión de un solo pagador no tenga que hacer nada.
¿Qué situaciones generan dos pagadores sin que uno lo busque? Son más comunes de lo que parece. Cobrar una pensión del INSS y otra de Clases Pasivas, percibir pensiones de dos organismos pagadores distintos, haberse jubilado a mitad de año (empleo + pensión en el mismo ejercicio), cobrar una pensión del extranjero además de la española… todas estas son fuentes de dos pagadores.
| Situación | ¿Cuántos pagadores? | Umbral que suele aplicar |
|---|---|---|
| Solo pensión de jubilación de la Seguridad Social | Uno | El más alto (~22.000 €) |
| Pensión del INSS + pensión de Clases Pasivas | Dos | El reducido (~15.876 €) |
| Jubilación española + pensión del extranjero | Dos | El reducido (~15.876 €) |
| Jubilación parcial + salario | Dos | El reducido (~15.876 €) |
| Jubilado a mitad de año (sueldo + pensión) | Dos | El reducido (~15.876 €) |
Lo que depende: el segundo pagador y sus 1.500 euros
Hay un matiz que rescata a mucha gente y que casi nadie conoce. El umbral reducido de los dos pagadores solo se aplica de verdad si lo que cobras del segundo pagador (y siguientes) supera los 1.500 euros al año. Si la suma de lo que percibes del segundo y posteriores pagadores no llega a esos 1.500 euros, vuelve a aplicarse el umbral alto de los 22.000 euros.
En la práctica esto significa que un pensionista que cobra su jubilación normal y, además, recibió una pequeña cantidad puntual de otro organismo por debajo de 1.500 euros, sigue teniendo el margen grande. Es un detalle que evita muchas declaraciones innecesarias, y merece la pena comprobarlo antes de dar por hecho que estás obligado.
Ojo, porque también funciona al revés: basta con que el segundo pagador supere ligeramente esos 1.500 euros para que se te aplique el umbral bajo. Por eso conviene sumar con papeles delante lo que te ha pagado cada organismo durante el año antes de decidir nada.
Siete tropiezos que cuestan dinero a los pensionistas
Depende de ti: por qué a veces la renta te sale a pagar
Ya hemos visto que la Seguridad Social retiene IRPF cada mes sobre la pensión. Esa retención es un anticipo de lo que teóricamente te tocará pagar. Cuando haces la declaración, se compara lo retenido durante el año con lo que realmente debías: si te retuvieron de más, te devuelven; si de menos, pagas.
El caso típico de renta a pagar es precisamente el del pensionista con dos pagadores. Como cada uno retuvo por su cuenta, en conjunto se retuvo poco, y la declaración regulariza esa diferencia. No es que Hacienda te cobre de más: es que a lo largo del año se te adelantó de menos.
Existe una herramienta muy útil para evitar sustos: puedes solicitar voluntariamente que te apliquen una retención más alta en tu pensión. Si sabes que sueles salir a pagar, pedir que te retengan un poco más cada mes reparte el golpe y evita el pago único en la campaña de la renta. Se solicita a la entidad pagadora.
Puedes pedir voluntariamente a tu entidad pagadora que te apliquen una retención más alta. Así repartes el pago a lo largo del año y evitas el desembolso único de la campaña de la renta.
Jubilación más viudedad: ¿uno o dos pagadores?
La pensión de viudedad es, a efectos del IRPF, un rendimiento del trabajo más. Tributa como la de jubilación y se suma a cualquier otro ingreso del trabajo. No tiene un trato especial que la libre de tributar por el hecho de ser viudedad.
El punto delicado aparece cuando alguien cobra a la vez jubilación y viudedad, algo muy frecuente. Si las dos las abona el INSS, el pagador es uno solo: el límite sigue siendo el de 22.000 euros, aunque las dos pensiones se sumen. El umbral reducido solo entra en juego si la otra pensión procede de un pagador distinto, como Clases Pasivas, una mutualidad o el extranjero.
Si cobras de dos pagadores distintos, no te alarmes: no significa que te estén cobrando de más, sino que las retenciones de cada pensión no contaban con la existencia de la otra. La declaración simplemente pone las cuentas al día. Y, como hemos visto, puedes pedir que te retengan algo más cada mes para suavizar el efecto.
En contra, y mucho: el plan de pensiones rescatado de una vez
Si a lo largo de tu vida laboral aportaste a un plan de pensiones, llega un momento en que puedes rescatarlo. Y aquí viene una de las sorpresas fiscales más grandes para los jubilados: el dinero del plan tributa como rendimiento del trabajo, y no solo la parte que ganó, sino todo lo rescatado, incluidas tus aportaciones.
Esto tiene una consecuencia enorme. El importe que rescatas se suma a tu pensión del año y puede empujarte a tramos altos de la escala del IRPF, que van desde el 19% hasta cerca del 47% en la parte superior. Rescatar un plan grande de golpe, en forma de capital, puede hacer que una parte importante se te vaya en impuestos.
Por eso la decisión de cómo rescatar el plan es, muchas veces, más importante que la decisión de cuándo jubilarse. Un rescate mal planificado puede costar miles de euros evitables.
Depende de cómo cobres: capital, renta o una mezcla
Tienes básicamente dos formas de rescatar el plan, y la diferencia fiscal es abismal. En forma de capital significa cobrarlo todo de una vez: cómodo, pero fiscalmente caro, porque concentra todo el importe en un único ejercicio y te dispara a los tramos altos. En forma de renta significa cobrarlo repartido en pagos periódicos durante varios años: distribuye el impacto y, en la mayoría de los casos, hace que pagues menos IRPF en total.
No hay una respuesta única: depende de cuánto tengas acumulado, de tu pensión, de tu edad y de tus planes. Pero como regla general, repartir el rescate en el tiempo suele salir más barato que cobrarlo todo de golpe. Incluso existen fórmulas mixtas que combinan una parte en capital y otra en renta.
| Forma de rescate | Cómo se cobra | Efecto fiscal típico |
|---|---|---|
| En capital | Todo de una vez | Concentra la renta; riesgo de tramos altos |
| En renta | Pagos periódicos varios años | Reparte el impacto; suele pagar menos |
| Mixta | Una parte capital, otra renta | Intermedio; permite aprovechar reducciones |
A favor, pero con reloj: el 40% de las aportaciones de antes de 2007
Existe una ventaja poco conocida y muy valiosa. Las cantidades que aportaste a tu plan antes de 2007 pueden beneficiarse de una reducción del 40% si las rescatas en forma de capital, pero solo dentro de un plazo limitado que depende del año en que te jubilaste.
Dicho de otro modo: si tienes aportaciones antiguas y dejas pasar el plazo, pierdes esa reducción para siempre. Es uno de esos detalles técnicos que marcan una diferencia real en la factura fiscal, y por eso conviene consultarlo con tiempo, idealmente antes de rescatar nada. La regla exacta y los plazos los detalla la Agencia Tributaria en su manual del IRPF.
El rescate de un plan de pensiones es una de las decisiones fiscales más caras de la jubilación. Infórmate del plazo de la reducción del 40% y valora la fórmula de rescate antes de solicitar el dinero, no después.
Si nadie te obliga, ¿declaras? A veces te devuelven dinero
No estar obligado no siempre es la mejor opción. Hay casos en los que presentar la declaración, aun sin obligación, te devuelve dinero. Si a lo largo del año te retuvieron IRPF y tus circunstancias personales (edad, deducciones, pensión modesta) hacen que en realidad debieras pagar menos, la declaración te devuelve la diferencia.
Lo prudente es echar un vistazo al borrador siempre, aunque estés por debajo de los umbrales. Revisarlo no te obliga a presentarlo, pero te permite comprobar si sale a devolver. Muchos pensionistas dejan de cobrar devoluciones simplemente por no mirar.
Un caso muy habitual: una persona con una pensión pequeña a la que le practicaron alguna retención puntual. No está obligada a declarar, pero si presenta, recupera lo retenido. Merece la pena dedicarle diez minutos.
Seis dudas de pensionistas, respondidas
Lee también
- IMV y declaración de la renta 2026: ¿hay que declararlo?
- Cómo hacer la declaración de la renta 2026 paso a paso
- Declarar la venta de una vivienda en la Renta 2026
- Deducción por alquiler de vivienda habitual en 2026
- Cripto en la Renta 2026: cómo tributan, FIFO y modelo 721
Campaña de la renta: cuándo, dónde y con qué ayuda
La campaña de la renta suele desarrollarse entre los primeros meses de la primavera y finales de junio, con fechas exactas que la Agencia Tributaria fija cada año. Durante ese periodo puedes acceder a tu borrador desde la sede electrónica con Cl@ve, certificado digital o número de referencia.
Para quien no se maneja con lo digital, existe el plan Le Llamamos, un servicio telefónico gratuito en el que Hacienda te ayuda a hacer la declaración por teléfono, y también la atención presencial con cita previa en las oficinas. Son opciones pensadas precisamente para el perfil de muchos pensionistas.
El consejo se repite porque es el más rentable: revisa el borrador con calma antes de confirmarlo. Comprueba los pagadores, las retenciones, tu situación personal y las posibles deducciones autonómicas. Ese repaso es la diferencia entre pagar lo justo y pagar de más.
Para seguir leyendo si estás en plena jubilación
Si estás preparando tu jubilación o revisando tu situación como pensionista, estos contenidos te pueden ahorrar tiempo y disgustos:
- Cómo solicitar la jubilación paso a paso
- El complemento para reducir la brecha de género en las pensiones
- Cómo rectificar la declaración de la renta si te has equivocado
Cuatro datos para saber de qué lado cae tu balanza
Antes de dar tu situación por resuelta, reúne cuatro datos: cuánto has cobrado en el año, de cuántos pagadores, si el segundo supera los 1.500 euros y qué edad cumples, porque de ella depende tu mínimo personal. Con eso en la mano sabrás si caes del lado de quien no está obligado o del de quien sí.
Si hay un plan de pensiones por medio, no pidas el dinero antes de comparar capital, renta y fórmula mixta, y comprueba el plazo de la reducción del 40%. Y aunque nadie te obligue, abre el borrador igualmente: puede que te toque cobrar en lugar de pagar.