
El IVA del autónomo se vive de formas muy distintas según quién seas: no es lo mismo darte de alta por primera vez que llevar una tienda, tener una actividad exenta o facturar a clientes de otro país. Y sin embargo el modelo 303 acaba llegando a casi todos, con la misma pregunta de fondo. Es la autoliquidación trimestral en la que restas el IVA que has pagado del que has cobrado y liquidas la diferencia. Todo se apoya en una idea: el IVA no es tuyo, lo recaudas por cuenta de Hacienda.
Esta guía está ordenada por situaciones. Busca la tuya y empieza por ahí. PortalPrestaciones.es es una web informativa y no la sede de la Agencia Tributaria, así que los tipos, importes y plazos concretos confírmalos siempre en la AEAT o con tu asesor.
PortalPrestaciones.es es una web informativa y no es una página oficial de la Agencia Tributaria. Explicamos el mecanismo general del IVA y del modelo 303, pero los tipos aplicables, los importes y los plazos concretos debes confirmarlos siempre en la sede electrónica de la AEAT o con tu asesor.
¿En qué situación estás tú?
Si acabas de llegar: el IVA que cobras no es tuyo
El Impuesto sobre el Valor Añadido es un tributo que grava el consumo. Lo paga el consumidor final cuando compra un producto o contrata un servicio, pero no lo ingresa él directamente en Hacienda: lo hace la empresa o el autónomo que le ha vendido. Por eso se dice que el IVA es un impuesto neutral para el profesional, porque en teoría ni le suma ni le resta patrimonio; solo pasa a través de él.
Cuando emites una factura, añades un porcentaje de IVA al importe de tu trabajo. Ese dinero no forma parte de tus ingresos: lo estás cobrando en nombre del Estado y tendrás que devolverlo. Al mismo tiempo, cuando compras material, contratas servicios o pagas suministros para tu actividad, tú también soportas IVA en esas facturas. La clave de todo el sistema es que ese IVA que pagas lo puedes descontar del que cobras, de modo que solo ingresas la diferencia.
Esta mecánica de compensar lo cobrado con lo pagado es lo que evita que el impuesto se acumule en cada eslabón de la cadena. El resultado es que cada profesional solo aporta a Hacienda el IVA correspondiente al valor que él ha añadido, de ahí su nombre. Interiorizar esta idea es el primer paso para dejar de temerle al modelo 303.
Tu cita fija cada trimestre: el modelo 303 por dentro
El modelo 303 es el formulario oficial con el que declaras a la Agencia Tributaria el IVA de cada trimestre. Es una autoliquidación: eres tú quien calcula cuánto debes o cuánto te deben, lo plasma en el impreso y realiza el ingreso o solicita la devolución. Hacienda no te manda una carta con la cifra; confía en que tú hagas bien las cuentas y luego comprueba.
Están obligados a presentarlo prácticamente todos los autónomos y sociedades que desarrollan una actividad sujeta a IVA en territorio español bajo el régimen general. Da igual que en un trimestre no hayas facturado nada: si estás dado de alta como sujeto pasivo del impuesto, normalmente tendrás que presentar el modelo igualmente, aunque sea con resultado cero (lo que se conoce como declaración sin actividad). En el vídeo que tienes a continuación resumimos en pocos minutos cómo encaja todo el sistema.
A lo largo de la guía iremos desgranando cada bloque del modelo, pero conviene quedarse con la foto de conjunto: el 303 recoge por un lado lo que has repercutido a tus clientes y por otro lo que has soportado y puedes deducir. La casilla del resultado no es más que el saldo final de esa comparación.
Una resta de dos cantidades, y todo lo demás son matices
Si te quedas con una sola idea de todo este artículo, que sea esta ecuación. El resultado de tu declaración trimestral sale de restar dos cantidades: el IVA repercutido (el que has cobrado a tus clientes) menos el IVA soportado deducible (el que has pagado a tus proveedores y tienes derecho a descontar). Todo lo demás son matices sobre esta operación central.
| Concepto | Qué significa | De dónde sale |
|---|---|---|
| IVA repercutido | El que cobras a tus clientes | Tus facturas emitidas |
| IVA soportado | El que pagas en tus compras y gastos | Tus facturas recibidas |
| IVA deducible | La parte del soportado que puedes descontar | Gastos ligados a la actividad |
| Resultado | Lo que ingresas, compensas o te devuelven | Repercutido menos deducible |
Cuando el repercutido supera al deducible, tienes que ingresar la diferencia: has cobrado más IVA del que has pagado y ese excedente pertenece a Hacienda. Cuando ocurre al revés, porque en el trimestre compraste mucho o facturaste poco, el saldo queda a tu favor. Sobre esos dos escenarios y un tercero volveremos más adelante con detalle.
Si emites facturas: el IVA que cobras y cuándo nace
El IVA repercutido es el que añades a tus facturas cuando vendes un producto o prestas un servicio. Tú lo adelantas a la Agencia Tributaria porque lo has cobrado, aunque en muchos casos la factura todavía no te la hayan pagado: aquí está uno de los quebraderos de cabeza clásicos del autónomo, porque, con carácter general, el IVA se devenga cuando entregas el bien o prestas el servicio, no cuando lo cobras.
Existen varios tipos de IVA en España según el bien o servicio: un tipo general, uno reducido y uno superreducido, además de operaciones a las que se aplica un tipo cero o que están exentas. Qué porcentaje concreto corresponde a tu actividad es algo que debes verificar en la Agencia Tributaria, porque la clasificación tiene matices y los importes se actualizan por ley. En este artículo trabajamos con la mecánica, no con cifras que puedan quedar desfasadas.
En el modelo 303, el IVA repercutido se declara separando la base imponible (el importe de tu trabajo sin impuesto) y la cuota (el IVA propiamente dicho), y agrupando las operaciones por cada tipo aplicable. Por eso es tan importante llevar las facturas emitidas bien ordenadas: a la hora de rellenar el modelo, solo tienes que sumar por tramos.
Si compras para trabajar: del IVA que pagas, cuánto puedes restar
El IVA soportado es el que tú pagas cuando compras algo para tu actividad: el ordenador, el material de oficina, el alquiler del local, la factura del gestor o el combustible del vehículo comercial. Ese IVA, si cumple ciertos requisitos, se convierte en IVA deducible y lo restas del que has cobrado, de modo que rebaja lo que finalmente ingresas.
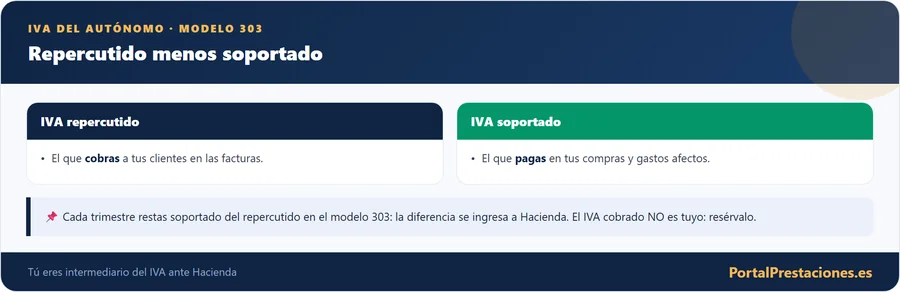
Aquí conviene distinguir dos palabras que parecen sinónimos pero no lo son. Soportado es todo el IVA que has pagado; deducible es solo la parte de ese IVA que la normativa te permite descontar. No todo lo que pagas con IVA es automáticamente deducible: hay gastos personales, gastos sin factura completa y gastos mixtos que quedan fuera o solo entran en parte, un terreno donde conviene ser prudente.
La lógica del sistema es que solo puedes recuperar el IVA de aquello que realmente usas para generar ingresos sujetos a IVA. Si un gasto no tiene relación con tu actividad, o si tu actividad está exenta de IVA, ese IVA soportado no lo podrás deducir. Por eso la frontera entre lo profesional y lo personal es uno de los puntos que más revisa Hacienda.
Si guardas tickets en el cajón: cuatro condiciones para deducir
Para que puedas descontar el IVA de un gasto, no basta con que lo hayas pagado. La normativa exige que se cumplan varias condiciones a la vez, y el incumplimiento de una sola tumba la deducción. Conviene tenerlas presentes antes de dar por deducible cualquier ticket.
El vehículo, el móvil o los suministros de una vivienda en la que trabajas son gastos mixtos: se usan para lo profesional y para lo personal. Su deducción está sujeta a reglas específicas y a menudo parciales, así que trátalos con cautela y consulta antes de deducir el 100 %.
Si el trimestre sale raro: ingresar, compensar o devolver
Cuando terminas la resta, el modelo 303 puede arrojar tres desenlaces distintos. Saber en cuál estás determina qué tienes que hacer a continuación, y es una de las cosas que más confunden al principio.
| Resultado | Cuándo ocurre | Qué haces |
|---|---|---|
| A ingresar | El IVA repercutido supera al deducible | Pagas a Hacienda la diferencia |
| A compensar | El deducible supera al repercutido | Guardas el saldo a tu favor para el siguiente trimestre |
| A devolver | El deducible supera al repercutido | Pides que Hacienda te devuelva el saldo |
El resultado a ingresar es el más habitual: has cobrado más IVA del que has pagado y ese excedente hay que entregarlo. El resultado a compensar aparece cuando el saldo queda a tu favor y decides arrastrarlo a trimestres futuros, restándolo de lo que te tocaría pagar más adelante; es la opción por defecto durante el año.
La opción a devolver también surge cuando el saldo es favorable, pero en lugar de arrastrarlo pides que te ingresen el dinero. Con carácter general, la solicitud de devolución se reserva para la última declaración del año, salvo que estés acogido a un régimen de devolución mensual. Elegir entre compensar y devolver es una decisión de tesorería que conviene meditar según tu situación.
Si no quieres perder una fecha: el calendario del 303
El modelo 303 sigue un calendario trimestral muy marcado. Con carácter general, dispones de los veinte primeros días naturales del mes siguiente al cierre de cada trimestre para presentarlo, con la excepción del último trimestre del año, cuyo plazo se extiende hasta finales de enero. Apuntarte estas fechas en el calendario evita el error más caro de todos: presentar fuera de plazo.
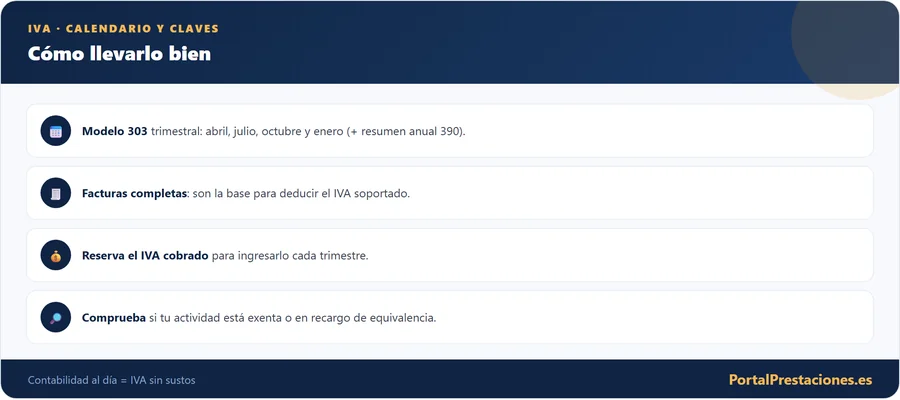
| Trimestre | Meses que abarca | Plazo orientativo de presentación |
|---|---|---|
| 1T | Enero, febrero y marzo | Primera veintena de abril |
| 2T | Abril, mayo y junio | Primera veintena de julio |
| 3T | Julio, agosto y septiembre | Primera veintena de octubre |
| 4T | Octubre, noviembre y diciembre | Hasta finales de enero del año siguiente |
Hay un detalle práctico que conviene conocer. Si eliges domiciliar el pago en tu cuenta bancaria, el plazo para presentar se acorta unos días respecto a la fecha límite general, porque Hacienda necesita margen para tramitar el cargo. Confirma las fechas exactas de cada ejercicio en el calendario del contribuyente de la AEAT, ya que pueden variar cuando el último día cae en fin de semana o festivo.
Aunque en un trimestre no hayas facturado, si estás de alta en el IVA normalmente debes presentar el 303 igualmente, marcándolo sin actividad. Olvidarlo puede acarrear requerimientos y recargos por no presentar en plazo.
Los seis tropiezos más repetidos entre autónomos
Un trimestre de diseñadora gráfica, de principio a fin
Nada aclara tanto como un caso concreto. Imagina a una diseñadora gráfica autónoma que trabaja en régimen general. Durante un trimestre emite facturas a sus clientes y, por su trabajo, repercute un total de IVA. Al mismo tiempo, ha comprado un ordenador nuevo, ha pagado el software que usa, la cuota del gestor y el alquiler de un pequeño estudio, soportando IVA en todas esas facturas.
Al cerrar el trimestre, suma todo el IVA repercutido de sus facturas emitidas y todo el IVA soportado deducible de sus compras. Si lo cobrado supera a lo pagado, el modelo 303 le sale a ingresar y deberá abonar la diferencia. Si ese trimestre invirtió mucho (por ejemplo, por la compra del ordenador) y facturó poco, el soportado podría superar al repercutido y el resultado saldría a su favor, para compensar en el trimestre siguiente.
Este ejemplo es ilustrativo y sirve solo para entender el mecanismo: no incluimos cifras porque los tipos y los importes concretos dependen de la actividad y de la normativa vigente. La enseñanza que sí puedes extraer es que los trimestres con grandes inversiones suelen dejar saldo a favor, y conviene planificarlos.
Si prefieres ir preparado: lo que debe estar sobre la mesa
La diferencia entre un trimestre tranquilo y uno angustioso casi siempre está en la preparación. Antes de abrir el formulario, asegúrate de tener a mano estos elementos, porque buscarlos a última hora es la vía rápida hacia los errores.
- El libro registro de facturas emitidas del trimestre, con bases y cuotas por tipo de IVA.
- El libro registro de facturas recibidas, con el IVA soportado que vas a deducir.
- El certificado digital o sistema de identificación para acceder a la Sede Electrónica.
- Los datos de tu cuenta bancaria si vas a domiciliar el pago o solicitar una devolución.
- El saldo a compensar que arrastres de trimestres anteriores, si lo hubiera.
Tener este material ordenado desde el primer día del trimestre, y no acumularlo para el final, es el mejor hábito fiscal que puede adquirir un autónomo. Muchas de las multas y sustos vienen simplemente de no encontrar una factura o de anotar mal un importe con las prisas del último momento.
Si vas a presentarlo mañana: el recorrido por la sede electrónica
Rellenar el modelo asusta la primera vez, pero cuando has ordenado bien tus facturas se convierte en un ejercicio casi mecánico. Se presenta de forma telemática en la sede electrónica de la Agencia Tributaria, y estos son los pasos esenciales que seguirás cada trimestre.
La propia herramienta de la sede electrónica realiza los cálculos y valida las casillas, lo que reduce mucho el margen de error aritmético. Tu trabajo real está antes, en tener la contabilidad al día y clasificar correctamente cada factura; si eso está hecho, el modelo se rellena en minutos.
Si debes pagar o esperas dinero: las vías de cada caso
Cuando el modelo sale a ingresar, tienes varias formas de pagar. Puedes domiciliar el importe en tu cuenta bancaria, obtener un NRC (número de referencia completo) en tu banco y usarlo al presentar, o solicitar un aplazamiento o fraccionamiento si en ese momento no puedes afrontar el pago completo. Cada vía tiene sus plazos, así que decide antes de presentar.
Cuando el resultado es a compensar, no tienes que hacer nada especial: el saldo a tu favor queda registrado y lo restarás en declaraciones futuras. Y cuando optas por la devolución, generalmente en la última declaración del ejercicio, Hacienda revisa la solicitud y, si todo está correcto, te ingresa el importe en la cuenta que hayas indicado dentro de los plazos legales.
Presentes el resultado que presentes, descarga y conserva el PDF sellado de cada modelo 303. Es tu prueba de haber cumplido en plazo y te lo pueden pedir en cualquier revisión posterior.
Si llega enero: el resumen anual que tiene que cuadrar
Además de las cuatro declaraciones trimestrales, la mayoría de los autónomos debe presentar una vez al año el modelo 390. No es un impuesto nuevo ni implica pagar otra vez: es un resumen informativo que recopila todas las operaciones de IVA del ejercicio y que debe cuadrar con la suma de los cuatro modelos 303 presentados a lo largo del año.
Se presenta en enero, referido al año anterior, y su función es que la Agencia Tributaria tenga una foto completa y consolidada de tu IVA anual. Como es un resumen, no genera ingreso ni devolución: esas cuentas ya las has ido saldando trimestre a trimestre con el 303. Piensa en él como el cierre contable del impuesto.
No todos están obligados a presentarlo. Existen exenciones para determinados colectivos, como quienes tributan exclusivamente en ciertos regímenes especiales o quienes están dentro del Suministro Inmediato de Información. Confirma en la AEAT si tu caso concreto está obligado, porque la lista de excepciones tiene matices.
303 y 390, lado a lado para no confundirlos
Como ambos van del IVA y comparten datos, es fácil confundirlos. La distinción es sencilla si te fijas en para qué sirve cada uno y cada cuánto se presenta.
| Aspecto | Modelo 303 | Modelo 390 |
|---|---|---|
| Qué es | Autoliquidación trimestral | Resumen anual informativo |
| Frecuencia | Cada trimestre | Una vez al año, en enero |
| Implica pago | Sí, puede salir a ingresar | No, es solo informativo |
| Función | Liquidar el IVA del periodo | Consolidar el IVA de todo el año |
Dicho de otro modo: el 303 es donde haces las cuentas y pagas, y el 390 es donde rindes el resumen de esas cuentas al terminar el año. Si has presentado bien los cuatro trimestres, el 390 debería salir prácticamente solo, porque no es más que la suma ordenada de lo ya declarado.
Si tu actividad está exenta: ni cobras ni recuperas
No todas las actividades llevan IVA. La ley establece una serie de operaciones exentas en las que no repercutes el impuesto a tus clientes. Los ejemplos más conocidos son ciertos servicios de educación y formación reglada, buena parte de la sanidad y asistencia médica y determinadas operaciones de seguros, aunque el listado completo lo fija la normativa.
Estar exento tiene una consecuencia importante que no siempre se entiende bien. Si tu actividad no repercute IVA, por regla general tampoco puedes deducir el IVA que soportas en tus compras relacionadas con ella. La exención corta la cadena en los dos sentidos: ni cobras ni recuperas. Por eso una actividad exenta no es necesariamente más ventajosa, solo distinta.
Si tu actividad está totalmente exenta, es posible que no tengas que presentar el modelo 303 por ese concepto. Pero el terreno es delicado, porque hay exenciones plenas y limitadas, y actividades que combinan operaciones exentas con otras que sí llevan IVA. Ante la duda, confirma tu situación concreta con la Agencia Tributaria o con un asesor.
Si mezclas operaciones con y sin IVA: la prorrata limita lo que deduces
¿Y qué pasa si en tu actividad conviven operaciones sujetas a IVA con otras exentas? Para esos casos existe la regla de prorrata, un mecanismo que limita la parte del IVA soportado que puedes deducir en función del peso que tengan tus operaciones con derecho a deducción sobre el total.
La idea de fondo es coherente con todo lo anterior: solo recuperas el IVA en la proporción en que tu actividad genera operaciones que sí llevan IVA. Si la mitad de lo que facturas está exento, tiene sentido que no puedas deducir el 100 % de tus gastos comunes. La prorrata puede calcularse de forma general o especial, y su aplicación tiene bastante letra pequeña.
La prorrata es uno de los puntos más técnicos del IVA. Si tu actividad mezcla operaciones exentas y no exentas, merece la pena una consulta profesional para no perder deducciones ni cometer errores que Hacienda detecte después.
Si tienes una tienda: el régimen en el que el IVA lo ingresa tu proveedor
El recargo de equivalencia es un régimen especial de IVA pensado para el comercio minorista: autónomos que venden productos al consumidor final sin transformarlos. Es obligatorio para muchos comerciantes que reúnen ciertas condiciones, y cambia por completo la forma de relacionarse con el impuesto.
Bajo este régimen, el comerciante no presenta el modelo 303 por su actividad de venta ni ingresa el IVA directamente. En su lugar, paga a sus proveedores un recargo adicional sobre el IVA normal de las mercancías, y son esos proveedores quienes ingresan el impuesto en Hacienda. A cambio de pagar ese recargo, el minorista se libra de la gestión trimestral del IVA.
La contrapartida es que quien está en recargo de equivalencia no puede deducir el IVA de sus compras. Es un régimen que simplifica muchísimo la burocracia, muy valorado por pequeños comercios, pero que encarece las mercancías. Además, quien tributa así queda por lo general exento de presentar el modelo 390 por esa actividad. Si tienes un comercio, comprueba en la AEAT si te aplica.
Si vendes o compras al extranjero: cuando el IVA deja de ser rutina
En cuanto empiezas a comprar o vender fuera del país, el IVA se complica. Las operaciones intracomunitarias (con otros países de la Unión Europea) y las importaciones y exportaciones tienen reglas propias que afectan a cómo declaras el IVA en el modelo 303 e incluso a trámites previos, como darte de alta en un registro específico de operadores.
No vamos a entrar aquí en el detalle de cada supuesto, porque cambian mucho según se trate de bienes o servicios y de quién sea el cliente. Lo que sí conviene que sepas es que si vendes o compras al extranjero, tu IVA deja de ser un asunto rutinario y necesitas informarte específicamente antes de facturar. Un error en estas operaciones suele ser difícil de deshacer.
Exenciones, prorrata, recargo de equivalencia y operaciones con el extranjero tienen letra pequeña. Si tu caso es alguno de ellos, confírmalo en la Agencia Tributaria o con un asesor antes de deducir o facturar.
Más allá del IVA: tres lecturas que encajan con esta
El IVA es solo una pata de tu fiscalidad como autónomo. Si estás poniendo en orden tus obligaciones, te interesa conocer también el pago fraccionado del IRPF con el modelo 130, que funciona en paralelo al 303 pero grava tus beneficios, no el consumo. Son dos declaraciones trimestrales distintas que muchos autónomos presentan a la vez.
Para que la resta del IVA te sea lo más favorable posible, conviene tener muy claro qué puedes descontar: repasa la guía de gastos deducibles del autónomo y así aprovechas todo el IVA soportado al que tienes derecho. Y si en algún momento tienes que parar por salud, mira cómo afecta la baja médica del autónomo a tus obligaciones y cotizaciones.
Tu perfil cambia, la resta no
Con los años cambiarás de perfil: hoy eres el recién llegado que aprende a rellenar casillas, mañana quizá abras una tienda, mezcles operaciones exentas o empieces a vender fuera. Lo que no cambia es la operación de fondo, lo cobrado menos lo pagado, y el orden que la hace llevadera.
Si quieres quedarte con una sola costumbre, que sea esta: abre una carpeta nueva el primer día de cada trimestre, ve metiendo en ella las facturas según llegan y apunta la fecha límite. Y cada vez que tu situación se mueva, confírmala en la sede electrónica de la AEAT o con tu asesor antes de facturar, porque los tipos, los importes y las fechas concretas se actualizan.