
Hay dos formas de equivocarse con los ingresos de una vivienda alquilada, y las dos cuestan dinero. La primera es no declararlos, con el riesgo de sanción que eso supone cuando Hacienda cruza datos. La segunda es declararlos sin restar los gastos deducibles del alquiler para el propietario, y tributar por más de lo que toca.
La buena noticia es que el segundo error se arregla con orden. Al rendimiento del capital inmobiliario se le restan los gastos necesarios para obtener el alquiler, y sobre el rendimiento neto se aplica, en vivienda habitual, una reducción. Empezamos por lo que sale mal, seguimos con las deducciones que más se escapan, como la amortización del inmueble, y terminamos con una lista para revisar la declaración antes de presentarla.
No declarar el alquiler: el atajo que sale carísimo
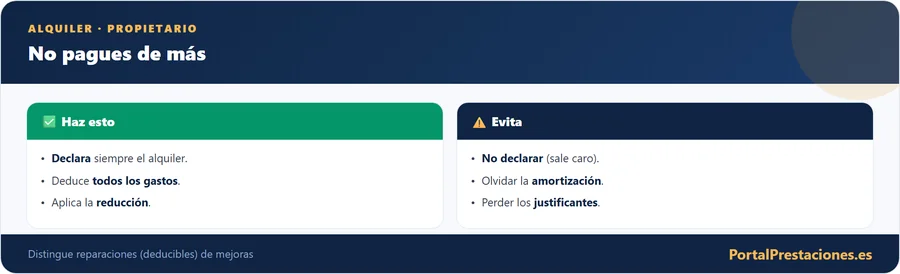
Es importante subrayar que los ingresos del alquiler deben declararse siempre. Algunos propietarios, para ahorrarse impuestos, no declaran los ingresos del alquiler, lo que además de ser una infracción, les priva de poder deducir los gastos y aplicar la reducción, y les expone a sanciones si Hacienda lo detecta, algo cada vez más fácil con los cruces de datos.
Declarar el alquiler correctamente, deduciendo todos los gastos y aplicando la reducción, hace que la tributación real sea moderada, mucho menor de lo que se paga si Hacienda descubre un alquiler no declarado y sanciona. Por eso, no declarar el alquiler no solo es ilegal, sino que suele salir caro. Lo sensato y ventajoso es declararlo bien, aprovechando todas las deducciones y la reducción, con lo que se tributa solo por una parte de los ingresos y se evita cualquier riesgo. Declarar correctamente el alquiler es, además de una obligación, la opción más inteligente para el propietario.
Declarado bien tributa poco: el miedo es mal consejero
La conclusión más importante para el propietario es que un alquiler de vivienda habitual bien gestionado fiscalmente tributa bastante poco, mucho menos de lo que muchos creen. Entre la deducción de todos los gastos (incluida la amortización) y la reducción sobre el rendimiento neto, la base por la que finalmente se tributa es una fracción de los ingresos brutos del alquiler.
Por eso, no declarar el alquiler por miedo a pagar mucho es un error: declarándolo bien, se paga poco y se evita cualquier riesgo. El problema no es la tributación del alquiler bien gestionado, sino no aprovechar las deducciones y la reducción, o directamente no declararlo. Un propietario informado, que deduce todos los gastos y aplica la reducción, comprueba que la tributación real del alquiler es moderada. Por eso, la mejor estrategia es siempre declarar correctamente, aprovechando todas las ventajas fiscales, con lo que se cumple con Hacienda pagando solo lo justo y sin sobresaltos.
Un alquiler de vivienda habitual bien gestionado fiscalmente tributa poco: deduce todos los gastos (incluida la amortización) y aplica la reducción. Declarar correctamente es la opción más inteligente, muy lejos del coste de no declarar y ser sancionado.
La amortización, el gasto que más se queda sin usar
Uno de los gastos deducibles más importantes y a la vez más desconocidos por los propietarios es la amortización del inmueble. La amortización refleja la depreciación del inmueble por su uso y el paso del tiempo, y permite deducir cada año un porcentaje del valor de la construcción (no del suelo) como gasto, aunque no suponga un desembolso real ese año.
Esta deducción por amortización es muy relevante, porque supone un gasto deducible anual significativo que reduce el rendimiento por el que se tributa, sin que el propietario tenga que gastar nada ese año. Muchos propietarios no la aplican por desconocerla, tributando por más de lo debido. Calcular y aplicar correctamente la amortización requiere conocer el valor de la construcción, pero es una de las deducciones más valiosas del alquiler. Por eso, conviene informarse bien de cómo calcularla y no olvidar aplicarla, porque es de las que más reducen la tributación del alquiler y de las que más se dejan de aprovechar.
Confundir una reparación con una mejora te hace deducir mal
Una distinción importante para el propietario es la que existe entre las reparaciones y conservación, que son deducibles como gasto en el año, y las mejoras, que no se deducen directamente sino que se amortizan a lo largo del tiempo. Confundirlas puede llevar a deducir mal.
Las reparaciones y la conservación son las actuaciones para mantener la vivienda en condiciones de uso (pintar, arreglar una avería, sustituir elementos deteriorados), y se deducen como gasto del año. Las mejoras, en cambio, son las que aumentan el valor o la calidad de la vivienda (una reforma que la mejora sustancialmente), y no se deducen de golpe, sino vía amortización a lo largo de los años. Distinguir bien entre unas y otras es importante para deducir correctamente. Ante una obra en la vivienda alquilada, conviene tener clara su naturaleza para aplicarla bien fiscalmente, como reparación deducible en el año o como mejora amortizable.
Reparar, mejorar o amortizar: cómo se trata cada obra
| Concepto | Cómo se trata | Ejemplo |
|---|---|---|
| Reparación y conservación | Gasto deducible en el año | Pintar, arreglar una avería, sustituir elementos deteriorados |
| Mejora | No se deduce de golpe: se amortiza a lo largo de los años | Una reforma que mejora sustancialmente la vivienda |
| Amortización del inmueble | Cada año se deduce un porcentaje del valor de la construcción, no del suelo | Es gasto deducible aunque ese año no haya desembolso |
Cuando los gastos superan a los ingresos
Puede ocurrir que, tras deducir todos los gastos, el rendimiento del alquiler sea muy bajo o incluso negativo (los gastos superan los ingresos), por ejemplo, un año con reparaciones importantes o con periodos sin alquilar. Conviene saber cómo se trata esta situación fiscalmente.
En general, los gastos deducibles tienen ciertos límites en relación con los ingresos para determinados conceptos (como los intereses y los gastos de reparación y conservación, que no pueden hacer que el rendimiento sea negativo por sí solos, aunque el exceso puede deducirse en años siguientes). Otros gastos sí pueden dar lugar a un rendimiento negativo. Estas reglas son algo técnicas, por lo que ante un año con muchos gastos o pérdidas en el alquiler, conviene informarse o asesorarse para deducir correctamente y aprovechar los gastos, incluso los que se puedan trasladar a años siguientes. Lo importante es no perder la posibilidad de deducir gastos elevados de un año, que a veces pueden aprovecharse también en ejercicios posteriores.
Los intereses y los gastos de reparación y conservación no pueden, por sí solos, dejar el rendimiento en negativo, pero el exceso puede deducirse en años siguientes. Si has tenido obras o periodos sin alquilar, apúntalo antes de darlo por perdido.
Sin factura, el gasto puede caerse en una comprobación
Para deducir correctamente todos los gastos del alquiler, es fundamental conservar los justificantes de cada uno de ellos: las facturas de las reparaciones, los recibos del IBI y la comunidad, los justificantes de los intereses de la hipoteca, los seguros, y cualquier otro gasto. Sin justificante, un gasto podría no admitirse en caso de comprobación.
Por eso, el propietario de una vivienda alquilada debería llevar un mínimo orden con la documentación de todos los gastos relacionados con el alquiler a lo largo del año, para poder deducirlos con seguridad en la declaración y respaldarlos si Hacienda lo requiere. Guardar ordenadamente todos los justificantes no solo facilita hacer la declaración correctamente, sino que protege ante una posible comprobación. Es una buena práctica sencilla que asegura poder aprovechar todas las deducciones a las que se tiene derecho, sin perder ninguna por falta de justificación.
Del alquiler no se tributa por todo lo ingresado: deduce todos los gastos (hipoteca, IBI, comunidad, reparaciones, seguros, amortización...) y aplica la reducción por vivienda habitual. Conserva los justificantes de todos los gastos.
Revisión final de la declaración del alquiler
- He declarado todos los ingresos del alquiler
- He restado intereses de la hipoteca, IBI, comunidad y seguros que pago yo
- He incluido la amortización del inmueble, calculada sobre la construcción y no sobre el suelo
- He separado las reparaciones, deducibles en el año, de las mejoras, que van por amortización
- He aplicado la reducción sobre el rendimiento neto si es vivienda habitual del inquilino
- Tengo facturas y recibos de cada gasto por si Hacienda comprueba
- He revisado si queda algún exceso de gastos para años siguientes
- He consultado en la Agencia Tributaria los porcentajes vigentes de la reducción
Dudas rápidas de quien alquila su vivienda
Lee también
- Declarar la venta de una vivienda en la Renta 2026
- Deducción por alquiler de vivienda habitual en 2026
- Gastos del alquiler: quién paga IBI, comunidad y agencia
- Deducción por vivienda habitual: quién puede aplicarla aún
La lista completa de gastos que puedes restar
El propietario de una vivienda alquilada puede deducir los gastos necesarios para obtener los ingresos del alquiler. Son muchos, y conviene conocerlos todos para aprovecharlos.
- Intereses de la hipoteca y gastos de financiación de la vivienda alquilada.
- IBI y otras tasas municipales que pague el propietario.
- Gastos de comunidad de propietarios.
- Reparaciones y conservación de la vivienda (no las mejoras).
- Seguros del hogar, gastos de administración, y la amortización del inmueble.
- Suministros que pague el propietario, y otros gastos ligados al alquiler.
La lista es amplia, e incluye conceptos importantes como los intereses de la hipoteca, el IBI, la comunidad, las reparaciones y la amortización del inmueble. Conviene distinguir las reparaciones y la conservación (deducibles) de las mejoras (que no se deducen directamente, sino vía amortización). Deducir todos estos gastos reduce notablemente el rendimiento por el que se tributa. Por eso, es fundamental conservar los justificantes de todos los gastos y aplicarlos en la declaración.
La reducción que se aplica sobre el rendimiento neto
Además de deducir los gastos, cuando se alquila una vivienda que constituye la vivienda habitual del inquilino, el propietario puede aplicar una reducción sobre el rendimiento neto (ingresos menos gastos), lo que reduce aún más lo que tributa. Esta reducción es una de las grandes ventajas fiscales del alquiler de vivienda habitual.
El porcentaje de la reducción y sus condiciones han ido cambiando con las reformas, e incluso pueden ser mayores en determinados casos (por ejemplo, en zonas tensionadas con determinadas condiciones, o para ciertos perfiles de inquilino), por lo que conviene informarse de los porcentajes vigentes. Lo importante es saber que, tras deducir los gastos, se aplica esta reducción sobre el rendimiento neto del alquiler de vivienda habitual, de modo que el propietario acaba tributando solo por una parte del rendimiento. Aprovechar esta reducción, junto con la deducción de todos los gastos, es clave para no pagar de más por los ingresos del alquiler.
Muchos propietarios pagan de más por no deducir todos los gastos del alquiler o no aplicar la reducción. Conserva los justificantes de todos los gastos (hipoteca, IBI, comunidad, reparaciones, seguros...), dedúcelos, y aplica la reducción sobre el rendimiento neto si es vivienda habitual. Así tributarás solo por lo que corresponde.
Del ingreso bruto al rendimiento neto: cómo se llega a lo que tributas
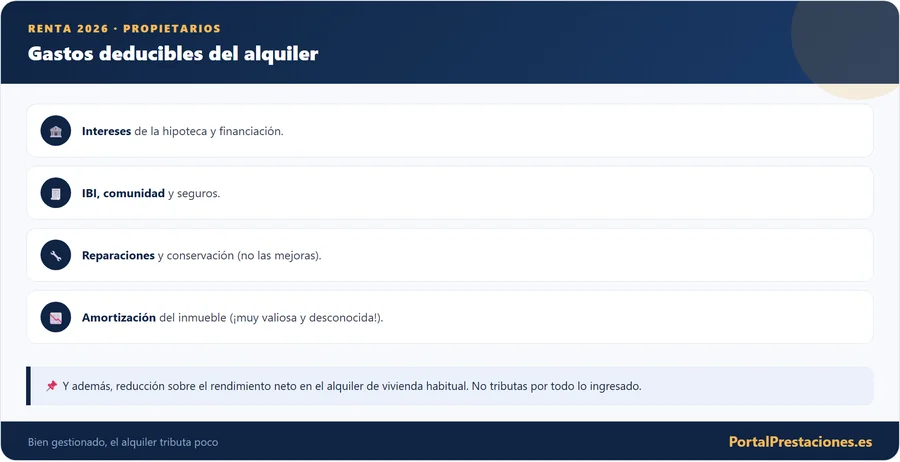
Los ingresos que obtiene el propietario por alquilar una vivienda tributan en el IRPF como rendimientos del capital inmobiliario. Pero no se tributa por todo lo que se ingresa: al rendimiento se le pueden restar los gastos deducibles necesarios para obtener esos ingresos, y sobre el rendimiento neto resultante se aplica, en el alquiler de vivienda habitual, una reducción.
Esto significa que la tributación real del alquiler es mucho menor de lo que parecería si se tributara por todos los ingresos. Deduciendo bien los gastos y aplicando la reducción, el propietario tributa solo por una parte de lo ingresado. Por eso es fundamental conocer qué gastos son deducibles y aplicar la reducción, para no pagar de más. Muchos propietarios, por desconocimiento, no deducen todos los gastos a los que tienen derecho, tributando por más de lo que deberían.
Cinco hábitos para pagar solo lo justo
Para tributar correctamente y sin pagar de más por el alquiler, el propietario debería seguir estos consejos. Declarar siempre los ingresos del alquiler. Deducir todos los gastos a los que se tiene derecho, sin olvidar la amortización. Aplicar la reducción por vivienda habitual. Y conservar todos los justificantes.
- Declara siempre los ingresos del alquiler.
- Deduce todos los gastos, incluida la amortización del inmueble.
- Aplica la reducción por alquiler de vivienda habitual.
- Distingue reparaciones (deducibles) de mejoras (amortizables).
- Conserva los justificantes de todos los gastos.
Siguiendo estos consejos, el propietario tributa solo por lo que corresponde, aprovechando todas las ventajas fiscales del alquiler, y sin riesgos. Ante situaciones complejas (amortización, obras importantes, pérdidas), puede ser útil el apoyo de una gestoría, cuyo coste es además deducible. Con una buena gestión fiscal del alquiler, los ingresos por arrendar una vivienda tributan de forma moderada, muy lejos de lo que se pagaría sin aprovechar las deducciones y la reducción a las que se tiene derecho.
El apunte rápido que cabe en una nota del móvil
El propietario de una vivienda alquilada tributa por los ingresos del alquiler como rendimientos del capital inmobiliario, pero no por todo lo ingresado: puede deducir numerosos gastos (intereses de la hipoteca, IBI, comunidad, reparaciones, seguros, amortización del inmueble, suministros que pague) y, en el alquiler de vivienda habitual, aplicar una reducción sobre el rendimiento neto.
Las claves: conocer y deducir todos los gastos a los que se tiene derecho (incluida la amortización, muy valiosa y desconocida), distinguir las reparaciones deducibles de las mejoras amortizables, aplicar la reducción por vivienda habitual, y conservar los justificantes de todos los gastos. Muchos propietarios pagan de más por no aprovechar todas las deducciones. Deduciendo bien los gastos y aplicando la reducción, se tributa solo por una parte de los ingresos del alquiler, así que conocer estas deducciones es clave para no pagar más de lo que corresponde por tener una vivienda alquilada.
A quién acudir si la cosa se complica
Para deducir correctamente los gastos del alquiler y aplicar la reducción, la referencia es la Agencia Tributaria y sus servicios de ayuda de la renta. Para cuestiones más complejas, como el cálculo de la amortización o los años con muchos gastos, puede ser muy útil el apoyo de una gestoría o asesor fiscal, cuyo coste es además deducible. Conservar los justificantes de todos los gastos es fundamental. Con la información adecuada, el propietario tributa solo por lo que corresponde por su vivienda alquilada.
Conocer y aplicar todos los gastos deducibles y la reducción del alquiler es la clave para que tener una vivienda alquilada tribute de forma moderada y para no pagar de más por esos ingresos.
Tres fallos posibles y un solo hábito que los evita
Casi todo lo que sale mal con un alquiler se reduce a tres cosas: no declararlo, no deducir todo lo que se puede o no poder justificar lo deducido. Las tres se evitan con un hábito sencillo: declarar siempre y guardar durante el año una carpeta con facturas y recibos, de modo que cada gasto tenga papel detrás.
Si este año hay obras, periodos sin inquilino o dudas con la amortización, consulta con una gestoría antes de presentar, porque su coste también es deducible. Y para el porcentaje de la reducción, que ha cambiado con las reformas, confirma la cifra vigente en la Agencia Tributaria. Con eso resuelto, una vivienda alquilada como residencia habitual tributa solo por una parte moderada de lo que ingresas.