
Antes de comprar software o de fiarte de una fecha, conviene saber en qué casillas estás tú. La factura electrónica obligatoria para autónomos y pymes en 2026 no es una sola norma, sino dos que caminan en paralelo: la factura electrónica B2B de la Ley Crea y Crece y el sistema VeriFactu de la Ley Antifraude.
Se solapan en el tiempo, afectan a la misma gente y por eso se confunden a todas horas. Aquí empiezas por una lista de comprobación para ver qué te toca y qué no; después llegan los detalles: formatos, programas, territorios forales, costes y sanciones. Un aviso que vale para todo el texto: los plazos han cambiado varias veces y pueden volver a hacerlo, así que contrasta cualquier fecha con el BOE y con la sede de la Agencia Tributaria.
Ocho comprobaciones antes de tocar nada
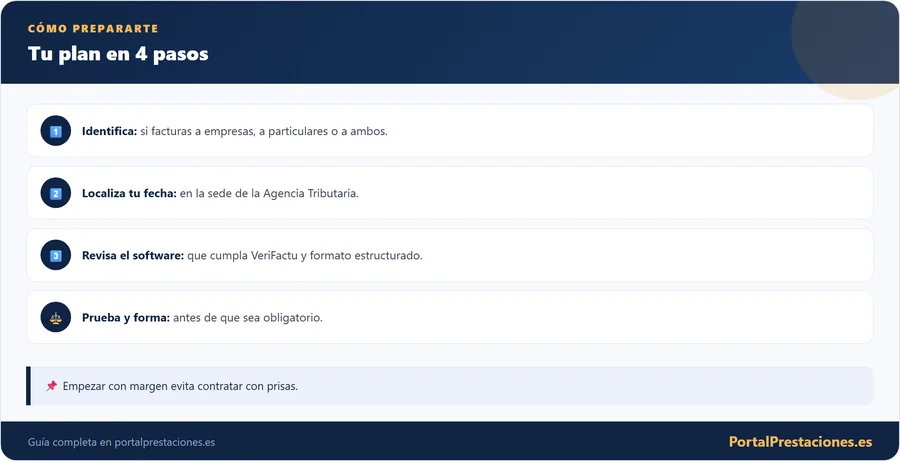
- Sé si facturo a empresas y autónomos (B2B), a particulares (B2C), a la Administración (B2G) o a varios a la vez
- Sé en qué territorio opero: régimen común, País Vasco (TicketBAI) o Navarra
- He localizado mi fecha orientativa en la sede de la AEAT y en el BOE, no en un foro ni en un anuncio
- Tengo claro que un PDF enviado por correo no es una factura electrónica estructurada
- No cuento con Word, Excel ni plantillas caseras como sistema de facturación para cuando VeriFactu me obligue
- He preguntado a mi proveedor de software por su hoja de ruta para VeriFactu y para formatos como Facturae
- He comprobado si encajo en alguna excepción, como el Suministro Inmediato de Información (SII)
- He avisado a mi asesoría, si la tengo, para planificar el cambio con margen
A quién le toca cada norma, según a quién facturas
La factura electrónica B2B de la Ley Crea y Crece afecta a las operaciones entre empresas y profesionales. Si facturas a otro autónomo o a una sociedad, entras dentro. Si solo facturas a consumidores finales (particulares), esa obligación concreta no te alcanza, aunque puedes seguir teniendo otras.
VeriFactu, en cambio, tiene un alcance más amplio: afecta a casi todos los que emiten facturas mediante un programa informático, factures a empresas o a particulares. Por eso un autónomo que solo trabaja con particulares puede quedar fuera de la factura electrónica B2B pero seguir obligado a usar un software VeriFactu. Hay excepciones según el régimen fiscal y el territorio, que veremos más abajo, y que conviene contrastar con la Agencia Tributaria.
Empresas, particulares y Administración: tres mundos con reglas distintas
Conviene distinguir tres mundos. En el B2B (a otras empresas y autónomos) es donde entra de lleno la factura electrónica de la Ley Crea y Crece. En el B2C (a particulares) esa obligación concreta no aplica, aunque sí puede aplicarte VeriFactu en tu software. Y en el B2G (a las Administraciones públicas) la factura electrónica ya es obligatoria desde hace años a través de la plataforma FACe.
Es decir, si trabajas para el sector público, la factura electrónica no es una novedad para ti. Lo nuevo es su extensión al ámbito privado entre empresas. Ten claro a quién facturas en cada caso, porque de ahí depende qué reglas te tocan y en qué orden llegarán.
Atajo para localizar tu caso
Dudas que surgen al ir marcando casillas
Si trabajas en el País Vasco o en Navarra, la referencia es otra
Si operas en el País Vasco, tu referencia principal no es VeriFactu sino TicketBAI, el sistema de las Haciendas forales vascas que persigue objetivos parecidos de control de la facturación. Con carácter general, quien cumple correctamente con TicketBAI se considera que ya atiende ese control fiscal y queda al margen de la obligación estatal de VeriFactu.
Navarra tiene su propio régimen y está desarrollando su sistema, a veces citado como NaTicket, con un calendario propio que en el momento de escribir esto no está cerrado. Si tu actividad se localiza en territorio foral, la conclusión es clara: consulta a tu Hacienda foral, porque las reglas y las fechas no coinciden con las del régimen común y cambian por separado.
Excepciones: los supuestos en los que tu casilla puede cambiar
No todo el mundo entra igual. Existen excepciones y matices según el régimen fiscal. Por ejemplo, quienes ya están en el Suministro Inmediato de Información (SII), reservado a grandes contribuyentes, tienen un tratamiento específico respecto a VeriFactu porque ya reportan su información de forma casi inmediata a Hacienda.
También hay particularidades para determinados regímenes especiales, actividades exentas o situaciones concretas que la normativa detalla. Como estos supuestos son técnicos y cambian, no des por hecho que estás dentro o fuera: verifica tu caso con la Agencia Tributaria o con tu asesoría. Una excepción mal interpretada puede costarte una sanción.
El calendario con pies de plomo: por qué no fiarte de una fecha suelta
Aquí toca ser prudente. Los plazos de estas normas han cambiado varias veces por aplazamientos y por el retraso en aprobar los reglamentos. Cualquier fecha concreta que leas, incluida cualquier previsión, debe entenderse como orientativa y confirmarse en el BOE y en la sede electrónica de la Agencia Tributaria antes de tomar decisiones.
Como referencia general y sujeta a cambios, la factura electrónica B2B suele plantearse de forma escalonada por volumen de facturación: primero las empresas más grandes y, más adelante, el resto de empresas y autónomos, con plazos que se cuentan en meses desde la entrada en vigor de la orden ministerial que completa el reglamento. VeriFactu, por su parte, se ha venido planteando con fechas distintas para sociedades y para autónomos y profesionales, entrando normalmente antes las primeras.
Los calendarios de VeriFactu y de la factura electrónica B2B se han retrasado en varias ocasiones. Antes de contratar software o cambiar procesos, verifica tu fecha en la sede de la AEAT y en el BOE, no en foros ni en anuncios comerciales.
Del Word al sistema controlado: el cambio de fondo
Durante décadas, un autónomo podía emitir una factura en Word, Excel o incluso a mano y era perfectamente válida. Ese modelo está tocando a su fin. La Administración quiere que toda la facturación pase por sistemas informáticos controlados, que dejen rastro, que no se puedan manipular a posteriori y que, en muchos casos, se comuniquen directamente con Hacienda. El objetivo declarado es doble: reducir el fraude fiscal y digitalizar las relaciones entre empresas para combatir la morosidad.
Para ti, esto se traduce en dos consecuencias prácticas. La primera es que, más pronto que tarde, necesitarás un programa de facturación homologado y adiós a las plantillas caseras. La segunda es que la forma de enviar y recibir facturas entre empresas cambiará hacia un formato digital estructurado. Ambas cosas conviven, pero no son lo mismo y no entran en vigor a la vez.
VeriFactu y Crea y Crece, cara a cara
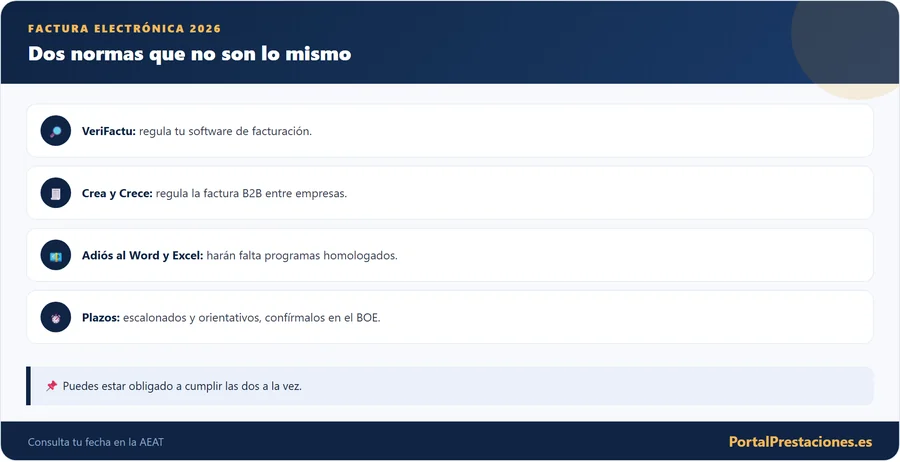
El error más común es meter VeriFactu y factura electrónica B2B en el mismo saco. Son leyes diferentes, con objetivos diferentes y calendarios diferentes. VeriFactu regula cómo debe ser tu programa de facturación para que Hacienda confíe en él; la factura electrónica de la Ley Crea y Crece regula en qué formato intercambias las facturas con otras empresas y autónomos.
La clave para no perderte es esta: VeriFactu mira hacia dentro de tu software (integridad, trazabilidad, registro), mientras que la factura electrónica B2B mira hacia fuera, hacia el documento que viaja de tu negocio al de tu cliente. Como son independientes, es perfectamente posible que tengas que cumplir con las dos, y de hecho la mayoría de los autónomos que facturan a empresas acabarán haciéndolo.
| Aspecto | VeriFactu (Ley Antifraude) | Factura electrónica B2B (Crea y Crece) |
|---|---|---|
| Norma de origen | Ley 11/2021 y su reglamento (RD 1007/2023) | Ley 18/2022 y su reglamento de desarrollo |
| Qué regula | Los requisitos del software de facturación | El formato de intercambio entre empresas |
| Objetivo | Evitar el fraude y la manipulación de registros | Digitalizar el B2B y reducir la morosidad |
| A quién afecta | A casi todos los que emiten facturas | A operaciones entre empresas y autónomos (B2B) |
| Relación con Hacienda | Puede enviar los registros a la AEAT | No implica envío automático a Hacienda |
VeriFactu arregla tu programa; la Ley Crea y Crece arregla tus facturas entre empresas. Son compatibles y, a menudo, obligatorias las dos.
La factura electrónica entre empresas, por la vía de la Ley Crea y Crece
La Ley Crea y Crece (Ley 18/2022) introdujo la obligación de que todas las empresas y autónomos emitan y reciban facturas electrónicas en sus operaciones B2B, es decir, cuando el cliente es otra empresa u otro profesional. La idea de fondo es que, si toda la facturación entre negocios es digital y trazable, se pueden detectar los retrasos en los pagos y presionar contra la morosidad, uno de los grandes problemas de las pymes españolas.
La ley fijó el principio, pero remitió los detalles y los plazos a un reglamento de desarrollo. Ese reglamento ya existe: es el Real Decreto 238/2026, publicado en el BOE el 31 de marzo de 2026. Su aplicación efectiva queda diferida hasta que entre en vigor la orden ministerial que desarrolla la solución pública de facturación electrónica, que a principios de octubre de 2026 todavía no estaba publicada. Desde esa entrada en vigor se cuentan doce meses para quienes superaron los 8 millones de euros de volumen de operaciones y veinticuatro meses para el resto, autónomos incluidos. Por eso aquí no te vamos a dar un día exacto como si fuera inamovible.
Por qué un PDF no cuenta como factura electrónica estructurada
Mucha gente cree que un PDF enviado por correo ya es una factura electrónica. No lo es en el sentido que exige esta normativa. La ley habla de factura electrónica estructurada: un fichero pensado para que lo lea una máquina, no solo una persona, con los datos ordenados en campos que un programa puede procesar automáticamente.
La diferencia es importante. Un PDF es una imagen del documento; una factura estructurada es un conjunto de datos etiquetados que el software del cliente entiende sin que nadie los teclee de nuevo. Esto reduce errores, agiliza la contabilidad y permite saber, de forma automática, si una factura se ha aceptado, rechazado o pagado, que es justo lo que la ley quiere vigilar.
VeriFactu por dentro: el sello que debe llevar tu programa de facturas
VeriFactu no es un impuesto nuevo ni un programa que tengas que instalar por tu cuenta. Es el conjunto de requisitos técnicos que, según la Ley Antifraude y su reglamento, deben cumplir los sistemas informáticos de facturación (SIF). Dicho en cristiano: es el sello que tu programa de facturas tiene que llevar para ser legal.
Un sistema conforme a VeriFactu debe garantizar la integridad, la conservación, la trazabilidad y la inalterabilidad de los registros de facturación. En la práctica, cada factura genera un registro encadenado que no se puede borrar ni modificar sin dejar huella, y suele incorporar un código QR que permite verificar el documento. Los sistemas pueden funcionar en modo VeriFactu, enviando los registros a la Agencia Tributaria, o en un modo no verificable con requisitos reforzados.
Emitir facturas con documentos editables (Word, Excel, plantillas caseras) dejará de ser válido cuando VeriFactu te obligue. Tendrás que usar un software homologado, por básico que sea tu negocio. Confirma tu fecha en la sede de la AEAT.
El QR y la cadena de registros, la parte que verán tus clientes
Uno de los cambios más visibles de VeriFactu es que tus facturas incorporarán un código QR. Ese código permite a tu cliente, y a la propia Administración, comprobar los datos de la factura y, en el modo verificable, confirmar que el registro se ha comunicado a la Agencia Tributaria. Es la cara visible de un sistema que, por dentro, va encadenando cada factura para que no se pueda alterar.
Ese encadenamiento de registros es el corazón técnico de la norma. Cada nueva factura se enlaza con la anterior mediante una huella digital, de modo que borrar o modificar una rompería la cadena y dejaría rastro. Para el autónomo esto es transparente: lo hace el software. Lo único que debes garantizar es usar un programa que lo haga bien y no manipular los datos por fuera.
Tropiezos habituales al adaptarse
Facturae, UBL, CII y EDIFACT: los formatos que aceptará el sistema
Cuando la factura electrónica B2B sea exigible, no valdrá cualquier archivo. El reglamento contempla formatos estructurados reconocidos internacionalmente, como Facturae (el formato oficial español, en XML), UBL, CII o EDIFACT. Son estándares que permiten que el programa del emisor y el del receptor se entiendan sin intervención manual.
Para ti, lo importante no es dominar los tecnicismos, sino asegurarte de que tu software soporta los formatos oficiales y puede emitir y recibir en ellos. La ley también prevé mecanismos para informar del estado de la factura (aceptada, rechazada, pagada), que es la parte pensada para vigilar la morosidad. Delega estos detalles en un programa homologado y céntrate en que cumpla.
Cinco preguntas para elegir software homologado
La decisión más práctica que tomarás es qué programa vas a usar. El mercado se ha llenado de soluciones que anuncian ser compatibles, pero conviene mirar más allá del reclamo comercial y comprobar que de verdad cumple con lo que la Agencia Tributaria exige. Pregunta directamente si el sistema está preparado para VeriFactu y para la factura electrónica estructurada.
Si ya usas un programa de facturación o de contabilidad, lo más sensato es preguntar a tu proveedor actual por su hoja de ruta antes de cambiar de herramienta. Muchos fabricantes están adaptando sus productos y quizá solo necesites una actualización. Cambiar de sistema tiene coste y curva de aprendizaje, así que decide con tiempo, no a última hora.
Un plan por fases para llegar con margen
La buena noticia es que tienes margen si empiezas ahora. La mala es que dejarlo para el final suele salir caro, porque coincidirás con la avalancha de quienes esperaron. Un plan tranquilo y por fases te evita sustos y te permite elegir bien en lugar de contratar lo primero que encuentres.
Apóyate en tu asesoría si la tienes. El coste de una consulta bien planteada es mínimo comparado con el de emitir facturas inválidas o incumplir por desconocimiento. Y si llevas tú mismo la gestión, dedica una tarde a entender qué te aplica: es una inversión de tiempo que se paga sola.
El coste de adaptarse y las ayudas que pueden aliviarlo
Adaptarse tiene un coste: el del software homologado y, en su caso, el de la formación o la asesoría. Para un autónomo pequeño puede ser una cuota mensual modesta; para negocios con más volumen, una inversión mayor en sistemas de gestión. La cifra depende tanto de tu tamaño y de tus necesidades que no tiene sentido dar un importe cerrado.
La parte positiva es que existen programas públicos de apoyo a la digitalización de pymes y autónomos, como el Kit Digital, que en distintas convocatorias han financiado herramientas de facturación. Las condiciones, cuantías y plazos de estas ayudas cambian con cada convocatoria, así que consulta la información oficial vigente antes de contar con ese dinero. No lo des por seguro hasta confirmarlo.
Cómo se engancha la factura con tu IVA y tu IRPF
La factura no vive sola: es la base de tus declaraciones. Cada factura que emites y recibes alimenta tu IVA y tu IRPF, y define qué gastos puedes descontar. Tener la facturación digitalizada y ordenada, precisamente, te facilitará cuadrar esos modelos y reducir errores en las liquidaciones trimestrales.
Si quieres repasar cómo se conecta todo esto, te vendrá bien revisar el pago fraccionado del IRPF con el modelo 130 y la declaración de IVA con el modelo 303. Y como cada factura de compra puede ser un gasto, conviene tener claro qué puedes deducir consultando la guía de gastos deducibles del autónomo. Una facturación limpia hace que esas declaraciones salgan casi solas.
El precio de no cumplir: las sanciones
El incumplimiento no es una cuestión menor. Usar software no homologado, manipular registros o no emitir la factura en la forma exigida puede acarrear sanciones económicas significativas, especialmente en el ámbito de VeriFactu, donde la ley busca precisamente perseguir los programas que permiten ocultar ventas.
Las cuantías concretas de las multas dependen del tipo de infracción y de si eres persona física o jurídica, y están fijadas en la propia normativa. No las memorices como una cifra fija: lo relevante es entender que no cumplir sale mucho más caro que adaptarse. Si tienes dudas sobre el importe aplicable a tu caso, consúltalo en la Agencia Tributaria.
Adaptarte a tiempo cuesta una cuota de software; no hacerlo puede costar una sanción. La proporción entre una cosa y otra hace que prepararse sea, casi siempre, la decisión barata.
Casillas marcadas, falta fijar tu fecha
Una lista sirve de poco si se queda en la pantalla, así que convierte lo que hayas marcado en tres tareas con fecha: comprobar a quién facturas, preguntar a tu proveedor de software qué ofrece para VeriFactu y para los formatos estructurados, y anotar tu fecha orientativa con un margen de seguridad.
Cuando cambie el calendario, y ya ha cambiado más de una vez, no hace falta empezar de cero: vuelve a la primera comprobación y revisa solo lo que se haya movido. Mantén a mano el enlace a la sede de la Agencia Tributaria y al BOE, porque son la única referencia válida para fechas e importes. Y si algo no encaja con tu caso, una consulta a tu asesoría cuesta mucho menos que corregir facturas emitidas con el sistema equivocado.
Sigue explorando este tema
- Agencia Tributaria: Sistemas Informáticos de Facturación (SIF) y VERI*FACTU
- Boletín Oficial del Estado (BOE) (portal oficial)
- Ley 18/2022, de creación y crecimiento de empresas (Crea y Crece) - BOE
- Ley 11/2021 de medidas de prevención y lucha contra el fraude fiscal - BOE
- Agencia Tributaria, sede electrónica (portal oficial)