
«Si estoy de baja, cobro desde el primer día.» «La cuota se me quita.» «La mutua me lo paga todo.» Alrededor de la baja médica del autónomo circulan tantas medias verdades que mucha gente descubre cómo funciona de verdad cuando ya está de baja y las facturas siguen llegando.
La prestación por incapacidad temporal existe, pero sus reglas tienen trampas propias: el día en que empieza el cobro, el porcentaje, la cuota que sigue corriendo y el papel de la mutua. Aquí cada creencia popular se contrasta con lo que establece el sistema en 2026. Los importes exactos dependen de tu base de cotización, así que confírmalos con tu mutua o con la Seguridad Social antes de hacer cuentas.
Esta web es un proyecto informativo e independiente; no es una página oficial ni sustituye a la Seguridad Social ni a tu mutua. Explicamos cómo funciona el mecanismo, pero los importes y porcentajes exactos dependen de tu base de cotización y de tu situación concreta: confírmalos siempre en la Seguridad Social o en tu entidad gestora.
Seis ideas muy repetidas sobre la baja, puestas a prueba
«Baja es sinónimo de estar enfermo»: lo que dice el nombre técnico, incapacidad temporal
La incapacidad temporal es la situación en la que te encuentras cuando una enfermedad o un accidente te impiden trabajar y necesitas asistencia sanitaria. Mientras dura esa imposibilidad, la Seguridad Social reconoce una prestación económica que sustituye, en parte, los ingresos que dejas de generar.
En el caso del autónomo, la prestación busca cubrir un vacío que en el asalariado tapa la empresa. Nadie te va a pagar la nómina, así que la prestación se convierte en tu único colchón mientras estás de baja. Por eso conviene entender bien cómo se calcula y cuándo empieza a llegar el dinero.
La palabra clave es temporal: se trata de una situación que, en principio, tiene arreglo y un final previsible. Cuando la recuperación no llega y el problema se cronifica, el expediente puede derivar hacia una incapacidad permanente, que ya es otra prestación distinta con sus propios trámites.
«Estar cubierto es suficiente»: depende de en qué casilla caiga tu baja
Antes de hablar de dinero hay que saber por qué causa estás de baja, porque de ahí depende casi todo lo demás. La Seguridad Social distingue dos grandes grupos de contingencias, y la diferencia entre ellos marca el día de cobro, el porcentaje e incluso la carencia exigida.
Las contingencias comunes son la enfermedad común (una gripe fuerte, una operación, una lumbalgia) y el accidente no laboral, es decir, el que sufres fuera del trabajo. Las contingencias profesionales son el accidente de trabajo y la enfermedad profesional, los que tienen relación directa con tu actividad.
Desde hace años, cotizar por ambas contingencias es obligatorio para la práctica totalidad de los autónomos, así que la cobertura la tienes activada casi con toda seguridad. La clave no es si estás cubierto, sino en qué casilla cae tu baja, porque las profesionales son mucho más generosas.
| Aspecto | Contingencias comunes | Contingencias profesionales |
|---|---|---|
| Origen | Enfermedad común o accidente no laboral | Accidente de trabajo o enfermedad profesional |
| Día en que empieza el cobro | A partir del 4.º día | Desde el día siguiente a la baja |
| Porcentaje inicial | 60% de la base reguladora | 75% de la base reguladora |
| Carencia previa | Sí (mínimo de cotización) | No se exige |
«Se cobra desde el primer día»: el día depende de la causa
Esta es, probablemente, la duda que más se repite, y la respuesta cambia por completo según el tipo de contingencia. No es lo mismo caer enfermo un lunes cualquiera que lesionarte manipulando material de tu propio negocio.
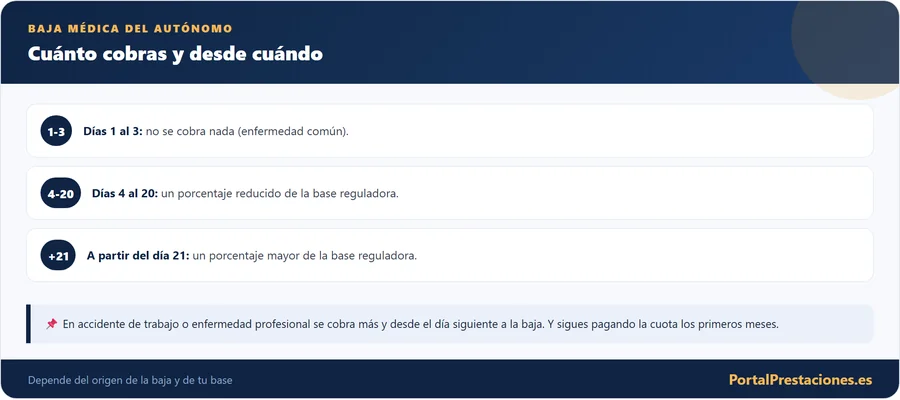
Si tu baja es por enfermedad común o accidente no laboral, los tres primeros días no se cobran. Es un periodo de carencia en el que no percibes prestación. A partir del cuarto día empieza a devengarse el pago, y a partir de ahí entran en juego los porcentajes que veremos enseguida.
Si la baja es por accidente de trabajo o enfermedad profesional, la cosa mejora mucho: cobras desde el día siguiente al de la baja, sin ese hueco de tres días sin ingresos. Es una de las grandes ventajas de tener bien clasificada la contingencia.
Enfermedad común: del día 1 al 3, nada; desde el día 4, prestación. Accidente de trabajo o enfermedad profesional: cobras desde el día siguiente a la baja.
«Cobraré lo mismo que facturaba»: es un porcentaje, no un sueldo
El importe de la baja no es una cantidad fija ni un sueldo mínimo: es un porcentaje que se aplica sobre tu base reguladora. Y ese porcentaje va subiendo a medida que la baja se alarga, al menos en las contingencias comunes.
En una baja por enfermedad común o accidente no laboral, el esquema habitual es el siguiente: del día 4 al 20 cobras el 60% de la base reguladora, y a partir del día 21 el porcentaje sube al 75%. La lógica es dar más apoyo cuanto más se prolonga la situación.
En una baja por contingencia profesional, el porcentaje es del 75% desde el principio, sin escalones. Cobras más y antes, precisamente porque el origen está ligado a tu trabajo.
Estos porcentajes son la regla general, pero tu cantidad concreta depende de tu base de cotización y puede tener topes mínimos y máximos. No te fíes de una cifra redonda: pídele el cálculo exacto a tu mutua o a la Seguridad Social antes de hacer planes con ese dinero.
«Mi base de cotización da igual»: de ella sale cada euro que cobras
La base reguladora es el número sobre el que se aplican esos porcentajes, y por eso conviene entenderla. A grandes rasgos, se calcula a partir de tu base de cotización, es decir, de la cantidad por la que cotizas cada mes a la Seguridad Social.
El detalle técnico es que se suele tomar la base de cotización del mes anterior a la baja y dividirla entre 30 para obtener una cuantía diaria. Sobre esa cifra diaria se aplica el 60% o el 75% según corresponda, y así se llega a lo que cobras cada día de baja.
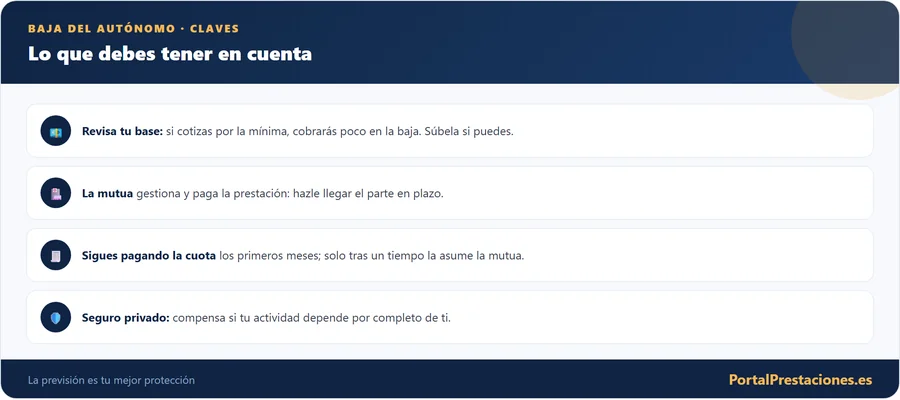
Esto tiene una consecuencia práctica muy importante: si cotizas por la base mínima, tu prestación será mínima. Muchos autónomos cotizan por lo más bajo para pagar menos cuota, y luego descubren que su baja apenas les cubre. Merece la pena revisar tu base antes de necesitarla, no cuando ya estás en la cama.
«Con ser autónomo ya tengo derecho»: cinco condiciones que cumplir
Cobrar la baja no es automático por el simple hecho de ser autónomo: hay que cumplir una serie de condiciones. Si falla alguna, la prestación puede denegarse o reducirse, así que conviene tenerlas todas en orden.
El requisito de estar al corriente de pago es especialmente delicado. Si tienes cuotas atrasadas, la Seguridad Social te da un plazo para regularizarlas (la llamada invitación al pago); si las abonas a tiempo, no pierdes el derecho. Ignorar ese aviso, en cambio, sí puede dejarte sin prestación.
«Basta con haber cotizado un poco»: la carencia cambia según la causa
La carencia es el periodo mínimo que tienes que haber cotizado para tener derecho a cobrar. No siempre se pide, y ahí está el matiz que muchos desconocen.
En las bajas por enfermedad común sí se exige: hay que acreditar un mínimo de 180 días cotizados dentro de los últimos 5 años. Es una forma de comprobar que llevas un tiempo razonable contribuyendo al sistema antes de recibir la prestación.
En cambio, cuando la baja se debe a un accidente (sea laboral o no) o a una enfermedad profesional, no se exige carencia alguna. Puedes llevar poco tiempo de alta y aun así tener derecho, porque el sistema entiende que un accidente puede ocurrir en cualquier momento.
Carencia de 180 días en 5 años solo para la enfermedad común. Para accidentes y enfermedades profesionales, ninguna.
Los números clave de la baja en un vistazo
«Estando de baja no pago cuota»: 60 días sí, después no
Aquí está uno de los puntos que más rabia produce y donde la regla juega a tu favor pasado un tiempo. Durante mucho tiempo, la queja histórica del colectivo era tener que seguir pagando la cuota religiosamente aunque no pudieras trabajar ni facturar un euro.
La regla que se aplica es esta: durante los primeros 60 días de baja, el autónomo sigue pagando su cuota con normalidad. Es el tramo que más escuece, porque coincide con el arranque de la baja, cuando los ingresos ya se han cortado.
La buena noticia llega después: a partir del día 61, mientras la baja continúe, dejas de pagar la cuota. La cotización de ese periodo la asume la entidad gestora (la mutua o el INSS), de modo que sigues cotizando a efectos de tu vida laboral sin desembolsar tú el dinero.
| Periodo de la baja | ¿Quién paga la cuota? |
|---|---|
| Días 1 a 60 | La paga el autónomo, como siempre |
| Día 61 en adelante | La asume la entidad gestora; el autónomo queda exento |
Estar de baja médica no es lo mismo que darte de baja como autónomo. Mientras cobras la prestación sigues, en general, de alta en el RETA. Darte de baja en el censo por tu cuenta puede complicar el cobro; consúltalo antes con tu asesor o tu mutua.
Preguntas que surgen cuando caen los primeros mitos
Sigue explorando este tema
- Prestación por riesgo en el embarazo para autónomas 2026
- Ayudas para contratar a tu primer trabajador como autónomo
- Baja por accidente laboral o enfermedad común: diferencias
- Prestación CUME 2026: cuidado de menores con enfermedad
- Prestación por riesgo durante el embarazo: cómo pedirla
Si eres autónomo, te interesa cuadrar bien tus números durante y después de la baja: repasa qué puedes desgravar en la guía de gastos deducibles del autónomo, cómo se liquida el IRPF del autónomo con el modelo 130 y cómo consultar tu historial de cotización pidiendo el informe de vida laboral.
«La mutua solo paga»: también controla tu baja
La mayoría de autónomos tienen la cobertura de la incapacidad temporal gestionada por una mutua colaboradora de la Seguridad Social. La mutua es, en la práctica, tu interlocutor principal durante toda la baja.
Sus funciones son tres, básicamente: pagar la prestación, hacer el seguimiento médico de tu proceso y gestionar los trámites asociados. Es habitual que te citen a revisiones para valorar tu evolución, y acudir a esas citas es obligatorio: no presentarte sin justificación puede suspender el cobro.
En las contingencias profesionales, además, la mutua asume la asistencia sanitaria: es la que te trata cuando el problema tiene origen laboral. Por eso es tan importante saber qué mutua tienes y tener a mano sus datos de contacto antes de que surja el problema.
«Pido la baja y ya está»: el recorrido completo, paso a paso
El trámite tiene una parte médica y una parte administrativa, y conviene no confundirlas. La baja la reconoce un médico; la prestación la gestionas tú ante la entidad correspondiente. Este es el recorrido habitual.
Cumplir los plazos es fundamental. Presentar la documentación tarde puede retrasar el cobro o generar problemas administrativos, y recuperar un pago atrasado siempre es más engorroso que hacerlo bien a la primera.
«Con un parte me basta»: baja, confirmación y alta
Toda la baja se articula en torno a unos documentos médicos llamados partes, y conviene saber para qué sirve cada uno porque marcan el ritmo de la prestación.
El parte de baja es el que abre el proceso: certifica que no puedes trabajar y pone en marcha el reloj de la prestación. Los partes de confirmación se van emitiendo cada cierto tiempo para acreditar que la baja continúa; su frecuencia depende de la duración estimada del proceso.
El parte de alta cierra la baja y marca el momento en que debes volver a la actividad. Puede darlo tu médico o, en determinados supuestos, la mutua o el INSS tras una revisión. Si no estás de acuerdo con un alta, existen vías para reclamarla, pero mientras tanto la obligación de reincorporarte se mantiene.
«Puedo seguir facturando igual»: por qué hay que declarar la actividad
Es un documento propio del autónomo que a veces pilla por sorpresa. En él tienes que explicar qué pasa con tu negocio mientras estás de baja: si lo cierras temporalmente, si sigue funcionando y quién se ocupa.
El sentido de este trámite es comprobar que realmente has dejado de desarrollar tu actividad, que es la esencia de la baja. No tendría lógica cobrar una prestación por no poder trabajar y, al mismo tiempo, seguir facturando como si nada.
Si tienes empleados o un sustituto que mantiene el negocio en marcha, se hace constar; si el negocio queda parado, también. Rellenar este documento con honestidad y a tiempo evita muchos problemas posteriores con la entidad gestora.
«La baja dura lo que haga falta»: tiene techo y una revisión al final
La incapacidad temporal no es indefinida: tiene una duración máxima que, con carácter general, se sitúa en 365 días, prorrogables por otros 180 cuando se prevé que en ese tiempo habrá curación.
Cuando se agotan esos plazos, el expediente pasa a revisión. El organismo competente valora tu situación y puede darte el alta, prorrogar la baja o iniciar un expediente de incapacidad permanente si la recuperación no ha llegado. Ese es el punto en el que la IT deja de ser temporal.
Durante todo el proceso, la clave es mantener el contacto con la mutua y acudir a las revisiones. Un seguimiento ordenado evita sorpresas y garantiza que la transición hacia el alta (o hacia otra prestación) se haga sin cortes bruscos en tus ingresos.
«Baja médica y paro del autónomo son lo mismo»: no lo son
Es muy frecuente mezclar dos cosas que no tienen nada que ver: la baja médica y el cese de actividad. La primera es para cuando no puedes trabajar por salud; el segundo es lo más parecido al paro del autónomo, para cuando tu negocio deja de ser viable.
La baja médica cubre una imposibilidad temporal por enfermedad o accidente, y esperas volver a tu actividad. El cese de actividad, en cambio, protege una situación económica: cuando el negocio ya no se sostiene y te ves obligado a cerrar, por causas ajenas a tu voluntad.
Confundirlas puede llevarte a solicitar la prestación equivocada. Antes de iniciar cualquier trámite, ten claro qué te está pasando: un problema de salud o un problema de viabilidad del negocio.
El paro del autónomo en 2026: requisitos y cuantía del cese de actividad
El cese de actividad es la prestación que puede cobrar el autónomo cuando se ve obligado a dejar su negocio por motivos que no dependen de él, como pérdidas continuadas o causas económicas que hacen inviable seguir.
Para tener derecho hay que cumplir varias condiciones: haber cotizado un mínimo de 12 meses continuados por cese de actividad, estar al corriente con la Seguridad Social y encontrarte en situación legal de cese. La cuantía se sitúa, con carácter general, en el 70% de la base reguladora, con topes ligados al IPREM.
Un detalle que sorprende a mucha gente: el cese de actividad no lo gestiona el SEPE, sino tu mutua. La duración depende de lo que hayas cotizado por esta contingencia y puede ir de unos pocos meses a dos años. Si crees que tu caso encaja aquí, conviene analizarlo con detalle antes de cerrar el negocio.
| Elemento | Cese de actividad (2026) |
|---|---|
| Cuantía general | En torno al 70% de la base reguladora |
| Cotización mínima | 12 meses continuados por cese |
| Quién lo gestiona | Tu mutua colaboradora, no el SEPE |
| Duración | Variable según lo cotizado |
Mientras cobras la prestación sigues, en general, de alta en el RETA. Darte de baja en el censo por tu cuenta puede complicar el cobro, así que consúltalo antes con tu asesor o tu mutua.
«Es igual que la baja de un asalariado»: quién paga y quién tramita
La baja del autónomo y la del asalariado se parecen en el nombre, pero funcionan de forma distinta en lo que más importa: quién paga, desde cuándo y qué obligaciones tienes mientras dura.
En el trabajador por cuenta ajena, la empresa asume buena parte del pago durante los primeros tramos de la baja y se encarga de gran parte de la gestión. El trabajador, además, no tiene que preocuparse de una cuota propia: sus cotizaciones las ingresa la empresa.
El autónomo, en cambio, no tiene a nadie detrás: cobra directamente de la mutua o el INSS, debe presentar él mismo la solicitud y la declaración de actividad, y sigue pagando su cuota durante los primeros 60 días. Es un sistema con más responsabilidad individual y menos red que el del asalariado.
| Aspecto | Autónomo | Cuenta ajena |
|---|---|---|
| Quién paga la prestación | Mutua o INSS, directamente al autónomo | La empresa adelanta buena parte y luego la SS |
| Gestión de los trámites | El propio autónomo | La empresa se encarga de gran parte |
| Cuota / cotización | La paga el autónomo (60 primeros días) | La ingresa la empresa |
| Declaración de actividad | Obligatoria | No aplica |
Una operación de enfermedad común, día a día
Imagina a una autónoma que cotiza por una base media y que sufre una operación por enfermedad común. Los tres primeros días no cobra nada. Del día 4 al 20 percibe el 60% de su base reguladora, y a partir del día 21, como la recuperación se alarga, pasa al 75%.
Durante los primeros 60 días sigue pagando su cuota de autónoma con normalidad, aunque no facture. Al llegar al día 61, deja de pagarla: la cotización la asume su mutua mientras la baja continúe, un alivio importante para su tesorería.
Este ejemplo es ilustrativo y sirve para entender el mecanismo, no para calcular tu caso. Tu cuantía real dependerá de tu base concreta y de tu situación, así que úsalo como mapa, no como calculadora.
Seis errores que nacen de creerse el mito equivocado
Tu base, tu mutua y tus plazos: lo único que no es mito
Desmontadas las creencias, quedan tres cosas comprobables que dependen solo de ti. La primera, tu base de cotización: ahí se decide cuánto cobrarás, y conviene revisarla cuando todavía estás sano. La segunda, tu mutua: ten a mano su teléfono y sus datos para no buscarlos en plena baja.
La tercera, los plazos: apunta que la solicitud de la prestación suele presentarse en los 15 días siguientes a la baja. Con eso en orden, y sabiendo que desde el día 61 dejas de pagar la cuota, el golpe económico se amortigua. Para tu cuantía y tu caso concreto, la última palabra la tiene la Seguridad Social o tu entidad gestora.