
Imagina un autónomo en módulos que un año factura poco, o incluso pierde dinero, y comprueba que su cuota apenas se mueve. Imagina a otro que rebasa un tope sin darse cuenta y al ejercicio siguiente ya no puede seguir en el régimen. Son situaciones ilustrativas, pero resumen lo que más duele de la estimación objetiva del IRPF, esa fórmula que casi todo el mundo llama módulos.
Por eso este artículo empieza por lo que puede salir mal: exclusiones, pérdidas, renuncias que atan tres años. Solo después verás quién puede acogerse, cómo se calcula, en qué se diferencia de la estimación directa y qué conviene decidir antes del 31 de diciembre. Las cifras y los límites cambian cada ejercicio, así que contrástalos siempre con la Agencia Tributaria.
Cuando te echan de módulos sin que lo pidas
Además de la renuncia voluntaria, existen causas de exclusión automática que te expulsan del régimen aunque no quieras. Superar los límites de ingresos o de compras del año anterior es la más habitual, pero también lo son ejercer la actividad fuera del territorio donde aplican los módulos o que el peso de las actividades accesorias sobre la principal rebase el porcentaje permitido.
La exclusión tiene un efecto que sorprende a muchos: cuando te excluyen por superar límites, la salida no es opcional y arrastra un periodo mínimo antes de poder volver. Por eso conviene vigilar la facturación durante el año y no descubrir el problema al presentar la declaración, cuando ya no hay margen de maniobra.
Pagar por lo que no has ganado: el lado malo del régimen
El mismo mecanismo que da estabilidad puede volverse en contra. En módulos pagas por un beneficio presunto, así que si un año facturas poco o incluso pierdes dinero, la cuota no baja en proporción y puedes acabar pagando por rentas que no has ganado. Es la crítica más repetida al régimen y la razón por la que negocios con altibajos suelen salir mejor en estimación directa.
El segundo gran inconveniente es la imposibilidad de deducir gastos reales. Una inversión importante, una obra en el local o un incremento de los suministros no reducen tu tributación, mientras que en directa sí lo harían. Por eso, los negocios con costes altos (bares, comercios con mucho stock, talleres con maquinaria) tienden a beneficiarse más de la estimación directa.
¿Tus gastos reales son bajos y estables? Los módulos suelen convenir. ¿Tienes costes altos, inversiones o años irregulares? Haz números en estimación directa antes de renovar sin pensar.
Rebasar el tope en pleno ejercicio: cuándo se nota
Superar un límite durante el ejercicio no te expulsa de módulos de inmediato: los efectos de la exclusión se aplican, por regla general, al año siguiente. Es decir, terminas el ejercicio en curso tributando por módulos y, a partir del próximo, pasas obligatoriamente a estimación directa. Esto te da margen para preparar el cambio de contabilidad y de modelos de pago.
Lo que sí debes hacer es vigilar tu facturación a lo largo del año. Si ves que te acercas a los topes, conviene ir preparando el terreno: organizar los registros de gastos, hablar con tu asesor y estudiar si el paso a directa te perjudica o incluso te beneficia. Llegar a diciembre sin haberlo previsto es la principal fuente de errores.
Los fallos que más se pagan en módulos
Los topes que deciden si sigues dentro
La permanencia en módulos está condicionada a no superar una serie de umbrales de facturación y de compras. Existe un límite general de volumen de ingresos, un sublímite específico para las operaciones en las que estás obligado a expedir factura (ventas a otros autónomos o empresas) y un límite máximo de compras en bienes y servicios. Si en el año anterior rebasas alguno de esos topes, la exclusión es automática para el ejercicio siguiente.
Estos límites llevan varios años prorrogándose de forma transitoria, motivo por el cual es imprescindible confirmar las cifras exactas cada temporada. No te fíes de la cantidad que recuerdas de hace dos ejercicios: revisa el importe vigente publicado por Hacienda antes de dar por hecho que sigues dentro.
| Concepto | Qué mide | Dónde confirmarlo |
|---|---|---|
| Volumen de ingresos | Facturación total del conjunto de actividades | Orden anual de módulos |
| Ingresos con factura obligatoria | Ventas a empresas y autónomos | Sede de la Agencia Tributaria |
| Volumen de compras | Adquisiciones de bienes y servicios | Tablas oficiales del ejercicio |
| Actividades accesorias | Peso relativo sobre la actividad principal | Normativa vigente del IRPF |
Puedes estar por debajo del tope general de ingresos y aun así quedar excluido si superas el límite específico de operaciones en las que emites factura a otros profesionales o empresas. Es uno de los descuadres que más sorpresas provoca.
Los importes por unidad de módulo, los índices correctores, las reducciones y los límites cambian cada año y dependen de la actividad. Antes de calcular nada, consulta la orden de módulos vigente y las tablas oficiales en la Sede de la Agencia Tributaria.
Salir por tu cuenta: la renuncia y su letra de tres años
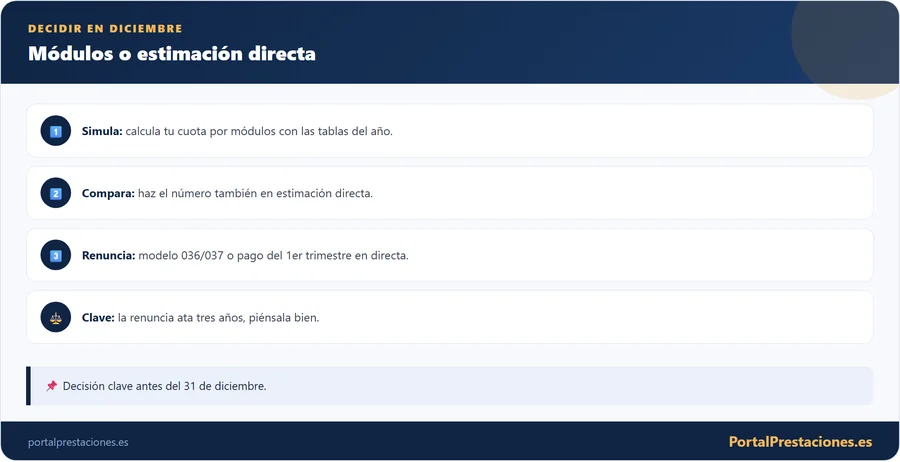
La renuncia permite salir voluntariamente de módulos y pasar a estimación directa. Se puede hacer de forma expresa, presentando el modelo 036 o 037 y marcando la opción correspondiente, o de forma tácita. Esta segunda vía es muy práctica: basta con presentar el primer pago fraccionado del año en estimación directa, con el modelo propio de esa modalidad, para entender que has renunciado.
El detalle importante es el plazo. La renuncia expresa suele hacerse hasta finales de diciembre del año anterior; la tácita, presentando en plazo el primer trimestre del nuevo ejercicio. Y hay una consecuencia que conviene tener muy presente: la renuncia produce efectos durante un periodo mínimo de tres años, transcurrido el cual se entiende prorrogada salvo que la revoques. No es una decisión reversible de un año para otro.
Al renunciar pasas de los pagos fraccionados propios de módulos a los de estimación directa. El modelo trimestral cambia, así que asegúrate de presentar el que corresponde a tu nueva modalidad para no incurrir en errores formales.
Tu epígrafe manda: quién entra en 2026
No todo el mundo puede tributar por estimación objetiva. El régimen está reservado a actividades concretas recogidas en la orden ministerial que desarrolla los módulos, entre las que suelen figurar la hostelería, el comercio minorista, el transporte, las peluquerías, pequeños talleres y algunas actividades agrícolas y ganaderas. Si tu epígrafe no aparece en esa lista, sencillamente no puedes acogerte, por muy pequeño que sea tu negocio.
Además de estar en una actividad admitida, hay que no haber renunciado al régimen ni estar excluido por superar los límites. La regla general es que si cumples los requisitos y no dices lo contrario, se entiende que sigues en módulos por defecto. Por eso conviene revisar cada diciembre si tu situación ha cambiado y si el régimen sigue siendo el más favorable.
Lo que se cree sobre los módulos y lo que pasa de verdad
Un beneficio presunto: cómo funciona el método
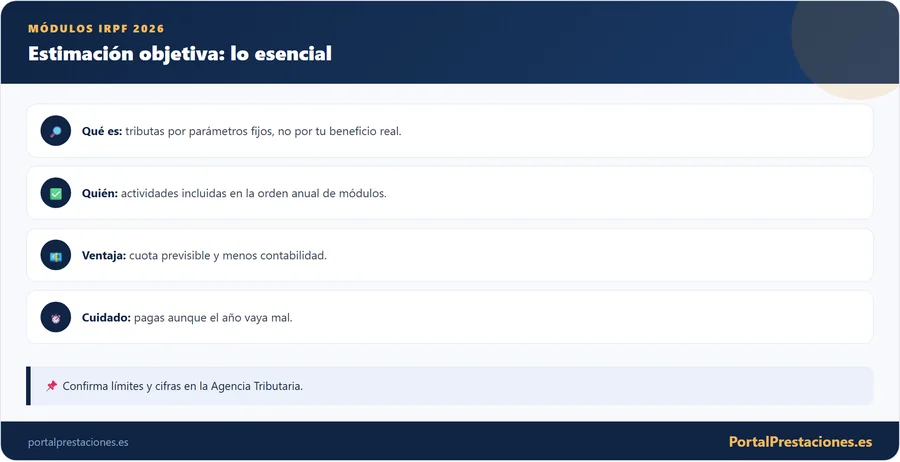
La estimación objetiva es un método de cálculo del rendimiento de determinadas actividades económicas dentro del IRPF. En lugar de mirar lo que realmente has facturado y gastado, Hacienda fija un beneficio "presunto" en función de una serie de signos, índices o módulos: el número de personas empleadas, los metros del local, la potencia eléctrica contratada, la mesa de un bar o los kilovatios de un vehículo. Cada actividad tiene sus propios parámetros publicados en una orden ministerial anual.
La lógica es de simplificación administrativa. El legislador asume que un negocio con determinadas características genera aproximadamente un beneficio, y sobre esa cifra se paga. Por eso a muchos autónomos les resulta un régimen cómodo y predecible: sabes de antemano, más o menos, cuánto vas a tributar cada trimestre, con independencia de que el año venga mejor o peor de lo esperado.
Módulos, índices y reducciones: de dónde sale tu cuota
El corazón del sistema son los módulos, que son variables físicas o económicas asignadas a cada actividad. La Agencia Tributaria publica cada año una tabla con el importe que "vale" cada unidad de módulo, y el rendimiento se obtiene multiplicando esas unidades por su valor y aplicando después una serie de índices correctores y minoraciones. No es una cuenta que debas inventar: existen fórmulas y coeficientes cerrados que se aplican de forma mecánica.
Sobre el rendimiento previo se aplican reducciones de carácter general y, en algunos casos, correcciones por circunstancias especiales como inicio de actividad o situaciones excepcionales que se aprueben para un ejercicio concreto. El resultado es el rendimiento neto que se integra en la declaración de la renta y sobre el que se calculan los pagos fraccionados trimestrales.
Los importes por unidad de módulo, los índices correctores y las reducciones cambian cada año y dependen de la actividad. Antes de calcular nada, consulta la orden de módulos vigente y las tablas oficiales en la Sede de la Agencia Tributaria.
La otra vía: tributar por beneficio real
La estimación directa es el otro gran método para calcular el rendimiento en el IRPF, y funciona de manera radicalmente distinta: tributas por tu beneficio real, es decir, ingresos menos gastos deducibles del negocio. Se divide en dos modalidades: la directa normal y la directa simplificada, que se diferencian sobre todo en el volumen de operaciones y en las obligaciones contables.
En estimación directa simplificada, pensada para negocios de tamaño más contenido, las obligaciones formales son algo más ligeras y se aplica una reducción de gastos de difícil justificación con un porcentaje y un tope que fija Hacienda. En la modalidad normal, prevista para volúmenes mayores, la contabilidad se ajusta a las exigencias del Código de Comercio. En ambos casos, si un año ganas poco, pagas poco, y si tienes pérdidas, no tributas por ese rendimiento.
Beneficio estimado contra beneficio real
La distinción esencial se resume en una frase: en módulos pagas por lo que Hacienda estima que ganas; en estimación directa pagas por lo que realmente ganas. Esta diferencia tiene consecuencias muy concretas. Si tu actividad tiene gastos bajos y márgenes altos, es posible que los módulos te dejen tributando por menos de lo que ingresas de verdad. Si, por el contrario, soportas costes elevados o atraviesas un mal año, los módulos pueden obligarte a pagar aunque apenas hayas ganado.
Otra diferencia clave está en la deducción de gastos. En estimación directa puedes descontar prácticamente todos los gastos afectos a la actividad (siempre que estén justificados y correlacionados con los ingresos), mientras que en módulos la cuota no depende de tus gastos reales, así que una factura de reparación cara o una caída de ventas no reducen lo que pagas.
| Aspecto | Estimación objetiva (módulos) | Estimación directa |
|---|---|---|
| Base del cálculo | Parámetros fijos por actividad | Ingresos reales menos gastos |
| Deducción de gastos | No influye en la cuota | Se deducen los gastos afectos |
| Previsibilidad | Alta, cuota estable | Variable según el año |
| Obligaciones contables | Más ligeras | Libros y registros más exigentes |
| Años malos | Puedes pagar aun con pérdidas | Pagas menos o nada |
Dudas rápidas de quien va en módulos
Lo que sí tiene a favor la estimación objetiva
El atractivo de la estimación objetiva es sobre todo su sencillez. No necesitas llevar una contabilidad tan detallada, los pagos trimestrales son previsibles y la gestión administrativa es más ligera, lo que reduce el tiempo y el coste de asesoría. Para un autónomo que quiere dedicar su energía al negocio y no a la burocracia, esto tiene un valor difícil de medir en euros pero muy real en el día a día.
Hay además un efecto que muchos aprecian: la tranquilidad fiscal. Como pagas una cantidad estable, no te llevas sorpresas al cerrar el ejercicio ni dependes de que las cuentas cuadren al céntimo. Y si tu negocio va bien y tus gastos son bajos, es posible que acabes tributando por menos rendimiento del que has obtenido, algo que la estimación directa no permite.
Haz la simulación antes de elegir
La forma más sensata de elegir no es la intuición, sino una simulación. Calcula tu rendimiento estimado por módulos con las tablas oficiales y, en paralelo, calcula el rendimiento real que tendrías en estimación directa restando tus gastos deducibles a tus ingresos. Compara las dos cifras y, sobre todo, piensa si tu año es representativo o excepcional.
Ten en cuenta también el coste de gestión: la estimación directa exige más contabilidad y probablemente más horas de asesoría. A veces una diferencia pequeña en la cuota se compensa con el ahorro en trámites que ofrecen los módulos. La decisión óptima combina el ahorro fiscal con el tiempo y la tranquilidad que cada régimen te aporta.
Para completar tu análisis fiscal como autónomo, te será útil repasar cómo funcionan los pagos fraccionados con el modelo 130 y qué gastos puedes deducir en estimación directa, dos piezas que cambian por completo según el régimen que elijas.
Dos negocios, dos resultados distintos
Imagina un caso habitual: una peluquería pequeña con un único puesto de trabajo, gastos moderados y facturación estable durante el año. Con esos parámetros, el rendimiento por módulos puede resultar predecible y relativamente contenido, y la comodidad de no llevar contabilidad detallada compensa. Es un perfil en el que la estimación objetiva suele encajar bien.
Ahora piensa en un bar que ha hecho una reforma cara y ha visto caer la clientela unos meses. En módulos seguiría pagando por unos parámetros fijos, como la superficie o el número de mesas, sin que la obra ni la bajada de ingresos reduzcan la cuota. En estimación directa, esos gastos serían deducibles y el mal año bajaría lo que paga. Son situaciones ilustrativas, no cálculos oficiales: cada negocio debe hacer sus propios números con las tablas del ejercicio.
Entrar en módulos: el alta y cinco comprobaciones
Para tributar por estimación objetiva desde el inicio de la actividad, la opción se marca en la declaración censal de alta, el modelo 036 o 037. Si tu actividad está incluida en la orden de módulos y no manifiestas lo contrario, el régimen se aplica por defecto, pero es recomendable dejar constancia expresa para evitar interpretaciones. Este trámite se hace antes de empezar a operar.
Si ya estás dado de alta en otra modalidad y quieres volver a módulos tras una renuncia anterior, tendrás que revocar esa renuncia dentro del plazo previsto, normalmente en el mes de diciembre anterior al ejercicio en que quieras que surta efecto. Antes de dar cualquier paso, verifica el procedimiento exacto en la Sede electrónica.
Lo que sigues debiendo aunque tributes por módulos
Aunque los módulos simplifican, no eximen de todo. Debes conservar las facturas emitidas y recibidas ordenadas por números, guardar los justificantes de los módulos aplicados (como el contrato del local o la potencia contratada) y presentar los pagos fraccionados trimestrales del IRPF en los plazos marcados, además de la declaración anual de la renta.
Si además estás en el régimen simplificado del IVA, que suele acompañar a los módulos, tendrás que llevar el registro de facturas recibidas y presentar las autoliquidaciones periódicas y el resumen anual. Estas obligaciones son más livianas que en directa, pero incumplirlas puede acarrear sanciones, así que no conviene relajarse por el hecho de tributar por módulos.
IRPF e IVA tiran del mismo carro
En la práctica, la estimación objetiva del IRPF suele ir de la mano del régimen simplificado del IVA. Ambos se coordinan: si renuncias a uno, normalmente arrastras al otro, y las exclusiones de uno afectan al segundo. Por eso la decisión de quedarte o salir de módulos no es solo una cuestión de IRPF, sino que impacta también en cómo declaras el IVA a lo largo del año.
Esta interconexión hace que merezca la pena analizar el conjunto antes de cambiar de régimen. Un cambio pensado solo para el IRPF puede tener efectos no deseados en el IVA, y viceversa. Si tienes dudas sobre cómo encaja tu caso, apóyate en un profesional y en las guías oficiales de la Agencia Tributaria antes de firmar nada.
Diciembre como fecha de corte
Diciembre es el mes clave para los autónomos en módulos. Antes de que acabe el año hay que decidir si se renuncia, si se revoca una renuncia anterior para volver al régimen o si simplemente se continúa. Como muchas de estas opciones tienen plazo hasta el 31 de diciembre, dejarlo para el último momento es arriesgado, sobre todo si necesitas asesoramiento.
La recomendación práctica es hacer la comparativa fiscal en otoño, con datos casi definitivos del año en curso, para llegar a diciembre con la decisión tomada y solo pendiente de tramitar. Recuerda que la renuncia ata durante tres años, así que la elección merece pararse a pensarla con las cifras delante y no por inercia.
Si además gestionas el IVA con el modelo 303 o el régimen simplificado, coordina ambas decisiones para que el cambio de IRPF e IVA sea coherente y no te genere descuadres en los trimestres.
Los sustos que se ven venir
Si algo enseña empezar por el peor caso es que casi todos los sustos de los módulos se pueden ver venir. Un año flojo no reduce la cuota, un tope superado te saca del régimen al año siguiente y una renuncia ata durante tres años; nada de eso ocurre de la noche a la mañana.
Apunta en el calendario una revisión en otoño: compara tu rendimiento por módulos con el que tendrías en estimación directa, mira cuánto te falta para cada límite y decide con tiempo si renuncias, revocas o sigues. Así diciembre se queda en trámite y no en urgencia. Y antes de dar el paso, confirma importes y plazos en la Sede de la Agencia Tributaria, porque cambian cada año.