
Imagina que acabas de firmar ante notario la venta de tu piso y, meses después, el borrador de la Renta te muestra una ganancia patrimonial que no esperabas. Esa escena, inventada pero muy común, explica por qué conviene saber cómo declarar la venta de una vivienda en la Renta 2026 antes de firmar y no después.
Vender casi nunca sale gratis ante Hacienda: la diferencia entre lo que pagaste y lo que cobras tributa en el IRPF, y de cómo hagas el cálculo y de las exenciones que te correspondan depende pagar varios miles de euros o nada. Aquí recorremos la resta que da la ganancia, las exenciones, la plusvalía municipal (un impuesto distinto) y el caso del vendedor no residente. Todas las cifras son orientativas: contrástalas siempre en la Agencia Tributaria.
La tarde de la firma y lo que Hacienda ve en ella
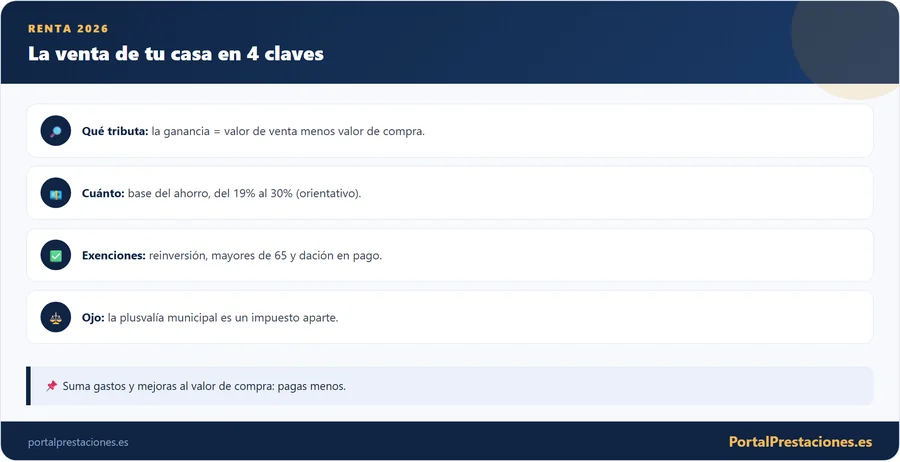
La venta de un inmueble genera, a ojos de la ley, una alteración en el patrimonio del contribuyente. Si el resultado es positivo (has vendido por más de lo que te costó, en términos fiscales), Hacienda considera que has obtenido una ganancia patrimonial y esa ganancia se integra en la declaración del año en que se produce la transmisión.
Esto ocurre con casi cualquier inmueble: una segunda residencia, un local, una plaza de garaje o un piso heredado que después vendes. La vivienda habitual también tributa por regla general, aunque es precisamente ahí donde entran en juego las exenciones más potentes, que pueden dejar la ganancia sin gravamen. Por eso conviene saber en qué situación estás antes de firmar la venta, no después.
La venta se declara en el ejercicio en que se transmite el inmueble. Si vendes en 2025, lo declaras en la campaña de la Renta que se presenta en 2026. Anticiparte a las exenciones antes de vender es mucho más eficaz que intentar arreglarlo cuando ya has firmado.
Dos cifras y una resta: así se fabrica la ganancia
La ganancia patrimonial es, en esencia, la diferencia entre lo que has ingresado al vender (valor de transmisión) y lo que te costó adquirir el inmueble (valor de adquisición). La fórmula básica es sencilla de enunciar: ganancia = valor de transmisión − valor de adquisición. La complejidad está en calcular bien cada uno de esos dos valores, porque no se trata solo del precio que aparece en las escrituras.
Cuanto mejor documentes el valor de adquisición (con todos los gastos y mejoras que la ley permite añadir), menor será la ganancia y menos pagarás. Al revés, del valor de transmisión puedes restar los gastos inherentes a la venta. Por eso guardar facturas y justificantes desde el primer día es una de las decisiones que más dinero ahorra a la hora de declarar.
El día que compraste pesa más de lo que imaginas
El valor de adquisición es cuánto te costó realmente hacerte con la vivienda, y suma bastante más que el precio que consta en la escritura de compra. A ese precio se le añaden los gastos y tributos que pagaste al comprar y que estén debidamente justificados: notaría, registro, gestoría y los impuestos que gravaron la operación.
En una compra de segunda mano, el impuesto habitual es el ITP (Impuesto de Transmisiones Patrimoniales); en vivienda nueva, el IVA y el impuesto de Actos Jurídicos Documentados. Todos esos importes se suman al precio para elevar el valor de adquisición. Si la vivienda la recibiste por herencia o donación, el valor de adquisición será el que se declaró a efectos del Impuesto de Sucesiones y Donaciones, más los gastos y el impuesto pagado.
| Concepto | ¿Suma al valor de adquisición? |
|---|---|
| Precio de compra en escritura | Sí, es la base |
| ITP, IVA o AJD pagados | Sí |
| Notaría, registro y gestoría | Sí, con factura |
| Obras de mejora justificadas | Sí |
| Gastos de conservación y reparación | No (son mantenimiento) |
El día de la venta: lo que puedes descontar del precio
El valor de transmisión es el importe por el que vendes, pero minorado en los gastos y tributos que asumes tú como vendedor y que estén ligados a la operación. No es simplemente el precio de la escritura de venta: puedes descontar aquello que has tenido que pagar para poder vender.
Entre esos gastos deducibles del valor de transmisión suelen estar la comisión de la inmobiliaria, el coste del certificado energético, y la plusvalía municipal cuando la paga el vendedor, entre otros. Restar correctamente estos importes reduce la ganancia y, por tanto, el impuesto. De nuevo, la clave es conservar todas las facturas a tu nombre.
Vendes por 250.000 euros y pagas 7.500 de comisión inmobiliaria y 1.500 de plusvalía municipal. Tu valor de transmisión no serían 250.000, sino 241.000 euros. Es un ejemplo con cifras redondas para entender el mecanismo; cada venta tiene sus propios gastos justificados.
La reforma de la cocina, ¿suma o no suma?
Uno de los puntos que más confusión genera es qué obras se pueden sumar al valor de adquisición. La ley distingue entre mejoras o ampliaciones, que sí se suman, y los gastos de conservación y reparación, que no. La diferencia está en si la obra aumenta la vida útil, la superficie o el valor del inmueble, o si simplemente lo mantiene en buen estado.
Sumarían, por ejemplo, una ampliación de metros, cerrar una terraza, instalar por primera vez el aire acondicionado o una reforma integral que transforma la vivienda. No sumarían pintar, cambiar la caldera averiada por otra igual o arreglar una fuga: eso es mantenimiento. Ante la duda sobre una obra concreta, conviene contrastar el criterio con la Agencia Tributaria, porque la calificación no siempre es evidente.
Solo puedes añadir una mejora al valor de adquisición si tienes la factura a tu nombre que la acredite. Una reforma cara sin justificantes es, a efectos fiscales, como si no existiera. Archívalas junto a las escrituras desde el día que las pagas.
Lo que todo el mundo pregunta al vender el piso
Cada euro de ganancia paga por tramos
La ganancia patrimonial por la venta de una vivienda no tributa en la base general (la de los sueldos), sino en la base imponible del ahorro, junto con dividendos, intereses y otras ganancias por venta de activos. Esta base tiene su propia escala de tipos, distinta y por lo general más baja que la de las rentas del trabajo.
La escala del ahorro es progresiva por tramos: cada porción de la ganancia tributa a su tipo correspondiente, no toda al tipo del último tramo. Los porcentajes se han actualizado en los últimos ejercicios, con una subida en el tramo más alto. Como estos tipos pueden cambiar de un año a otro, es imprescindible confirmarlos para el ejercicio concreto en la sede de la Agencia Tributaria.
| Tramo de la base del ahorro (orientativo) | Tipo aplicable (orientativo) |
|---|---|
| Hasta 6.000 € | 19% |
| De 6.000 € a 50.000 € | 21% |
| De 50.000 € a 200.000 € | 23% |
| De 200.000 € a 300.000 € | 27% |
| Más de 300.000 € | 30% |
Estos tramos y porcentajes son orientativos y corresponden a la escala vigente en las últimas campañas; la subida del último tramo se introdujo por norma reciente. Verifica siempre los tipos exactos del ejercicio que vas a declarar en la fuente oficial antes de hacer cuentas definitivas.
Un piso vendido, las cuentas a la vista
Imagina una segunda vivienda comprada hace años por 150.000 euros, con 12.000 euros de gastos e impuestos de compra, y una reforma de mejora de 18.000 euros con factura. Su valor de adquisición sería de 180.000 euros. Se vende ahora por 260.000 euros, con 9.000 euros de gastos de venta, así que el valor de transmisión es de 251.000 euros.
La ganancia patrimonial sería de 71.000 euros, que se reparte por tramos de la base del ahorro: una parte al 19%, otra al 21% y la última al 23%, según la escala. El resultado es una cuota muy inferior a aplicar un único tipo alto a todo. Es un ejemplo ilustrativo con cifras redondas; tu resultado dependerá de tus importes reales y de la escala del ejercicio.
¿Cuál de estas escenas se parece a la tuya?
Cambiar de casa sin pagar: la reinversión
Si vendes tu vivienda habitual y destinas el dinero obtenido a comprar otra vivienda habitual, la ganancia puede quedar exenta de tributar, total o parcialmente. Es la exención más utilizada por quien cambia de casa. Para aplicarla, el inmueble vendido debe haber sido tu residencia habitual y la nueva también debe cumplir esa condición.
La reinversión debe hacerse dentro de un plazo determinado (habitualmente dos años, antes o después de la venta) y la exención es proporcional: si reinviertes todo el importe obtenido, la ganancia queda totalmente exenta; si reinviertes solo una parte, la exención es parcial. Los plazos, condiciones y el modo de reflejarlo en la declaración deben confirmarse en la Agencia Tributaria, porque los detalles marcan la diferencia.
Si compras la nueva vivienda con préstamo, cuenta como reinversión el importe que efectivamente destinas, no solo la entrada. Puedes ampliar cómo funciona la financiación y sus efectos fiscales en la guía sobre la deducción por vivienda habitual y la hipoteca.
Los 65 años, la llave que abre la exención más generosa
Los contribuyentes de 65 años o más que venden su vivienda habitual no tributan por la ganancia patrimonial obtenida, sin necesidad de reinvertir el dinero en otra vivienda. Es una de las exenciones más generosas del IRPF y libera por completo esa plusvalía del impuesto.
Para aplicarla, la vivienda debe ser la habitual en el momento de la venta o haberlo sido en cualquier día de los dos años anteriores a la transmisión. Ojo: si lo que se vende es una segunda residencia, esta exención por edad no se aplica y la ganancia sí tributa, salvo que se acuda a la vía de la renta vitalicia. La condición de vivienda habitual es, por tanto, decisiva.
En una vivienda en gananciales, el requisito de los 65 años se valora en cada cónyuge por su parte. Si uno tiene 65 y el otro no, la exención puede aplicarse solo a la mitad correspondiente al mayor. Contrasta tu caso concreto antes de dar la ganancia por exenta.
Vender la casa de la playa y convertir el dinero en renta vitalicia
Existe una segunda exención para mayores de 65 años que no exige que lo vendido sea la vivienda habitual: si destinas el importe obtenido a constituir una renta vitalicia asegurada a tu favor, la ganancia queda exenta. Esto permite, por ejemplo, vender una segunda residencia sin tributar por la plusvalía.
Esta vía tiene límites y plazos: la reinversión en la renta vitalicia debe hacerse en un plazo corto desde la venta (habitualmente seis meses) y existe un importe máximo que puede beneficiarse de la exención. Superado ese tope, la parte restante tributa como ganancia. Al ser un producto financiero con condiciones específicas, conviene combinar el asesoramiento fiscal con el de la entidad que ofrece la renta vitalicia.
Cuando la casa se entrega al banco
Cuando una persona entrega su vivienda habitual al banco para saldar la deuda hipotecaria (la llamada dación en pago) o la pierde en una ejecución hipotecaria, la ganancia patrimonial que pudiera generarse está exenta de IRPF, siempre que se cumplan los requisitos previstos: que sea la vivienda habitual y que el propietario no disponga de otros bienes suficientes para pagar la deuda.
Es una medida pensada para no castigar fiscalmente a quien ya está pasando por una situación económica difícil. Los requisitos exactos y la forma de acreditarlos deben consultarse en la normativa vigente, porque hay matices sobre qué se considera vivienda habitual y qué patrimonio se tiene en cuenta.
La venta que sale mal también se declara
No siempre se gana al vender. Si el valor de transmisión es inferior al de adquisición, se genera una pérdida patrimonial. Esa pérdida no se pierde a efectos fiscales: se puede compensar con otras ganancias de la base del ahorro obtenidas en el mismo ejercicio y, si sobra, arrastrarse a los ejercicios siguientes dentro de los límites que fija la ley.
Por eso, aunque la venta haya salido mal, hay que declararla igualmente: reflejar la pérdida puede reducir lo que pagas por otras ganancias (por ejemplo, por la venta de acciones o fondos). Consulta en la Agencia Tributaria los porcentajes y plazos de compensación aplicables, porque han variado en distintas campañas.
Los tropiezos que repiten quienes venden
El piso de toda la vida: coeficientes para compras de antes de 1994
Para los inmuebles adquiridos antes del 31 de diciembre de 1994, existe un régimen especial de coeficientes de abatimiento que puede reducir la parte de la ganancia generada hasta cierta fecha. Es una reliquia normativa que aún beneficia a quien vende viviendas muy antiguas.
Este régimen tiene límites (se aplica hasta un valor de transmisión máximo por contribuyente a lo largo de su vida) y un cálculo específico que conviene dejar en manos de un profesional o del propio programa de ayuda. Si tu vivienda es de antes de 1994, no lo pases por alto: puede rebajar notablemente el impuesto. Confirma su aplicación y límites en la Agencia Tributaria.
El ayuntamiento llama a otra puerta: la plusvalía municipal
Uno de los errores más frecuentes es confundir la tributación de la venta en el IRPF con la plusvalía municipal. Son dos impuestos independientes, con administraciones distintas, bases de cálculo distintas y plazos distintos. El IRPF es estatal y grava la ganancia total; la plusvalía municipal (IIVTNU) es un tributo local que cobra el ayuntamiento y grava solo el aumento de valor del suelo urbano.
Por vender una misma vivienda puedes tener que pagar ambos impuestos, cada uno por su lado. Las exenciones del IRPF (mayores de 65, reinversión) no se aplican a la plusvalía municipal, que se rige por sus propias reglas municipales. Entenderlo evita sorpresas: liquidar bien uno no te libera del otro.
| IRPF (ganancia patrimonial) | Plusvalía municipal (IIVTNU) | |
|---|---|---|
| Quién lo cobra | Agencia Tributaria (Estado) | Ayuntamiento |
| Qué grava | La ganancia total de la venta | El aumento de valor del suelo |
| Cuándo se paga | En la declaración de la Renta | Poco después de la venta |
| Exenciones por edad/reinversión | Sí | No |
Cuánto reclama el ayuntamiento y cómo se calcula
La plusvalía municipal depende del valor catastral del suelo, de los años que hayas sido propietario y del método de cálculo elegido, además del tipo que fije cada ayuntamiento (con un máximo legal). Desde la reforma del impuesto, el contribuyente puede escoger entre dos métodos y quedarse con el que le resulte menos gravoso.
Un punto importante: si no ha habido aumento de valor del suelo (has vendido por menos de lo que compraste), no se debe pagar plusvalía municipal, aunque tendrás que declararlo y acreditarlo ante el ayuntamiento. Los coeficientes y tipos se actualizan periódicamente y varían mucho de un municipio a otro, así que la cifra exacta hay que consultarla en tu ayuntamiento.
La plusvalía municipal tiene un plazo de presentación corto tras la venta (habitualmente 30 días hábiles en las transmisiones entre vivos). No esperes a la Renta: se gestiona aparte y cuanto antes. Consulta el plazo y el procedimiento en la sede electrónica de tu ayuntamiento.
Por vender la misma vivienda puedes tener que pagar el IRPF al Estado y la plusvalía municipal al ayuntamiento, cada uno por su lado. Las exenciones del IRPF por edad o reinversión no se aplican a la plusvalía municipal.
Si el vendedor vive fuera: la retención del 3%
Cuando el vendedor no reside fiscalmente en España, las reglas cambian. El comprador está obligado a retener el 3% del precio de venta e ingresarlo en Hacienda como pago a cuenta del impuesto que corresponde al vendedor no residente. Es una garantía para asegurar que el no residente cumple con sus obligaciones fiscales en España.
El vendedor no residente debe después presentar el modelo 210 para liquidar la ganancia obtenida; si el 3% retenido supera lo que realmente debía pagar, puede solicitar la devolución del exceso. Este procedimiento es específico y suele requerir asesoramiento, sobre todo por los plazos y por la documentación que exige acreditar el valor de adquisición.
Lo que determina esta retención es la residencia fiscal, no el país del que seas nacional. Un español que vive fuera y no es residente fiscal en España también queda sujeto a la retención del 3%. Consulta tu situación concreta en la Agencia Tributaria.
Los números del trámite de un vistazo
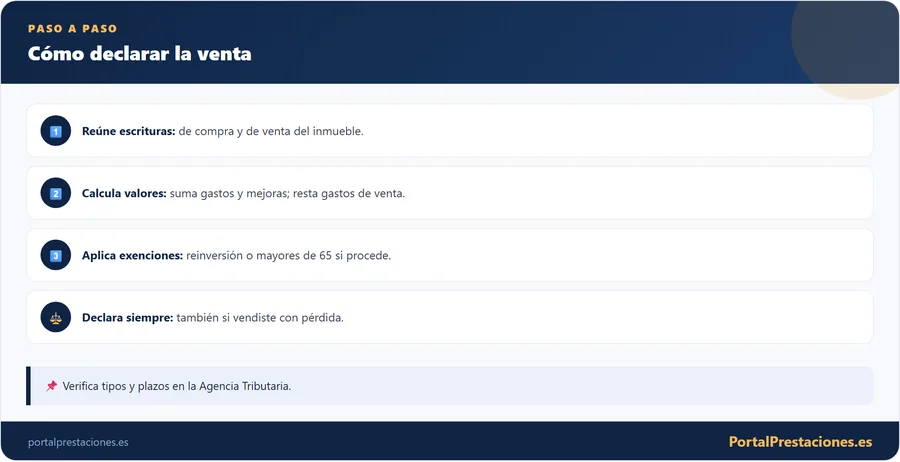
Llega la campaña de la Renta: seis pasos para declarar la venta
La ganancia (o pérdida) por la venta se declara en el apartado de ganancias y pérdidas patrimoniales de la declaración del IRPF, dentro de la base del ahorro. Se hace en la campaña de la Renta del año siguiente al de la venta, en los plazos generales que fija Hacienda cada año.
Si detectas después que declaraste mal la venta (por ejemplo, olvidaste sumar una mejora o aplicar una exención), no te quedes de brazos cruzados: se puede corregir. Tienes los pasos en la guía sobre cómo rectificar la declaración de la Renta.
Declarar solo o en pareja, y por qué conviene simular
La forma en que declaras también afecta al resultado cuando hay una ganancia por la venta de una vivienda, sobre todo en matrimonios y parejas con hijos. Al integrarse la ganancia en la base del ahorro, la opción por tributación conjunta o individual puede cambiar el resultado final según el resto de rentas de cada miembro.
No hay una respuesta única: conviene simular las dos modalidades antes de presentar. El propio programa de la Agencia Tributaria permite comparar el resultado. Puedes profundizar en las diferencias en la guía sobre declaración conjunta o individual, que ayuda a decidir en cada caso.
La carpeta que te salva ante una comprobación
La mejor defensa ante una comprobación de Hacienda es la documentación. Conserva las escrituras de compra y de venta, todas las facturas de gastos e impuestos de ambas operaciones, los justificantes de las obras de mejora y, si procede, la documentación que acredite la exención (por ejemplo, la compra de la nueva vivienda habitual).
Guarda estos papeles durante varios años tras la venta, porque Hacienda dispone de un plazo para revisar y regularizar. Un archivo ordenado con todo el histórico del inmueble es lo que permite defender un valor de adquisición alto y, con él, una ganancia menor. Sin justificantes, esos importes no cuentan.
Otra vez en la notaría, con los deberes hechos
Vuelve por un momento a la mesa de la notaría, pero con otro guion. Esta vez llevas una carpeta con las escrituras de compra, las facturas de las obras y el recibo de la comisión, y sabes de antemano si tu piso cuenta como vivienda habitual, si te acercas a los 65 y si piensas reinvertir.
Esa preparación cambia el final de la historia: el borrador no trae sorpresas y te queda margen para elegir entre declarar solo o en conjunto. Apunta además en el calendario la plusvalía municipal, que corre por su cuenta y con otro reloj. Y antes de dar una cifra por buena, cotéjala con los tipos y plazos del ejercicio en la sede de la Agencia Tributaria o con un asesor fiscal, porque los porcentajes de este artículo son orientativos y la norma puede haber cambiado.