
Elegir entre declaración conjunta o individual puede suponer varios cientos de euros de diferencia, y casi nadie mira la otra opción antes de dar a presentar. Mucha gente repite la del año pasado por inercia o acepta la que trae el borrador, y paga de más sin enterarse.
El motivo de que el resultado cambie es la reducción por tributación conjunta: según cómo se reparta el dinero en tu hogar, pesa más o menos que el salto a un tramo más alto del IRPF. Empezamos por los números y por un ejemplo, y después vemos quién puede declarar junto a quién, cuándo gana cada modalidad y cómo comprobarlo en Renta Web con tus datos antes de decidir.
Dos matrimonios, el mismo país y resultados opuestos
Pensemos en dos matrimonios. En el primero, solo trabaja uno (el otro no tiene ingresos): al hacer la conjunta, suman sus rentas pero aplican la reducción por tributación conjunta, y el resultado es más favorable que dos individuales (una de ellas casi vacía). En el segundo, ambos ganan sueldos altos y parecidos: sumarlos en la conjunta los llevaría a un tipo más alto, así que les compensa la individual, tributando cada uno por lo suyo.
Mismo país, mismas reglas, resultados opuestos: todo depende del reparto de ingresos. Por eso no existe una respuesta general, solo la que sale de comparar tu caso concreto en Renta Web.
La reducción que inclina la balanza
El principal atractivo de la declaración conjunta es una reducción en la base imponible que se aplica precisamente por tributar de forma conjunta, y que es distinta según el tipo de unidad familiar (matrimonio o monoparental). Esta reducción es lo que, en muchos casos, hace que la conjunta salga a cuenta.
Como las cifras concretas de esta reducción y de los mínimos se actualizan, no te quedes con un número fijo: lo importante es saber que existe y que puede inclinar la balanza hacia la conjunta cuando los ingresos están muy desequilibrados entre los cónyuges. Confirma los importes vigentes en la Agencia Tributaria.
Cuatro datos para tener a mano
Una elección que se renueva cada año
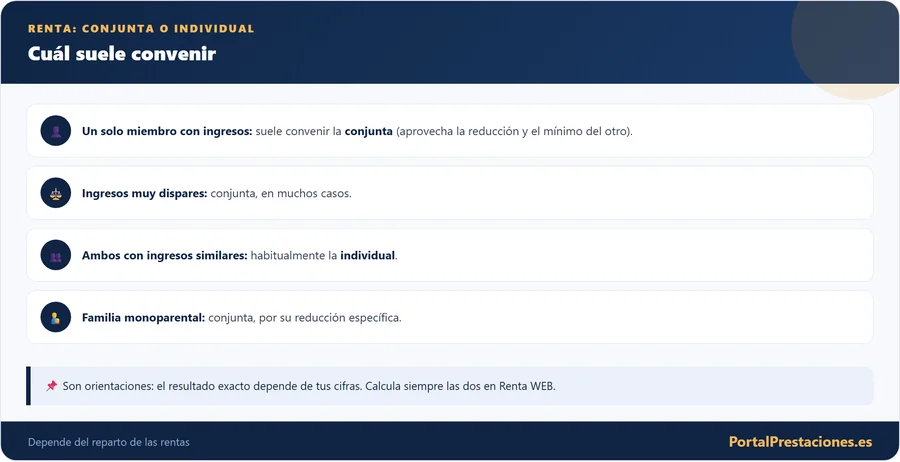
En la declaración individual, cada miembro de la familia presenta su propia renta con sus ingresos y deducciones. En la declaración conjunta, todos los miembros de la unidad familiar suman sus ingresos en una única declaración. La clave está en que Hacienda te deja elegir cada año la que más te convenga, y esa elección puede cambiar de un ejercicio a otro según tu situación.
Es una decisión que se toma año a año: no estás obligado a mantener la misma opción del ejercicio anterior. Por eso conviene compararlas siempre antes de presentar, porque un cambio en los ingresos o en la familia puede hacer que este año te convenga lo contrario que el pasado.
Cinco situaciones tipo y quién suele salir ganando
| Situación | Qué suele convenir |
|---|---|
| Un sueldo y el otro sin ingresos | Conjunta |
| Dos sueldos altos y parecidos | Individual |
| Familia monoparental con hijos | A menudo conjunta (reducción propia) |
| Uno gana bastante y el otro muy poco | Suele ganar la conjunta |
| Ambos con ingresos medios-altos | Suele ganar la individual |
Son tendencias, no reglas absolutas: el resultado exacto depende de tus deducciones, tu comunidad autónoma y tu situación concreta. Por eso la única forma de estar seguro es comparar los dos cálculos con tus datos reales.
Los casos en que la conjunta sale a cuenta
La declaración conjunta tiende a compensar cuando hay un fuerte desequilibrio de ingresos en la pareja:
La lógica es que la reducción por conjunta 'compensa' el hecho de sumar ingresos. Cuando uno de los dos aporta poco o nada, esa reducción pesa más que el efecto de acumular rentas, y el resultado global es más favorable.
Dudas rápidas antes de decidir
Dos sueldos parecidos: por qué suele ganar la individual
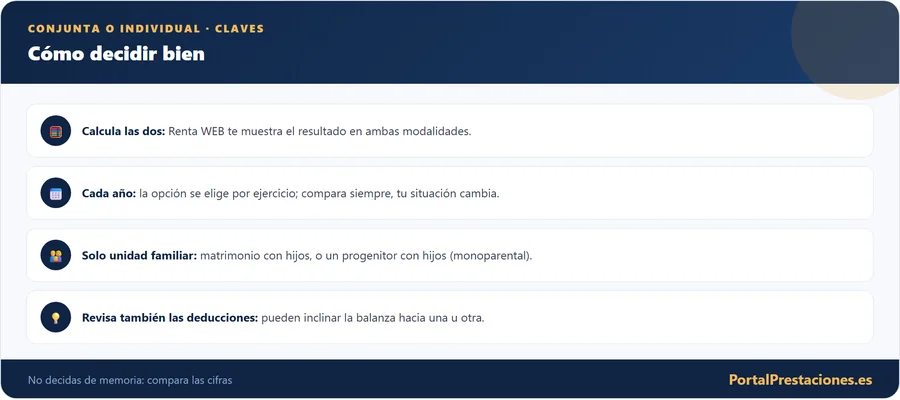
La declaración individual tiende a ganar cuando ambos miembros tienen ingresos relevantes. Al sumar dos buenos sueldos en la conjunta, el total puede subir a tramos más altos del IRPF (que es progresivo), y ese salto suele superar el beneficio de la reducción por conjunta.
Por eso, en parejas en las que los dos trabajan y ganan cantidades similares, casi siempre compensa la individual: cada uno tributa por lo suyo sin arrastrar al otro a un tipo más alto. También puede convenir la individual cuando uno tiene rentas que se gravan de forma específica o pérdidas que le interesa compensar por separado.
Quién puede declarar junto a quién
Solo puede hacer declaración conjunta quien forma una unidad familiar, y la ley define dos tipos:
| Tipo de unidad familiar | Quiénes la forman |
|---|---|
| Matrimonio | Los dos cónyuges y los hijos menores (o mayores incapacitados) que convivan |
| Monoparental | Uno de los progenitores (en separación/divorcio o sin vínculo matrimonial) con los hijos que convivan con él |
Un matiz importante: las parejas de hecho no casadas no pueden hacer declaración conjunta entre sí; solo uno de ellos puede formar unidad familiar monoparental con los hijos. Y nadie puede formar parte de dos unidades familiares a la vez. Estas reglas condicionan directamente qué opciones tienes.
Las parejas de hecho no casadas no pueden hacer declaración conjunta entre sí. Solo uno de los miembros puede formar unidad familiar monoparental con los hijos, y nadie puede formar parte de dos unidades familiares a la vez.
Hijos y custodia compartida: quién los declara
En caso de separación o divorcio, la unidad familiar la forma el progenitor con quien conviven los hijos, que puede optar por la conjunta monoparental. Cuando hay custodia compartida, la cosa se complica: los hijos solo pueden incluirse en una declaración conjunta, así que los progenitores deben ponerse de acuerdo sobre quién los declara ese año (habitualmente, se turnan o lo pactan según convenga).
Incluir a los hijos en la conjunta no es lo mismo que aplicar el mínimo por descendientes, que en custodia compartida suele prorratearse al 50 % entre ambos progenitores en sus declaraciones individuales. Conviene tener claras estas reglas para no duplicar ni perder beneficios fiscales.
Cuando la inercia sale cara
La elección conjunta/individual es una de las que más ahorro (o sobrecoste) genera, y también una de las que más se hace 'por inercia'. Repetir la opción del año pasado sin comparar, o dejar que el borrador la elija por ti, puede hacerte pagar de más sin necesidad.
Otro error frecuente es olvidar que, una vez presentada y pasado el plazo, la opción elegida no siempre se puede cambiar libremente. Por eso lo sensato es decidirlo con calma antes de presentar, comparando las dos cifras, y no arrepentirse después.
Pasado el plazo, la opción elegida no siempre se puede cambiar libremente. Compara las dos cifras en Renta Web antes de dar a presentar y no dejes que el borrador elija por ti.
Por qué conviene comparar cada año
A la hora de hacer la renta hay un consejo sencillo pero valioso: compararlas siempre. Se puede acabar pagando de más durante años por presentar 'como siempre' la conjunta (o la individual) sin mirar la otra opción, y descubrir una diferencia notable el día que se comparan. La renta cambia con los ingresos, así que lo que convino un año puede no convenir el siguiente.
También es común la sorpresa de las familias monoparentales al descubrir su reducción específica, y la de las parejas con dos buenos sueldos al comprobar que la individual les ahorra por no sumar en tramos altos. La conclusión compartida: dos minutos comparando en Renta Web pueden valer varios cientos de euros.
Calcula las dos versiones en Renta Web, paso a paso
La buena noticia es que no tienes que adivinarlo: el propio programa Renta Web de la Agencia Tributaria te permite ver el resultado de ambas modalidades con tus datos, para que elijas la que te sale mejor antes de presentar.
Renta Web te enseña las dos cifras: no presentes sin comparar. Un par de clics pueden suponer varios cientos de euros de diferencia. Y recuerda que la elección es solo para este año: el que viene, vuelve a comparar.
Tropiezos habituales a la hora de elegir
Haz tu propia cuenta
La cuenta que de verdad importa es la tuya, no la del vecino ni la del año pasado. Cuando termines de leer, abre Renta Web con los datos de este ejercicio, mira el resultado individual de cada miembro y compáralo con el conjunto. Si el reparto de ingresos en casa es muy desigual, o eres progenitor con hijos a cargo, es probable que la conjunta te salga mejor; si los dos aportáis sueldos parecidos, lo normal es que gane la individual. Pero lo dirán los números, no la costumbre.
Apunta las dos cifras y quédate con la que mejor resultado te dé. El año que viene, cuando cambien los ingresos o la familia, repite la comparación desde cero.
Lee también
- Mínimo por descendientes 2026: cuánto desgrava cada hijo
- IMV y declaración de la renta 2026: ¿hay que declararlo?
- Deducciones autonómicas de la renta 2026: qué desgravar
- Declaración de la renta de jubilados y pensionistas 2026