
Hay dos tipos de error al presentar la renta, y los dos se corrigen con el mismo trámite. En un rincón están los fallos que te hacen pagar de más, como una deducción olvidada. En el otro, los que te hacen declarar de menos, como un segundo pagador que no incluiste. Rectificar la declaración de la renta es posible en ambos casos, y desde la campaña de la Renta 2024 se hace por una sola vía: la autoliquidación rectificativa dentro de Renta Web.
Lo que cambia de un caso a otro no es el procedimiento, sino lo que te juegas. Si el error te perjudicaba, tienes derecho a recuperar lo pagado de más. Si declaraste de menos, corregirlo tú antes de que te reclamen evita la sanción y deja, como mucho, un recargo. Tienes cuatro años para hacerlo, y esta guía enfrenta los dos escenarios para que veas en qué esquina estás.
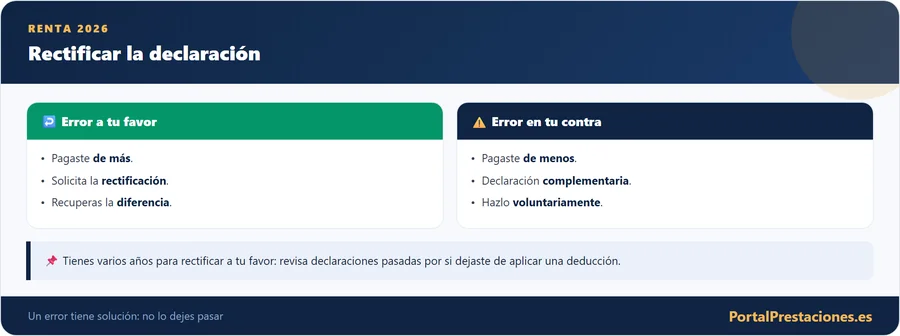
Dos tipos de error, dos finales distintos
- Casos típicos: una deducción autonómica olvidada, las cuotas sindicales o colegiales, una pérdida patrimonial sin declarar
- El resultado de la rectificativa baja o pasa a devolver
- Si ya habías ingresado, nace tu derecho a que te devuelvan la diferencia
- Puede corresponderte el abono de intereses de demora
- Si corriges a tu favor, no hay recargo
- Casos típicos: un segundo pagador, ingresos de un trabajo esporádico, el rescate de un plan de pensiones, rendimientos del extranjero
- El resultado de la rectificativa sube y tendrás que ingresar la diferencia
- Dentro del plazo de campaña no hay recargo
- Fuera de campaña y por iniciativa propia: recargo, pero sin sanción
- Si te descubre Hacienda primero: importe, recargo y posible sanción
Esquina azul: el error que te hace pagar de más
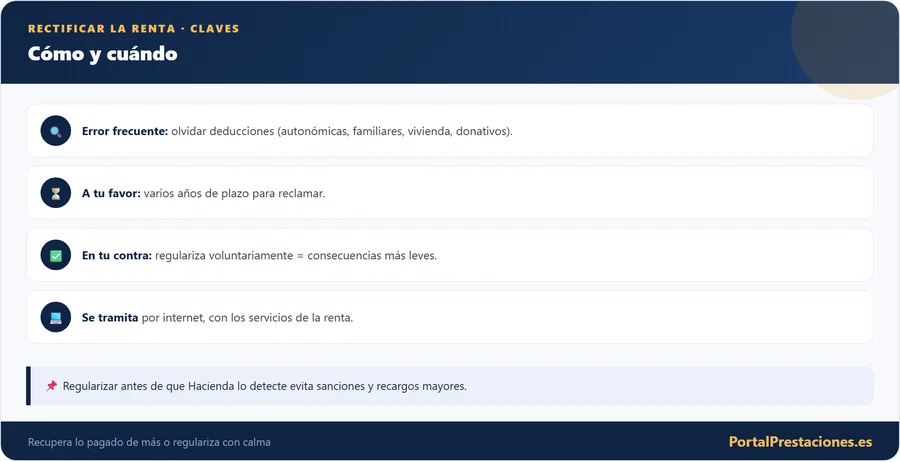
Este es el escenario más agradable: pagaste de más o dejaste de aplicarte algo que te correspondía. Ocurre continuamente. Olvidaste una deducción autonómica, no incluiste las cuotas sindicales o colegiales, no restaste los gastos deducibles de un alquiler que declaras, o no aplicaste una deducción por maternidad o por familia numerosa a la que tenías derecho.
También es muy típico en el terreno de la inversión: una pérdida patrimonial no declarada que podría haberte compensado ganancias, o una retención soportada que no llegaste a consignar. En estos casos la rectificativa hace que el resultado baje, y si ya habías ingresado, nace tu derecho a que te devuelvan la diferencia.
Las pérdidas patrimoniales pendientes se pueden compensar con ganancias de ejercicios siguientes, pero no de forma indefinida: el margen habitual para aprovecharlas es de cuatro años. Si detectas una pérdida sin declarar, rectifica cuanto antes.
Esquina roja: declaraste de menos y ahora te toca ingresar
El caso opuesto es igual de frecuente y bastante más delicado: declaraste de menos. Puede ser que se te olvidara un segundo pagador, unos ingresos de un trabajo esporádico, el rescate de un plan de pensiones o unos rendimientos del extranjero que tu bróker no comunicó correctamente. En estos supuestos el resultado de la rectificativa sube y tendrás que ingresar la diferencia.
Aquí conviene actuar con rapidez por un motivo muy concreto: si tú mismo detectas y corriges el error antes de que Hacienda te reclame, evitas una sanción y solo asumes, en su caso, un recargo. Si es la Administración quien lo descubre primero, además del importe dejado de ingresar te expones a una sanción tributaria que puede ser considerable.
Corregir voluntariamente casi siempre sale más barato que esperar a que te llegue una carta de la Agencia Tributaria. La rectificativa "a tiempo" es tu mejor herramienta para regularizar sin sustos.
Los tropiezos que te devuelven al cuadrilátero
Antes de rectificar, vale la pena reconocer los fallos que más se repiten. Muchos de ellos son evitables con una simple revisión final, y otros justifican por sí solos una rectificativa. Despliega cada uno para ver de qué se trata:
Complementaria contra rectificación: un combate que se resolvió por unificación
Aunque hoy todo se canaliza a través de la rectificativa, entender la distinción histórica te ayuda a saber qué está pasando por debajo cuando corriges. La declaración complementaria servía para pagar más (error a favor de Hacienda) y la solicitud de rectificación para pedir una devolución (error a tu favor). El nuevo sistema absorbe ambas, pero las consecuencias económicas siguen dependiendo del sentido de tu error.
| Aspecto | Antigua complementaria | Antigua rectificación | Hoy (rectificativa) |
|---|---|---|---|
| A quién beneficiaba el error | A ti (declaraste de menos) | A Hacienda (pagaste de más) | Cualquiera de los dos |
| Cómo se presentaba | Nuevo modelo 100 con más deuda | Escrito de solicitud | Modelo 100 corregido, casilla de rectificativa |
| Resultado típico | A ingresar | A devolver | A ingresar o a devolver, según el caso |
| Posibles recargos | Sí, si es fuera de plazo | No | Sí, solo cuando ingresas fuera de plazo |
| Resolución | Inmediata | Debía resolverla la AEAT | Inmediata en la mayoría de casos |
Dicho de otro modo: la etiqueta ha cambiado, pero si te toca pagar de más tarde de lo debido, sigue habiendo recargos; y si te toca cobrar, sigues teniendo derecho a la devolución con sus intereses cuando procede. Lo que ha desaparecido es la burocracia de elegir el trámite correcto.
Del doble sistema al trámite único de la campaña 2024
Durante años convivieron dos caminos distintos para tocar una declaración ya presentada, y elegir mal significaba perder tiempo o incluso dinero. Desde la campaña de la Renta 2024, la Agencia Tributaria ha implantado un sistema único: la autoliquidación rectificativa. Ya no tienes que decidir si presentas una complementaria o si solicitas una rectificación por escrito; el propio programa Renta Web se encarga de encaminar tu corrección.
El cambio no es solo de nombre. Antes, cuando el error te perjudicaba, había que redactar una solicitud de rectificación y esperar a que un funcionario la resolviera. Ahora, en la mayoría de los casos, vuelves a entrar en tu declaración, corriges el dato y marcas una casilla. Es más ágil, aunque conviene entender bien qué estás haciendo antes de pulsar el botón.
Desde la Renta 2024 corriges cualquier error (te beneficie o beneficie a Hacienda) con el mismo trámite: la autoliquidación rectificativa dentro de Renta Web.
Una sola vía para dos situaciones: la autoliquidación rectificativa
La autoliquidación rectificativa es el procedimiento que unifica lo que antes eran dos vías separadas: la declaración complementaria (para corregir a favor de Hacienda) y la solicitud de rectificación (para corregir a tu favor). Ahora ambas situaciones se resuelven presentando de nuevo el modelo 100 corregido y marcando la casilla que identifica la declaración como rectificativa.
La gran ventaja es que no tienes que acertar de antemano con la naturaleza del error. Introduces la corrección, el sistema recalcula el resultado y te indica si sale a ingresar o a devolver. Tampoco hay límite en el número de rectificativas que puedes presentar: si detectas otro fallo más adelante, vuelves a repetir el proceso sobre la última versión válida.
Otra diferencia relevante frente al sistema antiguo es la inmediatez. Cuando el resultado de la rectificativa te es favorable, ya no dependes de que alguien apruebe manualmente tu solicitud en cada caso: la corrección tiene efectos directos y se convierte en la presentación definitiva de ese ejercicio.
Reúne esto antes de abrir Renta Web
Antes de abrir Renta Web conviene tener a mano lo que vas a necesitar, para no dejar el trámite a medias. Con estos elementos el proceso se resuelve en pocos minutos:
- Tu medio de identificación (certificado, DNIe, Cl@ve o número de referencia del ejercicio).
- El número de justificante de la declaración original, por si el sistema te lo pide.
- Los documentos que respaldan la corrección: facturas, certificados de retenciones, recibos de donativos, justificantes de la deducción olvidada, etc.
- Tu IBAN actualizado si esperas una devolución.
- Claridad sobre qué ejercicio estás corrigiendo: cada año se rectifica por separado.
Aunque la mayoría de rectificativas no exigen adjuntar documentación, conserva los justificantes de la corrección. Si Hacienda te pide una comprobación más adelante, tenerlos ordenados te ahorrará disgustos.
Casilla 103 y ocho pasos para presentar la corrección
El corazón del nuevo procedimiento es una casilla dentro de Renta Web. Estos son los pasos generales; la Agencia Tributaria puede ajustar la interfaz de una campaña a otra, así que apóyate siempre en las instrucciones oficiales del ejercicio que estés corrigiendo.
Un detalle práctico: en casi todos los casos el sistema rellena solo los importes de partida, pero si tu declaración pasó por una liquidación posterior de la Administración, es posible que tengas que introducir algún dato manualmente. Si dudas, no improvises: consulta la ayuda técnica de la sede.
Rectificar significa sustituir, no añadir un parche
Rectificar es sustituir la declaración que presentaste por otra corregida. No se trata de un parche ni de un anexo: la nueva versión pasa a ser la declaración válida a todos los efectos. Por eso es importante que, al rectificar, revises que el resto de datos siguen siendo correctos y no introduzcas errores nuevos por las prisas.
Puedes necesitar rectificar por motivos muy distintos: una deducción que olvidaste, un rendimiento del trabajo mal trasladado, unos datos bancarios equivocados, la venta de acciones consignada de forma incorrecta o unos dividendos extranjeros que no figuraban. Da igual lo grande o pequeño que sea el fallo: el mecanismo es el mismo.
Algunas decisiones de la renta se consideran opciones tributarias (por ejemplo, elegir entre declaración individual o conjunta). Cambiar de opción fuera de plazo tiene reglas especiales, así que no siempre se puede modificar libremente una vez terminada la campaña.
Cuatro años de margen, contados desde el cierre de la campaña
Este es probablemente el dato más importante y, por suerte, uno de los pocos que se mantiene estable en el tiempo: dispones de cuatro años para rectificar. El cómputo arranca, con carácter general, desde el día siguiente a la finalización del plazo voluntario de presentación de la declaración de ese ejercicio.
Pasados esos cuatro años, la declaración prescribe y ya no podrás corregirla, ni para pagar más ni para pedir una devolución. Por eso merece la pena revisar de vez en cuando declaraciones de años anteriores: si en 2023 olvidaste una deducción, es muy probable que todavía estés a tiempo de recuperarla.
Corregir mientras la campaña sigue abierta
No es lo mismo corregir en junio, mientras la campaña sigue abierta, que hacerlo dos años después. Si detectas el error y lo corriges dentro del plazo de presentación de esa misma renta, la rectificativa se comporta prácticamente como una declaración normal: si sale a ingresar, pagas la diferencia sin recargo alguno.
Esa es una razón de peso para no presentar la declaración con prisas el último día y para revisarla con calma en cuanto la envías. Un repaso tranquilo durante la campaña te permite corregir gratis lo que, meses después, podría costarte un recargo.
Regularizar por tu cuenta o esperar a que te descubran
- Evitas la sanción tributaria
- Dentro de campaña no hay recargo
- Fuera de campaña el recargo crece con el tiempo, con posibles reducciones si pagas en los plazos indicados
- Cuanto antes corrijas, menor es el recargo
- Pagas el importe dejado de ingresar
- A ese importe se suma el recargo
- Te expones a una sanción tributaria que puede ser considerable
Lo que cuesta dejar pasar el tiempo: recargos e intereses
Cuando la corrección implica pagar más y lo haces fuera del plazo de campaña, entra en juego el recargo por presentación extemporánea sin requerimiento previo. La lógica es sencilla: el sistema premia que regularices por tu cuenta, pero penaliza el retraso. Cuanto antes corrijas, menor será el recargo.
El marco general que aplica la Agencia Tributaria establece un recargo creciente según el tiempo transcurrido desde que terminó el plazo, con posibles reducciones si pagas en los plazos indicados y sin sanción cuando eres tú quien regulariza voluntariamente. A partir de cierto retraso se añaden además intereses de demora. Como los porcentajes exactos pueden actualizarse, confirma siempre la cifra vigente en la propia sede de la AEAT para tu caso concreto.
Si ingresas dentro de campaña: sin recargo. Si ingresas después, por iniciativa propia: recargo pero sin sanción. Si es Hacienda quien te descubre: importe, recargo y posible sanción. El orden de preferencia está claro.
Dinero tuyo que vuelve: ingresos indebidos y sus intereses
Cuando la rectificativa sale a tu favor porque habías ingresado de más, se activa el derecho a la devolución de ingresos indebidos. No es un favor de Hacienda: es dinero tuyo que estaba en sus arcas sin motivo, y la Administración debe reintegrártelo.
En estos casos, además del importe pagado en exceso, puede corresponderte el abono de intereses de demora calculados desde la fecha en que realizaste el ingreso indebido hasta que se ordena la devolución. Es la contrapartida lógica de los intereses que tú pagarías por corregir tarde en tu contra.
La devolución se abona en la cuenta que indiques, siempre que sea un IBAN válido (español o del ámbito SEPA). Comprueba bien el número de cuenta: un dígito equivocado es, precisamente, uno de los motivos más habituales por los que la gente acaba teniendo que rectificar.
Tus dudas, respondidas una a una
Si Hacienda no contesta: los seis meses y los intereses
Buena parte de las rectificativas favorables tienen efecto inmediato, pero cuando tu corrección requiere una comprobación por parte de la Administración, esta dispone de un plazo máximo para resolver. Si ese plazo (seis meses) vence sin respuesta, no opera el silencio positivo: en la rectificación de autoliquidaciones el silencio es negativo y la solicitud puede entenderse desestimada.
En la práctica, esto significa que conviene no quedarse esperando sin más. Si tu rectificativa da derecho a una devolución y pasan seis meses sin que se ordene el pago por causa imputable a la Administración, esta debe abonarte intereses de demora sin que los pidas; y si te desestiman, puedes recurrir. Guarda siempre el justificante de presentación con su fecha: es la prueba de cuándo empezó a contar el reloj.
Seis ventajas fiscales que se quedan sin aplicar
Muchas rectificativas a favor del contribuyente nacen de lo mismo: beneficios fiscales que existían y no se aplicaron. Conviene tenerlos en el radar, porque son dinero que puedes recuperar mientras no hayan prescrito. Estos son algunos de los más habituales:
- Deducciones autonómicas: cada comunidad tiene las suyas (nacimiento, alquiler para jóvenes, gastos escolares, adquisición de libros de texto...) y pasan desapercibidas con facilidad.
- Cuotas sindicales y colegiales y gastos de defensa jurídica frente al empleador.
- Aportaciones a planes de pensiones dentro de los límites vigentes.
- Donativos a ONG y entidades acogidas al régimen de mecenazgo.
- Gastos deducibles del alquiler si eres arrendador (IBI, comunidad, reparaciones, intereses).
- La deducción por vivienda habitual para quienes conservan el derecho por haberla adquirido antes de 2013.
Si compraste tu casa hace años y sigues pagando hipoteca, revisa este punto con especial cuidado: es una de las correcciones a favor más valiosas. Tienes una guía completa en la deducción por vivienda habitual e hipoteca. Y si dudas entre tributar solo o en familia, compara antes de nada declaración conjunta o individual.
Cada ejercicio se rectifica por separado y tiene su propio plazo de cuatro años. Si en 2023 olvidaste una deducción, es muy probable que todavía estés a tiempo de recuperarla.
Un caso de ejemplo: la deducción que apareció en un cajón
Imagina a una contribuyente que presentó su renta a toda prisa y le salió a devolver una cantidad modesta. Semanas más tarde, ordenando papeles, encuentra el certificado de las cuotas colegiales del año y los recibos de un donativo periódico a una ONG. Ninguna de las dos cosas figuraba en su declaración. Este es un ejemplo ilustrativo, pero refleja una situación muy común.
El proceso que seguiría es directo: entra en Renta Web, accede a la modificación de la declaración ya presentada, marca la casilla 103, añade la deducción por cuotas colegiales y el donativo en sus apartados, y deja que el sistema recalcule. El resultado a devolver aumenta. Confirma, presenta y guarda el nuevo justificante. Como corrige a su favor y está dentro de plazo, no hay recargo: simplemente recuperará algo más de lo que le habían devuelto.
Casi todo el mundo tiene, en algún cajón, un justificante que no llegó a la declaración. Revisar con calma después de presentar es la mejor forma de detectar estas oportunidades a tiempo.
Hay situaciones en las que conviene que lo mire un asesor
La mayoría de rectificaciones son sencillas y las puede hacer cualquiera desde casa. Pero hay situaciones en las que conviene apoyarse en un asesor fiscal antes de tocar nada, porque un error al rectificar puede complicar más las cosas:
- Cuando la corrección afecta a varios ejercicios a la vez o a rentas complejas.
- Si tu declaración ya fue objeto de una comprobación o liquidación por parte de Hacienda.
- En operaciones con ganancias patrimoniales elevadas, inversiones extranjeras o actividades económicas.
- Cuando dudas entre rectificar o dejarlo estar porque la diferencia es pequeña y temes destapar otros flecos.
- Si has recibido una carta de la Agencia Tributaria y no tienes claro cómo responder.
Colectivos con casuísticas particulares, como jubilados y pensionistas, suelen beneficiarse de una revisión experta, sobre todo cuando conviven pensiones de distintos organismos o rentas del extranjero.
Hábitos para no tener que rectificar el año que viene
Rectificar está bien como red de seguridad, pero lo ideal es no necesitarlo. Con unos pocos hábitos reduces drásticamente las probabilidades de error en tu próxima declaración:
Cinco minutos revisando el borrador antes de confirmar valen más que cualquier rectificativa posterior. La prevención es siempre el trámite más rápido y más gratis que existe.
Gana quien corrige primero
Ganar este duelo no depende de la suerte, sino del orden en que actúes. Si el fallo te perjudicaba, no lo dejes dormir en un cajón: tienes cuatro años y ese dinero es tuyo. Si declaraste de menos, tu ventaja está en moverte antes de que llegue la carta, porque corregir por iniciativa propia evita la sanción y, dentro de la campaña, hasta el recargo.
Hoy mismo puedes hacer algo concreto: coge el justificante, contrasta el borrador con tus certificados y apunta qué casillas no cuadran. Si el caso es sencillo, la casilla 103 de Renta Web hace el resto. Si hay varios ejercicios, una comprobación previa de Hacienda o rentas complejas, consulta antes con un asesor, y para porcentajes y plazos exactos acude siempre a la sede de la Agencia Tributaria.