
Entre quienes llegan a la jubilación con un plan de pensiones circula una frase: «el dinero es mío, lo saco cuando quiera y pago poco». Dos de esas tres ideas son falsas y la tercera solo es cierta a medias. El rescate de un plan de pensiones en la Renta 2026 tributa como rendimiento del trabajo, se suma al resto de tus ingresos y puede suponer miles de euros de más si se cobra sin plan.
Este recorrido parte de las creencias más extendidas y las contrasta una a una con lo que ocurre en el IRPF: la reducción del 40%, sus plazos, las tres formas de cobro y los supuestos en que se puede rescatar. Las cifras son orientativas: el cálculo definitivo lo hace siempre la Agencia Tributaria sobre tu declaración concreta.
Lo que se dice del rescate y lo que cobra Hacienda
«Me desgravé al aportar, así que ya está»: es solo un aplazamiento
Rescatar un plan de pensiones es recuperar el dinero acumulado (tus aportaciones más la rentabilidad generada) una vez que se cumple alguna de las situaciones que la ley permite. Hasta ese momento, el dinero está inmovilizado: no puedes disponer de él libremente como en una cuenta corriente o un fondo de inversión ordinario.
Durante la fase de ahorro, cada aportación anual reduce la base imponible del IRPF, lo que genera un ahorro fiscal inmediato año a año. Ese es el gran atractivo del producto. Pero ese beneficio no es un regalo definitivo: es un diferimiento. Lo que no tributó al aportar, tributa al rescatar.
Por eso conviene entender el plan de pensiones como un pacto con Hacienda a largo plazo: pagas menos hoy a cambio de pagar mañana. La clave de una buena planificación está precisamente en gestionar ese mañana para que la factura del rescate sea lo más suave posible.
«Tributa como mi fondo de inversión»: no, como un sueldo
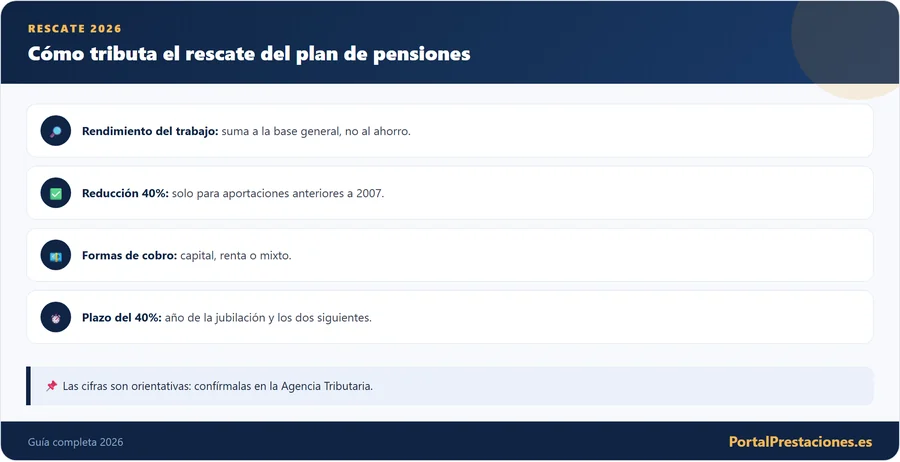
Aquí está el punto que más sorprende a los ahorradores. A diferencia de un fondo de inversión, unas acciones o un depósito, el dinero rescatado de un plan de pensiones no tributa como rendimiento del capital o del ahorro, sino como rendimiento del trabajo. Es decir, fiscalmente se trata igual que un salario o que una pensión pública.
La consecuencia es importante: en lugar de aplicarse los tipos de la base del ahorro (más bajos y con tramos que arrancan en torno al 19%), se aplican los tipos de la base general del IRPF, que son progresivos y pueden llegar a superar el 45% o el 47% en los tramos altos, según la comunidad autónoma.
En la práctica, esto significa que todo lo rescatado se suma al resto de tus ingresos del año (tu pensión, tus rentas del trabajo, otros rendimientos) y el conjunto sube por la escalera de tramos. Un rescate grande puede empujarte a un tramo marginal muy superior al que tendrías con tus ingresos habituales.
No es lo mismo tributar por 10.000 euros que por 80.000 en un solo ejercicio. Como el IRPF es progresivo, concentrar todo el rescate en un año dispara el tipo marginal. Repartirlo en varios ejercicios es, casi siempre, la primera palanca de ahorro.
Seis creencias equivocadas que acaban en la declaración
«Base general o del ahorro, es lo mismo»: no lo es
Para entender por qué duele tanto el rescate conviene tener claras las dos grandes bolsas del IRPF. La base del ahorro agrupa intereses, dividendos y ganancias por venta de fondos o acciones, y tributa con una escala propia y más contenida. La base general agrupa el trabajo, las pensiones y, entre otros, el rescate del plan de pensiones.
Como el plan cae en la base general, cada euro rescatado se acumula sobre tu salario o pensión y se grava al tipo marginal que te corresponda ese año. Cuanto más alta sea tu base general de partida, más caro sale cada euro adicional del plan.
Esta diferencia explica una crítica habitual al producto: se aporta desahogando la base general, pero se rescata engordándola de nuevo, a veces en tramos más altos. Por eso la ventaja fiscal real depende mucho de cuándo y cómo se recupera el dinero, no solo de haberlo aportado.
| Tipo de renta | Cómo tributa | Ejemplos |
|---|---|---|
| Rendimiento del trabajo | Base general (tipos progresivos) | Salario, pensión pública, rescate del plan |
| Rendimiento del ahorro | Base del ahorro (tipos más bajos) | Intereses, dividendos, venta de fondos |
| Ganancia patrimonial | Base del ahorro (con matices) | Venta de acciones o inmuebles |
«Rescatar es una sola puerta»: hay tres
Cuando llega el momento de recuperar el dinero, no hay una única puerta. La normativa permite tres modalidades básicas, y elegir bien entre ellas es probablemente la decisión que más influye en la factura fiscal. Cada una reparte el impacto en el tiempo de forma distinta.
En el rescate en forma de capital se cobra todo el ahorro de una sola vez. En el rescate en forma de renta se percibe en pagos periódicos (mensuales, trimestrales o anuales) a lo largo de varios años. Y el rescate mixto combina ambos: una parte en un pago único y el resto en rentas.
No existe una opción universalmente mejor: depende de tus otros ingresos, de la cuantía acumulada, de si tienes derechos con reducción del 40% y de tus necesidades de liquidez. Lo que sí es seguro es que rescatarlo todo de golpe suele ser la opción más cara salvo casos muy concretos.
«Cobrarlo todo de golpe es lo más cómodo»: también lo más caro
El rescate en forma de capital es el más tentador por su comodidad: recuperas todo el dinero en un único cobro y dispones de él sin ataduras. El problema es que todo ese importe se suma a tus ingresos de un solo ejercicio, lo que puede disparar tu tipo marginal hasta los tramos más altos del IRPF.
Imagina que un jubilado con una pensión modesta rescata de golpe 100.000 euros. Ese año su base general se dispara, y buena parte de ese dinero tributará al tipo marginal máximo. Podría acabar entregando a Hacienda una porción muy superior a la que pagaría repartiendo el cobro.
El rescate en capital solo tiene sentido claro en un caso: cuando toda o casi toda la aportación es anterior a 2007 y puede beneficiarse de la reducción del 40%. En ese supuesto, concentrar el cobro para aprovechar la reducción puede compensar, siempre dentro del plazo permitido.
«Cobrar a plazos es mala idea»: así se domestica el IRPF
Cobrar el plan en forma de renta periódica es la opción que mejor domestica el IRPF para la mayoría de los ahorradores. Al repartir el dinero en varios años, cada ejercicio suma solo una fracción del total, evitando el salto brusco a los tramos altos que provoca el capital.
Esta modalidad funciona especialmente bien cuando el plan complementa una pensión pública ya de por sí razonable. Las rentas del plan se acoplan a la pensión sin distorsionar demasiado la base general, y el tipo medio efectivo resultante suele ser sensiblemente menor.
La contrapartida es de liquidez: no dispones del capital completo de golpe, sino a plazos. Para quien no necesita una gran suma inmediata y busca un complemento estable a la jubilación, la renta es, en términos fiscales, la fórmula más eficiente en la mayoría de escenarios.
Repartir en rentas baja el tipo medio que acabas pagando por el conjunto del plan. Aunque cada año tributes algo, el resultado total suele ser muy inferior a concentrar todo el capital en un solo ejercicio.
Capital frente a renta, cara a cara
- Cobras todo el ahorro de una sola vez
- Todo el importe se suma a un único ejercicio
- Puede disparar el tipo marginal hasta los tramos más altos
- Solo compensa claramente con derechos anteriores a 2007 y reducción del 40%
- Pagos periódicos a lo largo de varios años
- Cada ejercicio suma solo una fracción del total
- Baja el tipo medio que acabas pagando por el plan
- Encaja bien como complemento de una pensión pública
- Contrapartida: no dispones de todo el capital de golpe
«Hay que elegir entre capital y renta»: el mixto combina ambos
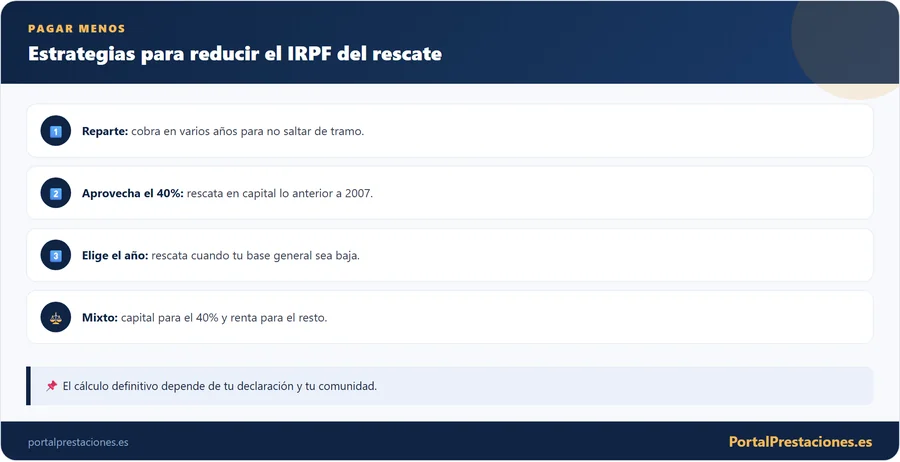
El rescate mixto permite combinar un pago único con rentas periódicas, y es la fórmula que suelen recomendar los asesores cuando conviven aportaciones anteriores y posteriores a 2007. La idea es simple: aprovechar cada modalidad para la parte del ahorro en la que resulta más ventajosa.
La estrategia tipo consiste en rescatar en forma de capital solo la parte de derechos anterior a 2007, para aplicarle la reducción del 40%, y cobrar el resto en rentas repartidas en varios años. Así se exprime la reducción sin concentrar en un único ejercicio el capital que no tiene ese beneficio.
Este esquema exige planificación y coordinarse con la entidad gestora, porque hay que separar contablemente los tramos de aportaciones. Pero bien ejecutado es, para muchos perfiles, la vía que minimiza el impacto fiscal global combinando reducción y reparto en el tiempo.
«El 40% vale para todo el plan»: solo para lo anterior a 2007
La ventaja fiscal más valiosa que sobrevive en el rescate es la reducción del 40%. Cuando se aplica, solo tributa como rendimiento del trabajo el 60% del capital correspondiente, quedando el 40% restante libre de impuestos. Es un ahorro considerable, pero está muy acotado.
Esta reducción se limita en exclusiva a los derechos consolidados procedentes de aportaciones realizadas antes del 31 de diciembre de 2006. Todo lo aportado a partir del 1 de enero de 2007 tributa al 100% como rendimiento del trabajo, sin reducción alguna. Por eso conviene pedir a la gestora el desglose exacto de qué parte del plan es anterior a esa fecha.
Además, la reducción solo se aplica al rescate en forma de capital, no a las rentas. Es decir, para aprovecharla hay que cobrar en un pago único, al menos, la parte con derecho a reducción. Si esa parte se cobra como renta, se pierde el beneficio del 40%.
Antes de decidir nada, solicita a tu entidad un certificado que separe los derechos anteriores a 2007 del resto. Sin ese dato es imposible calcular bien la reducción del 40% ni planificar el rescate.
«La reducción del 40% no caduca»: la fecha límite existe
La reducción del 40% no es indefinida: tiene fecha de caducidad. Para las contingencias producidas desde el 1 de enero de 2015, la reducción puede aplicarse en el ejercicio en que se produce la contingencia (por ejemplo, la jubilación) o en los dos ejercicios siguientes. Pasado ese plazo, se pierde el derecho a aplicarla.
En términos prácticos, si alguien se jubila en 2026, dispone en general hasta finales de 2028 para rescatar en capital la parte con derecho a reducción. Dejar pasar esa ventana es uno de los errores más caros y difíciles de reparar, porque el beneficio no se recupera después.
Este plazo obliga a planificar el rescate con la vista puesta en el calendario, no solo en las necesidades de dinero. A veces conviene anticipar el cobro de la parte reducida aunque no se necesite la liquidez, precisamente para no perder el 40%.
| Supuesto | Plazo orientativo para la reducción del 40% |
|---|---|
| Contingencia (p. ej. jubilación) desde 2015 | Año de la contingencia + los 2 siguientes |
| Jubilación en 2026 | En general, hasta finales de 2028 |
| Parte posterior a 2007 | Sin reducción: tributa al 100% |
«Con el primer rescate se agota la reducción»: hoy hay matices
Un ahorrador puede tener varios planes de pensiones, y una duda muy común es si la reducción del 40% se agota con el primer rescate. El criterio administrativo ha ido matizándose, y hoy se admite en determinados casos aplicar la reducción respetando el límite temporal de la contingencia y sus dos ejercicios siguientes.
También existen resoluciones del Tribunal Económico-Administrativo Central (TEAC) que han flexibilizado interpretaciones previas más restrictivas sobre cómo y cuándo aplicar la reducción. Estas cuestiones son técnicas y evolucionan, por lo que conviene contrastarlas con la Agencia Tributaria o con un asesor antes de ejecutar el rescate.
La conclusión práctica es que no todo está tan cerrado como parece: hay margen de planificación, pero también trampas si se interpreta mal la norma. Ante patrimonios relevantes o varios planes, asesorarse antes suele salir mucho más barato que corregir después.
«Tampoco será para tanto»: 60.000 euros cobrados de dos maneras
Veamos un caso habitual, meramente ilustrativo, para fijar ideas. Supongamos un jubilado con una pensión pública que ya sitúa su base general en un tramo medio, y un plan de pensiones con 60.000 euros acumulados, todos ellos por aportaciones posteriores a 2007 (sin derecho a reducción).
Si lo rescata todo de golpe, esos 60.000 euros se suman íntegros a su base general de ese año, empujando gran parte del importe a tramos marginales altos. Si en cambio lo cobra en renta durante seis años, cada ejercicio suma unos 10.000 euros, que se gravan a un tipo mucho más contenido.
La diferencia de factura entre una y otra vía puede ascender a varios miles de euros. No damos cifras exactas porque dependen de la comunidad autónoma, del resto de ingresos y de la normativa del ejercicio; el cálculo real lo hace la Agencia Tributaria. Pero el patrón es claro: repartir casi siempre gana.
Muchas gestoras y la propia sede de la Agencia Tributaria ofrecen simuladores. Calcular el impacto de cada modalidad antes de solicitar el rescate evita sorpresas en la declaración del año siguiente.
«Da lo mismo cuándo saque el dinero»: repartir casi siempre gana
Si hubiera que quedarse con una sola idea, sería esta: fraccionar el rescate en varios ejercicios es, para la inmensa mayoría de los casos, la forma más eficaz de pagar menos IRPF. Cada año que se reparte el cobro es un año en el que se evita saltar a los tramos marginales más gravosos.
La estrategia funciona porque el IRPF es progresivo: los primeros euros de renta tributan poco y los últimos, mucho. Al repartir, se rellenan cada año los tramos bajos en lugar de amontonar todo en los altos. El efecto acumulado a lo largo de varios ejercicios puede ser un ahorro muy significativo.
El reparto puede hacerse mediante rentas o mediante rescates parciales en capital año a año. Lo importante es controlar cuánto se suma cada ejercicio a la base general para no cruzar los umbrales que disparan el tipo. Un buen plan de rescate se diseña con la calculadora del IRPF en la mano.
«El rescate va por su cuenta»: se mezcla con todo lo demás
El rescate no vive solo: convive con tu pensión pública, con posibles rentas del trabajo si sigues activo y con otros ingresos. La clave es elegir bien los años en los que rescatas, buscando ejercicios en los que tu base general sea más baja para aprovechar los tramos inferiores.
Un momento clásico para rescatar con menor coste es el año de la jubilación o los inmediatamente posteriores, cuando los ingresos del trabajo desaparecen y solo queda la pensión. Concentrar rescates en años de ingresos altos, en cambio, es tirar dinero en impuestos.
También conviene vigilar el efecto sobre otros umbrales: superar ciertos niveles de renta puede afectar a deducciones, complementos o la obligación de declarar. Por eso el rescate debe planificarse mirando la foto completa del IRPF, no solo el plan de forma aislada.
El año en que tramitas la jubilación cambia por completo tu base general. Si estás en ese punto, revisa nuestra guía de cómo solicitar la jubilación paso a paso para encajar ambos trámites sin sorpresas fiscales.
Las dudas que más se repiten sobre el rescate
«Se rescata cuando uno quiere»: la ley tasa los supuestos
No se puede rescatar un plan de pensiones cuando uno quiere. La ley reserva el cobro a una serie de contingencias y de supuestos excepcionales. Las contingencias ordinarias son la jubilación, la incapacidad laboral, la dependencia severa o gran dependencia y el fallecimiento del titular.
Junto a ellas existen tres supuestos excepcionales de liquidez: el desempleo de larga duración, la enfermedad grave y, desde 2025, la posibilidad de rescatar las aportaciones con al menos diez años de antigüedad. Cada uno tiene sus condiciones y su fiscalidad, pero en todos el cobro tributa como rendimiento del trabajo.
Conocer bien en qué supuesto encajas es el primer paso, porque de ahí dependen tanto el derecho a cobrar como el momento óptimo para hacerlo. Comprobar las condiciones concretas de tu plan es imprescindible: algunos supuestos deben estar previstos en las especificaciones del producto.
«Jubilarse obliga a rescatar ese mismo año»: no hace falta
La jubilación es, con diferencia, el supuesto por el que se rescata la mayoría de los planes. Cuando el titular accede a la jubilación (ordinaria, anticipada o incluso demorada) nace el derecho a cobrar los derechos consolidados en cualquiera de las tres modalidades: capital, renta o mixta.
No es obligatorio rescatar en el mismo momento de jubilarse. Se puede mantener el plan y decidir el cobro más adelante, lo que abre margen para planificar los años más ventajosos. Esta flexibilidad es una de las herramientas clave para minimizar el IRPF.
Eso sí, si hay derechos anteriores a 2007 con derecho a reducción del 40%, hay que tener presente el plazo (el año de la jubilación y los dos siguientes). Retrasar demasiado el cobro de esa parte puede hacer perder el beneficio, así que conviene calendario en mano.
«Sin trabajo se cobra libre de impuestos»: el paro y la enfermedad tributan igual
Antes de la jubilación, la ley permite acceder al dinero en dos situaciones difíciles. El desempleo de larga duración habilita el rescate cuando el titular está en paro, inscrito como demandante de empleo y ha agotado o no tiene derecho a prestaciones contributivas, con las condiciones que fije el plan.
La enfermedad grave (del titular o, en ciertos casos, de familiares cercanos) también abre la puerta al rescate anticipado, siempre que suponga una situación acreditada que impida o dificulte la actividad y esté contemplada en las especificaciones del plan. Ambos supuestos exigen documentación específica.
Fiscalmente, estos rescates tributan igual que cualquier otro: como rendimiento del trabajo en la base general. No son un cobro exento; simplemente adelantan el acceso al dinero. Por eso, aun en situaciones de necesidad, conviene valorar la modalidad de cobro para no agravar la factura.
«Para rescatar antes hay que justificar algo»: ya no, con diez años de antigüedad
Desde el 1 de enero de 2025 existe una vía nueva y sin precedentes: los partícipes pueden disponer de forma anticipada de los derechos consolidados correspondientes a aportaciones con al menos diez años de antigüedad. Es decir, en 2025 pudo rescatarse lo aportado hasta finales de 2015; en 2026, lo aportado hasta finales de 2016; y así sucesivamente.
La gran novedad es que no hace falta justificar ninguna situación especial: ni paro, ni enfermedad, ni jubilación. Basta con que las aportaciones (y su rentabilidad) tengan la antigüedad mínima de una década. El cobro puede hacerse en un pago único o en varios.
Ahora bien, que se pueda no significa que convenga. Este rescate también tributa como rendimiento del trabajo y suma a la base general del año. Sacar dinero por esta vía en pleno periodo de actividad, con salario alto, puede resultar fiscalmente muy caro. Conviene sopesarlo con calma.
«Los herederos pagan Sucesiones»: el plan va por el IRPF
Si el titular fallece sin haber rescatado el plan, los beneficiarios designados (o, en su defecto, los herederos) pueden cobrar los derechos consolidados. Es una de las contingencias previstas, y también aquí la modalidad de cobro influye en la factura fiscal de quien recibe el dinero.
Un detalle importante: el plan de pensiones no tributa por el Impuesto de Sucesiones, sino que los beneficiarios lo declaran en su propio IRPF como rendimiento del trabajo. Esto lo diferencia de otros productos, como los seguros de vida, que sí van por sucesiones.
Para los beneficiarios rigen las mismas lógicas: cobrar de golpe concentra la tributación, mientras que hacerlo en renta la suaviza. Y si el fallecido tenía derechos anteriores a 2007, los beneficiarios pueden, en su caso, aplicar la reducción del 40% respetando los plazos aplicables.
«Las reglas son iguales en toda España»: forales y autonomías
La fiscalidad del rescate no es idéntica en toda España. El País Vasco y Navarra, con regímenes forales propios, tienen sus propias reglas para los planes de pensiones y las entidades de previsión social voluntaria, con reducciones y límites que pueden diferir del régimen común.
En territorio común también hay diferencias, porque parte del IRPF es autonómico y cada comunidad fija su propia escala de tramos y sus deducciones. Por eso un mismo rescate puede pagar cantidades distintas según dónde resida el contribuyente.
La recomendación es clara: comprueba la normativa de tu comunidad autónoma o territorio foral antes de decidir. Lo que es óptimo en una región puede no serlo en otra, y las cifras generales de las guías son solo una referencia de partida.
Siete comprobaciones antes de firmar el rescate
- Pedir a la gestora un certificado que separe los derechos anteriores a 2007 del resto
- Confirmar en qué supuesto encajas y que esté previsto en las especificaciones del plan
- Estimar tu base general anual con pensión, salario y otros ingresos
- Simular cada modalidad de cobro en el simulador de la gestora o de la Agencia Tributaria
- Anotar el plazo de la reducción del 40%: el año de la contingencia y los dos siguientes
- Valorar repartir el cobro en varios ejercicios, en rentas o en rescates parciales
- Comprobar la normativa de tu comunidad autónoma o territorio foral
Lo que de verdad decide la factura
Si hubiera que desmontar un solo mito, sería el de que da igual cuándo y cómo se cobra. La factura la deciden tres cosas que sí están en tu mano: el calendario, la modalidad de cobro y los ejercicios que elijas para que el dinero se sume a la base general.
Empieza por pedir a tu gestora el desglose por fechas, porque de él depende saber si tienes una parte con derecho a la reducción del 40% y cuánto tiempo te queda para usarla. Con ese dato y una simulación en la mano, podrás decidir si compensa un pago único, rentas o una mezcla de ambos. Si la cuantía es importante o hay varios planes, consulta antes con un asesor y contrasta las cifras de tu comunidad en la Agencia Tributaria. Y si ya cobraste y dudas de tu declaración, corregirla pronto sale más barato que esperar.