
Hay operaciones con criptomonedas que no parecen una venta y que, sin embargo, Hacienda trata como tal. La tributación de las criptomonedas en la renta esconde varios detalles de letra pequeña: lo que se declara aunque no veas un euro, un método FIFO que no eliges tú, umbrales que conviene confirmar y obligaciones informativas como el modelo 721, que no es un impuesto pero se sanciona si lo olvidas.
La Administración lleva años cruzando datos con los exchanges y enviando avisos, así que lo que no figura en tu declaración suele acabar apareciendo. Este recorrido va de lo que más sorprende a lo que menos se menciona, y remite siempre a la Agencia Tributaria para tipos, umbrales y plazos exactos. Es orientación general, no asesoramiento fiscal personalizado: sirve para ver por dónde pisas antes de presentar.
Tributar sin ver un solo euro: la primera trampa
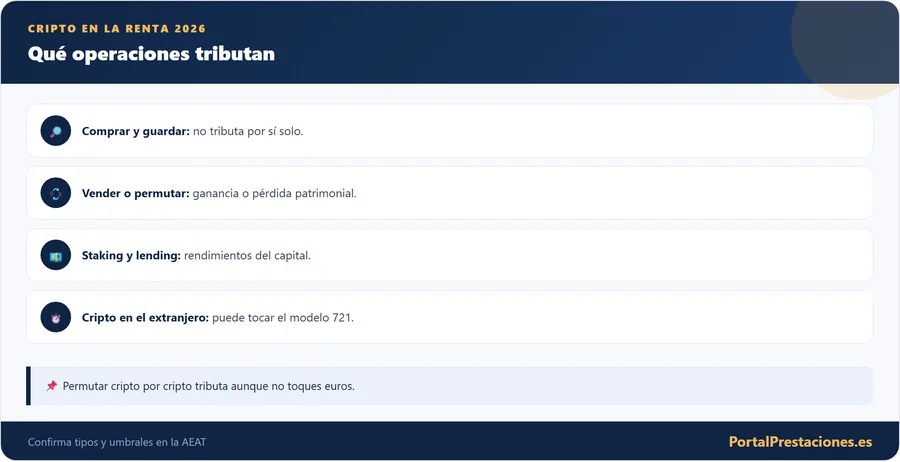
El primer paso es distinguir lo que tributa de lo que no. La simple compra de criptomonedas con euros y su mantenimiento en cartera no genera ganancia ni obligación de tributar por ese acto: no has materializado nada. El impuesto nace cuando transmites el activo o cuando recibes nuevas unidades como recompensa.
En términos generales, tributan la venta de cripto por euros, la permuta de una cripto por otra (aunque no toques dinero fiat), el pago de bienes o servicios con criptomonedas y la obtención de rewards por staking, lending o airdrops. Cada una de estas operaciones se encuadra en una categoría fiscal distinta, y ahí está la clave de todo lo que viene a continuación.
| Operación | ¿Tributa? | Cómo tributa (orientativo) |
|---|---|---|
| Comprar cripto con euros y mantener | No, por sí sola | No hay hecho imponible hasta que transmites |
| Vender cripto por euros | Sí | Ganancia o pérdida patrimonial (base del ahorro) |
| Permutar una cripto por otra | Sí | Ganancia o pérdida patrimonial, aunque no toques euros |
| Pagar bienes/servicios con cripto | Sí | Ganancia o pérdida patrimonial por la diferencia de valor |
| Staking / lending (rewards) | Sí | Suele ir como rendimiento del capital mobiliario |
| Airdrops y recompensas por referidos | Sí | Suele ir como ganancia patrimonial en base general |
| Transferir entre tus propias carteras | No | Es un movimiento tuyo, no una transmisión |
Fíjate en un detalle que sorprende a mucha gente: cambiar Bitcoin por Ethereum tributa igual que si hubieras vendido por euros y vuelto a comprar. La ausencia de dinero fiat no exime de declarar la ganancia o pérdida generada en esa permuta, y esa es una de las fuentes de error más comunes.
Cambiar de moneda también es vender, aunque no lo parezca
Merece un apartado propio porque es donde más gente tropieza. Cambiar una criptomoneda por otra, por ejemplo Bitcoin por Ethereum o cualquier moneda por una stablecoin, es una permuta que genera ganancia o pérdida patrimonial, aunque en ningún momento hayas convertido a euros ni sacado dinero al banco.
La ganancia se calcula por la diferencia entre el valor de mercado de lo que entregas y su valor de adquisición. Quien opera activamente entre monedas puede acumular decenas o cientos de operaciones al año, cada una con su cálculo. Ignorarlas porque no ha tocado euros es uno de los errores más frecuentes y de los que más problemas genera cuando llega un requerimiento de Hacienda.
Cada permuta cripto-cripto es una transmisión con efectos fiscales. Si cambias mucho entre monedas, necesitarás un registro exhaustivo de cada operación con fecha, importes y valor de mercado para calcular bien.
Cinco ideas sobre las cripto que no resisten la letra pequeña
Dónde se esconden las comisiones al calcular la ganancia
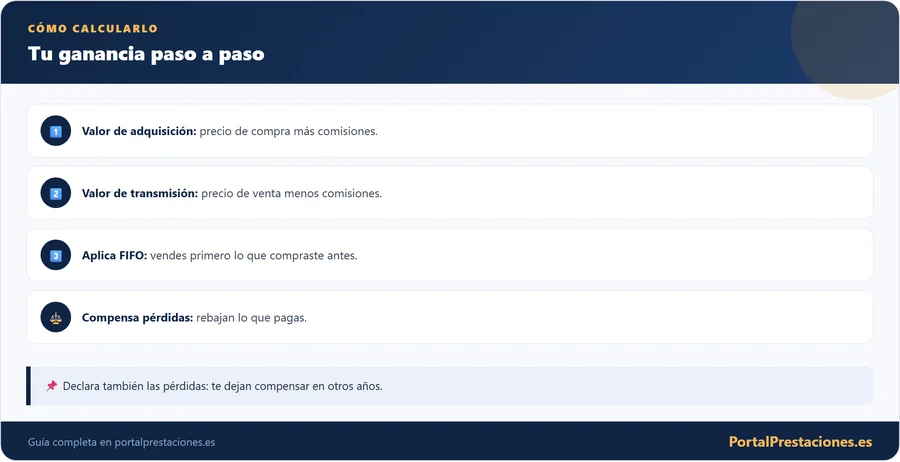
Para calcular una ganancia patrimonial necesitas dos cifras. El valor de transmisión es lo que recibes al vender o el valor de mercado de lo que obtienes en una permuta. El valor de adquisición es lo que pagaste al comprar, incluyendo las comisiones del exchange y otros gastos directamente ligados a la operación.
La ganancia o pérdida es simplemente la resta entre ambos valores. Un punto que mucha gente olvida es que las comisiones forman parte del cálculo: aumentan el valor de adquisición y reducen el de transmisión, de modo que rebajan la ganancia sobre la que tributas. Guardar el registro de esas comisiones puede ahorrarte dinero de forma perfectamente legal.
FIFO: no eliges tú qué unidades vendes
Cuando has comprado la misma criptomoneda en varios momentos y a distintos precios, surge la duda de qué unidades estás vendiendo cuando haces una venta parcial. Hacienda resuelve esa duda con el criterio FIFO (del inglés First In, First Out): se considera que las primeras que vendes son las primeras que compraste.
Esto tiene un efecto directo en la cifra que pagas. Si compraste barato hace tiempo y caro hace poco, el FIFO te obliga a vender primero las baratas, lo que suele generar una ganancia mayor que si pudieras elegir. No es opcional: es el método que la normativa impone para monedas homogéneas adquiridas en distintos momentos. Llevar un buen registro de fechas y precios es imprescindible para aplicarlo bien.
Un caso habitual: compras 1 unidad a 10.000 € en enero y otra a 30.000 € en octubre. Si en diciembre vendes 1 unidad, el FIFO considera que vendes la de enero (la primera), no la de octubre. La ganancia se calcula sobre esos 10.000 € de coste, no sobre los 30.000 €.
La escala por tramos: no pagas un único porcentaje
La mayoría de las operaciones cripto de un inversor particular generan ganancias o pérdidas patrimoniales. Ocurre cuando vendes por euros, cuando permutas una moneda por otra o cuando pagas con cripto. La ganancia es la diferencia entre lo que obtienes y lo que te costó adquirir aquello que transmites, y esa diferencia es la que Hacienda quiere ver reflejada.
Estas ganancias se integran en la base imponible del ahorro, que es la misma donde tributan los intereses o las plusvalías de acciones y fondos. La base del ahorro sigue una escala progresiva por tramos: un tipo más bajo para las primeras ganancias y tipos mayores según sube el importe. Los porcentajes y los límites de cada tramo los fija la ley y pueden variar, así que consúltalos siempre en la sede de la Agencia Tributaria antes de calcular.
Los tipos de la base del ahorro se aplican por tramos, no de golpe: solo la parte de ganancia que entra en cada tramo paga ese porcentaje. Los porcentajes y umbrales exactos están en la Agencia Tributaria y conviene verificarlos cada campaña.
Los tipos de cada tramo, los umbrales y los plazos de esta guía son orientativos. Antes de calcular o de presentar, confirma el importe y la fecha vigentes en la sede de la Agencia Tributaria.
Staking y lending: otro cajón fiscal distinto
No todo lo que ganas con cripto es una ganancia patrimonial. Cuando obtienes recompensas por staking (bloquear monedas para validar una red) o por lending (prestar tus criptos a cambio de interés), esas rentas suelen calificarse como rendimientos del capital mobiliario, un cajón distinto del de las ganancias por venta.
Estos rendimientos se valoran por el precio de mercado de las monedas en el momento en que las recibes, y ese importe tributa también en la base del ahorro. Ojo con un efecto encadenado: cuando más adelante vendas esas monedas recibidas como recompensa, el valor por el que ya tributaste al recibirlas se convierte en su valor de adquisición, para no pagar dos veces por lo mismo. La calificación exacta de cada tipo de recompensa puede depender del caso, así que ante la duda conviene contrastarlo.
| Tipo de recompensa | Categoría fiscal habitual | Momento de valoración |
|---|---|---|
| Staking (validar red) | Rendimiento del capital mobiliario | Valor de mercado al recibirlo |
| Lending (prestar cripto) | Rendimiento del capital mobiliario | Valor de mercado al recibirlo |
| Airdrops (reparto gratuito) | Ganancia patrimonial (base general) | Valor de mercado al recibirlo |
| Recompensas por referidos | Ganancia patrimonial (base general) | Valor de mercado al recibirlo |
Airdrops y referidos: la base general de la que casi nadie habla
Los airdrops (repartos gratuitos de tokens) y las recompensas por referir a otros usuarios tienen un tratamiento distinto del staking. Como norma general, se consideran ganancias patrimoniales que no derivan de una transmisión, y por eso suelen integrarse en la base imponible general y no en la del ahorro.
La diferencia no es menor: la base general tributa según la escala del IRPF junto al resto de tus rentas del trabajo, con tipos marginales que pueden ser sensiblemente más altos que los de la base del ahorro. Se valoran por el precio de mercado del token en el momento de recibirlo. Como este terreno tiene matices y depende de cada supuesto, conviene revisar tu caso concreto con la Agencia Tributaria o con un profesional.
Las pérdidas solo cuentan si las declaras
Aquí llegan las buenas noticias. Si has tenido pérdidas con tus operaciones cripto, no las pierdes fiscalmente: puedes usarlas para reducir lo que pagas. En primer lugar, las pérdidas patrimoniales se compensan con las ganancias patrimoniales del mismo año, de modo que solo tributas por el saldo neto.
Si tras esa compensación aún te queda un saldo negativo, la normativa permite compensarlo con un porcentaje limitado de los rendimientos del capital mobiliario positivos del mismo ejercicio, y lo que sobre puede arrastrarse a ejercicios futuros dentro del plazo que marca la ley. Estos porcentajes y plazos son técnicos y pueden cambiar, así que verifica los vigentes en la Agencia Tributaria antes de planificar.
Muchos contribuyentes solo declaran cuando ganan. Es un error: declarar las pérdidas es lo que te habilita para compensarlas y pagar menos en años buenos. No las dejes fuera.
Lo que más se pregunta sobre cripto y Hacienda
El 721 informa, no cobra: umbral y calendario
El modelo 721 es una declaración informativa, no un impuesto: con él no pagas nada, solo informas a Hacienda de las monedas virtuales que tienes en el extranjero. Se creó para dar transparencia a los saldos que los residentes en España mantienen en plataformas y custodios situados fuera del país.
La obligación de presentarlo aparece cuando el valor conjunto de esas criptomonedas en el extranjero supera un umbral a 31 de diciembre, umbral que suele situarse en el entorno de los 50.000 euros pero que debes confirmar en la normativa vigente. Se presenta de forma telemática en un plazo que habitualmente va de enero a marzo del año siguiente, y requiere certificado digital u otro sistema de identificación admitido.
| Aspecto del modelo 721 | Detalle orientativo (confírmalo) |
|---|---|
| Qué es | Declaración informativa, no paga impuesto |
| Quién debe presentarlo | Residentes con cripto en el extranjero sobre el umbral |
| Umbral habitual | En torno a 50.000 € a 31 de diciembre (verifícalo) |
| Plazo típico | De enero a marzo del año siguiente |
| Cómo se presenta | Telemáticamente con certificado o identificación digital |
| Qué se informa | Exchange, tipo de moneda y saldos a 31 de diciembre |
El modelo 721 solo informa; el impuesto por tus ganancias va en la declaración de la renta. Son cosas distintas: puedes tener que presentar el 721 y, además, declarar en la renta las operaciones que hayas cerrado.
Quién envía qué a Hacienda: tu 721 y los modelos 172 y 173
Conviene no mezclar obligaciones. El modelo 721 lo presentas tú, el contribuyente, para informar de tus saldos en el extranjero. Los modelos 172 y 173, en cambio, son obligaciones de las empresas y plataformas (exchanges, custodios) que operan con criptomonedas: son ellas quienes informan a Hacienda de las operaciones y saldos de sus clientes.
Para ti como inversor particular, lo relevante es entender que Hacienda recibe información por varias vías: la tuya a través del 721 y la de las plataformas a través de sus modelos. Ese cruce de datos es la razón por la que tantos contribuyentes reciben avisos cuando lo declarado no cuadra con lo que las plataformas han reportado. Declarar de forma coherente evita ese choque.
Fechas, umbrales y plazos de un vistazo
| Asunto | Lo que dice la guía | Por qué importa |
|---|---|---|
| Umbral del modelo 721 | En torno a 50.000 € a 31 de diciembre (verifícalo) | Si lo superas con cripto en el extranjero, debes informar |
| Plazo del modelo 721 | Habitualmente de enero a marzo del año siguiente | Se presenta de forma telemática, con certificado o identificación digital |
| Residencia fiscal | Más de 183 días al año en España o centro de intereses económicos aquí | Quien reside en España tributa por su renta mundial |
| Compensación de pérdidas | Primero con ganancias patrimoniales del mismo año | El saldo restante se arrastra a ejercicios futuros dentro del plazo legal |
| Operaciones olvidadas | Declaración complementaria si pagaste de menos | Actuar por tu cuenta suele conllevar menores recargos que esperar a un requerimiento |
Residencia fiscal: el dato que decide dónde declaras
Toda esta fiscalidad se aplica a quienes son residentes fiscales en España. La residencia fiscal no depende solo de tu nacionalidad: se determina, entre otros criterios, por pasar más de 183 días al año en territorio español o por tener aquí el centro de tus intereses económicos. Quien reside fiscalmente en España tributa por su renta mundial, incluidas las cripto que tenga en cualquier país.
Si has cambiado de país, has vivido a caballo entre dos Estados o tienes dudas sobre dónde eres residente fiscal, este punto es determinante y no admite improvisación. Un error de residencia puede llevarte a declarar donde no toca o a dejar de declarar donde sí. En estos casos, lo prudente es asesorarte antes de presentar nada.
Casillas de la renta: mejor no memorizarlas
En el modelo de la renta, las ganancias y pérdidas patrimoniales por venta o permuta de monedas virtuales tienen sus casillas específicas dentro del apartado de ganancias derivadas de la transmisión de otros elementos patrimoniales. Los rendimientos del capital mobiliario por staking o lending van en el apartado correspondiente a esos rendimientos.
Los números concretos de las casillas pueden cambiar de una campaña a otra, por lo que no conviene memorizarlos: el propio programa Renta Web y los manuales de la Agencia Tributaria te guían hasta el apartado correcto cada año. Lo importante es tener claro qué declarar y en qué categoría; el dónde exacto lo resuelve la herramienta oficial.
Por qué la opacidad cripto ya es historia
Durante un tiempo circuló la idea de que las criptomonedas eran un terreno opaco y libre de impuestos. Esa etapa terminó. La Administración ha desplegado varias obligaciones informativas específicas, tiene acuerdos de intercambio de información con plataformas y a nivel europeo avanzan normas que obligan a los exchanges a reportar los movimientos de sus usuarios. En la práctica, Hacienda sabe mucho más de lo que la gente cree.
El resultado es que declarar bien ha pasado de ser una recomendación a ser una necesidad. Muchos contribuyentes reciben requerimientos o declaraciones paralelas por operaciones que creían invisibles. Entender cómo tributa cada tipo de operación es la mejor forma de evitar sustos, y también de no pagar de más por desconocimiento, porque hay reglas que juegan a tu favor si las aplicas bien.
Comprar cripto y quedártela no genera impuesto por sí mismo. El hecho imponible aparece cuando vendes, permutas o recibes recompensas. Declarar no significa siempre pagar, pero no declarar cuando toca sí puede salir caro.
El registro que te salva cuando llega un requerimiento
La fiscalidad cripto se apoya por completo en tus datos: fechas de compra, precios, comisiones, valores de mercado en cada permuta y saldos a fin de año. Sin ese registro es prácticamente imposible aplicar bien el FIFO o calcular una ganancia correcta. Muchos disgustos con Hacienda no vienen de la mala fe, sino de la falta de registros.
Existen herramientas y servicios que agregan tus operaciones de distintos exchanges y calculan automáticamente ganancias y pérdidas con criterio FIFO, generando informes listos para la renta. Uses una herramienta o una hoja de cálculo cuidada, la recomendación es la misma: guarda todo y actualízalo cada vez que operas, no en abril con prisas.
Las cripto dentro de la campaña completa de la renta
Las criptomonedas no viven aisladas: son una parte más de tu declaración anual, que se junta con tus rentas del trabajo, tus otras inversiones y tus circunstancias personales. Por eso conviene tener una visión de conjunto de la campaña y no tratar las cripto como un apéndice de última hora.
Si tienes dudas sobre si te toca presentar declaración este año, revisa la guía sobre la obligación de declarar en la renta. Y si compartes economía con tu pareja, valora si te conviene la declaración conjunta o individual antes de presentar, porque puede cambiar el resultado final de forma notable.
Lo que cuesta no declarar: liquidación, intereses y sanción
No declarar cuando existe obligación tiene consecuencias. Si Hacienda detecta operaciones no declaradas mediante su cruce de datos, puede emitir una liquidación con la cuota dejada de ingresar, más los intereses de demora y la sanción que corresponda según la gravedad. En el caso de las declaraciones informativas como el 721, existen además multas específicas por no presentarlas o hacerlo con errores.
Las cuantías exactas de estas sanciones dependen del tipo de infracción, del importe y de si medió requerimiento previo, y están fijadas en la normativa tributaria. No las tomes como cifras cerradas: lo esencial es entender que regularizar a tiempo, incluso de forma voluntaria antes de que Hacienda te avise, casi siempre es mucho más barato que esperar a que te descubran.
Si detectas que dejaste de declarar operaciones de años anteriores, presentar una declaración complementaria por tu cuenta suele conllevar recargos menores que esperar a un requerimiento. Consulta tu caso con la Agencia Tributaria o con un asesor.
Presentaste con fallos: cómo corregirlos
Es muy habitual darse cuenta, después de presentar, de que se olvidó una permuta, se calculó mal el FIFO o no se incluyeron unas recompensas. La buena noticia es que tiene arreglo. Si el error hizo que pagaras de menos o declararas ganancias por debajo de lo real, debes presentar una declaración complementaria. Si, al contrario, pagaste de más o no computaste unas pérdidas que te beneficiaban, puedes pedir la rectificación a tu favor.
El procedimiento y los plazos para corregir están explicados en la guía sobre cómo rectificar la declaración de la renta. Actuar en cuanto detectas el fallo, sin esperar, es siempre la mejor estrategia: reduce recargos si te tocaba pagar y agiliza la devolución si te tocaba cobrar.
Siete tropiezos que se repiten al declarar cripto
Tres comprobaciones para no firmar a ciegas
Antes de dar por cerrada la declaración, haz una última pasada con tres preguntas. La primera: ¿hay en mi registro alguna permuta, recompensa o pago con cripto que no haya pasado por euros? Si la hay, también cuenta. La segunda: ¿he anotado las comisiones y las pérdidas del año, aunque no vayan a reducir nada este ejercicio? Y la tercera: ¿supero a 31 de diciembre el umbral que obliga a informar de mis cripto en el extranjero?
Si alguna respuesta te hace dudar, el momento de consultar la sede de la Agencia Tributaria o a un asesor es ahora, no el día en que llegue la carta. Y marca una fecha en el calendario del año que viene para poner al día tu registro mucho antes de la campaña: el trabajo de abril se hace, en realidad, durante los otros once meses.
Lee también
- Declarar la venta de una vivienda en la Renta 2026
- Tributación del rescate de un plan de pensiones en 2026
- Agencia Tributaria: Compra y venta de monedas virtuales, tributación en el IRPF del inversor
- Agencia Tributaria: Modelo 721, declaración informativa sobre monedas virtuales situadas en el extranjero
- Agencia Tributaria: Preguntas frecuentes sobre el modelo 721
- Agencia Tributaria, sede electrónica (portal oficial)
- Boletín Oficial del Estado (BOE) (portal oficial)