
La deducción por alquiler de la vivienda habitual del inquilino no se gana en la campaña de la renta, sino mucho antes: el día que firmas el contrato, cada mes que pagas y el 31 de diciembre, cuando se fijan tu edad y tu residencia fiscal. Por eso esta guía sigue el orden del calendario.
Conviene saber de salida que la deducción estatal está suprimida desde 2015, con un estrecho régimen transitorio para contratos anteriores, y que lo que queda en la mayoría de casos son las deducciones de cada comunidad autónoma, con porcentajes, edades y límites de renta muy distintos. Los importes que verás son orientativos: la referencia definitiva es la Agencia Tributaria y la normativa de tu comunidad.
Antes de empezar el calendario: lo que ya no existe a nivel estatal
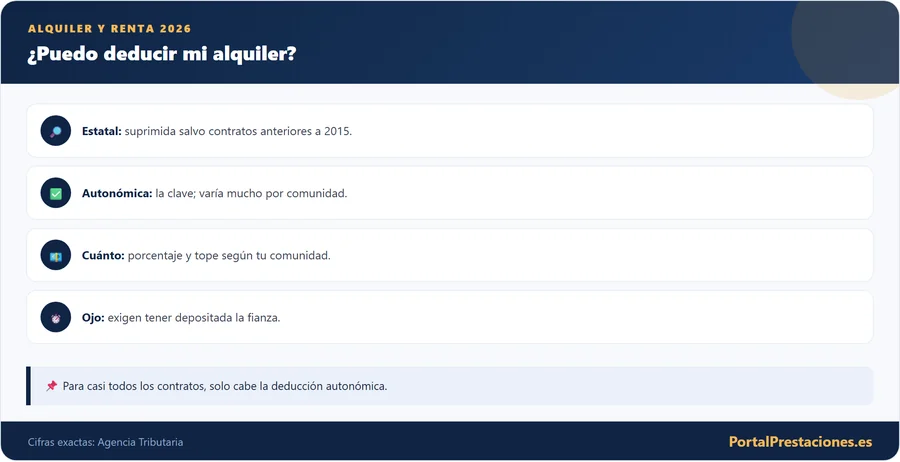
El punto de partida que más confunde es este: a nivel estatal, la deducción por alquiler de la vivienda habitual del inquilino desapareció para los contratos firmados a partir del 1 de enero de 2015. Si buscas una casilla general en la renta que te devuelva un porcentaje del alquiler solo por ser inquilino, no existe salvo excepciones. La reforma fiscal de aquel año eliminó esa ventaja estatal y trasladó de facto el protagonismo a las comunidades autónomas, que son ahora las que deciden si premian o no el alquiler.
Esto genera un malentendido enorme, porque mucha gente da por hecho que "el alquiler siempre desgrava" y se lleva un chasco al hacer la declaración. La realidad es que, para la mayoría de los contratos actuales, la única vía posible es la deducción autonómica, si es que tu comunidad la contempla y cumples sus requisitos. Antes de ilusionarte con una devolución, conviene entender bien en cuál de los dos escenarios te encuentras.
La deducción estatal por alquiler está suprimida salvo un régimen transitorio para contratos anteriores a 2015. Para todo lo demás, lo que puede haber es una deducción autonómica, y varía mucho según la comunidad.
El año del inquilino, hito a hito
Si firmaste antes de 2015: la excepción que sigue viva
Existe una excepción a la supresión estatal: el llamado régimen transitorio. Pueden seguir aplicando la antigua deducción estatal quienes firmaron su contrato de alquiler antes del 1 de enero de 2015, siempre que hubieran satisfecho cantidades por ese alquiler y hubieran tenido derecho a la deducción en un ejercicio anterior. En la práctica, se trata de inquilinos con contratos antiguos que se mantienen en el tiempo mediante sus prórrogas sucesivas.
La deducción transitoria permite deducir de forma orientativa alrededor del 10,05 % de las cantidades pagadas por el alquiler de la vivienda habitual, con una base máxima de 9.040 euros anuales cuando la base imponible del contribuyente no supera 17.707,20 euros. Entre 17.707,20 y 24.107,20 euros esa base máxima va bajando de forma progresiva, y con una base imponible de 24.107,20 euros o más ya no hay deducción. Son cifras que la Agencia Tributaria mantiene por continuidad, pero conviene verificarlas siempre en el manual de renta del ejercicio correspondiente antes de aplicarlas.
Para mantener esa excepción hay que cumplir cada año
No basta con haber firmado antes de 2015: hay que seguir cumpliendo las condiciones año tras año. La clave es conservar el mismo contrato (incluidas sus prórrogas legales o pactadas) y no haber superado ciertos límites de base imponible. Si en su día se rescindió el contrato y se firmó uno nuevo, aunque sea sobre la misma vivienda, se pierde el derecho al régimen transitorio, porque a efectos fiscales se considera un contrato posterior a 2015.
Otro matiz importante es que la base de la deducción puede incluir no solo la renta mensual, sino también determinados gastos repercutidos al inquilino cuando el contrato así lo establece, como la comunidad o ciertos tributos. Aun así, estos detalles dependen de la redacción concreta del contrato y de la normativa, de modo que ante la duda lo prudente es apoyarse en el manual de renta y, si el importe es relevante, en un asesor.
Si renegociaste o firmaste un contrato nuevo después de 2015, aunque sea de la misma casa, ya no encajas en el régimen transitorio estatal. Solo te quedaría, en su caso, la deducción autonómica.
Dos contratos, dos reglas del juego
- Puede seguir aplicando la antigua deducción estatal, si tuvo derecho a ella en un ejercicio anterior.
- Porcentaje orientativo del 10,05 % sobre lo pagado.
- Base máxima de 9.040 euros anuales con una base imponible de hasta 17.707,20 euros.
- Entre 17.707,20 y 24.107,20 euros de base imponible la base máxima se reduce, y a partir de 24.107,20 euros no hay deducción.
- Se pierde si se rescinde el contrato y se firma uno nuevo, aunque sea de la misma vivienda.
- No existe deducción estatal por alquiler.
- Solo cabe la deducción de tu comunidad, si la tiene y cumples sus requisitos.
- Porcentaje, tope en euros, edad y límite de renta los fija cada comunidad.
- Muchas comunidades exigen la fianza depositada en su organismo de vivienda.
- Cuenta la comunidad de tu residencia fiscal a 31 de diciembre.
Primer paso real: mirar la normativa de tu comunidad
Con la estatal prácticamente fuera de escena, el terreno donde de verdad se juega la partida es el de las deducciones autonómicas por alquiler. Cada comunidad autónoma tiene competencia para regular su tramo del IRPF y muchas han aprobado bonificaciones al alquiler de la vivienda habitual, sobre todo pensando en los colectivos que más sufren el precio de la vivienda: jóvenes, familias numerosas, personas con discapacidad y hogares de rentas bajas.
El problema, y a la vez la gran advertencia de esta guía, es que no hay una regla común. El porcentaje que puedes deducir, el límite máximo en euros, la edad tope para considerarte "joven", el nivel de renta permitido y los requisitos formales cambian de una comunidad a otra. Lo que en un territorio es una deducción generosa, en otro puede ser modesta o directamente inexistente. Por eso, más que memorizar cifras, lo útil es saber dónde mirar y qué preguntar. Puedes empezar por el panorama general en nuestra guía de deducciones autonómicas de la renta.
Las condiciones que casi todas las comunidades piden
Aunque cada comunidad tiene sus particularidades, hay un núcleo de requisitos que se repite una y otra vez. El primero y más evidente es que la vivienda alquilada sea tu vivienda habitual, es decir, tu residencia efectiva durante el año, no una segunda vivienda ni un local. El segundo es que exista un contrato de arrendamiento en regla y que puedas acreditar los pagos realizados, normalmente mediante transferencia o recibo.
A partir de ahí aparecen los filtros que restringen el acceso: un límite de base imponible (la deducción suele reservarse a rentas medias o bajas), a menudo una edad máxima cuando la deducción es para jóvenes, y con frecuencia la obligación de haber depositado la fianza en el organismo autonómico competente. Cumplir el espíritu de la ayuda no basta: hay que cumplir también estos requisitos formales, porque su incumplimiento es la causa más habitual de que la deducción se deniegue.
| Requisito habitual | En qué consiste |
|---|---|
| Vivienda habitual | Que sea tu residencia efectiva, no una segunda vivienda |
| Contrato en regla | Arrendamiento válido y pagos acreditables |
| Límite de renta | Base imponible por debajo del umbral que fije la comunidad |
| Edad (si aplica) | Ser menor de la edad tope en las deducciones para jóvenes |
| Depósito de fianza | Fianza depositada en el organismo autonómico |
Si eres joven: porcentaje, edad y renta a la vez
La modalidad estrella en casi todas las comunidades es la deducción por alquiler de vivienda habitual para jóvenes. Su lógica es sencilla: dar un empujón fiscal a quienes empiezan y dedican una parte muy alta de su sueldo a pagar el alquiler. Suele consistir en deducir un porcentaje de lo pagado (habitualmente entre el 10 % y el 30 % según la comunidad) con un tope máximo en euros por declaración.
El filtro decisivo es la edad: cada comunidad fija su propio límite, que suele moverse entre los 35 y los 40 años cumplidos a la fecha de devengo del impuesto (el 31 de diciembre). A eso se añade casi siempre un límite de renta, de modo que quienes superan cierto nivel de base imponible quedan fuera aunque sean jóvenes. Antes de contar con la deducción, comprueba que cumples a la vez el requisito de edad y el de renta de tu comunidad.
Lo que se pregunta antes de firmar y de declarar
Cuatro comunidades, cuatro maneras de hacerlo
Para que se entienda la magnitud de las diferencias, conviene mirar algunos ejemplos orientativos de cómo se ha regulado en distintas comunidades. Son datos que sirven para ilustrar la variedad, no para aplicarlos sin más: cada uno debe confirmar el porcentaje, el límite y la edad vigentes en su comunidad y en su ejercicio concreto.
En la Comunidad de Madrid, por ejemplo, se ha ampliado la deducción a inquilinos por debajo de cierta edad con un porcentaje elevado y un tope anual de algo más de mil euros. En Castilla y León se maneja un porcentaje sobre lo pagado con un límite que puede aumentar en municipios pequeños para fijar población en el medio rural. En Cataluña se contempla la deducción para jóvenes o para personas en desempleo, entre otros supuestos, y en Andalucía se han elevado los importes para jóvenes, mayores y personas con discapacidad. Cada comunidad tiene su propia letra pequeña.
| Comunidad (ejemplo orientativo) | Rasgo característico |
|---|---|
| Madrid | Porcentaje alto para inquilinos por debajo de cierta edad, con tope anual |
| Castilla y León | Deducción para jóvenes, con límite mayor en municipios pequeños |
| Cataluña | Para jóvenes, personas en paro y otros colectivos, con condiciones de renta |
| Andalucía | Importes reforzados para jóvenes, mayores y personas con discapacidad |
| Otras comunidades | Cada una fija su porcentaje, edad, tope y requisitos propios |
Que en Madrid o Andalucía exista una deducción concreta no significa que en tu comunidad sea igual. Consulta siempre la normativa autonómica que te corresponde por tu residencia fiscal.
El día de la firma: pide el justificante de la fianza
Merece un apartado propio porque es el que más disgustos provoca. Muchas comunidades exigen, para poder aplicar la deducción, que la fianza esté depositada en el organismo de vivienda autonómico correspondiente. La fianza la entrega el inquilino al arrendador al firmar, pero es el propietario quien tiene la obligación legal de depositarla en el organismo público. El problema es que, si el casero no lo hace, el inquilino puede quedarse sin poder deducir por un incumplimiento que no es suyo.
Por eso conviene, al firmar o poco después, preguntar al arrendador si ha depositado la fianza y pedir el justificante. En algunas comunidades el inquilino puede comprobarlo o incluso instar el depósito. No es un trámite decorativo: la Administración cruza datos y, si no consta el depósito, es frecuente que rechace la deducción autonómica aunque el resto de requisitos se cumplan a la perfección.
¿Has depositado la fianza en el organismo de vivienda de la comunidad? Pide el justificante. En varias comunidades, sin ese depósito no podrás aplicar la deducción autonómica por alquiler.
Si el piso lo pagáis entre varios desde el primer mes
El alquiler compartido, tan habitual entre jóvenes, plantea dudas legítimas. La regla general es que cada inquilino que figure en el contrato puede aplicar la deducción por la parte que efectivamente paga, siempre que cumpla individualmente los requisitos de su comunidad. Es decir, no se deduce por el total del piso, sino por la proporción que a cada uno le corresponde según lo pactado.
El problema aparece cuando solo uno de los convivientes figura en el contrato o quien paga no coincide con quien firma. En esos casos, quien no consta como arrendatario suele tener difícil justificar el derecho a deducir. Si compartís vivienda, lo más limpio es que todos los que van a deducir figuren en el contrato y que cada uno pague su parte de forma trazable, para que Hacienda no ponga pegas.
Si te mudas a mitad de año, manda la residencia del 31 de diciembre
La residencia fiscal se determina, a grandes rasgos, por la comunidad donde hayas permanecido más días del año o donde radique tu principal centro de intereses. Esto importa porque la deducción autonómica que puedes aplicar es la de la comunidad donde tengas tu residencia fiscal a 31 de diciembre, no la de todas aquellas por las que hayas pasado. Un traslado a mitad de año puede cambiar por completo tus derechos.
Si te mudaste de una comunidad a otra, revisa cuál es la que te corresponde a efectos de la renta y aplica sus reglas, no las de tu comunidad anterior. Puede darse la paradoja de que perdieras una deducción generosa al mudarte, o justo al revés, que ganaras derecho a una que antes no tenías. En cualquier caso, la comunidad de referencia es una sola, la de tu residencia fiscal del ejercicio.
Durante el año: la carpeta que te salva en una comprobación
Aunque no siempre se adjunta al presentar la declaración, la Administración puede requerirte pruebas más adelante, por lo que conservar la documentación es la mejor red de seguridad. El documento central es el contrato de arrendamiento, del que salen las fechas, la renta y la identidad del arrendador. Junto a él, los justificantes de pago del alquiler, preferiblemente transferencias bancarias que dejen rastro, valen más que los recibos en efectivo.
Completa la carpeta con el justificante del depósito de la fianza en el organismo autonómico, el NIF del propietario y, si tu comunidad lo exige, cualquier certificado adicional (por ejemplo, de estar en desempleo o de discapacidad cuando eso da derecho a un porcentaje mayor). Tener todo ordenado convierte una eventual comprobación en un trámite de cinco minutos en lugar de en un problema.
| Documento | Para qué sirve |
|---|---|
| Contrato de arrendamiento | Acredita la vivienda, la renta y al arrendador |
| Justificantes de pago | Demuestran las cantidades realmente satisfechas |
| Justificante de la fianza | Prueba el depósito exigido por muchas comunidades |
| NIF del arrendador | Dato obligatorio para consignar la deducción |
| Certificados adicionales | Discapacidad, desempleo, familia numerosa, si aplican |
Antes de declarar: el techo de renta que decide quién entra
Uno de los motivos más frecuentes de que una deducción no se pueda aplicar es superar el límite de base imponible. Las deducciones autonómicas por alquiler están pensadas para rentas medias y bajas, así que casi todas fijan un techo de ingresos por encima del cual desaparece el derecho. Ese umbral cambia según la comunidad y suele ser distinto en tributación individual y conjunta, siendo algo más alto cuando declara toda la unidad familiar.
El detalle importante es que se mira la base imponible (general y del ahorro), no solo el sueldo bruto, por lo que conviene revisar el borrador para saber en qué cifra te sitúa Hacienda. Si estás justo en el límite, cualquier ingreso adicional puede dejarte fuera. Por eso merece la pena hacer el cálculo con calma antes de dar por segura la devolución, y no confiar solo en la intuición sobre "cuánto ganas".
El día de la renta: dónde se activa la deducción
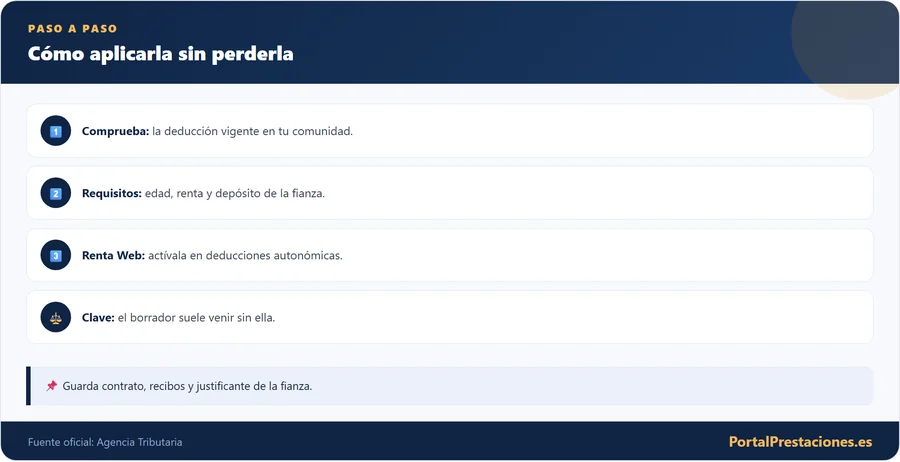
Aplicar la deducción es, en la mayoría de los casos, cuestión de rellenar bien la declaración. El programa Renta Web incorpora los apartados de deducciones autonómicas, y ahí es donde debes indicar las cantidades pagadas por alquiler, los datos del arrendador (habitualmente su NIF) y la referencia del inmueble. El sistema aplicará el porcentaje y el tope que correspondan a tu comunidad, pero no siempre lo hace de forma automática: muchas veces hay que activarlo manualmente.
Es un error muy común dar por hecho que Hacienda ya ha incluido la deducción en el borrador. En bastantes ocasiones el borrador viene sin la deducción autonómica reflejada, y si aceptas la propuesta tal cual, la pierdes. Por eso conviene revisar expresamente el apartado de deducciones de tu comunidad antes de confirmar la declaración.
Repaso final con el programa abierto
- Tu residencia fiscal a 31 de diciembre y la deducción de esa comunidad.
- La vivienda es tu residencia habitual, no una segunda vivienda.
- Tu edad a 31 de diciembre, si la deducción es para jóvenes.
- Tu base imponible está por debajo del límite de tu comunidad (individual o conjunta).
- La fianza está depositada y tienes el justificante.
- Tu nombre figura en el contrato como arrendatario.
- Tienes a mano el importe anual pagado, el NIF del arrendador y la referencia catastral.
- La deducción autonómica está activada en Renta Web con el porcentaje y el tope correctos.
Cuando ya has presentado: lo que no debes confundir con esta deducción
Conviene no mezclar la deducción por alquiler del inquilino con otras figuras que giran alrededor de la vivienda. Una cosa es lo que puede deducir quien alquila para vivir (el inquilino, de lo que trata esta guía) y otra muy distinta lo que declara o desgrava el propietario que pone la vivienda en alquiler, que tiene sus propias reglas de rendimientos y reducciones. Son dos mundos fiscales separados que a menudo se confunden.
Tampoco hay que confundirla con la deducción por compra de vivienda, que también quedó suprimida con carácter general y solo pervive en régimen transitorio para hipotecas anteriores a 2013. Si tu caso es de compra y no de alquiler, la referencia es otra: tienes los detalles en la guía sobre la deducción por vivienda habitual e hipoteca. Y si lo que te lía es quién debe pagar cada gasto del piso alquilado, te ayuda la guía sobre qué gastos del alquiler paga cada parte.
Seis fallos que cuestan la deducción
Hábitos para el año que viene
Con las reglas claras, unos pocos hábitos marcan la diferencia. El primero es informarte cada año de la deducción vigente en tu comunidad, porque estas normas se modifican con frecuencia: cambian porcentajes, edades y límites de renta de un ejercicio a otro. Lo que valía el año pasado puede haber mejorado o endurecido este año.
El segundo es pagar el alquiler de forma trazable, por transferencia o domiciliación, para tener siempre pruebas del importe satisfecho. Y el tercero es no confiar en el borrador: revisa expresamente el apartado de deducciones autonómicas y, si el importe en juego es alto o tu caso tiene aristas (mudanza, alquiler compartido, discapacidad), plantéate consultarlo con un profesional o directamente con tu comunidad antes de presentar.
Una agenda para no perder la deducción
Si tuvieras que quedarte con una sola idea, que sea esta: la deducción se prepara antes de la renta, no durante ella. El justificante de la fianza se pide al firmar, los pagos se hacen de forma trazable y la carpeta con el contrato se guarda aunque nadie la reclame.
Cuando llegue la campaña, comprueba tu comunidad a 31 de diciembre, mira tu base imponible y activa la deducción a mano si el borrador no la trae. Y contrasta las cifras de esta guía en la Agencia Tributaria o en el portal tributario de tu comunidad, porque porcentajes, edades y topes cambian de un ejercicio a otro y solo la fuente oficial tiene la última palabra.
Lee también
- Gastos deducibles del alquiler para el propietario en 2026
- Deducción por donativos a ONG en la renta 2026
- Agencia Tributaria, Deducción por alquiler de vivienda habitual: régimen transitorio
- Agencia Tributaria, Deducción para el arrendatario por el alquiler de la vivienda habitual
- Agencia Tributaria, IRPF deducciones autonómicas
- Agencia Tributaria, Manual práctico de Renta 2025. Deducciones autonómicas
- BOE, Ley 35/2006 del IRPF (disposiciones transitorias)