
La deducción por vivienda habitual no tiene una única respuesta, tiene varias, y cuál es la tuya depende de cuándo compraste, de si ya te deducías y de si hoy pagas hipoteca o alquiler. La deducción estatal se suprimió en 2013 para las nuevas adquisiciones, pero sigue viva, mediante un régimen transitorio, para quien ya la venía aplicando.
Por eso este texto se ordena por situaciones personales: el propietario veterano con hipoteca antigua, quien nunca llegó a deducirse, quien compró después de 2013, el inquilino, la persona que se ha separado. Busca la tuya, lee su parte y salta lo demás. Las cifras son orientativas y debes contrastarlas siempre con la Agencia Tributaria, porque cambian según tu comunidad autónoma y tu caso.
Este artículo es divulgativo y no sustituye el asesoramiento fiscal. Los porcentajes, límites y fechas que se citan son de referencia y pueden variar según tu comunidad autónoma y tu situación personal. Ante la duda, confirma en la sede electrónica de la Agencia Tributaria o con un asesor.
Cinco situaciones, cinco puntos de partida
Compraste antes o después de 2013: la fecha que separa dos mundos
Hasta el ejercicio 2012, prácticamente cualquier contribuyente que comprara su vivienda habitual con hipoteca podía deducirse una parte de lo que pagaba cada año. Era una de las deducciones más populares del IRPF y una razón de peso para comprar en lugar de alquilar.
Con efectos desde el 1 de enero de 2013, la deducción estatal por inversión en vivienda habitual quedó suprimida para las nuevas adquisiciones. Es decir, quien compró su casa en 2013 o después no tiene derecho a esta deducción estatal, por mucha hipoteca que pague.
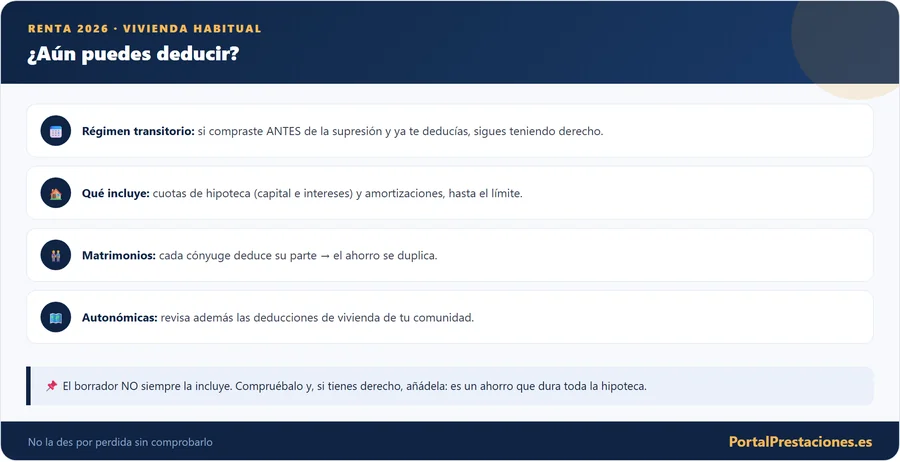
Ahora bien, el legislador no quiso perjudicar a quien ya se estaba deduciendo. Por eso creó un régimen transitorio que permite mantener la deducción a quienes cumplían ciertas condiciones a 31 de diciembre de 2012. Ese matiz es el que explica la eterna confusión: la deducción no existe para los nuevos, pero sigue viva para los antiguos.
Si ya te deducías en 2012: una foto congelada que sigue valiendo
El régimen transitorio es el mecanismo legal que permite seguir aplicando la deducción a quienes ya la tenían consolidada. La idea de fondo es sencilla: si comprabas confiando en un beneficio fiscal, el Estado no te lo retira de golpe, sino que te deja continuar en las mismas condiciones que existían a finales de 2012.
Esto significa que quien encaja en el régimen transitorio aplica hoy las reglas de entonces: los mismos porcentajes, la misma base máxima y los mismos conceptos deducibles. No es un régimen nuevo ni mejorado; es una foto congelada de las condiciones de 2012 que se mantiene año tras año mientras se siga pagando por la vivienda.
La consecuencia práctica es doble. Por un lado, mucha gente que compró antes de 2013 sí puede seguir deduciendo y no lo hace por desconocimiento. Por otro, hay quien intenta aplicarla sin cumplir los requisitos y se expone a una paralela de Hacienda.
Si dudas de tu caso: cuatro condiciones que deben cumplirse a la vez
Para acogerte al régimen transitorio no basta con tener una hipoteca antigua. Hacienda exige que se cumplan varias condiciones a la vez, y la ausencia de una sola tumba el derecho a deducir. Conviene revisarlas una por una antes de tocar la casilla.
| Requisito | Qué significa en la práctica |
|---|---|
| Adquisición anterior a 2013 | Haber comprado jurídicamente la vivienda antes del 1 de enero de 2013. |
| Deducción ya practicada | Haberte deducido por esa vivienda en algún ejercicio anterior a 2013. |
| Que sea vivienda habitual | Que la casa constituya tu residencia habitual según los criterios del IRPF. |
| Seguir pagando por ella | Que en el ejercicio hayas satisfecho cantidades por su adquisición (cuota de hipoteca, por ejemplo). |
No basta con haber comprado antes de 2013. Además tienes que haberte deducido ya por esa vivienda en un año anterior a 2013. Si compraste en 2012 pero nunca aplicaste la deducción, el régimen transitorio se te complica mucho.
Si firmaste ante notario antes de 2013: primer filtro superado
El primer filtro es la fecha de adquisición jurídica de la vivienda. No hablamos de cuándo firmaste las arras ni de cuándo empezaste a pagar la hipoteca, sino del momento en que adquiriste legalmente la propiedad, normalmente con la escritura pública ante notario.
Si esa fecha es anterior al 1 de enero de 2013, superas el primer requisito. Si es posterior, la deducción estatal no te corresponde, aunque tu hipoteca sea enorme y lleves años pagándola. Este punto es objetivo y no admite interpretaciones: la fecha manda.
Hay matices para la construcción y para determinadas obras, que veremos más adelante, pero la regla general para una compra ordinaria es esa: escritura antes de 2013.
Si compraste en 2012 y nunca te dedujiste: el requisito que más falla
Este es el requisito que más declaraciones hace saltar por los aires. La norma exige que el contribuyente hubiera practicado la deducción por esa vivienda en un periodo impositivo devengado antes del 1 de enero de 2013. Dicho de otro modo: tienes que haberla aplicado ya en la renta de 2012 o en alguna anterior.
Existe una excepción conocida: quien no pudo deducir en años anteriores porque había aplicado la deducción por otra vivienda habitual previa y todavía no había recuperado esa inversión. Son situaciones concretas que conviene revisar con detalle antes de darlas por buenas.
Si compraste en 2012 pero, por el motivo que sea, nunca llegaste a deducir, lo más prudente es no aplicar la deducción a ciegas y confirmar tu caso con la Agencia Tributaria o un asesor. Aplicarla sin cumplir este punto es una de las causas más habituales de regularización.
Si te mudas antes de los tres años: cuándo tu casa deja de ser habitual
Para el IRPF, no toda casa es vivienda habitual. Con carácter general, se entiende por tal la que constituye tu residencia durante un plazo continuado de al menos tres años. Si vendes o abandonas la vivienda antes de ese plazo, puedes perder el carácter de habitual y, con él, las deducciones aplicadas.
La norma admite excepciones razonables: fallecimiento del contribuyente, matrimonio, separación matrimonial, traslado laboral, obtención del primer empleo o cambio de empleo, entre otras circunstancias que obliguen a mudarse. En esos casos, no se penaliza no haber alcanzado los tres años.
Además, la vivienda debe habitarse de manera efectiva y con carácter permanente, por lo general en un plazo de doce meses desde la compra o la finalización de las obras. Una segunda residencia o una casa que no ocupas no encaja en el concepto y no genera derecho a esta deducción.
Si encajas en el transitorio: cuánto puedes ahorrar como máximo
Quien encaja en el régimen transitorio aplica, con carácter general, un porcentaje del 15% sobre las cantidades pagadas en el año por la vivienda. Ese 15% se compone de un tramo estatal y un tramo autonómico que muchas comunidades mantienen en el porcentaje general, aunque conviene comprobar tu caso concreto.
La deducción no se calcula sobre todo lo que pagues, sino sobre una base máxima anual que se sitúa de forma orientativa en 9.040 euros por declaración. Todo lo que pagues por encima de esa cifra no suma más deducción. Es un tope, no un objetivo.
Combinando ambos datos, el ahorro máximo orientativo ronda los 1.356 euros al año (el 15% de 9.040 €). Insistimos: son cifras de referencia. El porcentaje autonómico y los límites pueden variar, así que verifica siempre el dato aplicable a tu declaración en la sede de la Agencia Tributaria.
| Concepto | Referencia orientativa |
|---|---|
| Porcentaje total habitual | 15% (tramo estatal + autonómico general) |
| Base máxima anual | 9.040 € por declaración |
| Ahorro máximo estimado | ~1.356 € al año |
| Dónde confirmarlo | Manual de Renta y sede de la AEAT |
Los porcentajes, límites y fechas de este texto son orientativos y pueden variar según tu comunidad autónoma y tu situación personal. Confírmalos siempre en la sede electrónica de la Agencia Tributaria o con un asesor.
Un propietario con 7.200 euros pagados: cómo salen las cuentas
Imagina un contribuyente que compró su piso en 2011, se dedujo ya en la renta de ese año y sigue pagando la hipoteca. En 2025 ha abonado 7.200 euros entre capital e intereses. Como está por debajo del tope, la base de deducción es esa cantidad completa.
Aplicando el 15% sobre 7.200 €, la deducción resultante sería de 1.080 euros. Si ese mismo contribuyente hubiera pagado 10.000 €, la base se limitaría a los 9.040 € del tope y la deducción máxima quedaría en unos 1.356 euros, sin importar cuánto excediera.
Este cálculo es un ejemplo ilustrativo, no un caso real ni un testimonio. Tu porcentaje autonómico, tu base y tu situación pueden cambiar el resultado. Úsalo solo para entender la mecánica y confirma tu número con la Agencia Tributaria.
Siete preguntas que se hace cada perfil
Te puede interesar
- Gastos deducibles del alquiler para el propietario en 2026
- Declarar la venta de una vivienda en la Renta 2026
- Deducción por alquiler de vivienda habitual en 2026
- Deducciones autonómicas de la renta 2026: qué desgravar
Si estás casado o casada: conjunta o cada uno por su lado
La base máxima de 9.040 euros se aplica por declaración, no por persona. En una declaración conjunta de un matrimonio propietario, el tope sigue siendo 9.040 € para el conjunto, no 18.080 €. Es un error frecuente pensar que se duplica.
En cambio, si cada cónyuge presenta declaración individual y ambos figuran como titulares de la vivienda y de la hipoteca, cada uno puede aplicar la deducción sobre su parte de lo pagado, con su propio límite de 9.040 €. Según los ingresos de cada uno, esto puede resultar más ventajoso.
No hay una respuesta única: depende de las rentas, de la titularidad y de otras deducciones en juego. Antes de decidir, compara los dos escenarios en el borrador. Si tienes dudas sobre qué modalidad elegir, te será útil repasar cómo comparar declaración conjunta o individual.
Si pagas hipoteca: qué suma en la base y qué se queda fuera
Cuando compras con hipoteca, forman parte de la base de deducción tanto la amortización de capital como los intereses que pagas cada año. También pueden incluirse determinados gastos y tributos asociados a la financiación, dentro de los límites establecidos.
Se computan igualmente los gastos de la compra soportados por el adquirente (por ejemplo, notaría o registro) y los seguros vinculados de forma obligatoria a la hipoteca, siempre que la entidad los exija como condición del préstamo. No todo gasto de la casa entra: los de mera conservación o los suministros quedan fuera.
Ojo con las ayudas y subvenciones recibidas para la vivienda: pueden minorar la base de deducción. Conviene tenerlo en cuenta para no computar de más y evitar un ajuste posterior.
Si reformaste o ampliaste tu casa: dos plazos que casi nadie conoce
El régimen transitorio no cubre solo la compra. También alcanza las obras de rehabilitación y ampliación de la vivienda habitual, pero con una condición temporal muy estricta que se escapa a mucha gente.
Para que estas obras den derecho a deducción, es necesario que se hubieran satisfecho cantidades por ellas antes del 1 de enero de 2013 y, además, que las obras hubieran terminado antes del 1 de enero de 2017. Si no se cumplen ambos plazos, la deducción por esos conceptos decae.
Además, no cualquier reforma cuenta como rehabilitación fiscal. La norma exige que las obras cumplan requisitos concretos (por ejemplo, actuaciones de reconstrucción o que superen ciertos umbrales de coste sobre el valor de la vivienda). Pintar o cambiar el mobiliario no da derecho a nada.
| Modalidad | Plazo clave (orientativo) |
|---|---|
| Adquisición ordinaria | Escritura antes del 1/1/2013 |
| Rehabilitación / ampliación | Cantidades pagadas antes de 2013 y obras terminadas antes de 2017 |
| Construcción propia | Obras iniciadas antes de 2013 con plazos específicos de finalización |
Papeles a mano según tu perfil
- Escritura pública de compra, para acreditar la fecha de adquisición
- Declaraciones anteriores, para comprobar que ya te dedujiste antes de 2013
- Certificado del banco con el capital y los intereses pagados en el año
- Justificantes de los gastos vinculados a la financiación, como notaría, registro o seguros exigidos
- Contrato de alquiler y recibos de pago, si eres inquilino
- Convenio regulador o sentencia, si tras una ruptura sigues pagando la vivienda
Si solo tenías una cuenta vivienda: por qué ya no te protege
Durante años, las cuentas vivienda permitían ir ahorrando para la primera casa y deducir esas aportaciones. Eran un producto muy usado por quien todavía no había comprado, pero se apoyaban en la deducción por vivienda habitual.
Con la supresión de 2013, quien solo tenía una cuenta vivienda (pero aún no había adquirido el inmueble) no entra en el régimen transitorio. El motivo es lógico: el transitorio protege a quien ya se estaba deduciendo por una vivienda comprada, no a quien únicamente estaba ahorrando para comprarla.
Por eso, tener una cuenta vivienda antigua no te da derecho a deducir hoy por la compra que hicieras después de 2013. Es una de las confusiones más extendidas y conviene tenerla clara para no aplicar mal la casilla.
Si construiste tu propia casa: un terreno con reglas particulares
La autopromoción o construcción de la propia vivienda tiene reglas particulares. Aquí la fecha relevante no es solo la de la escritura final, sino también el momento en que se iniciaron y satisficieron las cantidades para la obra.
Con carácter general, quien empezó a pagar la construcción antes de 2013 y venía deduciendo puede seguir dentro del régimen transitorio, siempre que las obras se hubieran terminado en los plazos previstos. Los retrasos en la finalización pueden hacer perder el derecho, así que este es un terreno donde conviene documentarlo todo.
Si tu caso es una construcción con demoras, no lo des por resuelto: revisa la normativa aplicable y las consultas de la Dirección General de Tributos antes de aplicar nada.
Si vendiste y volviste a comprar: no confundas deducción y exención
Muchos contribuyentes se deducían por una vivienda, la vendieron y compraron otra. Aquí entra en juego un concepto importante: para deducir por la nueva vivienda no basta con haber comprado; hay que haber agotado antes lo invertido en la anterior por la que ya se dedujo.
Cuando se vende la vivienda habitual con ganancia y esta se reinvierte en otra vivienda habitual, puede aplicarse la exención por reinversión, que es una figura distinta de la deducción por inversión. No conviene mezclarlas: una afecta a la ganancia patrimonial y otra a las cantidades pagadas por la vivienda.
Estas situaciones encadenadas son de las más delicadas del IRPF. Si vendiste y volviste a comprar, especialmente cerca de 2013, revisa con calma cómo quedaron tus deducciones anteriores antes de aplicar nada en la nueva vivienda.
Si te has separado y sigues pagando la hipoteca: ¿puedes deducir?
La separación o el divorcio plantean dudas frecuentes sobre la deducción. La norma prevé que quien, por decisión judicial, siga pagando por la que fue su vivienda habitual y en la que residen los hijos comunes pueda, bajo ciertas condiciones, continuar deduciendo aunque ya no viva allí.
Es un supuesto pensado para no penalizar al progenitor que sigue asumiendo la hipoteca de la vivienda familiar. Requiere que la vivienda tuviera carácter habitual en su momento y que el pago derive del convenio o la sentencia.
Como en el resto de casos, se trata de situaciones con matices. Ante una ruptura, lo más seguro es revisar los términos exactos del convenio regulador y confirmar el tratamiento fiscal antes de aplicar la deducción.
Si compraste después de 2013: las deducciones de tu comunidad
Además de la deducción estatal en régimen transitorio, cada comunidad autónoma puede aprobar sus propias deducciones por vivienda, que se aplican sobre la cuota autonómica del IRPF. Estas sí siguen plenamente vigentes y cambian mucho de un territorio a otro.
Hay comunidades con deducciones por adquisición de vivienda por jóvenes, por compra en zonas rurales o en riesgo de despoblación, por obras de mejora energética o por familias numerosas. Los porcentajes, los límites y los requisitos de edad e ingresos dependen de cada autonomía.
Por eso, aunque no encajes en el régimen transitorio estatal, no des por perdido nada: es posible que tu comunidad tenga una deducción que sí te corresponda. Revisa el tramo autonómico de tu declaración con atención.
Si eres inquilino: el alquiler como vía de ahorro más abierta
Si compraste después de 2013, la deducción estatal por compra no te corresponde, pero el alquiler de la vivienda habitual puede darte derecho a deducir en la mayoría de comunidades autónomas. Es hoy una de las principales vías de ahorro para inquilinos.
Los porcentajes suelen moverse entre el 10% y el 30% de lo pagado en el año, con límites anuales que oscilan de forma orientativa entre unos 300 y 1.200 euros. Muchas deducciones están dirigidas a menores de 35 años, a familias con menos ingresos o a personas con discapacidad.
Cada comunidad fija sus condiciones, así que el mismo alquiler puede deducir mucho, poco o nada según dónde vivas. Comprueba los requisitos concretos de tu autonomía y guarda los justificantes de pago y el contrato, porque son la prueba que te pedirán.
| Comunidad (ejemplo orientativo) | Referencia general |
|---|---|
| Cataluña | En torno al 10% del alquiler, con límite anual |
| Castilla y León | Porcentaje elevado para jóvenes, con tope |
| Andalucía | Deducción reforzada para jóvenes menores de 35 |
| Madrid | Porcentaje alto para arrendamiento por jóvenes |
Los ejemplos anteriores son orientativos y cambian cada ejercicio. Consulta el manual de deducciones autonómicas de la Agencia Tributaria y la normativa de tu comunidad para conocer los porcentajes, límites y requisitos exactos que se aplican a tu declaración.
Con el borrador delante: qué comprobar paso a paso
En el borrador de la renta, la deducción por vivienda habitual en régimen transitorio suele venir preidentificada si ya la aplicaste en años anteriores, porque Hacienda arrastra los datos. Aun así, conviene revisar las cifras, ya que los importes que constan pueden no coincidir con lo realmente pagado.
Tendrás que comprobar la base de deducción con el certificado de tu banco y ajustar si es necesario. Las deducciones autonómicas, en cambio, muchas veces no aparecen marcadas por defecto y tienes que activarlas tú, indicando que cumples los requisitos.
Si detectas que en años anteriores aplicaste algo mal o que dejaste de deducir teniendo derecho, puedes corregirlo. Aquí te ayudará saber cómo rectificar la declaración de la renta.
Los tropiezos de cada perfil que Hacienda acaba revisando
Tu fecha de escritura decide por qué puerta entras
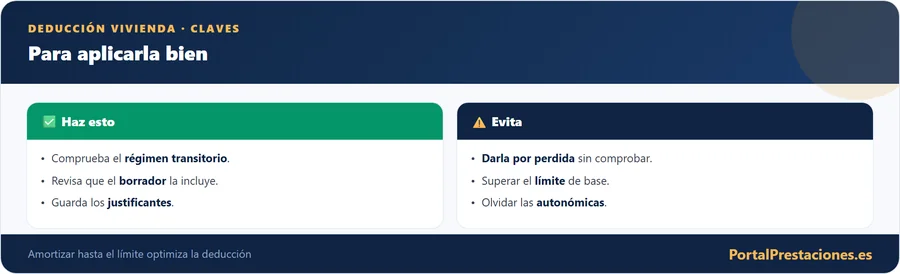
Después de recorrer tantos perfiles, casi todo se reduce a una pregunta: ¿qué fecha figura en tu escritura? Si es anterior a 2013 y ya te deducías, comprueba que tu base no pase de 9.040 euros y pide al banco el certificado de lo pagado. Si es posterior, olvida la casilla estatal y busca en tu comunidad: el alquiler y otras deducciones autonómicas son tu camino.
Elige el perfil que más se parezca al tuyo, reúne sus papeles y, si tu situación mezcla dos de ellos, por ejemplo una venta y una separación, confírmalo con la Agencia Tributaria o con un asesor antes de marcar nada. Una casilla bien pensada ahorra dinero; una aplicada a ciegas suele acabar en regularización.