
Solicitar la jubilación en 2026 se parece más a preparar un viaje largo que a pulsar un botón: lo que no metas a tiempo en la maleta, no lo recuperas por el camino. Pedirla tarde, arrastrar lagunas sin cubrir o no haber repasado la vida laboral son descuidos que pueden costar miles de euros a lo largo de tu vida como pensionista, y se pagan para siempre.
Por eso empezamos por lo práctico: una lista de lo que hay que comprobar y reunir, y detrás el proceso completo, con los requisitos de edad y cotización, los plazos que corren, el cálculo de la pensión (incluido el nuevo método) y los detalles que suman.
La lista de comprobación antes de mover un papel
- Tienes la edad que te corresponde: 65 años si cotizaste 38 años y 3 meses o más, o 66 años y 10 meses si cotizaste menos
- Acreditas al menos 15 años cotizados, de los cuales 2 dentro de los 15 años anteriores a la jubilación
- DNI o NIE en vigor del solicitante
- Informe de vida laboral descargado y revisado con calma
- Cuenta bancaria de la que seas titular, para el abono
- Certificado de empresa o documento de cese, si acabas de dejar de trabajar
- Libro de familia o datos de tus hijos, por el complemento de brecha de género
- Documentación específica si vas por una modalidad especial (anticipada, parcial, etc.)
- Fecha de jubilación decidida, con la solicitud dentro de la ventana de 3 meses
Papeles que conviene tener ya en la carpeta
Antes de nada, descárgate y revisa tu informe de vida laboral: es donde detectarás errores de cotización o lagunas que conviene resolver antes de solicitar la pensión, no después.
Edad y años cotizados: las dos llaves de 2026
Para acceder a la jubilación ordinaria necesitas cumplir dos condiciones: una edad mínima y un periodo mínimo cotizado. La edad depende, precisamente, de cuánto hayas cotizado, según la reforma que la va elevando gradualmente:
| En 2026 | Edad de jubilación ordinaria |
|---|---|
| Si cotizaste 38 años y 3 meses o más | 65 años |
| Si cotizaste menos de 38 años y 3 meses | 66 años y 10 meses |
Además, hace falta una carencia mínima de 15 años cotizados, de los cuales al menos 2 deben estar dentro de los 15 años anteriores a la jubilación. Y ojo con un matiz clave: cumplir la edad te da derecho a jubilarte, pero cobrar el 100 % de la pensión exige haber cotizado bastante más (en torno a 36 años y 6 meses para el 100 %, y 38 años y 3 meses para hacerlo a los 65).
Nadie te jubila de oficio
Mucha gente cree que, al cumplir la edad, la Seguridad Social le empieza a pagar la pensión sola. No es así: la jubilación hay que solicitarla. Si no la pides, no cobras, por mucho que hayas cotizado cuarenta años. Este es el primer y más básico error que conviene evitar.
Y no solo hay que pedirla: hay que pedirla en el momento correcto, porque la fecha de solicitud determina desde cuándo cobras y cuánto pierdes si te retrasas. Por eso conviene conocer bien el procedimiento antes de que llegue el día, no improvisar cuando ya estás en la edad.
La ventana de tres meses que protege tus mensualidades
Este es, probablemente, el consejo que más dinero salva de toda la guía. La jubilación debe solicitarse dentro de una ventana de 3 meses antes o después de la fecha en que quieres jubilarte (o del cese en el trabajo) para que los efectos económicos empiecen justo al día siguiente. Es decir, puedes adelantarte y dejarlo tramitado.
Si solicitas la jubilación tarde, fuera de esa ventana, la retroactividad está limitada (con carácter general, a 3 meses desde la solicitud). Traducido: cada mes que te retrases de más es una mensualidad de pensión que no recuperarás nunca. No lo dejes para después: pídela a tiempo.
Si solicitas fuera de la ventana de 3 meses, la retroactividad se limita, con carácter general, a 3 meses desde la solicitud. Lo que dejes pasar de más no se recupera.
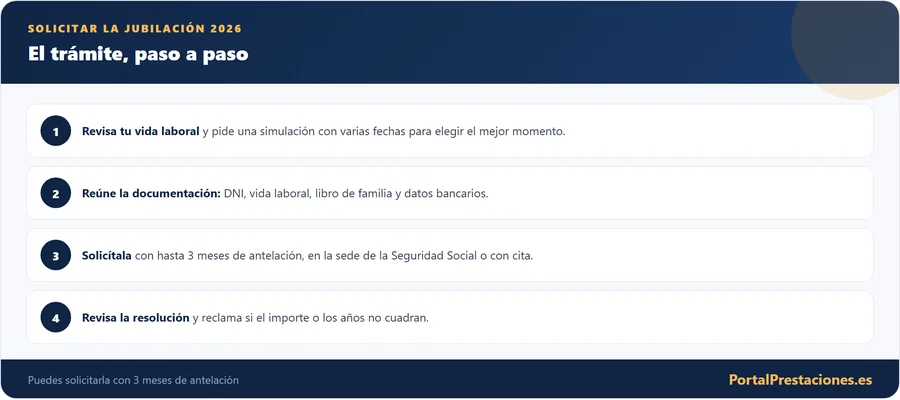
Del primer clic a la resolución en cinco movimientos
Base reguladora por porcentaje: la cuenta de tu pensión
La fórmula tiene dos ingredientes: base reguladora × porcentaje. La base reguladora es, en esencia, la media de tus bases de cotización de los últimos años. En 2026, con el método tradicional, se calcula sumando las bases de cotización de los últimos 300 meses (25 años) y dividiéndolas entre 350.
El porcentaje depende de los años cotizados: con la carencia mínima de 15 años se aplica el 50 %, y va subiendo con cada año adicional hasta alcanzar el 100 % cuando se completa el periodo exigido. Por eso, cotizar más años no solo te permite jubilarte antes, sino que aumenta el porcentaje que se aplica a tu base.
El segundo método que se implanta hasta 2037
Aquí llega una novedad importante que puede beneficiarte y que casi nadie tiene en cuenta. Desde 2026 se introduce, de forma progresiva, un segundo método de cálculo de la base reguladora que, cuando esté plenamente implantado (hacia 2037), permitirá tomar los 27 mejores años de los 29 previos a la jubilación, descartando los dos peores.
Durante la transición, la Seguridad Social calcula tu pensión por los dos métodos y aplica el que te resulte más favorable. No tienes que elegir tú a ciegas, pero sí conviene saber que existe, porque para carreras con años finales malos (paro, bases bajas) el nuevo método puede suponer una pensión mayor. Es una de las novedades que más puede mover tu importe final.
Lo que casi todos preguntan antes de pedirla
Meses en blanco: cómo restan y cómo se rellenan
Uno de los factores que más silenciosamente reduce las pensiones son las lagunas de cotización: los meses, dentro del periodo de cálculo, en los que no cotizaste (paro sin prestación, excedencias, periodos sin actividad). Esos huecos tiran de la media hacia abajo.
La buena noticia es que existe la integración de lagunas: esos meses se rellenan con una base (a menudo la mínima) para no dejarlos a cero. Y desde 2026 hay una mejora específica para las mujeres, que pueden integrar 60 meses al 100 % y 24 meses adicionales al 80 %. Aun así, si detectas lagunas importantes, valorar un convenio especial con la Seguridad Social para cubrir periodos sin cotización puede ser una de las decisiones que más mejoren tu pensión.
Auditoría de tu vida laboral con años de margen
Quienes se llevan sorpresas desagradables con el importe suelen tener algo en común: no revisaron su vida laboral a tiempo. Hazlo con años de margen, no la semana antes:
Cuatro puertas además de la ordinaria
La jubilación ordinaria no es la única puerta. Según tu situación, te pueden interesar otras modalidades:
| Modalidad | En qué consiste |
|---|---|
| Anticipada | Jubilarte antes de la edad ordinaria, con coeficientes reductores |
| Demorada | Retrasarla más allá de la edad, con incentivos por cada año extra |
| Parcial | Reducir jornada y cobrar parte de la pensión, a menudo con relevo |
| Activa | Compatibilizar el trabajo con parte (o el 100 %) de la pensión |
La anticipada puede ser voluntaria (en 2026, en torno a los 64 años y 10 meses, o 63 con 38 años y 3 meses cotizados) o involuntaria (por despido, con edad algo menor). Cada modalidad tiene sus reglas; si te planteas adelantarla, calcula bien la penalización con el detalle de los coeficientes de la jubilación anticipada.
Esperar un poco para cobrar más
Si tu salud y tu situación lo permiten, retrasar la jubilación más allá de la edad ordinaria está premiado. Por cada año que la demores puedes obtener un incentivo: un porcentaje adicional sobre la pensión, una cantidad a tanto alzado (un 'cheque' único), o una combinación de ambas.
Para quien está sano y le gusta su trabajo, demorar la jubilación uno o dos años puede aumentar de forma notable la pensión de por vida. Es una opción que conviene calcular, porque no todo el mundo debe jubilarse en cuanto puede: a veces esperar un poco renta mucho.
Seguir trabajando sin renunciar a la pensión
Sí, mediante la jubilación activa, que permite compatibilizar el trabajo con el cobro de un porcentaje de la pensión (entre el 45 % y el 100 % según los años que hayas demorado la jubilación, con un 75 % para autónomos con personal contratado en los primeros años). Es una opción cada vez más usada por quienes quieren seguir activos sin renunciar a su pensión.
También la jubilación parcial permite combinar una jornada reducida con parte de la pensión. Si no quieres una retirada 'de golpe', estas fórmulas te dejan una transición más suave entre el trabajo y el retiro, sumando ingresos.
Un extra por hijo que muchos pensionistas no reclaman
Un derecho que muchos pensionistas (sobre todo, pero no solo, mujeres) no reclaman: el complemento para la reducción de la brecha de género. Es una cantidad adicional que se suma a la pensión por cada hijo o hija, pensada para compensar el impacto que la crianza ha tenido en las carreras de cotización.
Lo cobran madres y, cumpliendo requisitos, también padres. Si te vas a jubilar y has tenido hijos, asegúrate de que se te reconoce, porque suma cada mes. Tienes el detalle en la guía del complemento de brecha de género.
Cuando la cuenta sale baja: el suelo de la pensión mínima
Si la pensión que te sale es baja y no tienes otros ingresos relevantes, puedes tener derecho a un complemento a mínimos que la eleve hasta la pensión mínima garantizada. Depende de tus ingresos totales y de tu situación familiar.
Es un mecanismo de protección para que ninguna pensión contributiva quede por debajo de un suelo. Si tu importe reconocido es muy bajo, pregunta expresamente si te corresponde este complemento, porque puede marcar una diferencia importante en tu economía mensual.
Noventa días de plazo legal y catorce pagas al año
Buenas noticias en cuanto a plazos: aunque el plazo legal máximo de resolución es de 90 días, en la práctica la Seguridad Social resuelve la jubilación con bastante rapidez, con una media de pocos días según los datos oficiales. Una vez reconocida, la pensión se cobra en 14 pagas (12 mensuales más dos extraordinarias) y se revaloriza cada año conforme al IPC.
Aun así, no confíes solo en la rapidez: lo importante es haber solicitado en la ventana correcta, porque de eso (y no del tiempo de tramitación) depende desde qué fecha se te reconocen los efectos económicos.
Tu calendario de jubilación, de la revisión a la primera paga
Antonio, 65 años y 39 cotizados: un caso resuelto
Imagina a Antonio, que en 2026 cumple 65 años con 39 años cotizados. Como supera los 38 años y 3 meses, puede jubilarse a los 65 con derecho al 100 % de su base reguladora. Meses antes, revisa su vida laboral, detecta que un año figura con una base más baja de lo debido, lo reclama y lo corrige. Solicita la jubilación dentro de la ventana de 3 meses, de modo que empieza a cobrar justo al cesar en el trabajo, sin perder ni un día.
La Seguridad Social calcula su base por los dos métodos (el tradicional de 25 años y el nuevo) y le aplica el más favorable. Resultado: cobra su pensión completa, en 14 pagas, desde el primer mes. Si Antonio hubiera solicitado tarde o no hubiera revisado su vida laboral, habría cobrado menos o más tarde. La diferencia estuvo en la previsión.
Lecciones útiles antes de jubilarse
Antes de jubilarse conviene tener presentes varias lecciones. La primera, básica: revisar la vida laboral con tiempo. Es posible descubrir, al pedirla, errores de cotización o empresas que no ingresaron bien sus bases, y detectarlo antes de que sea tarde evita muchos problemas. La segunda: la sorpresa con las lagunas, esos meses sin cotizar que pueden restar más de lo que se imagina.
También es habitual el arrepentimiento de quienes solicitaron tarde y perdieron mensualidades por la retroactividad limitada, o la satisfacción de quienes demoraron un par de años y vieron crecer su pensión. Y no falta quien descubre, ya jubilado, que podía haber reclamado el complemento de brecha de género y nadie se lo había dicho. La conclusión compartida: infórmate y calcula antes, porque en la jubilación las decisiones se toman una vez y duran toda la vida.
Seis tropiezos que salen caros
Casillas marcadas, fecha elegida
Una lista sirve de poco si se queda en el cajón. Antes de enviar nada, repasa tres casillas: tienes la vida laboral revisada y los errores reclamados, has fijado la fecha de jubilación y sabes que la solicitud entra dentro de la ventana de 3 meses, y has mirado qué complementos pueden sumarte, desde el de brecha de género hasta el de mínimos.
Si alguna casilla sigue en blanco, es mejor resolverla con margen que con el reloj corriendo. Lo que reconoce la Seguridad Social te acompaña durante años, y unas semanas de preparación cuestan mucho menos que una mensualidad que no vuelve.