Hay una pregunta que parece sencilla hasta que empiezas a mirar porcentajes: si sigo trabajando después de la edad de jubilación, ¿cuánta pensión puedo cobrar a la vez?
Desde el 1 de abril de 2025 la respuesta cambió. La jubilación activa dejó atrás la regla general del 50 % fijo y pasó a una escala ligada al tiempo que hayas demorado el acceso a la pensión. Además, el porcentaje puede seguir aumentando mientras permaneces en jubilación activa.
Por eso no basta con decir que puedes trabajar y cobrar la pensión. En 2026 importa cuándo alcanzaste tu edad ordinaria, cuándo causas la pensión, si trabajas por cuenta ajena o propia y, en determinados autónomos con trabajadores contratados, cómo se cumplen las condiciones específicas.
La cuenta empieza en tu edad ordinaria, no en el día que decides seguir trabajando
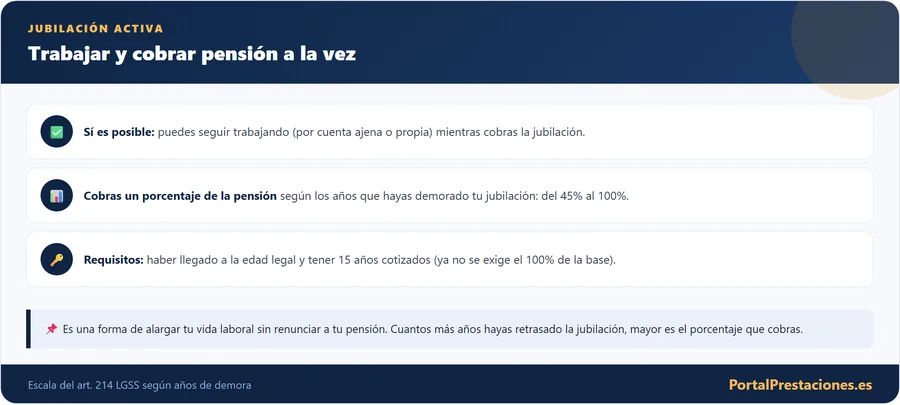
La jubilación activa permite compatibilizar una pensión contributiva de jubilación con trabajo por cuenta ajena, a jornada completa o parcial, o con actividad por cuenta propia.
El acceso a la pensión debe producirse al menos un año después de la edad ordinaria de jubilación que te corresponda. En la fecha en que alcanzaste esa edad ordinaria tenías que reunir el periodo mínimo de cotización exigible para acceder a la pensión.
La norma no permite utilizar bonificaciones o anticipaciones de la edad para adelantar este punto de partida. Una edad reducida por jubilación anticipada no se convierte en la edad ordinaria desde la que cuentas el año de espera.
Ya no necesitas haber generado el 100 % de la base reguladora para entrar
Durante años, muchas guías explicaron la jubilación activa diciendo que la pensión tenía que haberse causado con el porcentaje del 100 % sobre la base reguladora. Esa condición todavía aparece en artículos y calculadoras.
La reforma aplicable desde el 1 de abril de 2025 cambió el artículo 214 de la Ley General de la Seguridad Social. La regla vigente exige haber reunido el periodo mínimo de cotización para acceder a la pensión al alcanzar la edad ordinaria y dejar transcurrir al menos un año hasta el hecho causante.
Por tanto, en 2026 no debe afirmarse que necesitas 36 años y 6 meses cotizados o una carrera completa como requisito universal.
Cuánto se cobra de pensión en jubilación activa en 2026
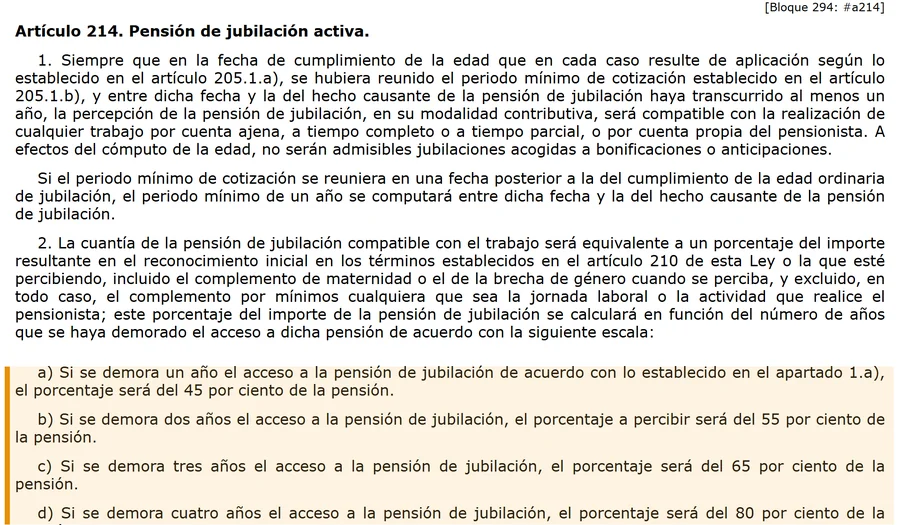
Esta es la escala general para las pensiones de jubilación activa causadas a partir del 1 de abril de 2025. Si tu pensión reconocida es de 1.600 euros brutos mensuales y demoraste dos años el acceso, el porcentaje inicial compatible es el 55 %. La parte de pensión compatible sería de 880 euros brutos mensuales.
El salario o el rendimiento de tu actividad no decide si el porcentaje es 45 % o 55 %. La escala mira los años completos de demora.
| Años completos de demora | Pensión compatible inicial |
|---|---|
| 1 año completo | 45 % |
| 2 años completos | 55 % |
| 3 años completos | 65 % |
| 4 años completos | 80 % |
| 5 o más años completos | 100 % |
El porcentaje puede subir mientras sigues en jubilación activa
La escala anterior fija el porcentaje inicial. No significa que vayas a quedarte para siempre en ese porcentaje. Por cada doce meses ininterrumpidos que permanezcas en jubilación activa, el porcentaje aplicable aumenta cinco puntos porcentuales, hasta un máximo del 100 %.
Si entras con un 45 %, tras doce meses ininterrumpidos pasas al 50 %. No confundas este aumento con los años de demora anteriores al hecho causante.
+5 puntos porcentuales por cada 12 meses ininterrumpidos en jubilación activa. El incremento es de 5 puntos, no de un 5 % sobre el porcentaje anterior.
Autónomos con trabajador contratado: la regla especial del 75 %
Para la actividad por cuenta propia existe una regla específica que merece una rama propia dentro del simulador. Cuando se cumplen las condiciones legales de contratación, la pensión compatible alcanza el 75 % si la demora fue de uno a tres años. A partir del cuarto año se aplica la escala general.
No basta con marcar "tengo un empleado". La norma exige un trabajador indefinido con antigüedad mínima de 18 meses, o una nueva contratación indefinida de una persona que no hubiera tenido vínculo laboral con el autónomo en los dos años anteriores al inicio de la jubilación activa.
Cuenta ajena: el formulario oficial pide la conformidad de la empresa
Si vas a compatibilizar la pensión con un trabajo por cuenta ajena, el formulario oficial de solicitud incluye la comunicación de actividad simultánea y una adenda de conformidad de la empresa. La jubilación activa puede realizarse a jornada completa o parcial. El porcentaje compatible no se reduce proporcionalmente por las horas como ocurre en la jubilación flexible.
Sobre qué pensión se aplica el porcentaje y qué pasa mientras compatibilizas
El porcentaje de la escala no se aplica sobre cualquier cifra. Según el artículo 214 de la Ley General de la Seguridad Social, se calcula sobre el importe de la pensión reconocida inicialmente o de la que estés cobrando, incluido el complemento por brecha de género si lo percibes, que en 2026 es de 36,90 euros al mes por hijo, con un máximo de cuatro hijos. Queda fuera el complemento por mínimos: mientras dure la jubilación activa no tienes derecho a los complementos para pensiones inferiores a la mínima, de modo que quien cobra una pensión baja completada hasta la mínima debe comprobar con cuidado si le compensa.
La pensión sigue revalorizándose cada año en su integridad y, mientras mantengas el trabajo, se aplica después el porcentaje que corresponda. Un ejemplo hipotético: supón una pensión de 1.600 euros que se revaloriza un 2,7 %, como ocurrió en 2026. Pasa a 1.643,20 euros y, con un porcentaje compatible del 55 %, la parte que cobras es de 903,76 euros. Cuando dejas de trabajar se restablece el pago íntegro de la pensión.
Durante este tiempo tienes la consideración de pensionista a todos los efectos. La excepción son los puestos de trabajo o altos cargos del sector público incluidos en la Ley 53/1984 de incompatibilidades: para ellos el artículo 214 no se aplica y la pensión sigue siendo incompatible. Y si eres trabajador fijo discontinuo, los doce meses ininterrumpidos que dan derecho a cada subida de cinco puntos se acreditan con una regla propia (artículo 247.2 de la Ley General de la Seguridad Social), así que pregunta al INSS cómo se computan en tu caso.
En cuanto a las cotizaciones, el trabajo por cuenta ajena lleva una cotización de solidaridad del 9 % que se reparte entre la empresa, con siete puntos, y el trabajador, con dos. Los autónomos asumen ellos el 9 % sobre su base de cotización por contingencias comunes. Ninguna de estas cantidades mejora la pensión: la cotización durante la jubilación activa no sube ni el porcentaje de la base reguladora ni el complemento por demora.
Pensión más salario: qué puede calcular la herramienta y qué no
Si cobras 880 euros brutos de pensión compatible y mantienes un salario bruto de 1.700 euros mensuales, la suma aritmética es 2.580 euros brutos en los meses en que coincidan ambos importes. Eso no significa que recibas 2.580 euros netos. Por eso el simulador enseña ingreso bruto combinado y mantiene las dos fuentes separadas. No inventa un neto aplicando un porcentaje fijo.
¿Sigues cotizando mientras trabajas?
Sí, pero la cotización durante la jubilación activa tiene reglas especiales. Durante el trabajo compatible se cotiza por incapacidad temporal y contingencias profesionales. Además, existe una cotización especial de solidaridad del 9 % sobre la base de cotización por contingencias comunes, que no es computable a efectos de prestaciones.
Jubilación demorada y activa: compatibles, pero no son el mismo cálculo
La reforma hizo compatible la jubilación activa con el complemento económico por demora. Puedes acceder a la pensión después de la edad ordinaria, tener reconocido el incentivo por demora y entrar en jubilación activa si cumples sus requisitos. Mientras se mantiene la jubilación activa no se genera un incremento adicional del complemento económico por demora.
Tres escenarios con la misma pensión de 1.600 euros
Los ejemplos usan la escala general. No incluyen salario, IRPF, complemento por demora ni la regla especial de determinados autónomos con contratación.
La jubilación activa mejora cuanto más tiempo la mantienes
Con la reforma de 2025, el porcentaje de pensión que cobras trabajando ya no es fijo: es creciente. Empieza en torno al 45 % y aumenta a medida que prolongas la jubilación activa, lo que premia a quien alarga su vida laboral. Y si eres autónomo con un empleado que cumple las condiciones legales y demoraste entre uno y tres años, la pensión compatible parte del 75 %.
Tres casos prácticos para ver cómo evoluciona el porcentaje
Los ejemplos siguientes son hipotéticos. Parten de una pensión reconocida de 1.600 euros brutos al mes y no tienen en cuenta revalorizaciones, salarios ni impuestos.
- Trabajador por cuenta ajena con dos años y once meses de demora. Los porcentajes se aplican con años completos, así que cuentan dos años: el inicio es el 55 %, es decir, 880 euros al mes. Si sigue en jubilación activa sin interrupción, a los doce meses pasa al 60 % (960 euros), a los veinticuatro al 65 % (1.040) y a los treinta y seis al 70 % (1.120). Cada subida empieza a cobrarse el día uno del mes siguiente a aquel en que se cumple el periodo de doce meses.
- Autónomo con una persona contratada de forma indefinida desde hace más de 18 meses y dos años de demora. Como la demora está entre uno y tres años y cumple la condición de contratación, parte del 75 %: 1.200 euros al mes, en lugar de los 880 de la escala general. Con el incremento anual pasaría al 80 % (1.280 euros) al cumplir doce meses y al 85 % (1.360) a los veinticuatro.
- El mismo autónomo, pero con cuatro años de demora. La regla especial del 75 % solo cubre demoras de uno a tres años, así que se aplica la escala general: 80 %, es decir, 1.280 euros. Con tres años de demora y un empleado habría cobrado el 75 % (1.200 euros); con cuatro, sin ninguna ventaja especial, ya es el 80 %.
Los tres casos dejan dos ideas. El punto de partida lo marcan los años completos de demora y no tu salario, y el tiempo que permaneces en la modalidad pesa tanto como el porcentaje inicial. Antes de decidir, compara lo que ganarías trabajando sin cobrar la pensión con lo que sumas cobrando la parte compatible, y recuerda que las cotizaciones de estos años no mejoran la pensión.
Cómo solicitar la jubilación activa
1. Identifica tu edad ordinaria y la fecha del hecho causante. Comprueba que ha transcurrido al menos un año.
2. Define la actividad que vas a mantener. Cuenta ajena completa o parcial, o actividad por cuenta propia.
3. Si trabajas por cuenta ajena, prepara la conformidad de la empresa. El formulario oficial incorpora la adenda correspondiente.
4. Completa la solicitud oficial de jubilación. El modelo J-6 contempla la comunicación de actividad laboral simultánea.
5. Revisa la resolución. Comprueba fecha de efectos y porcentaje compatible reconocido.
JORNADA¿Puedo cobrar la pensión y seguir trabajando a jornada completa?
REQUISITOS¿Necesito tener derecho al 100 % de la base reguladora?
ESCALA¿Cuánto cobro si demoro un año?
ESCALA¿Y si demoro cinco años?
PROGRESIÓN¿El porcentaje se queda fijo?
AUTÓNOMO¿Un autónomo con empleado cobra automáticamente el 100 %?
ANTICIPADA¿Puedo acceder desde una jubilación anticipada?
JORNADA¿La jornada parcial reduce la pensión por horas?
EMPRESA¿Necesito conformidad de mi empresa?
COTIZACIÓN¿Las nuevas cotizaciones aumentan mi pensión?
DEMORA¿Puedo cobrar el complemento por demora y estar en jubilación activa?
CALCULADORA¿La calculadora confirma que el INSS lo aprobará?
La jubilación activa ya no se entiende con la vieja frase de "trabajas y cobras el 50 %".
En 2026 hay una fecha de partida, un año mínimo de espera, una escala de demora y un porcentaje que puede crecer mientras continúas en la modalidad.
Antes de decidir si te compensa, separa tres cifras: tu pensión reconocida, la parte compatible y lo que vas a ingresar por tu trabajo. Cuando las mezclas, todo parece más sencillo. Cuando las separas, puedes comparar de verdad.
- BOE, Ley General de la Seguridad Social, artículo 214 vigente (TRLGSS)
- BOE, Real Decreto-ley 11/2024, reforma de la jubilación activa y demora (aplicable desde 1 de abril de 2025)
- Portal de Prestaciones de la Seguridad Social, Pensión de jubilación
- Seguridad Social, Formulario J-6 oficial de solicitud de pensión de jubilación
Contenido revisado en octubre de 2026.