
Hay una forma muy rápida de perder dinero con la jubilación activa: dar por hecho que te corresponde. Quien se jubiló de forma anticipada, o no ha demorado al menos un año el acceso a la pensión tras cumplir la edad ordinaria, se queda fuera aunque trabaje. Para el resto, la jubilación activa en 2026 permite cobrar entre el 45% y el 100% de la pensión a la vez que los ingresos de un trabajo por cuenta propia o ajena, con una cotización reducida mientras tanto.
Por eso empezamos por los tropiezos y vamos hacia lo que sí funciona: las condiciones que te dejan dentro o fuera, los porcentajes, el trámite y la diferencia con otras fórmulas que se le parecen. Así sabrás qué comprobar antes de dar de alta ninguna actividad.
Así se pierde dinero con la jubilación activa
- Confundir la activa con la anticipada: no se puede acceder a la jubilación activa desde una jubilación anticipada; hay que haber llegado a la edad ordinaria.
- No pedir el cálculo previo: el porcentaje compatible varía mucho según la demora y la situación; conviene saberlo antes de dar de alta la actividad.
- Olvidar la fiscalidad: sumar pensión y salario puede subirte de tramo en el IRPF; planifica las retenciones.
- No revisar el incremento anual: el porcentaje compatible sube 5 puntos por cada 12 meses seguidos en jubilación activa, hasta el 100%; asegúrate de que te lo aplican.
Las condiciones que te dejan fuera si fallan
No todo el mundo puede acogerse a la jubilación activa desde el primer día. Estas son las condiciones esenciales que la Seguridad Social comprueba.
- Haber alcanzado la edad ordinaria de jubilación que te corresponda: no vale con una jubilación anticipada.
- Haber demorado al menos un año el acceso a la pensión desde la edad ordinaria, con 15 años cotizados.
- El trabajo puede ser por cuenta ajena o propia, a tiempo completo o parcial.
- Cumplir las condiciones de cotización solidaria que la normativa exige durante este periodo.
Marca cada casilla antes de mover un papel
- Has alcanzado la edad ordinaria de jubilación; una jubilación anticipada no vale.
- Han pasado al menos 12 meses entre tu edad ordinaria y la fecha de la pensión, con 15 años cotizados.
- Cuentas con un trabajo compatible, por cuenta propia o ajena.
- Has pedido a la Seguridad Social el cálculo del porcentaje de pensión compatible en tu caso.
- Sabes cuánto has demorado el acceso, porque eso eleva el porcentaje.
- Has revisado cómo tributan en el IRPF la pensión y el salario sumados.
- Si trabajas en el sector público, has consultado sus limitaciones específicas.
- Si eres autónomo con un trabajador indefinido contratado, has confirmado los requisitos del 75%.
- Guardas el justificante y revisarás el porcentaje reconocido en la resolución.
Pensión y sueldo a la vez: cómo funciona la fórmula
La jubilación activa es la modalidad que permite compatibilizar el cobro de la pensión con un trabajo. Nació para incentivar que quien quiera y pueda siga en activo sin tener que renunciar a la pensión que se ha ganado. La idea de fondo es aprovechar el talento y la experiencia de quienes, habiendo llegado a la jubilación, prefieren seguir aportando durante un tiempo.
Conviene no confundirla con otras figuras parecidas: la jubilación parcial va ligada a una reducción de jornada y, normalmente, a un contrato de relevo; la jubilación flexible es para quien ya estaba jubilado y vuelve a trabajar a tiempo parcial reduciendo su pensión en proporción. La activa es distinta: mantienes la pensión (total o parcialmente) y trabajas.
El nuevo reparto: del 50% de siempre a una escala creciente
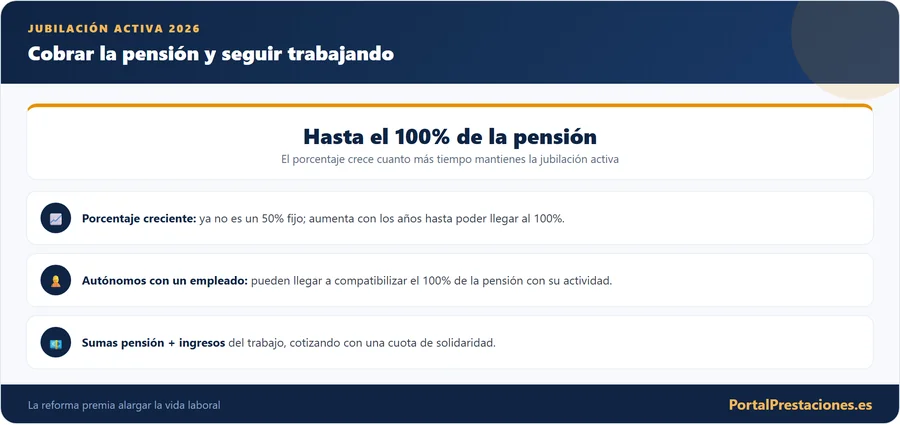
Aquí está la novedad más importante. Antes, la regla general era cobrar el 50% de la pensión mientras trabajabas. Con las últimas reformas, el porcentaje se ha vuelto progresivo y mucho más generoso: cuanto más demores el acceso a la pensión y más tiempo sigas en jubilación activa, mayor porcentaje de pensión puedes cobrar mientras sigues trabajando.
Como regla práctica: el porcentaje compatible aumenta con cada año que retrasas la jubilación: 45% con un año de demora, 55% con dos, 65% con tres, 80% con cuatro y el 100% de la pensión con cinco o más, a la vez que los ingresos de tu trabajo. Es una diferencia enorme frente al antiguo 50% y convierte esta fórmula en una opción muy atractiva.
Cada año que retrasas el paso a la jubilación activa eleva el porcentaje de pensión que podrás compatibilizar. Si estás cerca de la edad y con salud para seguir, esperar un poco puede hacer que cobres bastante más pensión mientras trabajas.
Por qué la reforma premia a quien aguanta más tiempo
Durante años la jubilación activa permitía cobrar solo el 50% de la pensión mientras se seguía trabajando. La reforma de las pensiones ha cambiado ese esquema para premiar a quien alarga su vida laboral, y hoy el porcentaje que puedes compatibilizar depende del tiempo que lleves jubilado y trabajando a la vez.
Un porcentaje creciente
En lugar de un 50% fijo, el modelo actual establece un porcentaje que aumenta cuanto más tiempo mantienes la jubilación activa, pudiendo llegar al 100% de la pensión pasados varios años. La idea es clara: cuanto más contribuyes trabajando después de jubilarte, mayor parte de tu pensión conservas mientras tanto.
Por qué compensa más que antes
Para una persona con salud y ganas de seguir en activo, este esquema convierte la jubilación activa en una opción mucho más atractiva. Sumas tu pensión (parcial y creciente) al rendimiento de tu trabajo, y en muchos casos el conjunto supera con holgura lo que cobrarías jubilado del todo.
La cuota aligerada: lo que cotizas mientras trabajas
Mientras compatibilizas pensión y trabajo, sigues cotizando, pero con una cuota reducida de solidaridad (por incapacidad temporal y contingencias profesionales, más una cotización especial de solidaridad). No es la cotización completa de un trabajador ordinario, sino una versión aligerada.
Esa cotización no incrementa el porcentaje de tu pensión ni el complemento por demora, así que no mejora la cuantía que cobrarás cuando cese la actividad. Lo que sí sube, 5 puntos por cada 12 meses seguidos en jubilación activa, es el porcentaje compatible.
Con 1.400 euros de pensión, cuánto puede entrar cada mes
Pensemos en una persona con una pensión reconocida de 1.400 euros que decide acogerse a la jubilación activa. Según su situación y el tiempo que haya demorado, podría cobrar entre el 45% y el 100% de esa pensión (entre 630 y 1.400 euros) además del salario o los ingresos de su actividad.
La combinación de ambas fuentes puede suponer un salto notable de ingresos durante esos años, con la tranquilidad de seguir generando derechos y de poder dejarlo cuando se quiera. Para muchas personas es la forma ideal de hacer una transición suave hacia el retiro definitivo.
Recuerda que tanto la pensión como los ingresos del trabajo tributan en el IRPF, y que tener dos fuentes de renta puede afectar a tu tramo. Además, la jubilación activa tiene reglas específicas en el sector público. Consulta tu caso concreto antes de dar de alta la actividad.
El negocio sigue abierto: la activa para autónomos
Para los trabajadores por cuenta propia, la jubilación activa es especialmente interesante. La regla general permite compatibilizar un porcentaje de la pensión con la actividad, y en el caso de autónomos que tengan contratado con carácter indefinido al menos a un trabajador por cuenta ajena, el porcentaje es del 75% si la demora ha sido de uno a tres años.
Esto convierte la jubilación activa en una herramienta muy útil para quien no quiere cerrar su negocio de golpe y prefiere una transición gradual, manteniendo la actividad y el empleo que genera mientras cobra una parte importante de su pensión. Es una de las mejores noticias recientes para el pequeño empresario que llega a la edad de jubilarse.
Tres dudas sobre trabajo, empresa y autónomos societarios
¿Puedo compatibilizar la pensión con cualquier trabajo? En general sí, por cuenta propia o ajena en el sector privado; en el sector público hay limitaciones específicas.
¿Tengo que avisar a mi empresa? Si vas a trabajar por cuenta ajena, el alta y la cotización se gestionan como en cualquier contrato; comunica tu situación de jubilación activa a la Seguridad Social.
¿Y si soy autónomo societario? Las reglas para autónomos societarios y para el 100% con trabajador contratado tienen matices; pide el cálculo exacto para tu caso concreto antes de decidir.
Tu situación laboral decide el margen
El trámite en cinco movimientos
La jubilación activa es una de las mejores noticias recientes para quien quiere seguir aportando sin renunciar a su pensión. Si te ves con ganas y salud para continuar, pide el cálculo exacto a la Seguridad Social: es muy probable que la combinación te salga mucho mejor de lo que imaginas, sobre todo si has demorado el acceso o si eres autónomo con personal a tu cargo.
Pedir la simulación en la sede electrónica o con cita
Antes de decidirte, lo más sensato es pedir a la Seguridad Social una simulación personalizada de tu jubilación activa. En ella te indicarán el porcentaje de pensión que podrías compatibilizar según tu edad, tu carrera de cotización y los años que hayas demorado el acceso. Con ese dato en la mano podrás comparar, con números reales, cuánto ingresarías sumando pensión y trabajo frente a jubilarte del todo.
Puedes solicitar esa información en la sede electrónica del INSS con Cl@ve o certificado, o pidiendo cita en un Centro de Atención e Información de la Seguridad Social. Si eres autónomo y valoras la opción del 75% con un trabajador contratado, pide expresamente que te confirmen los requisitos de esa modalidad, porque es la que más ingresos permite mantener en los primeros años y conviene tenerla bien atada antes de organizar tu actividad.
Llegar al total de la pensión exige cinco años de demora o más; ser autónomo con trabajador contratado te da el 75% antes, y en los autónomos societarios hay matices. Pide el cálculo exacto antes de organizar tu actividad.
El escenario más cómodo: autónoma con un empleado a su cargo
Para los autónomos, la jubilación activa tiene un atractivo especial. Con carácter general el autónomo puede compatibilizar la pensión en el porcentaje que le corresponda, y cuando el autónomo tiene al menos un trabajador indefinido contratado, la normativa permite compatibilizar el 75% de la pensión con la actividad durante los primeros años de demora. Es una de las vías más interesantes para quien tiene un negocio en marcha y no quiere cerrarlo al jubilarse.
Una autónoma con un año o más de demora y un empleado indefinido a su cargo puede seguir al frente de su negocio cobrando su pensión y sus ingresos a la vez, en lugar de tener que elegir entre una cosa o la otra. Antes esto era impensable.
La edad ordinaria y un año de demora, como llave de entrada
- Haber alcanzado la edad ordinaria de jubilación (no vale desde una jubilación anticipada).
- Haber demorado al menos un año el acceso a la pensión, con 15 años cotizados.
- Estar dado de alta en un trabajo compatible, por cuenta propia o ajena.
El requisito de la edad ordinaria y del año de demora es importante: la jubilación activa está pensada para quien ya ha completado su vida laboral y quiere alargarla voluntariamente, no como vía de escape anticipada. Si accedes a la pensión sin haber demorado al menos un año desde la edad ordinaria, esta puerta no se abre.
Respuestas cortas antes de decidir
Guías relacionadas
- Jubilación activa 2026: cobrar pensión y seguir trabajando
- Ser autónomo y cobrar una pensión: qué es compatible
- Cómo solicitar la jubilación en 2026: plazos y documentos
- Jubilación parcial 2026: requisitos y cuánto se cobra
Tres fórmulas parecidas: parcial, flexible y activa
Conviene no mezclar tres figuras que se parecen pero no son iguales. La jubilación parcial permite reducir la jornada antes o después de la edad ordinaria, cobrando una parte de la pensión y, a menudo, ligada a un contrato de relevo que cubre las horas que dejas. La jubilación flexible es para quien ya está jubilado del todo y decide volver a trabajar a tiempo parcial, reduciéndose su pensión en proporción a la jornada.
La jubilación activa, en cambio, parte de haber accedido a la pensión al menos un año después de cumplir la edad ordinaria y permite compatibilizar la pensión (un porcentaje que puede llegar al total) con un trabajo por cuenta propia o ajena, sin necesidad de contrato de relevo. Elegir la fórmula adecuada depende de si quieres reducir jornada, seguir a tiempo completo o volver tras haberte retirado.
Cuando termina la etapa: el paso al retiro total
La jubilación activa no es para siempre: es una etapa de transición. Cuando finalmente decidas cesar por completo en la actividad, pasarás a cobrar tu pensión al 100%, sin el porcentaje reducido que tenías mientras trabajabas. Además, el tiempo cotizado durante la jubilación activa, con la cuota reducida de solidaridad, no incrementa el porcentaje de la pensión, que se restablece íntegra al cesar.
Es importante tenerlo claro para planificar: puedes usar la jubilación activa como un puente de uno, dos o más años entre tu vida laboral plena y el retiro total, ajustando el ritmo a tu situación personal y económica sin miedo a 'perder' la pensión al parar.
El peor caso, ensayado antes de que ocurra
Haz un último ejercicio: imagina que ya has dado de alta la actividad y la Seguridad Social te responde que no te corresponde. ¿Habría sido por haberte jubilado de forma anticipada, por no haber demorado al menos un año el acceso a la pensión o por no haber pedido el cálculo antes? Los tres tropiezos se comprueban antes de mover ningún papel y se aclaran con una consulta.
Si pasas ese filtro, lo demás juega a tu favor: cada año de demora eleva el porcentaje de pensión que cobras, el salario se suma, y al parar del todo recuperas el 100% de tu pensión. La decisión deja de ser una apuesta cuando tienes tu cifra exacta por escrito.