Suma los últimos 25 años y divide entre 350. Hasta hace poco, esa frase era una forma razonablemente rápida de empezar a explicar la base reguladora de una jubilación. En 2026 ya necesita una segunda frase. Porque ahora hay otra mesa de cálculo.
En una entran 300 meses. En la otra se observan 304 y se seleccionan 302 bases. Una divide entre 350. La otra entre 352,33. Y después se comparan los resultados. No eliges tú cuál utilizar. Se aplica de oficio el cálculo más beneficioso conforme al sistema transitorio.
Mueve tus bases por la cinta y mira por qué 2026 tiene dos resultados
Esta simulación simplifica tu historial en bloques para enseñar cómo funcionan las dos fórmulas. No sustituye el cálculo oficial de la Seguridad Social.
No pedimos DNI, número de la Seguridad Social ni vida laboral. Los datos se procesan en tu navegador.
Antes de calcular: base de cotización, base reguladora y pensión no son lo mismo
Tres números que internet mezcla constantemente
La fórmula de los 25 años sigue viva en 2026
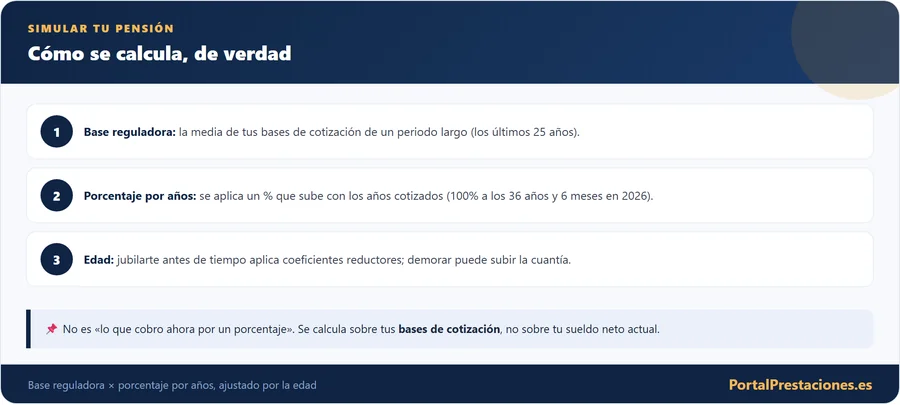
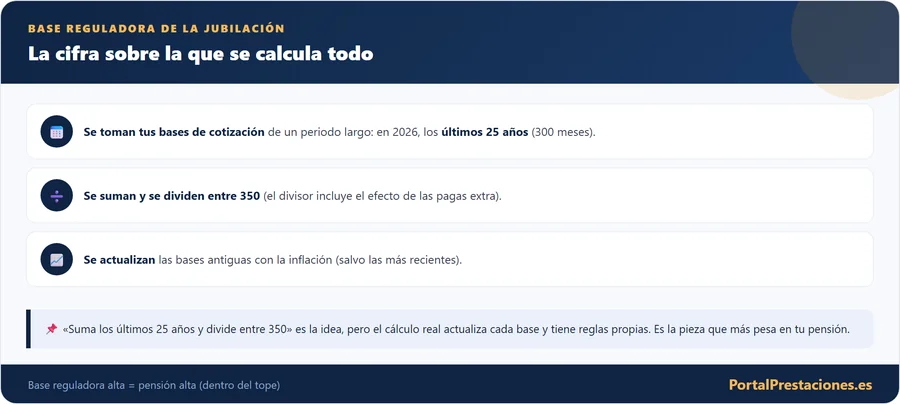
La primera mesa es la que probablemente ya conoces. Se toman las bases de cotización de los 300 meses inmediatamente anteriores al mes previo al hecho causante. El divisor es: 350.
Es decir, de forma simplificada: SUMA DE LAS BASES COMPUTABLES DE 300 MESES ÷ 350. La Seguridad Social mantiene esta fórmula durante el periodo transitorio en el que se compara con el nuevo método.
Has sumado 300 meses. ¿Por qué aparece un 350?
Número de bases y divisor son dos datos distintos. El divisor forma parte de la fórmula legal.
De dónde sale el 350 y por qué cambia en 2026
El divisor no es un número caprichoso. Las bases de cotización son mensuales, pero la pensión se cobra en 14 pagas al año (doce mensualidades y dos extraordinarias). Repartir 300 meses de bases entre 14 pagas por año da 300 x 14 / 12 = 350. Es una lectura aritmética para entenderlo, porque la norma fija el divisor directamente, pero encaja con todas las cifras de la transición: 302 x 14 / 12 = 352,33; 304 x 14 / 12 = 354,67 y, en el régimen definitivo, 324 x 14 / 12 = 378.
Una consecuencia práctica: la base reguladora que sale siempre es menor que el promedio de tus bases mensuales. Si todas tus bases fueran de 2.000 euros durante 300 meses, la suma sería 600.000 euros y la base reguladora 600.000 / 350 = 1.714,29 euros, no 2.000. No es una pérdida ni un error de cálculo: es el efecto de expresar la cifra por pagas, porque después la pensión se abona en catorce.
La segunda mesa de 2026 empieza con 304 casillas
En 2026 tu historial entra dos veces en la sala
Dos quedan fuera.
En 2026, la fórmula transitoria toma las 302 bases de cotización de mayor importe comprendidas dentro del periodo de los 304 meses inmediatamente anteriores al mes previo al hecho causante. Después la suma se divide entre 352,33.
En 2026 no se descartan dos años completos
En la segunda fórmula de 2026, dos bases no entran en la suma
2026 es el primer diente de la cremallera
La fórmula nueva todavía está creciendo
El famoso resumen de «los 27 mejores años dentro de los últimos 29» describe el punto de llegada del nuevo método. No copies esa frase sobre una jubilación causada en 2026 sin explicar la transición. 2026 abre la cremallera. No la termina.
¿Qué fórmula me aplican en 2026? Las dos entran en la sala. No tienes que presentar un formulario diciendo: «Quiero la fórmula nueva». Durante el periodo transitorio se compara el resultado conforme a las reglas previstas y se aplica de oficio la opción más beneficiosa.
Una persona con dos meses malos
Una persona con dos bases que rompen la línea
Las dos mesas con números: un ejemplo hipotético
Supón un historial muy plano, con todas las bases ya actualizadas a 2.000 euros, salvo dos meses sueltos de 900 y 700 euros que caen dentro de los últimos 300 meses. Se ignora la actualización por IPC para que la cuenta sea legible.
- Mesa A: 298 meses de 2.000 euros más 900 y 700 suman 597.600 euros. Dividido entre 350, la base reguladora sale a 1.707,43 euros.
- Mesa B: se observan 304 meses y se descartan las dos bases más bajas, así que entran 302 bases de 2.000 euros, es decir, 604.000 euros. Dividido entre 352,33, sale a 1.714,30 euros.
La diferencia es de unos 7 euros al mes de base reguladora: modesta, porque solo se aparta un puñado de meses. Cuantos más meses flojos haya en el periodo (un parón laboral, una reducción de jornada, una etapa de paro), más puede pesar la selección de las mejores bases, aunque en 2026 solo se aparten dos. Y recuerda que quien compara es la Seguridad Social, no tú: si en tu caso la mesa A saliera mejor, es esa la que se aplicaría.
Hay bases antiguas que no llegan con el mismo número escrito
No todas tus bases llegan al cálculo de la misma manera
No sumes veinte años de bases históricas tal como aparecen en una hoja y esperes reproducir el cálculo oficial.
He estado dos años sin cotizar. ¿Pongo cero?
Aquí falta un mes. No escribas 0 todavía
Cuando dentro del periodo utilizado para calcular la base reguladora aparecen meses sin obligación de cotizar, puede entrar en juego la integración de lagunas. Eso significa que determinados periodos pueden integrarse conforme a las bases mínimas y porcentajes previstos en la normativa.
Cómo se rellenan los meses sin cotizar, con las cifras de la ley
Para los meses sin obligación de cotizar que caen dentro del periodo de cálculo, el artículo 209.1.b de la Ley General de la Seguridad Social, en su redacción vigente desde el 1 de enero de 2026, dice que las primeras 48 mensualidades se integran con la base mínima de cotización del Régimen General de cada mes y el resto con el 50 % de esa base mínima. Si en un mes solo hubo obligación de cotizar durante una parte, se integra la parte restante hasta llegar a la base mínima mensual.
Hay además una regla transitoria, la disposición transitoria cuadragésima primera, que mejora el relleno mientras la brecha de género de las pensiones de jubilación siga por encima del 5 %. Para mujeres trabajadoras por cuenta ajena, los meses de laguna de la mensualidad 49 a la 60 se integran al 100 % de la base mínima, y de la 61 a la 84 al 80 %. También puede alcanzar a hombres, en supuestos ligados al complemento de brecha de género por hijos. Es una regla para el trabajo por cuenta ajena: no la extiendas a los autónomos.
Ejemplo hipotético con una cifra redonda inventada, para ver la mecánica: supón una laguna de 60 meses seguidos y una base mínima de 1.000 euros en todos esos meses. Con la regla general se integrarían 48 x 1.000 + 12 x 500 = 54.000 euros. Con la regla transitoria para una trabajadora por cuenta ajena serían 60 x 1.000 = 60.000 euros. La diferencia, 6.000 euros, dividida entre 350, equivale a unos 17 euros más de base reguladora al mes. La base mínima real de cada mes la fija la normativa de cotización de cada año.
¿Puedo escoger mis mejores años?
La nueva fórmula no te entrega un subrayador
(no tú decides)
La selección se realiza de oficio conforme a las reglas legales. No presentas al INSS una lista con los meses que quieres conservar. La selección es matemática. No autobiográfica.
Tengo una base reguladora de 1.800 euros. ¿Cobraré 1.800?
Todavía falta una segunda máquina
1.800 € (ejemplo)
Ej. 15 años → 50 %
1.800 × 50 % = 900 €
Quiero calcularlo de verdad. ¿Dónde consigo mis bases?
Antes de abrir Excel, consigue los números correctos
El cálculo completo, en siete movimientos
Y TODAVÍA NO HEMOS CALCULADO LA PENSIÓN FINAL.
Antes de pedir la pensión: qué revisar en tus bases
El cálculo es tan bueno como los datos que entran. Antes de solicitar la jubilación conviene revisar el informe de bases de cotización y comprobar que no falta ningún mes, que las bases de los últimos años se parecen a lo que cobrabas y que los periodos de pluriempleo aparecen sumados. En pluriempleo, las bases de todas las empresas se computan en su totalidad, aunque la suma no puede pasar del límite máximo de cotización de cada momento.
Hay una norma que sorprende a quien se acerca a la jubilación: para la base reguladora no se pueden computar los incrementos de las bases de los dos últimos años que deriven de subidas salariales superiores al incremento medio interanual del convenio aplicable o, si no lo hay, del sector. Se salvan las subidas que sean aplicación estricta de normas o convenios sobre antigüedad y ascensos reglamentarios de categoría, o de otros conceptos retributivos de carácter general, siempre que no sean decisión unilateral de la empresa. Y nunca se computan las subidas pactadas en función de acercarse a una edad de jubilación.
Si encuentras un mes mal cotizado, reúne nóminas y contratos de ese periodo y pide la corrección a la Tesorería General de la Seguridad Social o a la empresa que lo declaró. Cuanto antes se arregle, menos sorpresas habrá cuando llegue el hecho causante.
¿Cómo se calcula la base reguladora de jubilación en 2026?
¿En 2026 cuentan los últimos 25 años?
¿En 2026 se utilizan ya los 27 mejores años de los últimos 29?
¿Cuántos meses se descartan en 2026?
¿Por qué se divide entre 350 si se utilizan 300 meses?
¿Base reguladora y base de cotización son lo mismo?
¿La base reguladora es lo que voy a cobrar de pensión?
¿Las bases antiguas se suman con su valor original?
¿Qué pasa con los meses sin cotización?
¿Las lagunas de cotización funcionan igual para autónomos?
¿Puedo elegir los años que más me interesan?
"302 mejores bases": ¿qué significa exactamente?
¿La Seguridad Social elige la fórmula nueva o la antigua?
¿Necesito mis nóminas para calcular la base reguladora?
¿Puedo calcular mi base reguladora con mi sueldo neto?
¿Una base reguladora de 2.000 euros significa una pensión de 2.000 euros?
Durante años, explicar la base reguladora de la jubilación empezaba con una frase
Coge 25 años. Después venía una suma. Y un 350. En 2026 necesitamos poner otra mesa al lado. 304 meses. 302 bases seleccionadas. 352,33. Dos resultados. Una comparación. La primera fórmula no desaparece. La segunda todavía no ha llegado a sus 29 años completos. Estamos en medio. Justo en el primer escalón.
En 2026: 300 MESES → DIVISOR 350. Y en la segunda mesa: 304 MESES OBSERVADOS. 302 BASES DE MAYOR IMPORTE. DIVISOR 352,33. Después se comparan. Y todavía falta aplicar el porcentaje correspondiente para llegar a la pensión.
De dónde salen las 304 casillas
- Seguridad Social Cálculo de la base reguladora de la pensión de jubilación
- BOE Real Decreto-ley 2/2023: nuevo sistema de cálculo y transición progresiva
- BOE Ley General de la Seguridad Social (texto consolidado)
- Seguridad Social Simulador de jubilación (Tu Seguridad Social)
- Importass Informe de bases de cotización
Contenido revisado en octubre de 2026.