Los derechos del inquilino no se viven igual cuando acabas de firmar que cuando te llega una subida de renta, cuando venden el piso o cuando temes un desahucio. La ley protege en cada uno de esos momentos, pero con reglas distintas: una duración mínima del contrato, límites a la actualización de la renta, un reparto de gastos y una lista de cosas que el casero no puede hacer.
En vigor desde el 8 de octubre de 2026 el Real Decreto-ley 29/2026 (BOE del 7 de octubre), que reforma la Ley de Arrendamientos Urbanos. Para quien alquila su vivienda habitual, el texto establece:
- Desistimiento sin indemnización para el propietario: pasados seis meses y avisando con treinta días.
- Actualización de la renta: solo si se pactó, sin superar la variación del IRAV. Para las revisiones que toquen entre el 8 de octubre de 2026 y el 31 de diciembre de 2027, no hay subida si la renta supera el límite máximo de los índices de precios de referencia y, en los demás casos, se aplica lo que se pacte de nuevo o, a falta de pacto, un máximo del 2 %.
- Gastos: no se pueden repercutir al inquilino los gastos de gestión inmobiliaria y de formalización del contrato, ni los tributos de la vivienda salvo que él sea el obligado tributario.
- Compra de la vivienda: el derecho de adquisición preferente del inquilino no se puede pactar como renunciable.
- Prórroga extraordinaria: a solicitud del inquilino, hasta dos años más por anualidades en los contratos vigentes que cumplan las condiciones (entre ellas, estar al corriente del alquiler y haberlo estado los ocho meses anteriores).
- Desahucios: suspensión de procesos de personas vulnerables sin alternativa habitacional hasta el 31 de diciembre de 2030 y una enervación extraordinaria cuando la deuda sea por impago.
Además, el Real Decreto-ley 28/2026, en vigor desde el 15 de noviembre de 2026, cambiará el artículo 10 de la ley: preaviso de seis meses para el arrendador, prórrogas sucesivas de cinco años (siete si es persona jurídica) e indemnización al inquilino cuando el propietario no prorrogue, salvo las excepciones que prevé. Sigue pendiente de convalidación en el Congreso de los Diputados y de desarrollo posterior, así que puede cambiar: confirma su estado en el BOE antes de actuar.
Por eso este artículo está organizado por situaciones y no por artículos de la ley. Empieza por las tarjetas, localiza la tuya y ve directamente a las secciones que te tocan. El resto queda a mano por si tu caso cambia mañana.
Elige tu situación y ve directo a lo que te toca
Lo que te ampara en cualquier caso
El inquilino de vivienda habitual está bien protegido por la ley: tiene derecho a una duración mínima del contrato, a que la renta no suba por encima de los límites legales, a que el casero asuma las reparaciones de conservación y a no sufrir prácticas como cortes de suministros, entradas sin permiso o subidas abusivas. Además, puede desistir del contrato antes de tiempo con preaviso y está protegido si el propietario vende la vivienda.
La clave para hacer valer estos derechos es conocerlos, tener el contrato por escrito, guardar los justificantes de pago y dejar constancia por escrito de cualquier comunicación importante. Ante un abuso, las oficinas de vivienda de tu comunidad y las asociaciones de consumidores ofrecen orientación gratuita. Un inquilino informado es un inquilino protegido.
Si acabas de firmar: cuánto tiempo puedes quedarte
Uno de los derechos más importantes del inquilino es la duración del contrato. Aunque se firme por un plazo menor, el inquilino tiene derecho a prorrogar el arrendamiento hasta alcanzar una duración mínima legal, que es mayor cuando el propietario es una persona jurídica, como una empresa (siete años frente a cinco), que cuando es un particular. Esto da estabilidad y evita que te echen antes de tiempo.
Además, llegado el vencimiento, si ninguna de las partes comunica su voluntad de no renovar con la antelación exigida, el contrato se prorroga automáticamente por periodos adicionales. Conocer estos plazos es fundamental para no perder tu derecho a permanecer en la vivienda ni encontrarte con una salida inesperada.
Cuando se acerca el final: preavisos y prórrogas
El contrato no termina por sorpresa si manejas dos plazos. Mientras no se alcance la duración mínima legal (cinco años, o siete si el arrendador es una persona jurídica), el contrato se prorroga solo cada año, salvo que tú, como inquilino, avises con al menos treinta días de antelación de que no quieres seguir. El propietario no puede negarse a esa prórroga obligatoria.
Cumplido ese mínimo, si nadie avisa, el contrato se prorroga por años hasta un máximo de tres años más. Para evitarlo, el propietario debe comunicarlo con al menos cuatro meses de antelación y el inquilino con dos. Además, pueden pedirse prórrogas extraordinarias: un año si acreditas vulnerabilidad con un informe de los servicios sociales, y hasta tres años si la vivienda está en una zona de mercado tensionado.
Desde el 15 de noviembre de 2026, el Real Decreto-ley 28/2026 sustituye esa prórroga tácita de hasta tres años por prórrogas sucesivas de cinco años (siete si el arrendador es persona jurídica), con preaviso del arrendador de seis meses y del inquilino de dos. Si el propietario no prorroga, debe indemnizar al inquilino salvo las excepciones previstas (por ejemplo, necesidad de la vivienda para sí o sus familiares). Los contratos que ya estén en la prórroga tácita actual la terminan con las reglas anteriores. Texto pendiente de convalidación.
Si se estropea algo en casa: quién lo paga
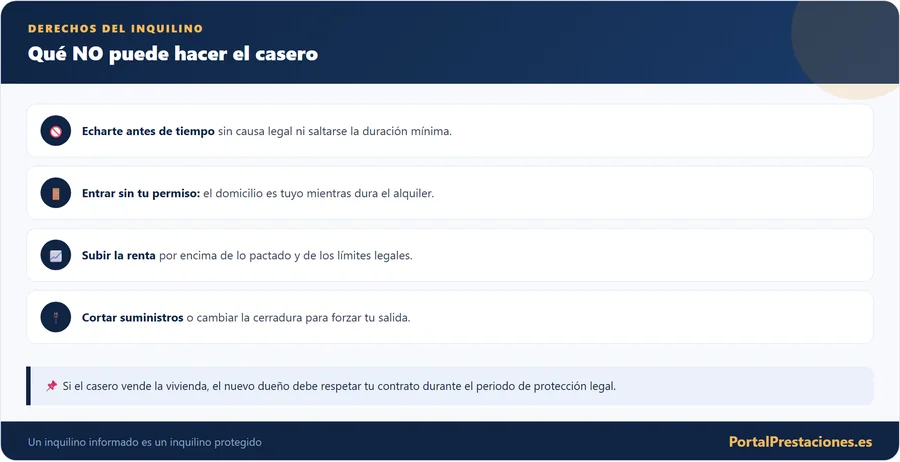
El reparto de gastos entre casero e inquilino es otra fuente habitual de dudas. Como regla general, las reparaciones necesarias para mantener la vivienda habitable corresponden al propietario, mientras que las pequeñas reparaciones derivadas del uso ordinario corren a cargo del inquilino.
- Reparaciones estructurales y de conservación (una caldera que se avería, humedades, la fontanería): las asume el propietario.
- Pequeñas reparaciones por el uso (cambiar una bombilla, una junta): las asume el inquilino.
- Suministros (luz, agua, gas): los paga habitualmente el inquilino, según lo pactado.
- IBI y gastos de comunidad: los gastos generales del edificio solo pasan al inquilino si el contrato lo recoge por escrito con su importe anual; el IBI es un tributo del propietario y, con la norma en vigor desde el 8 de octubre de 2026, no puede imponerse al inquilino.
Si algo se rompe y el propietario no reacciona
Las reparaciones necesarias para que la vivienda siga siendo habitable son del propietario y no le dan derecho a subir la renta, salvo que el daño lo hayas causado tú. Tu parte es avisar cuanto antes, por escrito (correo con acuse o burofax), y dejar que verifique el problema; guarda fotos y fechas.
Si la avería es urgente y evita un daño inminente o una incomodidad grave, puedes encargar la reparación tú, previa comunicación al propietario, y reclamarle el importe de inmediato. Si una obra de conservación dura más de veinte días, la renta debe bajar en proporción a la parte de la vivienda que no puedas usar. Y si unas obras dejan la casa inhabitable, puedes suspender el contrato (se paraliza el plazo y la obligación de pagar renta) o desistir sin indemnización.
Si el contrato duerme en un cajón: por qué conviene leerlo y guardarlo
Aunque un alquiler verbal también genera derechos, tener el contrato por escrito es la mejor protección para el inquilino, porque deja constancia de las condiciones pactadas: la renta, la duración, el reparto de gastos y cualquier acuerdo particular. Sin contrato escrito, demostrar lo pactado en caso de conflicto es mucho más difícil.
Al firmar, léelo con calma y comprueba que refleja lo acordado, que la duración y la renta son correctas y que no incluye cláusulas abusivas o contrarias a la ley (que serían nulas aunque las firmes). Guarda una copia firmada y todos los justificantes de pago de la renta, idealmente por transferencia, para tener siempre prueba de estar al corriente.
Un contrato claro y bien guardado, junto con los justificantes de pago, es la base sobre la que se sostienen todos tus derechos como inquilino y tu mejor defensa ante cualquier reclamación del propietario.
La fianza: cuánto te piden y cuándo te la devuelven
Al firmar, el propietario debe exigirte una fianza en metálico equivalente a una mensualidad de renta. No se actualiza durante los cinco primeros años del contrato (siete si el arrendador es persona jurídica), aunque en cada prórroga cualquiera de las partes puede pedir que se ajuste a una mensualidad de la renta vigente. Las partes pueden pactar además una garantía adicional, pero en contratos de hasta cinco años (siete si es persona jurídica) no puede superar dos mensualidades, y nadie puede exigirte por adelantado más de una mensualidad de renta. Desde el 8 de octubre de 2026 tampoco se te puede exigir contratar un seguro de impago ni coberturas análogas, y al terminar el contrato ambas partes deben firmar un documento que refleje el estado de la vivienda (si no se firma o no recoge desperfectos, se presume que se entregó en estado adecuado).
Un ejemplo hipotético con una renta de 800 euros: como máximo te pedirían 800 de fianza, hasta 1.600 de garantía adicional y 800 de renta anticipada, es decir, 3.200 euros en total.
Al terminar, el propietario debe devolverte el saldo. Si pasa un mes desde que entregaste las llaves sin que te lo devuelvan, la cantidad empieza a devengar el interés legal. Para evitar discusiones sobre desperfectos, haz fotos el día de la entrega y, si puedes, firma con el propietario un documento que refleje el estado de la vivienda.
Si te anuncian una subida de renta
La actualización de la renta durante el contrato está limitada por ley: el casero no puede subirla libremente cuando quiera, sino conforme a lo pactado y dentro de los topes que la normativa establece. Desde el 8 de octubre de 2026 (Real Decreto-ley 29/2026, pendiente de convalidación), si el contrato no recoge un pacto expreso la renta no se actualiza, y cualquier actualización queda limitada por la variación del IRAV. Además, para las revisiones que toquen hasta el 31 de diciembre de 2027 se prevé un tope extraordinario: sin subida si la renta supera el límite máximo de los índices de precios de referencia y, en los demás casos, el incremento que se pacte o, a falta de nuevo pacto, un máximo del 2 %.
También hay reglas sobre la renta inicial en zonas declaradas de mercado tensionado, donde puede haber topes a lo que se puede pedir. Antes de aceptar una subida, comprueba que se ajusta a lo pactado y a los límites legales vigentes; si no es así, tienes derecho a rechazarla. Este es uno de los puntos donde más conviene estar informado, porque las reglas han cambiado y siguen evolucionando.
Si dudas de que la subida sea legal: cómo comprobarla
Cada año, el casero puede actualizar la renta si así se pactó, pero dentro de los límites legales. Para comprobar que una subida es correcta, revisa primero qué dice tu contrato sobre la actualización y, después, cuál es el límite legal vigente para ese año (hoy, el IRAV y, hasta el 31 de diciembre de 2027, el tope extraordinario del 2 % en los casos que prevé el Real Decreto-ley 29/2026). Si la subida propuesta supera el tope, tienes derecho a rechazarla y a pagar solo lo que corresponda.
Es importante que la actualización te la comuniquen por escrito y con la antelación debida; una subida aplicada sin comunicación previa o por encima de los límites no es válida. Ante cualquier duda, las oficinas de vivienda de tu comunidad pueden ayudarte a verificar si la subida se ajusta a la ley. No aceptes una actualización sin comprobarla: es uno de los puntos donde más se producen abusos por desconocimiento del inquilino.
Primeras dudas de quien alquila
Te puede interesar
- El propietario vende el piso en el que vives de alquiler
- Okupación de vivienda: qué hacer si okupan tu casa (2026)
- Certificado de vulnerabilidad económica: cómo pedirlo 2026
- Seguro de impago de alquiler en 2026: cómo funciona
- Contrato de arras: tipos y riesgos al comprar vivienda
Si el casero se pasa de la raya
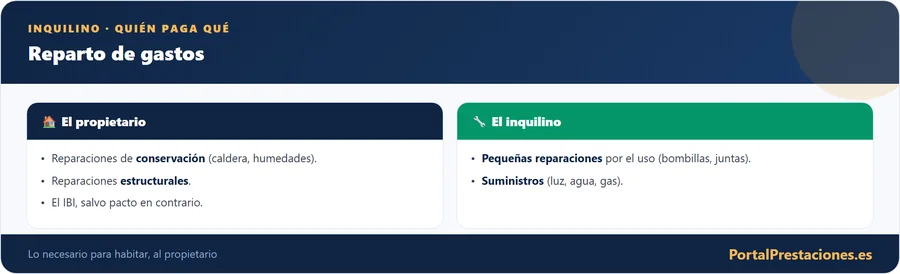
La ley protege al inquilino frente a determinadas prácticas del propietario que, aunque a veces se dan, no están permitidas. Conocerlas te permite defenderte si te encuentras con alguna de ellas.
- No puede echarte antes de tiempo sin causa legal ni saltarse la duración mínima del contrato.
- No puede entrar en la vivienda sin tu permiso: mientras dura el alquiler, el domicilio es tuyo.
- No puede subir la renta por encima de lo pactado y de los límites legales.
- No puede cortar los suministros ni cambiar la cerradura para forzar tu salida: eso es una vía de hecho ilegal.
- No puede quedarse la fianza sin justificar descuentos legítimos.
Si el casero incurre en una práctica no permitida, comunícaselo por escrito (email o burofax) dejando constancia, y acude a las oficinas de vivienda de tu comunidad o a una asociación de consumidores. Muchos abusos se frenan simplemente cuando el inquilino demuestra que conoce sus derechos.
Si el propietario decide vender el piso
Una duda muy frecuente es qué pasa si el propietario vende la vivienda durante el contrato. La regla general protege al inquilino: el nuevo propietario se subroga en el contrato y debe respetarlo en sus términos durante el periodo de protección legal, de modo que la venta no te deja automáticamente en la calle.
Además, el inquilino tiene derecho de adquisición preferente (tanteo y retracto), que desde el 8 de octubre de 2026 no se puede pactar como renunciable según el Real Decreto-ley 29/2026, es decir, la opción de comprar la vivienda antes que un tercero si el propietario decide venderla. Conocer estos derechos evita que una venta te pille desprevenido y te permite hacer valer tu posición frente al comprador.
Si necesitas irte antes de que acabe el contrato
Un derecho importante del inquilino, y a menudo desconocido, es el de desistir del contrato antes de que termine. Transcurridos al menos seis meses desde el inicio del arrendamiento, el inquilino puede dejar la vivienda comunicándolo al propietario con una antelación mínima de treinta días, sin tener que pagar todas las mensualidades que quedaban.
Con la reforma de la Ley de Arrendamientos Urbanos en vigor desde el 8 de octubre de 2026 (Real Decreto-ley 29/2026, pendiente de convalidación), el desistimiento no genera indemnización para el propietario. Hasta entonces el contrato podía prever una mensualidad de renta por cada año que quedase por cumplir. Conocer este derecho es fundamental si tus circunstancias cambian (un traslado laboral, una necesidad familiar) y necesitas dejar la vivienda antes de tiempo: no estás atado a pagar todo el contrato, sino que puedes salir cumpliendo los requisitos de preaviso.
Comunica siempre el desistimiento por escrito y con la antelación pactada, para dejar constancia y no incurrir en incumplimiento. Hacerlo bien te protege frente a reclamaciones posteriores del propietario.
Comunica el desistimiento por escrito y con la antelación pactada para dejar constancia y no incurrir en incumplimiento. Hacerlo bien te protege frente a reclamaciones posteriores del propietario.
Si necesitas empadronarte en la vivienda alquilada
Vivir de alquiler te da derecho a empadronarte en esa vivienda, un trámite importante porque el empadronamiento es la puerta de acceso a numerosos servicios y ayudas: sanidad, educación, prestaciones sociales, ayudas municipales y muchos otros. El casero no puede impedirte el empadronamiento, que es un derecho vinculado a tu residencia efectiva.
Para empadronarte necesitarás acreditar que resides en la vivienda, normalmente con el contrato de alquiler. Si tienes problemas para empadronarte (algo que a veces ocurre), los servicios sociales del ayuntamiento pueden orientarte, ya que la ley contempla incluso el empadronamiento en situaciones especiales. No renuncies a este derecho: sin empadronamiento se pierde el acceso a muchas prestaciones a las que tendrías derecho.
Si quien firmó el contrato fallece o se marcha
El contrato no siempre se acaba con la persona que lo firmó. Si el inquilino fallece, pueden subrogarse, por este orden: el cónyuge que conviviera con él; la pareja que llevase al menos dos años conviviendo en una relación de afectividad análoga (basta la convivencia si tuvieron hijos en común); los descendientes bajo su patria potestad o tutela, o que hubieran convivido con él los dos años anteriores; los ascendientes y hermanos con esa misma convivencia; y, por último, personas con una discapacidad del 65 % o más y parentesco hasta el tercer grado colateral que hubieran convivido con el fallecido esos dos años. El propietario debe recibir por escrito, en tres meses desde el fallecimiento, la notificación con el certificado de defunción y la identidad de quien se subroga; si no, el contrato se extingue.
También cuenta la separación: tras un divorcio, el cónyuge no arrendatario puede seguir en la vivienda si se le atribuye su uso, comunicándolo al propietario en dos meses desde que le notifican la resolución judicial.
Si llega una demanda de desahucio
Uno de los mayores temores del inquilino es el desahucio. Conviene saber que un desahucio no puede producirse de un día para otro ni por decisión unilateral del casero: requiere un proceso judicial con sus plazos y garantías. Si recibes una demanda de desahucio, lo primero es no ignorarla y buscar asesoramiento de inmediato, porque hay plazos para responder que son improrrogables.
Existen además mecanismos de protección para personas en situación de vulnerabilidad, que pueden dar lugar a la suspensión temporal del lanzamiento mientras los servicios sociales valoran el caso y buscan una alternativa habitacional. Acreditar la situación de vulnerabilidad ante el juzgado y ante los servicios sociales es clave para activar estas protecciones.
El Real Decreto-ley 29/2026 ha ampliado esas protecciones: suspensión de los procesos de personas vulnerables sin alternativa habitacional hasta el 31 de diciembre de 2030 y una enervación extraordinaria en los desahucios por impago, en la que la Administración competente tiene dos meses para ofrecer una alternativa o pagar la deuda. Su alcance depende de cada caso y de que el texto se convalide.
Ante cualquier amenaza de desahucio, acude a las oficinas de vivienda de tu comunidad, a los servicios sociales de tu ayuntamiento y, si es posible, a asesoramiento jurídico: cuanto antes actúes, más opciones tendrás de defender tu situación o de acceder a una alternativa.
Cuatro respuestas rápidas sobre casos concretos
- Copia firmada del contrato de alquiler.
- Justificantes de pago de la renta, idealmente por transferencia.
- Comunicaciones importantes del casero y tuyas, por escrito (email o burofax).
- Aviso por escrito de cualquier subida de renta, para compararlo con el límite legal.
- Contrato de alquiler a mano para acreditar tu residencia en el empadronamiento.
- Teléfono de la oficina de vivienda de tu comunidad o ayuntamiento.
- Copia de cualquier demanda o notificación judicial que recibas.
Un inquilino con los papeles en orden
Te hayas reconocido en una tarjeta o en varias, el patrón se repite: gana quien puede demostrar lo pactado. Un contrato firmado, los justificantes de pago y los avisos por escrito pesan más que cualquier discusión de palabra.
Y no tienes que moverte solo. Las oficinas de vivienda de tu comunidad o de tu ayuntamiento ofrecen información y mediación en los conflictos de alquiler, las asociaciones de consumidores y de inquilinos asesoran y a veces acompañan en las reclamaciones, y los servicios sociales pueden intervenir si hay vulnerabilidad. Acudir a ellos antes de que el conflicto se agrave suele ser la vía más rápida y económica de resolverlo.
Y para rematar: ayuda gratuita y últimas dudas
Alquilar con informacion y con el contrato bien guardado es la mejor forma de disfrutar de tu vivienda con tranquilidad y de defenderte con solvencia ante cualquier problema con el propietario.