
Si tienes un hijo, Hacienda no te entrega automáticamente 2.400 euros. Con dos hijos tampoco te devuelve 5.100 euros. Esas cifras aparecen una y otra vez cuando se habla del mínimo por descendientes y, sin contexto, es facilísimo entenderlas mal.
El mínimo por descendientes forma parte del mínimo personal y familiar del IRPF. Sirve para adaptar el impuesto a las circunstancias familiares del contribuyente. La cuantía que te corresponde se tiene en cuenta en el cálculo del impuesto, pero no es un cheque por hijo ni una deducción directa de 2.400, 2.700 o 4.000 euros.
En esta página vamos a hacer primero una cosa más útil: comprobar qué descendientes pueden darte derecho al mínimo y calcular la cuantía que corresponde según su orden, edad y reparto entre progenitores. Después te explicamos por qué esa cifra no es lo mismo que "lo que te devuelve Hacienda".
Calculadora: ¿qué mínimo por descendientes te corresponde?
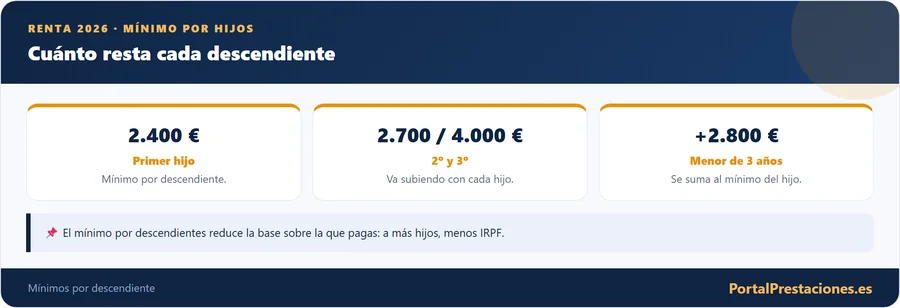
Las cuantías generales: 2.400 €, 2.700 €, 4.000 € y 4.500 €
Estas son las cuantías generales que recoge la Agencia Tributaria para el mínimo por descendientes. El orden importa. No todos los hijos generan 2.400 euros de mínimo.
Si tienes tres descendientes que cumplen los requisitos, la referencia general es 2.400 + 2.700 + 4.000 = 9.100 euros anuales de mínimo por descendientes, antes de revisar incrementos por menores de tres años, discapacidad, reparto entre contribuyentes y particularidades autonómicas.
Y repetimos lo importante: 9.100 euros de mínimo no significan 9.100 euros de devolución.
El error de preguntar "¿cuánto desgrava un hijo?"
La pregunta es normal. El problema es que mezcla mecanismos fiscales distintos.
El mínimo por descendientes no funciona igual que una deducción que se resta directamente de la cuota. La Ley del IRPF integra el mínimo personal y familiar en el cálculo de las cuotas estatal y autonómica. Por eso no puedes coger 2.400 euros y decir "esto es lo que ahorro por mi primer hijo".
El efecto final depende de la liquidación del IRPF y también puede convivir con otros beneficios fiscales completamente distintos. Entre ellos están la deducción por maternidad, el incremento por gastos de custodia en guarderías o centros de educación infantil autorizados, la deducción por familia numerosa y las deducciones autonómicas que correspondan. Una misma familia puede tener derecho al mínimo por descendientes y, además, a alguna deducción. Eso no convierte todos esos conceptos en lo mismo.
Cuánto ahorras de verdad con el mínimo: un ejemplo con la escala estatal
La ley explica el mecanismo. El mínimo personal y familiar es la parte de la base liquidable que, por destinarse a satisfacer necesidades básicas, no se somete a tributación (art. 56 de la Ley 35/2006). En la práctica, el impuesto se calcula aplicando la escala a la base liquidable general y restando después el importe que resultaría de aplicar esa misma escala a la parte correspondiente al mínimo (art. 63). El ahorro por cada hijo es, por tanto, la cuantía de su mínimo multiplicada por los tipos de los primeros tramos de la escala, y no la cuantía entera.
Para ver el orden de magnitud, usa la escala estatal del ejercicio 2025 (campaña de 2026): 9,5 % hasta 12.450 euros, 12 % hasta 20.200 euros y 15 % hasta 35.200 euros. Este es un ejemplo hipotético que solo considera el tramo estatal y supone que la base liquidable general es suficiente para aprovechar todo el mínimo:
- Sin hijos: mínimo del contribuyente de 5.550 euros × 9,5 % = 527,25 euros de impuesto que no se paga.
- Un hijo: mínimo total de 5.550 + 2.400 = 7.950 euros × 9,5 % = 755,25 euros. La diferencia atribuible al hijo es de 228 euros.
- Dos hijos: 5.550 + 2.400 + 2.700 = 10.650 euros × 9,5 % = 1.011,75 euros. La diferencia atribuible a los dos hijos es de 484,50 euros.
- Tres hijos: 5.550 + 9.100 = 14.650 euros. Los primeros 12.450 euros tributan al 9,5 % (1.182,75 euros) y los 2.200 restantes al 12 % (264 euros), en total 1.446,75 euros. La diferencia atribuible a los tres hijos es de 919,50 euros.
A esas cifras se suma la parte autonómica, que depende de la escala de tu comunidad y suele ser del mismo orden. Son importes muy inferiores a los 2.400, 5.100 o 9.100 euros de mínimo, y eso es justo lo que este artículo quiere dejar claro. Además, el cálculo cambia con tu base: si tu base liquidable general es inferior al mínimo, este solo se aplica por el importe de esa base y el resto pasa a la base liquidable del ahorro, si la tienes (art. 56.2). Son cifras ilustrativas: tu resultado real depende de tu comunidad, de tus ingresos y del resto de la declaración.
Antes de contar a un hijo, pasa estas cuatro comprobaciones
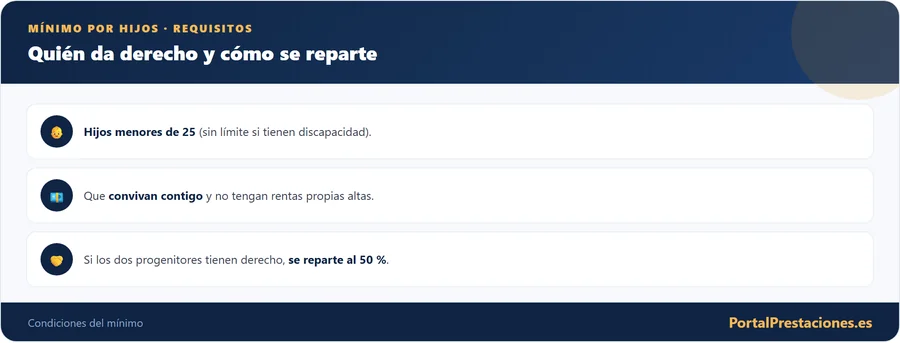
1. Edad o discapacidad. Con carácter general, el descendiente debe ser menor de 25 años. Si tiene discapacidad en el grado exigido por la norma, puede dar derecho al mínimo cualquiera que sea su edad.
2. Convivencia o dependencia económica. Debe convivir contigo o depender económicamente de ti en los términos aplicables. La Agencia Tributaria equipara a la convivencia determinadas situaciones de dependencia económica, con las reglas y excepciones correspondientes.
3. Rentas del descendiente. No debe tener rentas anuales, excluidas las exentas, superiores a 8.000 euros.
4. Su propia declaración. No debe presentar declaración del IRPF con rentas superiores a 1.800 euros.
Tu hijo presenta la renta: cuidado con los 1.800 euros
Este es uno de los puntos que más confusión genera. El límite de 8.000 euros de rentas anuales y la regla de 1.800 euros vinculada a la declaración del descendiente no son la misma cifra ni responden a la misma comprobación.
La Agencia Tributaria exige que el descendiente no tenga rentas, excluidas las exentas, superiores a 8.000 euros anuales y que no presente declaración con rentas superiores a 1.800 euros. Por eso la calculadora no pregunta únicamente "¿tu hijo gana más de 8.000 euros?". También pregunta si presenta declaración y qué situación existe respecto al límite de 1.800 euros.
Custodia compartida: el mínimo se reparte
En caso de guarda y custodia compartida, la Agencia Tributaria indica que el mínimo por descendientes se prorratea por partes iguales entre ambos progenitores, con independencia de con quién conviva el descendiente en la fecha de devengo.
Si el mínimo general calculado para un descendiente es de 2.400 euros y procede un reparto al 50 %, la herramienta muestra 1.200 euros para el contribuyente que está haciendo la simulación. Si existe además un incremento aplicable, el resultado muestra el reparto de cada componente.
No uses esta explicación para resolver automáticamente cualquier separación. Las anualidades por alimentos, la convivencia, la guarda y custodia y otros supuestos pueden cambiar la aplicación de las reglas. Cuando el escenario no encaje en el modelo, la calculadora lo marca para revisión.
¿Qué pasa si el hijo estudia fuera?
Vivir temporalmente fuera del domicilio por estudios no debe convertirse automáticamente en "no convive". La AEAT contempla la convivencia y la dependencia económica dentro de los requisitos del mínimo. La herramienta pregunta si el descendiente depende económicamente del contribuyente y evita una respuesta basada solo en el padrón.
No todos los descendientes tienen que ser hijos biológicos
A efectos del mínimo, la normativa y la información de la Agencia Tributaria incluyen a hijos y otros descendientes y contemplan supuestos de tutela, acogimiento y guarda y custodia por resolución judicial en los términos previstos. Si seleccionas otro vínculo o medida de protección, la herramienta explica que hay supuestos equiparados y pide revisión del caso concreto cuando no esté modelado.
La comunidad autónoma importa más de lo que parece
El IRPF tiene una parte estatal y una parte autonómica. Además, algunas comunidades autónomas han aprobado cuantías propias del mínimo personal y familiar para el cálculo del gravamen autonómico. El Manual práctico de Renta recoge las especialidades aplicables por territorio.
Por eso la herramienta pide tu comunidad autónoma. Si para la campaña que estás calculando existe una cuantía autonómica específica verificada en el Manual de la AEAT, debe mostrarse separada de la cuantía estatal. Si no está programada y verificada, la herramienta muestra la cuantía general y recomienda revisar la especialidad autonómica. No se usan cifras de medios o entidades bancarias como fuente de programación.
Nacimiento, adopción o fallecimiento: qué fecha manda
Las circunstancias familiares se determinan según la situación existente en la fecha de devengo del impuesto (art. 61, norma 3.ª), que con carácter general es el 31 de diciembre. Por eso el incremento por menor de tres años depende de la edad del niño en esa fecha. Un niño nacido en noviembre de 2023 tiene menos de tres años a 31 de diciembre de 2025 y lleva el incremento de 2.800 euros. Uno nacido en diciembre de 2022 ya ha cumplido los tres a esa fecha y no lo lleva.
Hay dos reglas especiales que conviene conocer. Si el descendiente fallece durante el año, el mínimo por ese descendiente es de 2.400 euros anuales (art. 61, norma 4.ª). Y en los casos de adopción o acogimiento, preadoptivo o permanente, el aumento de 2.800 euros se aplica con independencia de la edad del menor, en el periodo en que se inscribe en el Registro Civil y en los dos siguientes; si la inscripción no es necesaria, se aplica en el periodo de la resolución judicial o administrativa y en los dos siguientes (art. 58.2).
Padres, abuelos y parejas: quién aplica el mínimo cuando varias personas tienen derecho
Cuando dos o más contribuyentes tienen derecho al mínimo por el mismo descendiente, el importe se prorratea entre ellos por partes iguales (art. 61, norma 1.ª). Es lo que ocurre con los progenitores que declaran por separado y con la custodia compartida que has visto antes. Pero si los contribuyentes tienen distinto grado de parentesco con el descendiente, el mínimo corresponde a los de grado más cercano, salvo que estos no tengan rentas anuales superiores a 8.000 euros, excluidas las exentas. En ese caso pasa a los del grado siguiente.
Un ejemplo hipotético: una niña de 6 años vive en el mismo domicilio con su madre y con sus abuelos maternos. El mínimo por descendientes corresponde en principio a la madre, que es el grado más cercano. Solo si la madre no tuviera rentas anuales superiores a 8.000 euros pasaría a los abuelos, que, si ambos tuvieran derecho, lo repartirían por mitades.
Un error frecuente es que dos personas apliquen el 100 % del mismo hijo en sus declaraciones. La Agencia Tributaria puede detectarlo al cruzar los datos, y la situación puede acabar en un requerimiento. Lo sensato es ponerse de acuerdo antes de presentar la declaración y comprobar que el reparto coincide con la realidad familiar.
Tres familias, tres resultados distintos
Un hijo de 8 años. Primer descendiente que cumple los requisitos: 2.400 euros de mínimo general de referencia.
Dos hijos, uno de 2 años. Primer descendiente: 2.400 euros. Segundo: 2.700 euros. Incremento por el menor de tres años: 2.800 euros. Total general de referencia: 7.900 euros, antes de revisar reparto y especialidades autonómicas.
Tres descendientes en custodia compartida. La herramienta calcula primero las cuantías que correspondan por orden y edad y después muestra el prorrateo aplicable al contribuyente. No se limita a contar "1,5 hijos".
¿Por qué tu borrador puede no coincidir con esta calculadora?
Porque aquí calculamos el mínimo por descendientes con los datos que introduces. Tu declaración completa contiene muchas más piezas. Puede haber un reparto entre progenitores, una especialidad autonómica, discapacidad, anualidades por alimentos, cambios familiares durante el año o un dato del descendiente que afecte al requisito.
Si el borrador no refleja a un descendiente o muestra una situación familiar que no reconoces, no cambies casillas al azar hasta que "salga a devolver". Comprueba los datos familiares y contrástalos con la información de la Agencia Tributaria.
1.º HIJO¿Cuánto desgrava el primer hijo en la Renta 2026?
2.º HIJO¿Cuánto corresponde por el segundo hijo?
3.º HIJO¿Y por el tercer hijo?
4.º HIJO Y SIGUIENTES¿Cuánto corresponde por el cuarto hijo?
MENOR DE 3 AÑOS¿Qué ocurre si mi hijo tiene menos de tres años?
MECANISMO¿Los 2.400 euros se restan de lo que pago a Hacienda?
HIJO QUE TRABAJA¿Puedo aplicar el mínimo si mi hijo trabaja?
DECLARACIÓN HIJO¿Mi hijo puede presentar su propia declaración?
CUSTODIA COMPARTIDA¿En custodia compartida quién aplica el mínimo?
HIJO ESTUDIA FUERA¿Si mi hijo estudia fuera pierdo el mínimo?
MATERNIDAD¿Es lo mismo mínimo por descendientes que deducción por maternidad?
CCAA¿La comunidad autónoma puede cambiar el cálculo?
El número 2.400 es fácil de recordar. El problema empieza cuando alguien lo convierte en "Hacienda me da 2.400 euros por mi primer hijo".
Calcula primero qué descendientes cumplen los requisitos. Ordénalos. Añade el incremento de menores de tres años cuando corresponda. Revisa el reparto entre progenitores y la especialidad de tu comunidad.
Después mira la declaración completa. Porque saber tu mínimo por descendientes es útil. Confundirlo con una devolución garantizada puede hacerte interpretar mal todo el borrador.
- Agencia Tributaria, Mínimo por descendientes
- Agencia Tributaria, Cuantías de los mínimos
- Agencia Tributaria, Manual práctico de Renta 2025 (campaña 2026)
- BOE, Ley 35/2006 del IRPF, artículos 56 a 61 y artículo 58
- BOE, Orden HAC/277/2026, modelos de declaración del IRPF del ejercicio 2025
Contenido revisado en octubre de 2026.