Hay un malentendido sobre el IRPF que lleva décadas circulando y que hace que mucha gente se asuste innecesariamente cuando le suben el sueldo.
Esta calculadora del IRPF 2026 calcula tu base liquidable, la cuota por tramos (estatal y autonómica), el mínimo personal y familiar, la reducción por trabajo y la deducción por SMI, y te dice tu tipo medio, tu tipo marginal y tu sueldo neto.
Elige tu comunidad o usa la escala general: la parte autonómica la fija cada comunidad y puede cambiar el resultado. Debajo tienes la tabla de tramos y la explicación de cómo funciona.
Calculadora del IRPF 2026
Ejercicio 2026Introduce tu sueldo y tu situación. Verás la base liquidable, la cuota por tramos (estatal y autonómica), el mínimo personal y familiar, las deducciones, el tipo medio, el tipo marginal y tu neto.
Aviso: la calculadora usa las escalas autonómicas de 2025, no las de 2026. Según el documento Tributación Autonómica. Medidas 2026 del Ministerio de Hacienda (actualizado a 23 de septiembre de 2026), solo la Comunitat Valenciana y Extremadura han cambiado su escala para 2026, así que para residentes en esas dos comunidades el resultado es solo una aproximación. Cálculo orientativo para un trabajador por cuenta ajena en régimen común. La cifra oficial la determina la Agencia Tributaria al presentar tu declaración (campaña de 2027, con los datos de 2026). No incluye deducciones autonómicas, por vivienda, donativos ni retenciones ya practicadas.
Parámetros y fuentes usados (comprobados el 5 de octubre de 2026)
- Escala general estatal: 9,5 % hasta 12.450 €; 12 % hasta 20.200 €; 15 % hasta 35.200 €; 18,5 % hasta 60.000 €; 22,5 % hasta 300.000 €; 24,5 % a partir de ahí. Art. 63 de la Ley 35/2006 del IRPF (BOE-A-2006-20764, texto consolidado). Ver en el BOE
- Escala del ahorro (estatal y autonómica): 9,5 % hasta 6.000 €; 10,5 % hasta 50.000 €; 11,5 % hasta 200.000 €; 13,5 % hasta 300.000 €; 15 % a partir de ahí. Arts. 66 y 76 de la misma ley.
- Mínimo personal y familiar: 5.550 € (más 1.150 € si tiene más de 65 años y 1.400 € más si pasa de 75); descendientes 2.400, 2.700, 4.000 y 4.500 € (más 2.800 € por menor de 3 años); ascendientes 1.150 € (más 1.400 € si pasan de 75); discapacidad 3.000 € (33 %) o 9.000 € (65 %), más 3.000 € por asistencia. Arts. 56 a 61 de la Ley 35/2006.
- Gastos deducibles del trabajo: cotizaciones a la Seguridad Social y 2.000 € de otros gastos (3.500 € más si hay discapacidad, 7.750 € más si hay ayuda de terceros o 65 % o más). Art. 19 de la Ley 35/2006.
- Reducción por rendimientos del trabajo: 7.302 € hasta 14.852 € de rendimiento neto previo; entre 14.852 y 17.673,52 €, 7.302 € menos 1,75 por el exceso; entre 17.673,52 y 19.747,50 €, 2.364,34 € menos 1,14 por el exceso; sin ella con otras rentas por encima de 6.500 €. Art. 20 de la Ley 35/2006.
- Deducción por obtención de rendimientos del trabajo (SMI): 590,89 € si el salario bruto no pasa de 17.094 €; entre 17.094 y 20.048,45 € baja 0,2 € por cada euro de más; no aplica con otras rentas por encima de 6.500 €; no puede superar la cuota. Disposición adicional 61.ª de la Ley 35/2006, redactada por el art. 28 del Real Decreto-ley 5/2026 (BOE-A-2026-3810), con efectos desde el 1 de enero de 2026. Ver en el BOE
- Seguridad Social del trabajador (2026): contingencias comunes 4,70 %, desempleo 1,55 % (1,60 % en contratos de duración determinada), formación profesional 0,10 % y MEI 0,15 %. Base máxima de 5.101,20 € al mes (61.214,40 € al año). Orden PJC/297/2026 (BOE-A-2026-7296). No se calcula la cotización adicional de solidaridad.
- Planes de pensiones: límite de 1.500 € al año o el 30 % de los rendimientos netos, el menor. Art. 52 de la Ley 35/2006.
- Deducciones sobre la cuota: maternidad 1.200 € al año por hijo menor de 3 años (más hasta 1.000 € de guardería), familia numerosa 1.200 € (2.400 € la especial) más 600 € por hijo adicional, y 1.200 € por descendiente con discapacidad. Arts. 81 y 81 bis de la Ley 35/2006.
- Escalas autonómicas: las de cada comunidad son las publicadas por la Agencia Tributaria en el Manual práctico de Renta 2025 (capítulo 15), el último ejercicio con tablas oficiales cerradas. Según el documento Tributación Autonómica. Medidas 2026 del Ministerio de Hacienda (actualizado a 23 de septiembre de 2026), solo la Comunitat Valenciana y Extremadura han modificado su escala para 2026: para residentes en ellas el resultado es orientativo y conviene comprobar la normativa de su hacienda autonómica. El mínimo autonómico de Andalucía, Asturias, Canarias, Galicia, Madrid y la Comunitat Valenciana se ha tomado de ese mismo manual; en el resto se aplica el estatal. Ceuta, Melilla, País Vasco y Navarra tienen otro sistema y no se calculan aquí. Manual de Renta 2025 (AEAT)
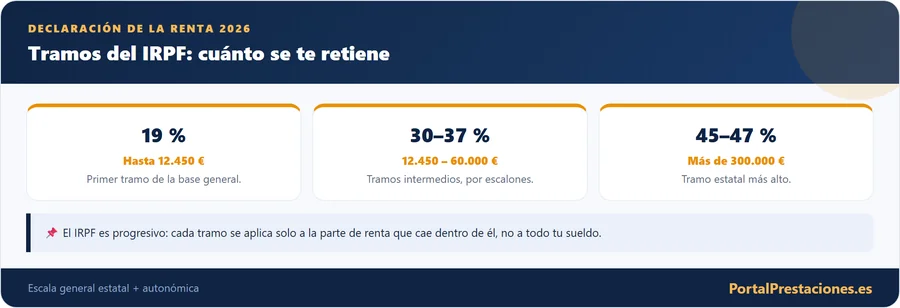
El malentendido es este: creer que si ganas 35.500 € al año y entras en el tramo del 37%, pagas el 37% de todos tus 35.500 €. No es así. Solo pagas el 37% sobre los 300 € que superan el umbral. El resto tributa a los tipos inferiores, igual que antes de la subida.
Con eso claro, ya puedes leer la tabla sin susto. Si prefieres calcularlo con tus datos, usa la calculadora que tienes justo encima.
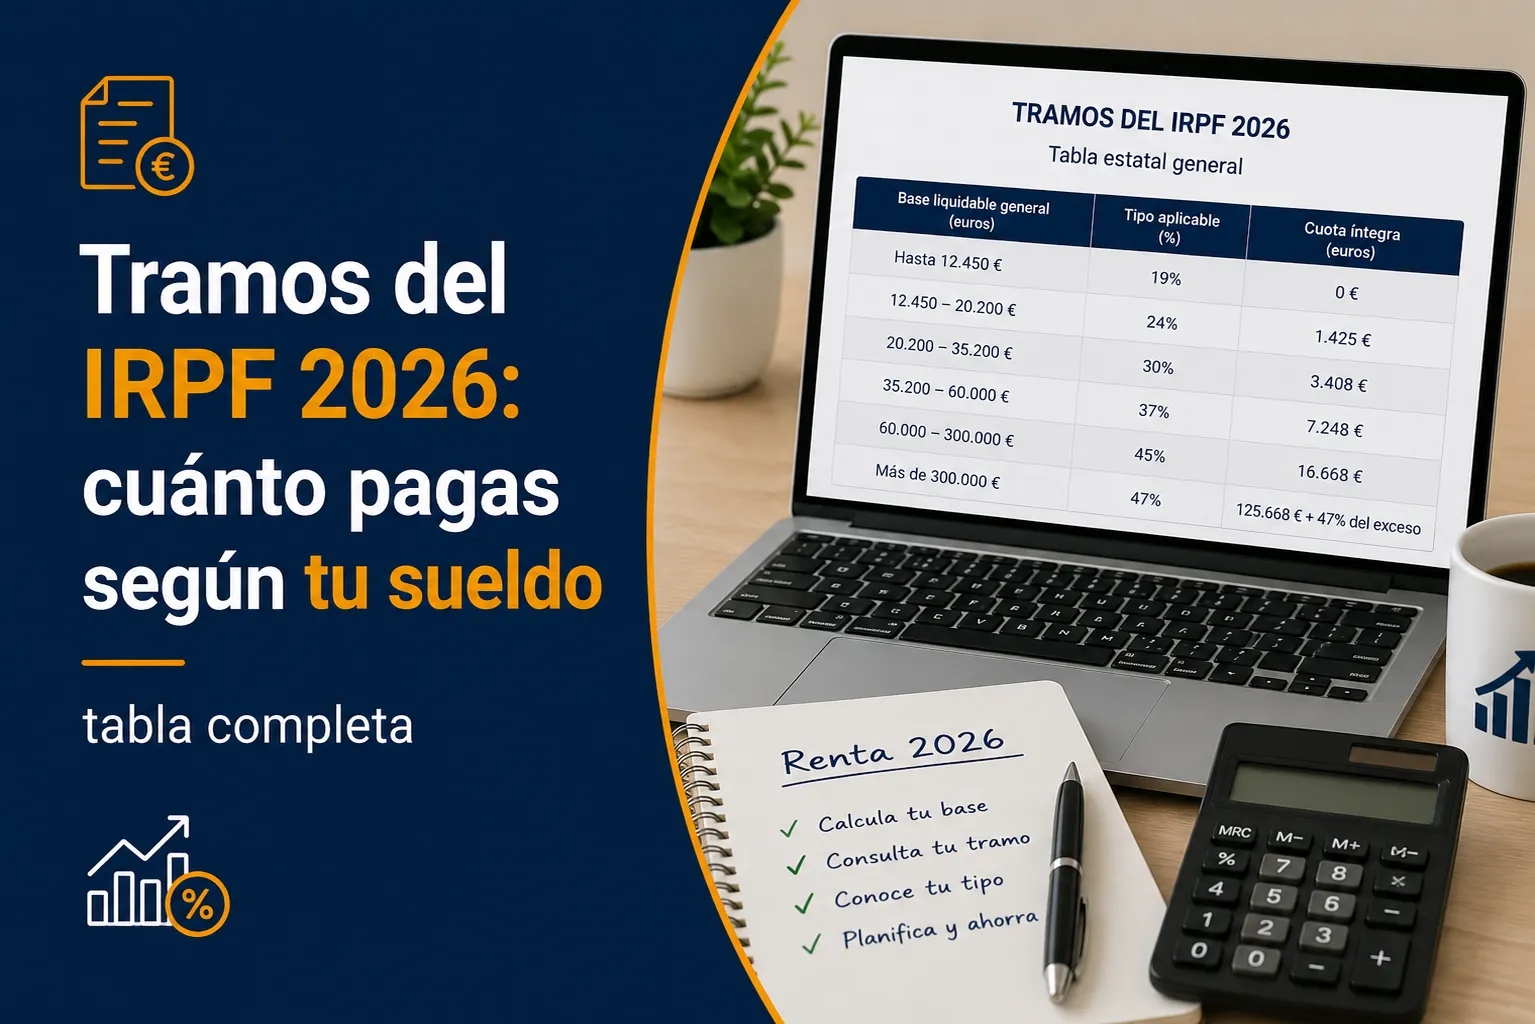
La tabla de tramos del IRPF 2026, tipos marginales combinados
Esta es la tabla que todo el mundo busca. Los porcentajes son la suma del tramo estatal más la media del tramo autonómico. Tu comunidad puede diferir ligeramente, más abajo verás las diferencias por autonomía.
| Base liquidable (ingresos anuales) | Tramo estatal | Tramo autonómico (media CCAA) |
Tipo marginal combinado |
|---|---|---|---|
| Hasta 12.450 € | 9,50% | 9,50% | 19% |
| De 12.450 € a 20.200 € | 12,00% | 12,00% | 24% |
| De 20.200 € a 35.200 € | 15,00% | 15,00% | 30% |
| De 35.200 € a 60.000 € | 18,50% | 18,50% | 37% |
| De 60.000 € a 300.000 € | 22,50% | 22,50% | 45% |
| Más de 300.000 € | 24,50% | 22,50% | 47% |
El tramo marginal es el porcentaje que pagas sobre el último euro que ganas. El tipo efectivo es el porcentaje real que pagas sobre el total. Si ganas 40.000 €, tu tramo marginal es el 37% pero tu tipo efectivo real está en torno al 18-20%. Siempre son cifras muy diferentes.
Cuánto pagas realmente, ejemplos con sueldos reales
Aquí está la parte que más interesa: no el tramo al que perteneces sino los euros que sale de tu bolsillo. Estos cálculos son orientativos e incluyen el mínimo personal de 5.550 €, la reducción por rendimientos del trabajo vigente en 2025, unas cotizaciones a la Seguridad Social del 6,5 % y 2.000 € de otros gastos deducibles.
| Sueldo bruto anual | Tramo marginal | IRPF estimado | Tipo efectivo real | Sueldo tras IRPF aprox. |
|---|---|---|---|---|
| 14.000 € | 19% | ~0 a 200 € | ~0 a 1,4% | ~13.800 € |
| 18.000 € | 24% | ~350 a 450 € | ~2 a 2,5% | ~17.600 € |
| 25.000 € | 30% | ~3.400 a 3.700 € | ~13,5 a 15% | ~21.500 € |
| 30.000 € | 30% | ~4.700 a 5.200 € | ~15,5 a 17% | ~25.000 € |
| 40.000 € | 37% | ~7.300 a 8.000 € | ~18 a 20% | ~32.200 € |
| 50.000 € | 37% | ~10.900 a 11.600 € | ~22 a 23% | ~38.800 € |
| 70.000 € | 45% | ~17.000 a 18.500 € | ~25 a 26% | ~51.500 € |
| 100.000 € | 45% | ~30.000 a 32.000 € | ~30 a 32% | ~68.000 € |
Por qué tu tipo efectivo siempre es mucho más bajo que tu tramo
Supón un comercial de 34 años al que le suben el sueldo de 34.800 € a 35.500 €. Al ver que entra en el tramo del 37% le entra el pánico: piensa que va a pagar el 37% de todo su salario. Calcula mentalmente: 35.500 × 37% = 13.135 €. Se pregunta si le compensa la subida.
La realidad: solo paga el 37% sobre los 300 € que superan el umbral de 35.200 €. Eso son 111 €, a los que se suman 120 € por los otros 400 € de la subida, que tributan al 30%: 231 € adicionales de impuestos al año. El resto de su sueldo sigue tributando exactamente igual que antes. La subida le supone unos 470 € netos más al año, no menos.
Con esa idea equivocada, alguien podría llegar a rechazar una subida que le conviene. Es uno de los malentendidos más habituales con los tramos del IRPF.
Esto ocurre porque el sistema de tramos funciona en escalones, no en bloques. Cada tramo solo se aplica a la porción de renta que cae dentro de él.
Cómo se calcula realmente, paso a paso
Para alguien con 40.000 € brutos de salario, el cálculo de IRPF funciona así antes de deducciones:
Las diferencias por comunidad autónoma, dónde se paga más y menos
El IRPF autonómico lo fija cada comunidad. La diferencia entre vivir en Madrid o en Cataluña para un mismo sueldo puede suponer varios cientos de euros al año.
| Comunidad Autónoma | Tramo autonómico más alto | Tipo máximo combinado | Nivel fiscal |
|---|---|---|---|
| Madrid | 20,50% | 45% | Más bajo |
| Andalucía | 22,50% | 47% | Bajo |
| Comunidad Valenciana | 29,50% | 54% | Más alto |
| Castilla y León | 21,50% | 46% | Bajo |
| Galicia | 22,50% | 47% | Bajo |
| Aragón | 25,50% | 50% | Alto |
| Cataluña | 25,50% | 50% | Alto |
| Extremadura | 25,00% | 49,50% | Alto |
El País Vasco y Navarra tienen regímenes fiscales propios (forales) con tablas de IRPF completamente distintas al resto de España. Los tipos y tramos forales pueden dar una cuota distinta a la del régimen común. Si resides en estas comunidades, tienes que consultar directamente la Hacienda Foral correspondiente (Hacienda Foral de Bizkaia, Gipuzkoa, Álava o Hacienda de Navarra).
Quién no paga IRPF aunque tenga ingresos
Existe una idea de que cualquier euro que ganas tributa. No es así. Hay varias situaciones en las que puedes tener ingresos y pagar cero euros de IRPF:
Las deducciones que reducen lo que pagas, las más importantes
El IRPF no se paga sobre el sueldo bruto. Se pagan sobre la base liquidable, que es el resultado de restar las deducciones. Estas son las más relevantes para la mayoría de contribuyentes:
| Deducción | Importe | Quién puede aplicarla |
|---|---|---|
| Mínimo personal | 5.550 € / año | Todos los contribuyentes |
| Reducción por rendimientos del trabajo | Hasta 7.302 € / año | Trabajadores con ingresos del trabajo inferiores a 19.747,5 € |
| Mínimo por descendientes (hijos) | 2.400 € primer hijo · 2.700 € segundo · 4.000 € tercero | Con hijos menores de 25 años a cargo |
| Mínimo por ascendientes | 1.150 € (más de 65 años) · 2.550 € (más de 75 años) | Padres o abuelos a cargo que conviven |
| Aportaciones a planes de pensiones | Hasta 1.500 € / año (individuales) | Quienes aporten a plan de pensiones propio |
| Deducción por maternidad | 1.200 € / año por hijo menor de 3 años | Madres trabajadoras con hijos menores de 3 años |
| Deducción por donativos | 80% primeros 250 € + 40% del resto (45% si repites) | Donaciones a ONG o entidades reconocidas |
La retención en nómina, cómo se relaciona con el IRPF final
Cuando trabajas por cuenta ajena, la empresa te retiene un porcentaje de tu salario mensual en concepto de IRPF y lo ingresa en Hacienda en tu nombre. Esa retención es un anticipo, en la declaración de la renta se regulariza.
- La empresa retuvo más de lo que te correspondía
- Tuviste deducciones que la empresa no conocía
- Solo trabajaste parte del año
- Tuviste hijos o cambios familiares
- Hiciste donaciones o aportaste a plan de pensiones
- Tuviste dos o más pagadores (empresa + SEPE)
- Cobraste rentas no sujetas a retención
- La retención de la empresa fue demasiado baja
- Recibiste ingresos adicionales (alquileres, inversiones)
Preguntas rápidas
Si me suben el sueldo y entro en un tramo más alto, ¿puedo cobrar menos neto?
No. Es matemáticamente imposible que una subida de sueldo te deje con menos dinero neto por cruzar un tramo del IRPF. El tramo más alto solo se aplica sobre los euros adicionales, no sobre todo el salario. Este mito circula mucho pero no tiene ningún fundamento matemático.
¿El tramo del IRPF se aplica sobre el salario bruto o sobre otro importe?
Sobre la base liquidable, que es menor que el salario bruto. Al salario bruto se le restan las cotizaciones a la Seguridad Social (aproximadamente el 6,5%), el mínimo personal, las reducciones por trabajo y otras deducciones. La base liquidable real sobre la que tributa es siempre inferior al salario bruto.
¿Por qué en mi nómina me retienen un porcentaje distinto a los tramos de la tabla?
Porque la retención en nómina es una estimación que hace la empresa del IRPF anual que te corresponderá. Tiene en cuenta tu situación familiar, el salario anual proyectado y otras variables. No tiene por qué coincidir exactamente con ningún tramo, se ajusta en la declaración de la renta.
¿El paro y el subsidio tributan en el IRPF?
El paro contributivo sí tributa como rendimiento del trabajo. El subsidio por desempleo también tributa, aunque el tipo efectivo para importes bajos suele ser 0% o muy bajo porque no supera el mínimo exento. El IMV está exento. Las pensiones de incapacidad permanente absoluta están exentas.
Te puede interesar
- 📄 Declaración de la renta si cobras el paro o el subsidio en 2026, Si tus ingresos son solo del SEPE, esto te afecta directamente
- 📄 ¿Quién está obligado a hacer la declaración de la renta 2026?, Los umbrales exactos de obligación según tus ingresos
- 📄 Mínimo por descendientes 2026: cuánto desgrava cada hijo, Una de las deducciones más importantes para familias
- 📄 Calculadora IMV 2026, Si cobras el IMV, aquí puedes calcular cuánto te corresponde
Contenido revisado en octubre de 2026. Esta guía es informativa y se basa en fuentes oficiales; para tu caso concreto, confirma siempre en los canales oficiales del organismo correspondiente.
Cómo funcionan de verdad los tramos del IRPF
El error más extendido sobre el IRPF es creer que, si subes de tramo, todo tu sueldo pasa a tributar al tipo más alto. No es así: el impuesto es progresivo por tramos, lo que significa que cada porción de tu renta tributa a su tipo correspondiente, y solo la parte que entra en el tramo superior paga el tipo más alto.
Un ejemplo que lo aclara todo
Imagina que el salto a un tramo superior se produce a partir de cierta cantidad. Si ganas un euro por encima de ese umbral, ese euro (y no todo tu sueldo) es el que tributa al tipo más alto. Por eso nunca ocurre que ganar un poco más te deje con menos dinero neto: cobrar más siempre supone quedarte con más, aunque una parte se lleve un tipo mayor.
Tramos estatales y autonómicos
El IRPF tiene una parte estatal y una parte autonómica, y cada comunidad puede fijar sus propios tipos en su tramo. Por eso, a igualdad de renta, el impuesto final puede variar según dónde residas. Al mirar tablas de tramos, comprueba si son solo la escala estatal o la total con tu comunidad incluida.
Preguntas frecuentes sobre los tramos del IRPF
Más guías para entenderlo mejor
- Tributación del rescate de un plan de pensiones en 2026
- Calculadora de IRPF sobre la pensión 2026: tu retención
- Declaración de la renta de jubilados y pensionistas 2026
Entender que el IRPF funciona por tramos te libera de un miedo infundado: nunca saldrás perdiendo por cobrar más. Lo que sí conviene es planificar, aprovechar las deducciones a las que tengas derecho y tener en cuenta el tramo autonómico de tu comunidad, porque ahí es donde de verdad puedes influir en la factura final.