Si la renta del ejercicio 2025 te salió a pagar y la fraccionaste, el segundo pago vence el 5 de noviembre de 2026. Si no llegaste a pagar el primero, o si necesitas más de dos plazos, el camino es otro y conviene saberlo ya, porque cada fecha cambia lo que te cuesta. La campaña está cerrada desde el 30 de junio, pero la deuda sigue viva: lo que decides ahora (pagar, domiciliar, aplazar) tiene consecuencias de dinero.
Esta guía separa tres cosas que casi todo el mundo mezcla. El fraccionamiento 60/40 es gratis y no necesita aprobación, pero solo se elige al presentar y dentro de plazo. El aplazamiento es una solicitud que decide la Agencia Tributaria, cuesta intereses y permite más plazos. Y el impago es lo único que siempre sale caro: recargos del 5, 10 o 20 %. Si lo que te trajo hasta aquí es entender cuánto te toca pagar, la calculadora del IRPF 2026 te ayuda a estimarlo y la guía para rectificar la declaración te sirve si crees que el importe está mal.
Primer pago del 60 % al presentar, dentro de plazo. Segundo pago del 40 % hasta el 5 de noviembre de 2026, con el modelo 102 si no lo domiciliaste. Para más plazos o si no pagaste el primero, hay que solicitar un aplazamiento, que lleva intereses del 4,0625 % anual en 2026.
Primero, averigua en cuál de las cuatro situaciones estás
Casi todas las dudas sobre pagar la renta a plazos se resuelven con una pregunta: ¿qué hiciste al presentar? De la respuesta depende qué herramienta tienes y cuánto cuesta.
| Tu situación | Qué toca ahora | Coste |
|---|---|---|
| Presentaste dentro de plazo, fraccionaste y pagaste el 60 % | Pagar el 40 % restante hasta el 5 de noviembre de 2026 | Cero intereses y cero recargos |
| Presentaste dentro de plazo pero no pagaste el 60 % | El periodo ejecutivo ya se inició por el importe total: pagar cuanto antes o solicitar aplazamiento | Recargo del 5, 10 o 20 % según cuándo pagues |
| Eres obligado y aún no has presentado | Presentar ya; el fraccionamiento 60/40 exige haber presentado dentro de plazo | Recargos por presentación extemporánea, ver renta fuera de plazo |
| Presentaste una autoliquidación complementaria | No se puede fraccionar en dos plazos; hay que pagarla o pedir aplazamiento | Depende de cuándo pagues |
Dos matices. Primero, el fraccionamiento 60/40 exige dos requisitos a la vez: presentar la declaración dentro del plazo y haber ingresado el 60 % en ese momento. Si falla uno, se pierde. Segundo, la Agencia Tributaria lo advierte expresamente: no puede fraccionarse en dos plazos el ingreso de las autoliquidaciones complementarias del IRPF.
El reparto 60/40, con números
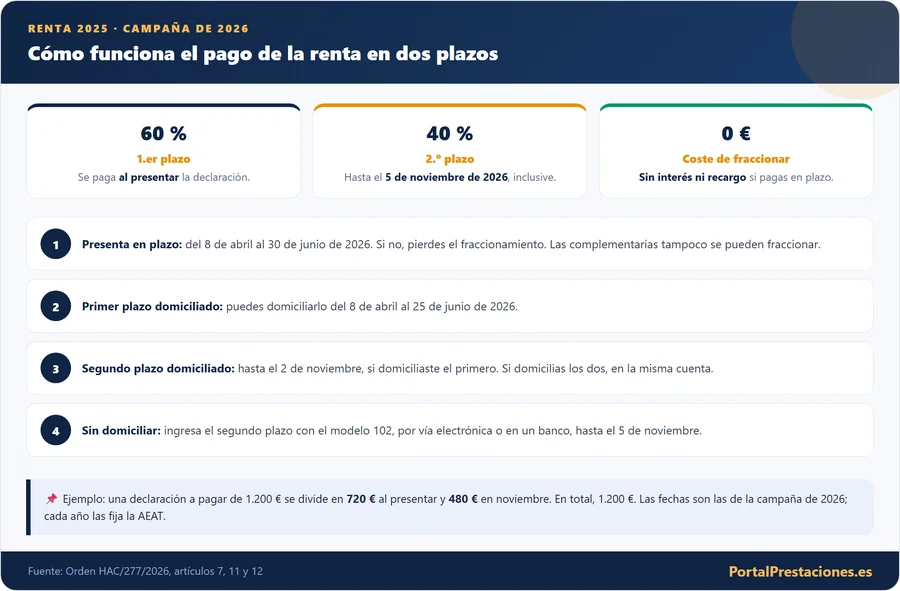
La mecánica es sencilla y no tiene truco: el resultado a ingresar de la declaración se divide en una parte del 60 % que se paga al presentar y una parte del 40 % que se paga después. Sin intereses, sin recargo, sin pedir permiso. Estos son cinco importes de ejemplo, con las cuentas ya hechas:
| Resultado a ingresar | Primer plazo (60 %) | Segundo plazo (40 %) |
|---|---|---|
| 480,00 € | 288,00 € | 192,00 € |
| 1.000,00 € | 600,00 € | 400,00 € |
| 1.850,00 € | 1.110,00 € | 740,00 € |
| 2.400,00 € | 1.440,00 € | 960,00 € |
| 3.800,00 € | 2.280,00 € | 1.520,00 € |
Por ejemplo, con 1.850 euros: el 60 % son 1.110 euros y el 40 % son 740 euros (1.110 + 740 = 1.850). Si domiciliaste, el primer cargo se hizo el último día de la campaña (30 de junio) y el segundo se hace el 5 de noviembre. Si pagaste por otra vía, el segundo pago lo tienes que hacer tú.
Si confirmaste y presentaste el borrador desde la App de la Agencia Tributaria, el pago en dos plazos tuvo que hacerse por domiciliación bancaria de ambos plazos. Cambiar esa forma de pago solo es posible en Renta WEB, en la sede electrónica.
El segundo plazo, paso a paso
Hay dos escenarios y hacen falta cosas distintas. Primero, el de quien domició ambos pagos: no tienes que hacer nada salvo asegurarte de que la cuenta tenga saldo el 5 de noviembre. Segundo, el de quien no domició el segundo plazo: tiene que ingresarlo él.
Si domiciliaste, la fecha de pago es la del cargo en cuenta. Si no tienes certificado electrónico, DNI electrónico ni Cl@ve Móvil, el NRC lo facilita tu entidad bancaria, en la oficina o en la banca electrónica, con los datos de la autoliquidación (modelo, ejercicio, periodo, NIF, apellido e importe exacto). Para tener identificación en el futuro, mira Cl@ve PIN o Permanente.
Cómo se elige el fraccionamiento al presentar (para la próxima campaña)
Quien aún no ha pasado por esto, o quiere saber qué casilla habría que tocar el año que viene, debe saber que el fraccionamiento 60/40 se marca dentro de la propia declaración, al elegir cómo se paga el resultado a ingresar, y se combina con tres formas de domiciliar. Sin domiciliar también se puede, pagando por vía electrónica o en un banco con el documento de ingreso. Para entrar a la declaración sin certificado puedes usar el número de referencia de la renta.
| Modalidad | Primer plazo (60 %) | Segundo plazo (40 %) | Plazo para domiciliar |
|---|---|---|---|
| Domiciliar los dos plazos | Cargo el último día de la campaña | Cargo el 5 de noviembre, en la misma entidad y cuenta | Del 8 de abril al 25 de junio de 2026 |
| Domiciliar solo el primero | Cargo el último día de la campaña | Se paga con el modelo 102 hasta el 5 de noviembre; también se puede domiciliar después, hasta el 2 de noviembre | Del 8 de abril al 25 de junio de 2026 |
| Domiciliar solo el segundo | Se paga al presentar por la vía que elijas | Cargo el 5 de noviembre | Hasta el 30 de junio de 2026 |
La cuenta tiene que estar a tu nombre en una entidad colaboradora en territorio español; quien no tenga cuenta en una entidad colaboradora puede usar una de la zona SEPA. En declaración conjunta, basta la cuenta de cualquiera de los dos declarantes. Y si hay un cargo que falla, el primer plazo no pagado a tiempo hace que el periodo ejecutivo empiece para el importe total.
El calendario completo de la campaña 2025-2026
| Fecha | Qué ocurre |
|---|---|
| 8 de abril de 2026 | Se abre la presentación y la domiciliación de ambos plazos |
| 25 de junio de 2026 | Último día para presentar con domiciliación del primer plazo o de ambos |
| 30 de junio de 2026 | Último día de la campaña: se cobra el 60 % domiciliado y vence el plazo para pagar el primero y para domiciliar solo el segundo |
| 2 de noviembre de 2026 | Último día para domiciliar el segundo plazo si el primero se domició |
| 5 de noviembre de 2026 | Vence el segundo plazo del 40 %. Último día para ingresar con el modelo 102 |
Las fechas salen del manual de ayuda de la AEAT para el ejercicio 2025. La campaña siguiente tendrá las suyas, que fija la orden ministerial correspondiente, y el mecanismo se repetirá si la norma lo mantiene.
Si no llegas a tiempo: lo que cuesta cada retraso
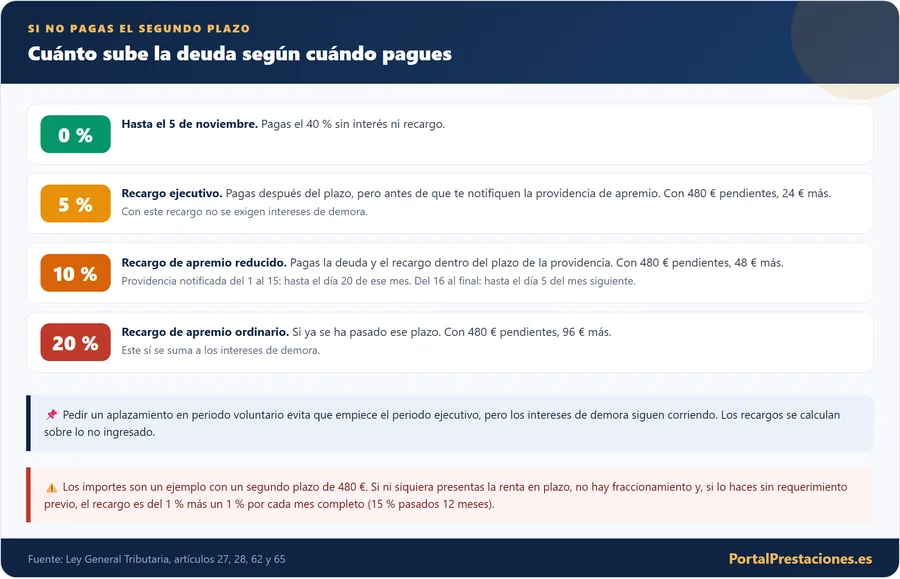
Cuando una deuda no se ingresa en periodo voluntario se inicia el periodo ejecutivo. En una autoliquidación, empieza al día siguiente a la finalización del plazo de ingreso (artículo 161 de la Ley General Tributaria). A partir de ahí se devengan los recargos del artículo 28, que se calculan sobre toda la deuda no ingresada en voluntaria y que son incompatibles entre sí:
- Recargo ejecutivo del 5 %: si pagas la totalidad antes de que te notifiquen la providencia de apremio.
- Recargo de apremio reducido del 10 %: si pagas la deuda y el propio recargo dentro del plazo que fija la providencia (hasta el día 20 del mes si se notifica del 1 al 15; hasta el día 5 del mes siguiente si se notifica del 16 en adelante).
- Recargo de apremio ordinario del 20 %: en los demás casos, y se suma a los intereses de demora.
| Si no pagas… | Base | Recargo del 5 % | Recargo del 10 % | Recargo del 20 % |
|---|---|---|---|---|
| El segundo plazo | 960,00 € | 48,00 € | 96,00 € | 192,00 € + intereses |
| El primer plazo (todo el importe pasa a ejecutiva) | 2.400,00 € | 120,00 € | 240,00 € | 480,00 € + intereses |
Con el recargo del 5 % y el del 10 % no se exigen los intereses de demora devengados desde el inicio del periodo ejecutivo; con el del 20 %, sí. Y falta un detalle importante: si no pagas el primer plazo, el periodo ejecutivo empieza para el importe total autoliquidado, no solo para el 60 %. Por eso conviene pagar o pedir un aplazamiento antes de que llegue la providencia de apremio.
Una solicitud de aplazamiento presentada en voluntaria impide que empiece el periodo ejecutivo mientras se tramita, aunque no frena los intereses. En ejecutiva se puede pedir hasta que te notifiquen el acuerdo de enajenación de los bienes embargados, pero la Administración puede seguir con el apremio mientras tanto.
Más de dos plazos: el aplazamiento con su letra pequeña
Qué es y cuándo procede
El aplazamiento (o fraccionamiento por solicitud) está regulado en el artículo 65 de la Ley General Tributaria: las deudas en periodo voluntario o ejecutivo pueden aplazarse cuando tu situación económico-financiera te impide, de forma transitoria, pagar en los plazos establecidos. No es un derecho automático: lo concede la Agencia Tributaria. La ficha oficial fija un plazo de resolución de seis meses y recuerda que, mientras se tramita, hay que pagar el plazo que corresponda.
Cuánto tiempo te dan
Las reglas internas que aplica la AEAT (Instrucción 2/2023) distinguen según el importe de la deuda:
| Deuda pendiente | Plazos | Cómo se resuelve |
|---|---|---|
| Hasta 3.000 € | Los que propongas, con un mínimo de 50 € por plazo | De forma automatizada |
| De 3.001 € a 50.000 € | Hasta 24 plazos mensuales para personas físicas | De forma automatizada, sin garantía |
| Más de 50.000 € | Depende de la garantía: hasta 60 meses con aval o seguro de caución, 36 con inmueble urbano libre de cargas, 24 con otras | No automatizada; hay que ofrecer garantía |
Otras reglas útiles: la periodicidad es mensual, la carencia excepcional no pasa de tres meses y el plazo máximo se cuenta desde la fecha de la solicitud. En las solicitudes automatizadas se presume acreditada la transitoriedad de las dificultades con solo formular la solicitud. El límite de 50.000 euros sin garantía lo fijó la Orden HFP/311/2023.
Cuánto cuesta
Cuesta el interés de demora, que en 2026 es del 4,0625 % anual (el manual de Renta 2025 de la AEAT indica que se mantiene hasta que se apruebe la ley de presupuestos del año). Los intereses corren desde el día siguiente a la finalización del periodo voluntario hasta la fecha de cada plazo. Si garantizas toda la deuda con aval solidario de una entidad de crédito o con un seguro de caución, el interés exigible es el interés legal, que este año es del 3,25 %.
| Deuda y plazos | Cuota mensual | Intereses aproximados |
|---|---|---|
| 3.000 € en 6 plazos | 500,00 € | 40,35 € |
| 3.000 € en 12 plazos | 250,00 € | 70,82 € |
| 3.600 € en 24 plazos | 150,00 € | 158,25 € |
Son ejemplos hipotéticos: se supone un periodo voluntario que acaba el 5 de noviembre de 2026, primer plazo el 20 de diciembre de 2026, pagos el día 20 de cada mes y un cálculo con 365 días. La AEAT te liquidará los intereses exactos en su momento.
Cuándo te lo pueden denegar
- Si tienes otras deudas en periodo ejecutivo, con providencia de apremio notificada, por más de 600 euros y no has pedido aplazamiento para ellas.
- Si incluyes una deuda que ya estuvo en un acuerdo de aplazamiento finalizado por incumplimiento.
- Si la deuda no es aplazable: la ley excluye, entre otras, las de retenedores y las de ingresos a cuenta.
- Si te falta documentación: la AEAT da diez días para subsanar y, si no lo haces, la solicitud se tiene por no presentada.
Cómo se pide un aplazamiento, paso a paso
Hay dos puertas, y cuál te vale depende de cómo está tu deuda. Si la deuda del IRPF no ha evolucionado (sigue en voluntaria y no se ha apremiado), puedes usar la opción «Solicitud aplazamiento/compensación Renta» dentro de los Servicios de Renta. Si ya venció el plazo voluntario o hay apremio, hay que usar la vía general, la de «Solicitar aplazamiento o fraccionamiento de deudas» en Pagar, aplazar y consultar. Una nota de la AEAT: con el pago en dos plazos 60/40 elegido, la opción de «reconocimiento de deuda con solicitud de aplazamiento» en la declaración no está disponible.
Mientras llega la resolución, no dejes de pagar los plazos que correspondan según la ficha oficial. Si la tramitación en línea te supera, hay atención por teléfono y, para presencial, cita previa: lo tienes en la tabla de contacto más abajo, y la guía de trámites sin internet puede servirte.
Casos que se salen del guion
Si tu cónyuge tiene una devolución
El artículo 97.6 de la Ley del IRPF permite, a la persona casada que presenta una declaración a ingresar, solicitar al presentar la suspensión del ingreso, sin intereses de demora, por una cuantía igual o inferior a la devolución a la que tenga derecho su cónyuge por el mismo impuesto. Requisitos: el cónyuge que recibe la devolución renuncia a cobrarla hasta ese importe; deuda y devolución son del mismo periodo; las dos autoliquidaciones se presentan a la vez y dentro de plazo; los cónyuges no están en cuenta corriente tributaria; y están al corriente de sus obligaciones tributarias. El resto de la deuda puede fraccionarse.
Si tienes dinero a favor en otra deuda
La Administración también puede compensar deudas con devoluciones. Si sabes que tienes una a tu favor, mira cómo funciona la renuncia a la devolución para compensar deudas y, si ocurre al revés, cuando Hacienda te reclama una devolución.
Si la deuda es con la Seguridad Social
No es lo mismo. Las deudas con la Seguridad Social, por ejemplo las de autónomos, se aplazan por otra vía; tienes la explicación en cómo aplazar una deuda con la Seguridad Social.
Datos de contacto oficiales de la Agencia Tributaria
| Canal | Para qué | Datos |
|---|---|---|
| Teléfono de información, asistencia y cita | Reservar cita telefónica o presencial, consultar deudas, aplazamientos | 91 333 5 333, de lunes a viernes, de 9 a 19 horas (hasta las 15 en agosto) |
| Información tributaria básica | Dudas sobre plazos y modelos | 91 554 87 70 |
| Atención presencial en oficinas | Requiere cita previa; de lunes a viernes, de 9 a 14 horas | Asistencia y Cita en la sede |
| Sede electrónica | Pagar, aplazar y consultar deudas; Servicios de Renta | sede.agenciatributaria.gob.es |
| Ficha del procedimiento de aplazamiento (RB01) | Requisitos, garantías, plazos de resolución, recursos | Aplazamiento y fraccionamiento de deudas |
| Modelo 102 (segundo plazo) | Documento de ingreso del 40 % si no domiciliaste | Descargar el modelo 102; teléfono 91 333 53 33 |
Errores frecuentes al pagar la renta a plazos
Preguntas frecuentes
La regla que ordena todo el pago a plazos
Hay una forma sencilla de acordarse: lo gratis se decide al presentar; lo que cuesta, después. El fraccionamiento 60/40 es una casilla que se marca en el momento de presentar y se cumple pagando a tiempo las dos partes. El aplazamiento es una solicitud con intereses que se puede hacer más tarde, y el impago es la única ruta que encarece la deuda sin darte nada a cambio. Si el 5 de noviembre se acerca y no llegas, no esperes al apremio: llama al 91 333 5 333 o solicita el aplazamiento en la sede.
- AEAT, manual de ayuda de Renta 2025: fraccionamiento del pago y domiciliación (3.3.4)
- AEAT, manual práctico de Renta 2025: pago en dos plazos 60/40
- AEAT, manual práctico de Renta 2025: pago de la deuda tributaria del IRPF
- AEAT, modelo 102 (segundo plazo, ejercicio 2025)
- AEAT, pago electrónico: cargo en cuenta, tarjeta, Bizum y NRC
- AEAT, ficha del procedimiento RB01: aplazamiento y fraccionamiento de deudas
- AEAT, cómo solicitar un aplazamiento tras presentar la Renta
- AEAT, solicitud general de aplazamiento y fraccionamiento de deudas
- AEAT, Instrucción 2/2023 del Departamento de Recaudación sobre aplazamientos
- AEAT, pagar, aplazar y consultar deudas: atención telefónica y cita
- AEAT, manual práctico de Renta 2025: interés legal e interés de demora en 2026
- BOE, Ley General Tributaria 58/2003 (artículos 28, 65 y 161)
- BOE, Ley 35/2006 del IRPF (artículo 97)
Contenido revisado el 14 de octubre de 2026. Esta guía es informativa y no sustituye el asesoramiento fiscal; confirma tu caso en la Agencia Tributaria.