ℹ️ Web independiente. PortalPrestaciones.es es una web informativa y no es una página oficial ni está afiliada al SEPE, la Seguridad Social ni ningún organismo público. Para trámites oficiales, acude siempre a sus webs oficiales.
Primero, lo más importante: recibir una notificación de la Agencia Tributaria reclamando una devolución no significa que tengas que devolver el dinero de inmediato ni que tengas necesariamente un error en tu declaración.
Vídeo: Hacienda te reclama o te envía una «paralela» qué es y cómo defenderte.
Significa que la AEAT ha iniciado un procedimiento de revisión. Y ese procedimiento tiene reglas, plazos y, sobre todo, tienes derechos que debes conocer antes de hacer nada.
Lo que sí está claro es que no puedes ignorar esa notificación. El silencio frente a la Administración tributaria siempre juega en tu contra.
Esta guía te explica exactamente qué debes hacer, en qué orden y con qué opciones, desde el momento en que abres la carta hasta que el asunto queda resuelto.
🏛️ AEAT, Guía práctica oficialHas recibido la notificación. Aquí están tus próximos pasos.
La AEAT puede revisar una devolución ya abonada. Pero el procedimiento tiene reglas y tú tienes derechos. Esta guía explica exactamente qué hacer en cada fase.
Haz esto primero
Lee el tipo de notificación
Comprueba el plazo para actuar
No pagues sin verificar
No ignores la notificación
Paso 1📬Leer la notificación
Paso 2🔍Verificar el error
Paso 3📁Reunir documentos
Paso 4✍️Alegar o pagar
Paso 5⚖️Recurrir si procede
Por qué Hacienda puede reclamarte una devolución que ya te pagó
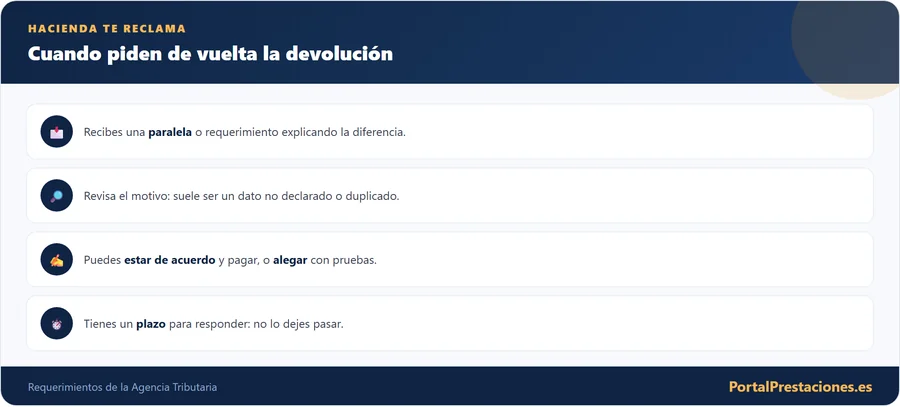
Que hacer si Hacienda te reclama la devolucion de la renta (elaboración propia).
Que la AEAT te haya devuelto dinero no significa que ese pago sea definitivo. La Agencia Tributaria tiene la facultad de revisar la declaración con posterioridad y, si detecta errores o discrepancias, puede iniciar un procedimiento para recuperar lo que considera cobrado indebidamente.
Publicidad
Las devoluciones que realiza la AEAT al procesar la campaña de la Renta tienen carácter provisional. No cierran definitivamente el expediente. La AEAT puede comprobarlo después.
Los motivos más frecuentes por los que ocurre son:
Por qué puede reclamarte Hacienda una devolución
💡Deducciones aplicadas incorrectamenteDeducciones a las que no tenías derecho o por importes superiores a los permitidos
📊Datos fiscales incompletos o erróneosIngresos no incluidos o datos que no coinciden con la información de terceros
🏠Deducciones por vivienda incorrectasAplicar la deducción por vivienda habitual sin cumplir todos los requisitos
💶Prestaciones o ayudas mal declaradasIMV, prestación por desempleo, ERTE u otras ayudas no incluidas correctamente
🔄Comprobación posterior de la AEATLa Agencia cruza datos con la SS, la DGT u otros organismos y detecta discrepancias
📋Retenciones o pagos a cuenta incorrectosDiferencias entre lo declarado y lo comunicado por la empresa o el pagador
💡 Que Hacienda te reclame no significa automáticamente que haya habido un error tuyo. A veces se trata de interpretaciones discrepantes o de datos que puedes acreditar documentalmente. Por eso es tan importante revisar el motivo antes de pagar.
Antes de hacer nada: entiende qué tipo de notificación has recibido
Aquí está una de las diferencias que la mayoría de artículos no explican. No es lo mismo una propuesta de liquidación que una liquidación provisional. Y tampoco es lo mismo una liquidación que una resolución definitiva.
Cada una exige una respuesta diferente y tiene plazos distintos.
Diferencia entre los tipos de notificaciones de Hacienda
Tipo
Qué es
Cuándo hay que actuar
Qué puedes hacer
Propuesta de liquidación
La AEAT comunica su intención de liquidar. Todavía no es definitiva. Te da la oportunidad de alegar.
En el plazo indicado (habitualmente 10-15 días hábiles)
Presentar alegaciones con documentación. Es el momento más importante para actuar.
Liquidación provisional
La AEAT ha dictado ya una liquidación pero puede ser revisada. Puede haber surgido tras una comprobación limitada.
En el plazo indicado en la notificación
Pagar, solicitar aplazamiento o interponer recurso de reposición o reclamación económico-administrativa.
Resolución definitiva
Se ha dictado tras un procedimiento de comprobación o inspección concluido. Es la fase más avanzada.
Plazos muy estrictos para recurrir
Recurso de reposición o reclamación económico-administrativa dentro del plazo establecido.
⚠️ Leer bien el tipo de notificación es el primer paso imprescindible. Si tienes dudas sobre qué tipo de documento has recibido, consulta la Sede Electrónica de la AEAT donde aparece el expediente completo. Fuente: Ley General Tributaria.
La guía cronológica: desde que recibes la notificación hasta la resolución
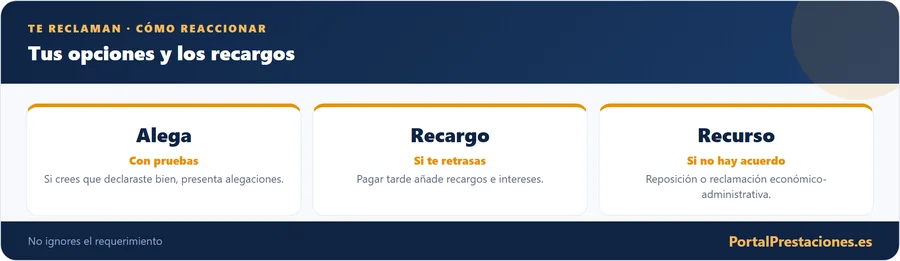
Opciones y recargos si Hacienda te reclama (elaboración propia).
Esta es la sección central del artículo. No todas las situaciones siguen exactamente este camino, pero la mayoría de reclamaciones de devolución pasan por estas fases. Saber en cuál estás marca la diferencia entre actuar bien o perder el expediente.
Haz clic en cada fase para ver qué debes hacer
Árbol de decisión: ¿qué debes hacer en tu caso concreto?
🌳 ¿Estás de acuerdo con la reclamación de Hacienda?
Cómo presentar alegaciones: lo que necesitas saber
Si no estás de acuerdo con la reclamación, presentar alegaciones dentro del plazo es la forma de hacerlo constar. Este es el paso más importante y el que más incide en el resultado final del expediente.
Publicidad
Las alegaciones son un escrito en el que expones los motivos por los que consideras que la reclamación de la AEAT no es correcta, acompañado de la documentación que lo acredita.
Cómo presentar alegaciones correctamente
📄Qué debe contener el escrito de alegaciones
Tus datos identificativos (nombre, NIF, domicilio)
Referencia al expediente o número de la notificación
Descripción clara de por qué no estás de acuerdo
Relación de los documentos que adjuntas
Firma y fecha de presentación
📁Documentación que conviene adjuntar
Copia de la declaración original presentada
Facturas, recibos o justificantes de las deducciones aplicadas
Certificados de retenciones o de pagos
Documentación bancaria relevante si procede
Cualquier otra prueba que acredite tu posición
El proceso después de presentar alegaciones
1📤Presentas las alegaciones en plazo
2🔍La AEAT analiza tus argumentos y documentación
3📬Recibes la resolución: estima o desestima
4⚖️Si no estás de acuerdo: recurso disponible
Checklist: lo que debes hacer antes de responder a Hacienda
Antes de responder a Hacienda
Consecuencias de no responder: lo que ocurre si ignoras la notificación
Existe una creencia errónea bastante frecuente: que si no respondes a Hacienda, el procedimiento "se paraliza". Es exactamente lo contrario.
Qué ocurre si ignoras la notificación
📬No respondes en plazoEl plazo para alegar expira sin que hayas actuado
🔒La liquidación se convierte en firmeLa propuesta se convierte en liquidación definitiva y exigible
💸Recargos e interesesSi no pagas en el nuevo plazo de pago voluntario, se añaden recargos e intereses
🔨Procedimiento ejecutivoLa AEAT puede iniciar el procedimiento de recaudación ejecutiva y embargo de bienes
⚠️ No ignores una notificación de la AEAT aunque creas que es un error
Si crees que la reclamación es incorrecta, la forma de demostrarlo es presentando alegaciones dentro del plazo, no ignorando la notificación. El silencio no detiene el procedimiento. Solo prolonga el problema y aumenta el coste final. Actúa siempre dentro del plazo, aunque sea para decir que no estás de acuerdo.
No aceptes la paralela sin revisar: puedes recurrir
Si no estás de acuerdo con la liquidación, tienes vías: primero un recurso de reposición ante la propia Agencia Tributaria, y después una reclamación económico-administrativa ante el Tribunal (TEAR). Muchas paralelas se ganan simplemente aportando el justificante que faltaba, así que no la aceptes por inercia.
Errores frecuentes que agravan la situación
Errores que pueden costarte caro
🙈
No abrir las notificaciones electrónicasEl plazo para actuar empieza a contar desde que la notificación se pone a disposición en la Sede Electrónica, aunque no la abras. Si tienes habilitada la notificación electrónica obligatoria (o voluntaria), debes revisar el buzón periódicamente.✔ Revisa tu buzón de la Sede Electrónica de la AEAT con regularidad.
💸
Pagar sin verificar si la reclamación es correctaMuchos contribuyentes pagan inmediatamente por miedo sin revisar si el error realmente existe. A veces la reclamación se basa en datos incompletos que el contribuyente podría acreditar. Pagar sin verificar puede suponer pagar dinero que no correspondía devolver.✔ Lee el motivo de la reclamación y compara con tus documentos antes de pagar nada.
⏰
Dejar pasar el plazo pensando que "ya lo soluciono después"El plazo para presentar alegaciones es improrrogable con carácter general. Si se pasa, la propuesta de liquidación suele convertirse en liquidación firme y las opciones para rebatirla se reducen drásticamente.✔ Anota la fecha límite nada más abrir la notificación y actúa con margen suficiente.
📄
Presentar alegaciones sin documentación de apoyoLas alegaciones sin documentación que las respalde tienen mucho menos peso. La AEAT necesita pruebas concretas para modificar su posición, no solo argumentos verbales o escritos genéricos.✔ Adjunta siempre los justificantes que acrediten lo que afirmas en el escrito.
🔀
Confundir los plazos del recurso de reposición con los de la reclamación económico-administrativaSon dos vías distintas con plazos propios. Confundirlas puede hacer que pierdas el derecho a recurrir por una vía cuando ya no estás en plazo para la otra.✔ Lee los recursos disponibles en la notificación de resolución y comprueba los plazos exactos de cada uno.
Publicidad
Cómo consultar el expediente y el estado de tu caso
Dónde puedes consultar tu expediente
🖥️Sede Electrónica de la AEAT
Puedes consultar tus notificaciones, el estado de tus expedientes, las liquidaciones y los recursos presentados. Necesitas certificado digital, Cl@ve o DNI electrónico. Es el canal principal para gestionar todos los trámites relacionados con la reclamación.
Si recibes notificaciones electrónicas obligatorias o voluntarias, es posible que las comunicaciones lleguen también a tu Dirección Electrónica Habilitada. Revisa este buzón para asegurarte de que no te has perdido ninguna notificación.
¿Puede Hacienda reclamarme una devolución años después de haberla cobrado?
Sí. La Agencia Tributaria tiene el derecho a comprobar las declaraciones durante el plazo de prescripción establecido en la Ley General Tributaria. El hecho de que hayas cobrado la devolución no cierra definitivamente el expediente. Si dentro del plazo de prescripción la AEAT detecta un error, puede iniciar un procedimiento de comprobación y reclamarte la cantidad que considera que no correspondía devolver. El plazo de prescripción puede interrumpirse por actuaciones de la AEAT o del propio contribuyente, lo que puede ampliar el tiempo durante el que Hacienda puede actuar.
IMPORTE
¿Tengo que devolver todo el dinero?
Depende del resultado del procedimiento. La AEAT solo puede exigirte la devolución de lo que considere cobrado indebidamente. Si la reclamación es parcialmente incorrecta y lo acreditas con documentación, la liquidación puede reducirse. Además, si presentas alegaciones y la AEAT las estima (aunque solo sea en parte), el importe a devolver puede variar. Por eso es tan importante revisar la reclamación antes de pagar.
NO RESPONDER
¿Qué ocurre si no respondo a la notificación?
Si no respondes dentro del plazo indicado, la propuesta de liquidación puede convertirse en liquidación firme. Eso significa que la deuda se consolida y debes pagarla, con los intereses que correspondan. Si tampoco pagas en el plazo voluntario de ingreso, la AEAT puede iniciar el procedimiento de recaudación ejecutiva, que puede incluir embargos. Ignorar una notificación de Hacienda siempre empeora la situación.
RECURRIR
¿Puedo recurrir si Hacienda no acepta mis alegaciones?
Sí. Si la AEAT desestima tus alegaciones y mantiene la liquidación, puedes interponer un recurso de reposición (potestativo, ante el mismo órgano que dictó la resolución, en el plazo de un mes) o una reclamación económico-administrativa ante el Tribunal Económico-Administrativo competente. Ambas vías tienen plazos legales estrictos. La normativa aplicable es el Reglamento General de Revisión en vía administrativa.
APLAZAMIENTO
¿Puedo pedir un aplazamiento si no tengo el dinero?
Sí. Si la deuda resulta exigible y no puedes pagarla en el plazo voluntario de ingreso, puedes solicitar un aplazamiento o fraccionamiento de la deuda tributaria a través de la Sede Electrónica de la AEAT. Este trámite está sujeto a las condiciones previstas en la Ley General Tributaria y puede implicar intereses de demora. No todas las deudas son aplazables, pero en general los importes derivados de liquidaciones sí lo son.
DOCUMENTACIÓN
¿Qué documentación debo aportar para justificar mi posición?
Depende del motivo de la reclamación. Como regla general, cualquier documento que acredite la realidad de lo que declaraste puede ser relevante: facturas, contratos, escrituras, certificados de retenciones, justificantes bancarios, declaraciones anteriores, etc. El principio es aportar todo lo que pueda acreditar objetivamente tu posición. La AEAT valora la documentación concreta, no los argumentos sin respaldo.
EXPEDIENTE
¿Dónde puedo ver el estado de mi expediente?
Puedes consultar el estado de tu expediente en la Sede Electrónica de la AEAT (sede.agenciatributaria.gob.es), con identificación mediante certificado digital, Cl@ve o DNI electrónico. También puedes revisar las notificaciones electrónicas en el sistema de notificaciones.060.es. Si tienes dudas sobre dónde está tu expediente o cuál es su estado, puedes consultar con los servicios de información de la propia Agencia.
INTERESES
¿Me cobrarán intereses por la devolución reclamada?
Sí, en muchos casos la reclamación incluye intereses de demora calculados desde la fecha en que se realizó la devolución indebida hasta la fecha de la liquidación. El tipo de interés aplicable es el que establece la Ley General Tributaria para cada ejercicio. Por eso es importante revisar detenidamente el importe total reclamado: puede incluir el importe principal más los intereses acumulados.
PROPUESTA vs LIQUIDACIÓN
¿Qué diferencia hay entre una propuesta de liquidación y una liquidación definitiva?
Son fases distintas del procedimiento. La propuesta de liquidación es un acto previo en el que la AEAT comunica su intención de liquidar, dándote la oportunidad de presentar alegaciones antes de que sea definitiva. La liquidación provisional o definitiva ya es un acto que establece la deuda exigible, aunque puedes recurrirlo dentro de plazo. Ante una propuesta todavía puedes alegar; ante una liquidación ya debes pagar, solicitar aplazamiento o recurrir según los plazos y vías disponibles.
EMBARGO
¿Puede Hacienda embargarme si no pago?
Sí. Si la deuda entra en periodo ejecutivo (tras el impago en el plazo voluntario de ingreso y la correspondiente providencia de apremio), la AEAT puede embargar bienes para cobrar la deuda. El procedimiento es similar al de la Seguridad Social: puede ejecutarse sobre cuentas bancarias, devoluciones tributarias pendientes, salarios (respetando los límites legales) y otros bienes. Pagar o recurrir dentro del plazo siempre es mejor que llegar al embargo.
Resumen: los 5 puntos que debes recordar
Lee siempre el tipo de notificación antes de actuar: propuesta, liquidación o resolución
No pagues sin verificar primero si la reclamación es correcta o si puedes rebatirla
El plazo para actuar empieza aunque no abras la notificación electrónica
Si no estás de acuerdo: presenta alegaciones con documentación dentro del plazo
Si la AEAT desestima: tienes recurso de reposición y reclamación económico-administrativa
Ante cualquier duda sobre el procedimiento concreto o los plazos exactos de tu expediente, consulta siempre con la AEAT o con un asesor especializado.
Comprobación y devolución del IRPFInformación oficial sobre los procedimientos de comprobación y las devoluciones indebidas del IRPF.Sede Electrónica AEAT →
📜BOE
Ley General Tributaria (Ley 58/2003)Marco legal que regula los procedimientos de comprobación, las liquidaciones, los recursos y los aplazamientos tributarios.Consultar fuente oficial →
📜BOE
Reglamento General de Revisión en vía administrativaNorma que regula el recurso de reposición y la reclamación económico-administrativa frente a actos de Hacienda.Consultar fuente oficial →
📬Sistema de Notificaciones 060
Dirección Electrónica Habilitada y notificacionesPortal donde puedes consultar las notificaciones electrónicas de la AEAT y otros organismos de la Administración.Consultar notificaciones →
Los plazos concretos para presentar alegaciones, recursos de reposición y reclamaciones económico-administrativas dependen de la normativa vigente y aparecen indicados en cada notificación. Ante cualquier duda sobre tu expediente concreto, consulta directamente con la AEAT o con un asesor fiscal. La información de este artículo es orientativa y no sustituye el asesoramiento jurídico individualizado.
Publicidad
Contenido revisado en octubre de 2026. Esta guía es informativa y se basa en fuentes oficiales; para tu caso concreto, confirma siempre en los canales oficiales del organismo correspondiente.