Cuando no puedes pagar una cuota o una deuda con la Seguridad Social, la primera reacción suele ser esperar. Pensar que ya se solucionará, que el mes que viene habrá más dinero, que quizá nadie se da cuenta.
Ese es exactamente el error que más caro sale.
La Tesorería General de la Seguridad Social tiene mecanismos automáticos de reclamación que se activan en cuanto vence un plazo sin pago. Y cuanto más tiempo pasa sin que el autónomo reaccione, más se complica la situación.
La buena noticia es que existe un procedimiento oficial que permite pagar esa deuda de forma fraccionada: el aplazamiento. Y en muchos casos puede solicitarse incluso después de haber recibido reclamaciones.
Esta guía responde exactamente lo que necesitas saber para utilizarlo correctamente.
¿Qué es exactamente un aplazamiento de deuda con la Seguridad Social?
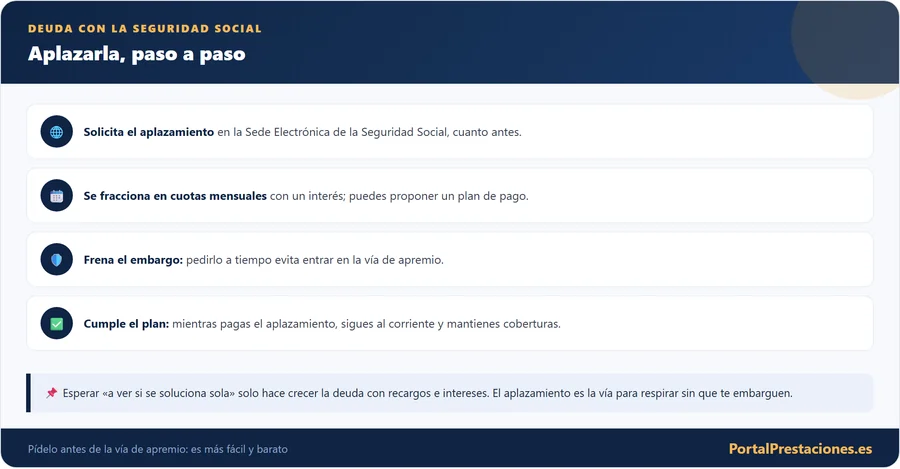
Un aplazamiento es un acto administrativo mediante el cual la Tesorería General de la Seguridad Social (TGSS) autoriza al deudor a pagar determinadas deudas fuera del plazo reglamentario, estableciendo un calendario de pagos acordado.
No es una condonación. No es una espera informal. Es un procedimiento oficial que, si se concede y se cumple, suspende la acción recaudatoria de la Seguridad Social sobre esas deudas y permite al autónomo ser considerado al corriente de sus obligaciones.
Puede solicitarlo cualquier persona responsable del pago de una deuda con la Seguridad Social, incluidos los trabajadores autónomos, y puede tramitarse directamente por el interesado o a través de un representante autorizado.
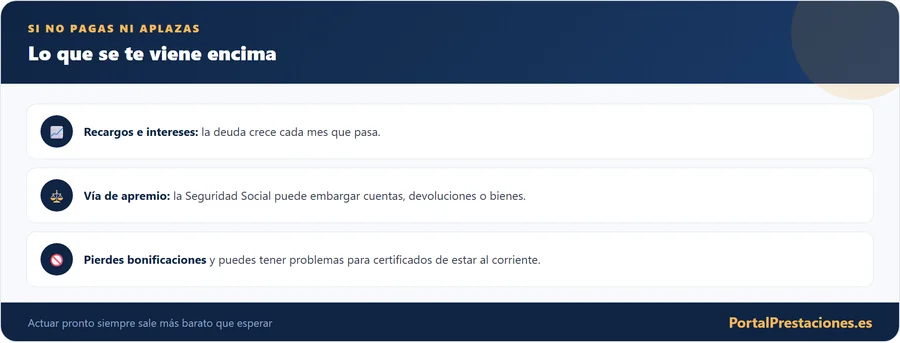
Cuando vence el plazo reglamentario de ingreso sin que se haya pagado ni solicitado aplazamiento, la Tesorería puede iniciar el procedimiento de apremio. Eso implica:
Cuánto cuesta esperar: recargos e intereses por no pagar a tiempo
El artículo 30 de la Ley General de la Seguridad Social fija recargos según el momento en que pagas. Si has cumplido en plazo tus obligaciones de liquidación, el recargo es del 10 % de la deuda si pagas en el primer mes natural tras el vencimiento y del 20 % a partir del segundo mes. Con una reclamación de deuda ya emitida, es del 20 % si ingresas antes de que acabe su plazo y del 35 % si lo haces después.
Ese plazo de la reclamación tiene fechas concretas: si te la notifican entre el día 1 y el 15 de un mes, tienes hasta el día 5 del mes siguiente, y si te la notifican entre el 16 y el último día del mes, hasta el día 20 del mes siguiente (o el siguiente día hábil). Los intereses de demora son exigibles si no pagas en los quince días siguientes a la notificación de la providencia de apremio.
Un ejemplo hipotético con números redondos: una deuda de 2.000 euros en cuotas. Pagada en el primer mes natural tras el vencimiento, el recargo del 10 % son 200 euros y el total 2.200. Pagada a partir del segundo mes, el 20 % son 400 euros y el total 2.400. Si llega una reclamación de deuda y dejas pasar su plazo, el 35 % son 700 euros y el total 2.700. Estas cifras no incluyen intereses. Como el aplazamiento solo comprende los recargos exigibles en la fecha de la solicitud, cuanto antes lo pidas, menos recargo habrá que fraccionar.
Cuándo conviene solicitar el aplazamiento y cuándo no deberías esperar más
La solicitud puede presentarse en cualquier momento desde que comienza el plazo reglamentario de ingreso de la deuda. No es necesario esperar a recibir un embargo ni ninguna reclamación previa.
Eso significa que si ya sabes que este mes no puedes pagar la cuota, puedes actuar desde el primer día sin necesidad de que la Seguridad Social te reclame nada.
La pregunta que se hacen muchos autónomos es otra: ¿es demasiado tarde si ya he recibido una providencia de apremio?
Qué deudas pueden aplazarse y cuáles no
No toda deuda con la Seguridad Social puede aplazarse. La normativa excluye expresamente algunos conceptos, y este es uno de los puntos que más autónomos desconocen antes de iniciar el trámite.
| Tipo de deuda | ¿Aplazable? | Notas |
|---|---|---|
| Cuotas propias de autónomos (RETA) | ✔ Sí | Con carácter general, sí pueden aplazarse |
| Cuotas de trabajadores propios (aportación empresa) | ✔ Sí | La aportación empresarial puede aplazarse |
| Aportaciones de los trabajadores por cuenta ajena (descuento en nómina) | ✘ No | Excluidas expresamente por la normativa |
| Cuotas por accidentes de trabajo y enfermedades profesionales | ✘ No | Excluidas expresamente por la normativa |
| Otros conceptos excluidos por la normativa vigente | ✘ No | La lista puede no ser exhaustiva; consulta el caso concreto |
Lo que exige el reglamento y lo que cambió el 1 de agosto de 2026
El aplazamiento no es automático: la Tesorería lo concede cuando la situación económico-financiera del deudor le impide pagar en los plazos generales, y esa valoración es discrecional (artículo 31 del Reglamento General de Recaudación). La duración total no puede pasar de cinco años, salvo causas extraordinarias acreditadas.
Desde el 1 de agosto de 2026 está en vigor el Real Decreto 643/2026, de 29 de julio, que retoca cuatro artículos de ese reglamento. Estos son los cambios que afectan a un autónomo:
- Inaplazables aclarados. Quedan fuera todas las cuotas por accidentes de trabajo y enfermedades profesionales, tanto de trabajadores por cuenta ajena como por cuenta propia, y la aportación del trabajador por cuenta ajena. Esas cuotas hay que ingresarlas en el plazo de un mes desde que te notifican la concesión.
- Garantías. No hace falta aval ni garantía si la deuda aplazable es igual o inferior a 150.000 euros, o si, siendo inferior a 250.000, ingresas al menos un tercio en los diez días siguientes a la notificación y el resto en los dos años siguientes.
- Deudas pequeñas. Como regla general se deniega el aplazamiento si la deuda no supera el salario mínimo mensual vigente al presentar la solicitud (1.221 euros en 2026), salvo en los que se tramitan de forma automatizada (la Tesorería puede resolver así los que no exigen garantías; cabe recurso de alzada en un mes).
- Interés. Se aplica el interés de demora vigente en cada momento durante el aplazamiento (el interés legal del dinero más un 25 %), con dos puntos más si te eximen de garantías por causas extraordinarias.
Un ejemplo hipotético: un autónomo con base de 1.000 euros que debe seis cuotas, sin recargos. Con los tipos de 2026 la cuota es de 315 euros al mes (31,5 %) y la deuda de 1.890 euros. De cada cuota, 13 euros son contingencias profesionales (1,30 %): 78 euros en seis meses, que el reglamento trata como inaplazables. Los 1.812 euros restantes sí podrían fraccionarse. La resolución indica qué parte considera inaplazable la Tesorería en tu caso.
Cómo solicitar el aplazamiento paso a paso
El procedimiento se realiza principalmente a través de Importass, el portal de la Tesorería General de la Seguridad Social para autónomos. Existe también una opción sin identificación electrónica que requiere fotografía del DNI o NIE y un selfie para verificar la identidad, además de los formularios correspondientes.
Qué pide la Tesorería y qué plazos corren desde que presentas la solicitud
- Contenido de la solicitud. Identifica al deudor y la deuda, explica los motivos, el plazo y los vencimientos que pides y el medio de notificación, y ofrece garantías si procede. La Tesorería puede reclamarte documentación sobre tu situación económica.
- Subsanación. Si falta algo, tienes 10 días para completarlo. Pasado ese plazo sin hacerlo, te tienen por desistido.
- Resolución. Debe llegar en un máximo de tres meses desde que la solicitud entra en el registro; si no hay respuesta expresa, puede entenderse desestimada. Puede diferir de lo que pediste en cuantía y vencimientos.
- Tras la concesión. Las cuotas inaplazables se ingresan en un mes. Si hacen falta garantías, tienes 30 días naturales para constituirlas (o el plazo mayor que fije la resolución, hasta seis meses). El interés corre desde la concesión.
Dos detalles más: la mera solicitud no suspende el procedimiento de cobro, y si te la deniegan se aplica a la deuda el recargo que corresponda. Además, el aplazamiento se considera incumplido en cuanto dejas de estar al corriente con la Seguridad Social después de concedido; entonces el apremio continúa sin más trámite, con un recargo del 20 % del principal (35 % si no cumpliste en plazo tus obligaciones de liquidación) y con intereses desde el vencimiento original.
Qué ocurre si el aplazamiento se concede: efectos oficiales
Cuando la TGSS resuelve favorablemente la solicitud y el deudor cumple las condiciones impuestas, se producen dos efectos fundamentales:
El primero es la suspensión del procedimiento recaudatorio respecto de las deudas aplazadas. La Tesorería deja de actuar contra esas deudas mientras el autónomo cumpla el calendario de pagos.
El segundo es que el deudor puede ser considerado al corriente de sus obligaciones con la Seguridad Social. Esto es especialmente relevante porque estar al corriente es un requisito imprescindible para acceder a contratos públicos, determinadas subvenciones o prestaciones.
Las condiciones que deben cumplirse para mantener esos efectos son, entre otras: el pago de las cantidades inaplazables cuando proceda, la constitución de garantías si son exigibles, y el abono de las cuotas corrientes.
Qué pasa si no cumples el aplazamiento una vez concedido
La concesión del aplazamiento no es el final del proceso. Es el principio de un compromiso. Si el autónomo incumple alguna de las condiciones establecidas, el aplazamiento puede quedar sin efecto.
Las consecuencias del incumplimiento pueden incluir la pérdida del aplazamiento, la reanudación del procedimiento recaudatorio, la exigencia de la deuda pendiente y la aplicación de los efectos previstos por la normativa vigente.
Errores que pueden provocar una denegación
Conocer cuándo la TGSS puede denegar la solicitud es tan importante como saber cómo presentarla. La normativa establece, con carácter general, que puede denegarse en determinados supuestos.
Checklist antes de solicitar el aplazamiento
Cuatro casos prácticos
Preguntas rápidas
Preguntas frecuentes
EMBARGO¿Me pueden embargar mientras estudian mi solicitud?
GARANTÍAS¿Necesito un aval o garantía para solicitar el aplazamiento?
ACCESO¿Puedo solicitarlo sin certificado digital?
CUÁNTO TARDA¿Cuánto tarda la Seguridad Social en responder?
DENEGACIÓN¿Qué ocurre si me lo deniegan?
PAGO ANTICIPADO¿Puedo pagar toda la deuda antes de terminar el aplazamiento?
REPRESENTACIÓN¿Mi gestor puede realizar el trámite en mi nombre?
DEUDAS NUEVAS¿Qué ocurre si sigo generando nuevas deudas mientras tengo un aplazamiento?
VENTAJAS¿Qué ventajas tiene solicitar el aplazamiento frente a no hacer nada?
DEUDAS EXCLUIDAS¿Qué deudas quedan excluidas del aplazamiento?
Contenido revisado en octubre de 2026. Esta guía es informativa y se basa en fuentes oficiales; para tu caso concreto, confirma siempre en los canales oficiales del organismo correspondiente.