Antes de leer nada, ubícate: no es lo mismo estar a punto de pedirlo que llevar dos años cobrándolo. El subsidio para mayores de 52 años puede cobrarse hasta la jubilación y, mientras tanto, cotiza para ella, pero cada situación abre un camino distinto: pedirlo, mantenerlo, renovarlo o decidir cuándo jubilarte.
Por eso esta guía arranca con un árbol sencillo y organiza el resto por ramas, según estés solicitándolo, cobrándolo o acercándote a la pensión. Por el camino verás los dos puntos donde más gente tropieza, la declaración anual de rentas y las renovaciones, y cómo cuidarlos para no perder una ayuda que puede acompañarte hasta el final de tu vida laboral.
¿Cuál es tu punto de partida?
Si aún no lo has pedido: de qué ayuda hablamos
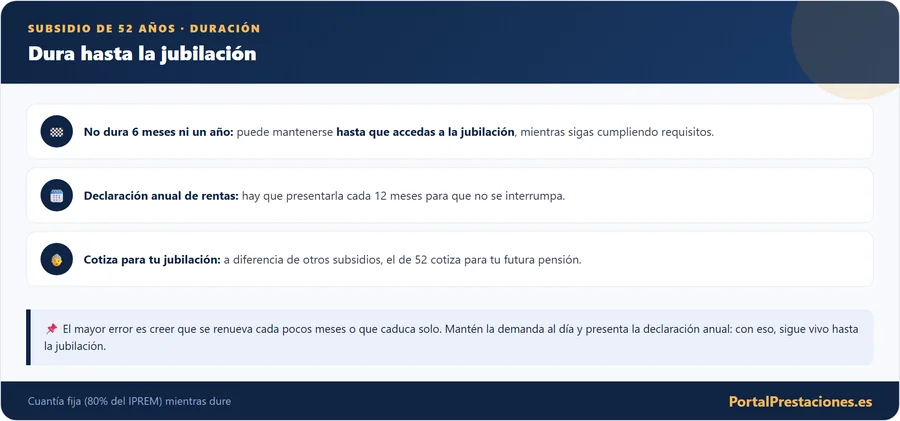
Es un subsidio por desempleo dirigido a personas a partir de los 52 años que han agotado otras prestaciones y cumplen ciertos requisitos de cotización. Su gran particularidad es la duración: a diferencia de otros subsidios de meses, este puede mantenerse hasta que la persona pueda acceder a la jubilación, lo que lo convierte en un puente crucial para quien se queda sin empleo al final de su vida laboral.
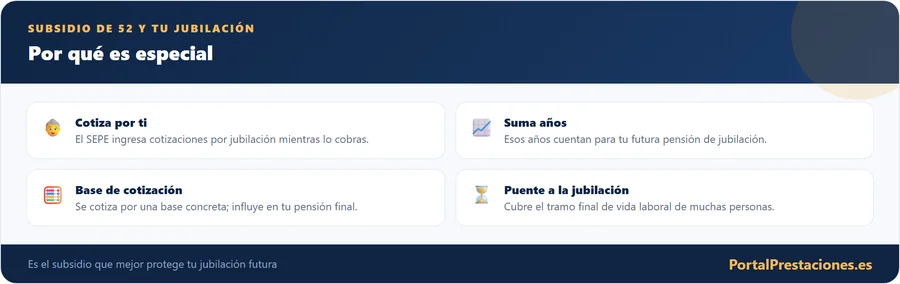
Y hay un segundo gran valor: mientras se cobra, la entidad gestora cotiza por la jubilación del beneficiario. Es decir, no solo te da un ingreso mensual, sino que sigue engordando (en cierta medida) tu futura pensión. Por eso es tan importante conocerlo bien y no perderlo por un descuido.
Cuánto vas a ingresar al mes
La cuantía del subsidio está ligada al IPREM (el indicador de referencia de las ayudas), situándose en el 80 % del IPREM mensual. El IPREM está en 600 euros al mes desde 2023, así que el subsidio es de 480 euros mensuales; conviene confirmar el importe vigente en el SEPE por si el IPREM se actualiza.
Es una cuantía modesta, pensada como red de subsistencia, pero su fuerza está en la duración y en la cotización asociada. Para muchas personas mayores de 52 sin opciones de reincorporarse al mercado, es lo que permite llegar a la jubilación con algo de protección.
Cinco condiciones para entrar
El requisito de rentas es clave y se comprueba periódicamente: superar el límite (por tus ingresos propios; en este subsidio no cuentan los de tu pareja) puede impedir el acceso o suspender el cobro. Por eso conviene calcular bien los ingresos antes de solicitarlo.
Los 52 años, los seis años de cotización y la inscripción continua
De las cinco condiciones, tres suelen dar problemas por la forma en que se miden. La edad no tiene por qué cumplirse el día en que agotas el paro. Si en ese momento reunías todo lo demás pero aún no tenías 52 años, puedes pedir el subsidio cuando los cumplas, siempre que hayas permanecido inscrito como demandante de empleo sin interrupciones desde que se agotó la prestación o terminó la situación legal de desempleo. En ese caso, el hecho causante es la fecha de tu 52 cumpleaños. También puedes acceder si cumples los 52 mientras cobras otro subsidio o al reanudar uno que tenías suspendido.
La inscripción ininterrumpida admite cortes: se entiende cumplida cuando cada interrupción dura menos de 90 días naturales. Los periodos en que trabajas por cuenta propia o ajena no cuentan como interrupción, pero si el último trabajo terminó por una baja voluntaria, no podrás acceder al subsidio por esta vía.
Los seis años de cotización son por desempleo y efectivamente cotizados en España a lo largo de toda tu vida laboral, no seis años cualesquiera de alta. Y la carencia para la jubilación significa reunir ya, en la fecha del hecho causante, todos los requisitos de una pensión contributiva de jubilación salvo la edad: por ejemplo, los 15 años de cotización de la jubilación ordinaria, de los cuales al menos dos deben estar dentro de los 15 anteriores.
Los cinco descuidos que te sacan del camino
Pedirlo en cinco pasos
Plazos para pedirlo sin perder días de cobro
El derecho nace al día siguiente del hecho causante si presentas la solicitud en los 15 días hábiles siguientes. Si te retrasas pero estás dentro de los seis meses, el subsidio nace el día en que lo solicitas y los días intermedios no se cobran. Pasados los seis meses la solicitud se deniega, con una salvedad: si ese último día estabas trabajando o cobrando una incapacidad temporal o la prestación por nacimiento y cuidado de menor, el plazo se amplía hasta 15 días hábiles después de que termine esa situación.
Supón, como ejemplo hipotético, que el paro se agota a finales de marzo. Presentar la solicitud dentro de esos 15 días hábiles deja el derecho vigente desde el día siguiente al agotamiento. Dejarlo para junio significa no cobrar los meses intermedios, y dejarlo pasar de los seis meses significa que la solicitud se deniegue. Antes de pedirlo, comprueba que sigues inscrito como demandante y que has firmado el acuerdo de actividad, porque sin ambas cosas no se reconoce el derecho.
Cuánto tiempo puedes mantenerlo: el verdadero valor
Aquí está lo que distingue a este subsidio: puede cobrarse hasta que puedas acceder a la jubilación (en cualquiera de sus modalidades). No tiene una duración fija de meses como otros subsidios: se mantiene, renovación tras renovación, mientras sigas cumpliendo los requisitos, hasta el puente con la pensión.
Esto lo convierte en un apoyo especialmente importante para quien pierde el empleo pasados los 50 y tiene difícil volver a trabajar. Bien gestionado, cubre esos años finales tan complicados y, además, sigue cotizando para que la jubilación que llegue después sea mejor.
Si ya lo cobras: renovar y declarar rentas cada año
El subsidio no es 'automático para siempre': hay que mantenerlo. Por un lado, con las renovaciones periódicas del derecho. Por otro, con la declaración anual de rentas (DAR): una vez al año debes comunicar tus rentas al SEPE para acreditar que sigues por debajo del límite. No presentar la DAR en plazo es una de las causas más frecuentes de pérdida del subsidio.
Muchas personas pierden el subsidio de 52 años simplemente por no presentar la declaración anual de rentas (DAR) en su plazo, o por no renovar a tiempo. Apunta las fechas y trátalo como una obligación ineludible: un despiste administrativo puede cortarte una ayuda que podías cobrar hasta la jubilación.
Qué ocurre si no presentas la declaración anual o tus rentas suben
La declaración anual de rentas se presenta cada vez que pasan doce meses desde que nació el derecho o desde su última reanudación, en los 15 días hábiles siguientes a que se cumpla ese periodo, y con la documentación que acredite tus rentas.
Si no la presentas en plazo, el subsidio se suspende al cumplirse esos doce meses. No se pierde de golpe: se reanuda desde el día en que lo solicites aportando la declaración. Pero hay un límite. Pasados doce meses desde la suspensión sin haberlo reanudado, ya no se concede la reanudación y el derecho se extingue. Ese plazo se amplía por el tiempo que hayas trabajado en ese periodo, siempre que el último cese anterior sea involuntario o constituya situación legal de desempleo.
Si tus rentas propias superan el límite (915,75 euros al mes en 2026) durante menos de doce meses, el subsidio se suspende mientras dure el exceso y puedes reanudarlo en cuanto vuelvas a estar por debajo, solicitándolo en los 15 días hábiles siguientes; si tardas más, se reanuda desde la fecha de la solicitud. Si el incumplimiento dura doce meses o más, el subsidio se extingue. Además, estás obligado a comunicar cualquier aumento de rentas en el momento en que se produce, sin esperar a la declaración anual.
Si el incumplimiento no se comunica en su momento ni con la primera declaración anual posterior, y el SEPE acaba detectándolo, regulariza el periodo afectado (lo cobrado sin derecho hay que devolverlo) y puede abrir un procedimiento sancionador por no haber comunicado a tiempo la causa de suspensión.
Dos formas de llegar al mismo punto
- Sigues cobrando en torno al 80 % del IPREM al mes
- Sigues cotizando por tu jubilación mientras lo percibes
- Puedes compatibilizar un trabajo temporal o suspender y reanudar
- Llegas a la edad de jubilación con protección continua
- Puedes perder el subsidio por no presentar la DAR a tiempo
- Una renovación olvidada puede cortar una ayuda que podías cobrar hasta la jubilación
- Superar el límite de rentas suspende el cobro
- Quizá tengas que volver a solicitarlo o quedarte sin él
Si te sale un trabajo mientras cobras
El subsidio se puede compatibilizar temporalmente con un trabajo en ciertas condiciones, y si empiezas a trabajar puede suspenderse para reanudarse después si el empleo termina. Como en otras prestaciones, lo importante es comunicar cualquier cambio al SEPE para no incurrir en cobros indebidos.
Aceptar un trabajo no significa necesariamente perder el subsidio para siempre: en muchos casos se suspende y se reanuda. Por eso no conviene rechazar oportunidades por miedo: infórmate en el SEPE de cómo afecta cada situación concreta a tu derecho.
Dudas que suelen aparecer por el camino
Lo que ha movido la reforma y lo que sigue igual
Conviene saber que el sistema de subsidios por desempleo ha sido objeto de una reforma reciente que ha modificado algunos aspectos (cuantías en tramos en otros subsidios, reglas de compatibilidad con el trabajo, cómputo de rentas, etc.). Esto significa que algunos detalles pueden haber cambiado respecto a lo que se conocía años atrás.
Como es un ámbito en cambio, para el detalle exacto de requisitos, cuantías y reglas vigentes conviene consultar el SEPE en el momento de solicitar o renovar. Las líneas generales de este subsidio (acceso a partir de los 52, duración hasta la jubilación, cotización asociada) se mantienen como su seña de identidad.
Si te acercas a la pensión: cómo influye el subsidio
Este es uno de los aspectos más importantes y menos comprendidos. Mientras cobras el subsidio, se cotiza por la jubilación por una base determinada. Eso ayuda a completar tu carrera de cotización de cara a la pensión, pero conviene entender que la base por la que se cotiza puede ser modesta, lo que en algunos casos puede influir en el cálculo de la base reguladora de la futura jubilación.
La ley fija además cómo se cotiza: el SEPE ingresa las cuotas de jubilación sobre una base equivalente al 125 % de la base mínima del Régimen General vigente en cada momento. Esas cotizaciones cuentan para calcular la base reguladora y el porcentaje de la pensión, y también para completar el tiempo necesario para la jubilación anticipada. Lo que no pueden hacer es servir para acreditar el periodo mínimo de cotización de la pensión ordinaria: ese mínimo tenías que haberlo reunido ya cuando pediste el subsidio.
Por eso, al acercarte a la edad de jubilación, conviene calcular bien cuándo te conviene jubilarte (ordinaria o anticipada) y cómo interactúa con el subsidio. Revisa tu caso con el detalle de cómo solicitar la jubilación, porque de esa decisión depende buena parte de tu pensión final.
Las dos lecciones que más se repiten con este subsidio
Con este subsidio se repiten dos lecciones. La primera, el alivio de descubrir que existe una ayuda que llega hasta la jubilación cuando ya se daban por perdidos en el mercado laboral. La segunda, y más dura, la de quienes lo perdieron por no presentar la DAR o no renovar a tiempo, teniendo que volver a solicitarlo o quedándose sin él.
También es habitual la preocupación por cómo afectará a la pensión: conviene calcular con antelación cuándo interesa jubilarse en lugar de dejarlo al azar. La idea que se repite: es un subsidio muy valioso, pero exige diligencia administrativa (DAR y renovaciones) y planificar bien el salto a la jubilación.
Un caso hipotético: una persona de 54 años, paso a paso
Pensemos en una persona de 54 años que agota el paro sin haber encontrado trabajo. Cumple la cotización exigida y la carencia para la jubilación, así que solicita el subsidio de 52 años. A partir de ahí cobra en torno al 80 % del IPREM al mes y, muy importante, se cotiza por su jubilación mientras lo percibe. Cada año presenta puntualmente su DAR y atiende las renovaciones, de modo que mantiene el derecho.
Así, esa persona llega a la edad de jubilación con protección continua y con esos años cotizados. Si hubiera olvidado la DAR un año, podría haber perdido el subsidio. La diferencia estuvo en la constancia administrativa y en informarse de cuándo le convenía jubilarse.
El camino que te toca recorrer ahora
Un árbol de decisión sirve de poco si no acaba en una acción concreta, así que elige tu rama y haz hoy una sola cosa. Si aún no lo has pedido, comprueba edad, cotización, carencia para la jubilación y límite de rentas. Si ya lo cobras, apunta en el calendario la fecha de la DAR y de la renovación. Si te acercas a la pensión, empieza a calcular cuándo te conviene jubilarte, ya sea de forma ordinaria o anticipada.
Sea cual sea tu punto de partida, comunica al SEPE cualquier cambio de situación, sobre todo si empiezas a trabajar. La clave de este subsidio es sostenerlo con constancia: el esfuerzo administrativo es pequeño comparado con lo que supone cobrar hasta la jubilación y seguir cotizando mientras tanto.