
La subrogación del contrato de alquiler se decide en tres momentos: lo que preparas antes de que ocurra nada, lo que haces los días siguientes a un fallecimiento o a una ruptura, y lo que te toca después, cuando ya eres el nuevo inquilino. Es un derecho de la Ley de Arrendamientos Urbanos, no un favor del propietario, pero solo funciona si cumples los requisitos y lo comunicas a tiempo.
Este recorrido sigue ese orden para que sepas qué mirar en cada fase. Y una idea que conviene tener presente desde la primera línea: la fecha de firma de tu contrato determina qué versión de la ley se le aplica, y con ella los detalles de tu caso.
Antes de pedir nada: ¿de qué fecha es tu contrato?
Este es el matiz que más se olvida y más importa. La regulación de la subrogación ha cambiado varias veces, y a cada contrato se le aplica la normativa vigente cuando se firmó. No es lo mismo un contrato de renta antigua anterior al 9 de mayo de 1985 que uno firmado bajo la LAU de 1994, ni tampoco los posteriores a las reformas de 2013 y de 2018-2019, que modificaron duraciones y condiciones.
A grandes rasgos, los contratos más antiguos suelen contemplar reglas de subrogación propias (con límites al número de subrogaciones sucesivas), mientras que los más recientes tienden a restringir la subrogación en determinados supuestos, sobre todo en contratos de larga duración donde las partes hayan podido pactar su exclusión pasado cierto tiempo. Por eso la primera pregunta ante cualquier caso es siempre la misma: ¿de qué fecha es el contrato?
Cláusulas que pueden recortar el derecho desde la firma
En los arrendamientos más recientes, la ley permite en ciertos casos que las partes pacten limitar o excluir la subrogación por fallecimiento una vez transcurrido un periodo mínimo de vigencia del contrato. Es decir, no siempre existe el derecho: puede haber quedado acotado en el propio contrato dentro de lo que la norma autoriza.
Ahora bien, la propia ley suele proteger a las personas más vulnerables (menores de edad, personas con discapacidad o de edad avanzada) impidiendo que esa exclusión les afecte en determinadas circunstancias. Como todo esto depende de la redacción concreta y de la versión de la LAU, releer las cláusulas del contrato es un paso imprescindible antes de dar nada por perdido o por ganado.
Subrogarse: seguir en la casa con el contrato de siempre
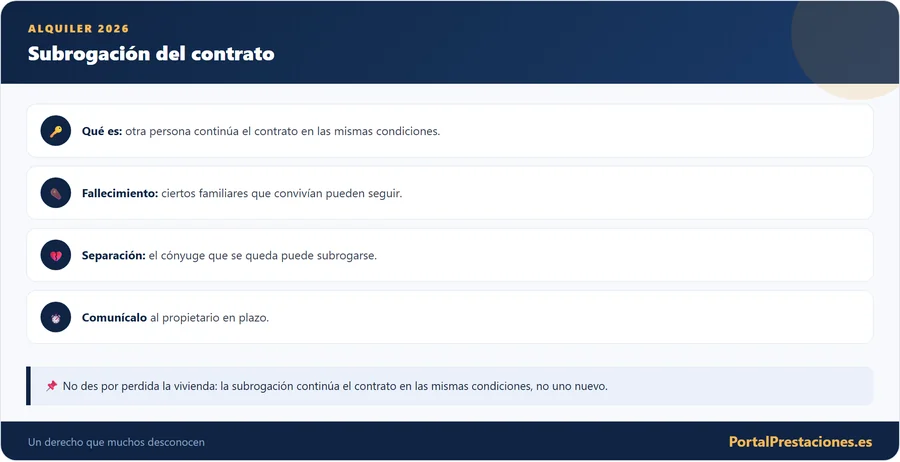
Subrogarse en un arrendamiento significa sustituir al inquilino original manteniendo vivo el mismo contrato, con sus condiciones, su renta y su duración pendiente. No se firma un acuerdo nuevo ni se negocia otra vez el precio: la persona que se subroga entra en el lugar del anterior arrendatario y asume tanto sus derechos como sus obligaciones. El contrato sigue siendo el que era; solo cambia el nombre de quien figura como inquilino.
Esa continuidad es precisamente lo valioso. Si el contrato tenía una renta contenida o le quedaban años de vigencia, quien se subroga conserva esas condiciones en lugar de enfrentarse al mercado actual. Por eso la subrogación funciona como una red de seguridad para quien convivía en la vivienda y depende de ella, y no como una vía para que un tercero cualquiera se aproveche de un buen contrato ajeno.
No es una cesión ni un contrato nuevo
Conviene no confundir la subrogación con otras figuras que se le parecen. En la cesión del contrato, el inquilino traspasa voluntariamente su posición a otra persona, algo que por lo general requiere el consentimiento del propietario. En el subarriendo, el inquilino sigue siéndolo y alquila una parte a un tercero. La subrogación es distinta: opera por ministerio de la ley ante hechos concretos (una muerte, una ruptura) y no depende de que el arrendatario original quiera o no traspasar nada.
Tampoco es lo mismo que firmar un contrato nuevo. Si el propietario y el ocupante acuerdan empezar de cero, se pierde la antigüedad y las condiciones anteriores; se negocian renta, duración y garantías desde el principio. La subrogación, en cambio, preserva lo pactado. Distinguir estas figuras es importante porque los derechos, los plazos y la protección que ofrecen no son intercambiables.
Preguntas que surgen antes de mover ficha
Dos hechos que abren la puerta: una muerte o una ruptura
Aunque en la práctica surgen situaciones intermedias, la subrogación de una vivienda habitual gira en torno a dos supuestos principales. El primero es el fallecimiento del inquilino titular, la llamada subrogación mortis causa, regulada en el artículo 16 de la Ley de Arrendamientos Urbanos. El segundo es la separación, el divorcio o la nulidad matrimonial, previsto en el artículo 15, cuando el uso de la vivienda se atribuye al cónyuge que no firmó el contrato.
Cada vía tiene sus propios requisitos, sus plazos y su forma de acreditarse, y no siempre se resuelven igual. Por eso las trataremos por separado. Antes de entrar en cada una, quedate con una idea transversal: en ambos casos la comunicación por escrito al propietario, dentro de plazo, es la pieza que sostiene todo el derecho.
Localiza tu punto de partida
El día que fallece el titular: quién puede quedarse
Cuando muere la persona que figura en el contrato, la ley no deja automticamente en la calle a quien compartía con ella la vivienda. El artículo 16 de la LAU reconoce a un grupo cerrado de familiares y allegados el derecho a subrogarse y continuar el arrendamiento. Ahora bien, no vale cualquiera ni en cualquier condición: se exige, con carácter general, haber convivido con el inquilino en esa misma vivienda y respetar un orden de preferencia.
La siguiente tabla resume, de forma orientativa, quién puede subrogarse y bajo qué condición habitual. Es un esquema de partida: los grados exactos, los años de convivencia requeridos y los límites concretos dependen de la redacción del contrato y de la versión de la LAU que le corresponda por su fecha.
| Quién puede subrogarse | Condición habitual que exige la ley |
|---|---|
| Cónyuge conviviente | Convivir con el inquilino en la vivienda en el momento del fallecimiento |
| Pareja de hecho | Convivencia estable acreditada, con la antelación que marque la norma (salvo descendencia común) |
| Descendientes (hijos) | Convivencia previa; a veces con requisitos de edad, patria potestad o discapacidad |
| Ascendientes (padres) | Convivencia con el inquilino durante el periodo exigido antes del fallecimiento |
| Hermanos | Convivencia previa acreditada durante el tiempo que fija la ley |
| Personas con discapacidad | Parentesco cercano y convivencia previa, en los supuestos que contempla la norma |
Como ves, el denominador común es la convivencia real. La subrogación protege a quien tenía su hogar en esa casa, no a un familiar que vivía en otro lugar por muy cercano que fuera el parentesco.
Cuando hay varios candidatos, manda el orden
Cuando varias personas podrían tener derecho, la ley establece una prelación: no todos concurren en igualdad, sino que existe un orden. En primer término suele situarse el cónyuge que convivía con el inquilino; después, la pareja de hecho en las condiciones previstas; a continuación los descendientes, los ascendientes y, en su caso, hermanos o personas con discapacidad vinculadas por parentesco cercano.
Si hay varias personas del mismo grado con derecho, deben ponerse de acuerdo sobre quién se subroga; a falta de acuerdo, la ley marca criterios para resolver la preferencia. Lo importante es entender que subrogarse no es un derecho colectivo que se reparta: el contrato pasa a una sola persona, que será el nuevo inquilino a todos los efectos. Por eso conviene aclarar cuanto antes, en familia, quién va a continuar en la vivienda.
Demostrar que vivías allí: las pruebas que cuentan
La convivencia es el requisito que más conflictos genera, porque es un hecho que hay que demostrar, no basta con afirmarlo. Se entiende que alguien convivía cuando tenía en esa vivienda su residencia habitual junto al inquilino, de forma estable y no meramente ocasional. No se trata de haber pasado algún fin de semana, sino de tener allí la vida.
Para acreditarla se recurre a pruebas objetivas: el empadronamiento en el domicilio, los suministros a nombre o con dirección de la persona, la correspondencia oficial, movimientos bancarios domiciliados, o incluso testigos. Cuantas más pruebas coincidan en el tiempo y en la dirección, más sólida será la subrogación. Y una advertencia clara: no se puede inventar una convivencia que no existió; hacerlo puede acarrear consecuencias legales serias además de la pérdida del derecho.
Si convives en una vivienda alquilada a nombre de otra persona, mantener el empadronamiento y algún suministro con esa dirección al día te ahorrará muchos problemas si algún día necesitas acreditar esa convivencia. Es una previsión sencilla que puede marcar la diferencia.
Los días siguientes: el reloj de la comunicación al propietario
Aquí está el punto donde más personas pierden un derecho que tenían. La ley exige que el fallecimiento y la voluntad de subrogarse se comuniquen por escrito al arrendador dentro de un plazo determinado desde la muerte del inquilino, acompañando el certificado de defunción y acreditando la identidad y la condición de quien se subroga. Si ese plazo pasa sin notificación, el arrendamiento puede extinguirse aunque se cumplieran todos los demás requisitos.
El plazo concreto y sus efectos vienen fijados por la LAU aplicable según la fecha del contrato, por lo que no conviene fiarse de una cifra genrica o , peor aún, dejarlo para más adelante. En un momento de duelo es fácil que la gestión se aparque, pero es justo entonces cuando hay que actuar. Consulta qué versión de la ley rige tu contrato y comunícalo cuanto antes por un medio que deje constancia.
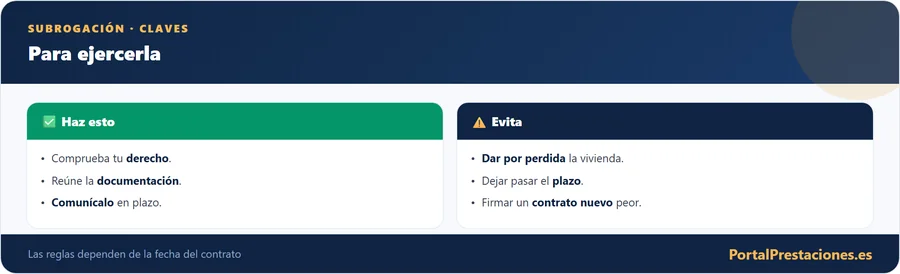
Tanto en el fallecimiento como en la separación, la subrogación exige comunicarla al propietario dentro de un plazo legal desde que ocurre el hecho. Si dejas pasar ese plazo sin notificarlo por escrito, puedes perder el derecho a subrogarte. Hazlo cuanto antes y por un medio que deje prueba, como el burofax con acuse de recibo y certificación de contenido.
Si pasa el plazo y nadie se subroga
No siempre hay alguien con derecho o con intención de continuar. Si nadie que reúna los requisitos se subroga, o si transcurre el plazo sin comunicación válida, el contrato de arrendamiento se extingue y la vivienda debe quedar a disposición del propietario en las condiciones que marque la ley. Los herederos que no convivían en la vivienda, por lo general, no adquieren el derecho a seguir en ella solo por ser herederos.
Esto sorprende a muchas familias, que dan por hecho que la vivienda «pasa» a los hijos como cualquier otro bien. Pero un alquiler no es una propiedad que se herede: es un derecho de uso ligado a la persona y a su convivencia. Entenderlo evita falsas expectativas y ayuda a tomar decisiones realistas a tiempo, como buscar alternativa habitacional si no se cumplen los requisitos.
Cuando la pareja se rompe: el cónyuge que no firmó
La segunda gran vía aparece cuando una pareja casada se rompe y el contrato estaba a nombre de uno solo. El artículo 15 de la LAU permite que el cónyuge que no firmó el contrato continúe en la vivienda cuando se le atribuye su uso, ya sea por acuerdo entre las partes o por decisión judicial. Es una protección pensada para que una ruptura no deje sin techo a quien, además, muchas veces asume la custodia de los hijos.
El mecanismo es distinto al del fallecimiento: aquí no hay orden de familiares, sino un cónyuge concreto al que se le reconoce el uso. A partir de esa atribución, ese cónyuge pasa a ser el nuevo titular del arrendamiento, con las mismas condiciones, siempre que cumpla el requisito clave: comunicárselo al propietario en la forma y el plazo previstos.
Convenio o sentencia: dejar por escrito el uso de la vivienda
La pieza central en las rupturas es el documento que atribuye el uso de la vivienda. Puede ser el convenio regulador aprobado judicialmente en un divorcio de mutuo acuerdo, o la sentencia que resuelve la separación o el divorcio contencioso. En ese documento debe constar que el uso de la vivienda arrendada se atribuye al cónyuge que no era titular del contrato.
Sin esa atribución formal, la subrogación del artículo 15 se tambalea: el arrendador podría no reconocer que el ocupante tiene derecho a continuar. Por eso, cuando se negocia un convenio o se afronta un procedimiento, conviene tener presente el alquiler y dejar constancia expresa del uso de la vivienda, en lugar de darlo por sobreentendido.
Tras la ruptura, otra vez el reloj: cómo y cuándo avisar
Igual que en el fallecimiento, aquí también manda el reloj. El cónyuge que se queda debe comunicar al propietario su voluntad de continuar en la vivienda dentro del plazo que fija la ley desde que se le notifica la resolución judicial, aportando copia de la parte que le atribuye el uso. No basta con seguir pagando la renta: hay que notificarlo formalmente para que el cambio de titularidad quede reconocido.
La forma recomendable vuelve a ser un medio con prueba, como el burofax con acuse de recibo. Así queda acreditado qué se comunicó, cuándo y a quién, lo que evita que más adelante el arrendador alegue desconocimiento. Recuerda que los plazos concretos dependen de la versión de la LAU aplicable a tu contrato, así que conviene comprobarlo y no apurar.
El recorrido completo, de principio a fin
Los casos en que el derecho no llega a nacer
La subrogación no es un comodín universal. No procede, por ejemplo, cuando no se cumplen los requisitos de convivencia, cuando no se comunica dentro del plazo legal, cuando el contrato la excluye válidamente, o cuando quien la reclama no encaja en ninguno de los supuestos previstos por la ley. Tampoco cabe en arrendamientos que no sean de vivienda habitual bajo las mismas reglas, como los de temporada, que se rigen por su propia lógica.
Ese último matiz es relevante: si lo que tienes es un contrato de uso distinto al de vivienda permanente, las reglas cambian. Puedes profundizar en ello en nuestra guía sobre el contrato de alquiler de temporada, donde explicamos por qué no se protege igual que la vivienda habitual y qué implica para casos como este.
Seis tropiezos que echan a perder una subrogación
Papeles a reunir mientras corre el plazo
Tener los papeles a punto acelera todo y evita que el propietario pueda poner pegas. En una subrogación por fallecimiento sueles necesitar el certificado de defunción, documentación que acredite el parentesco (libro de familia, inscripciones) y pruebas de convivencia (empadronamiento, suministros). En una subrogación por ruptura, el núcleo es la resolución judicial o el convenio regulador que atribuye el uso de la vivienda.
En ambos casos conviene tener a mano una copia del contrato de alquiler y del último justificante de pago de la renta, para demostrar la relación arrendaticia y su continuidad. Preparar esta carpeta antes de redactar la comunicación te permite responder rápido si el arrendador pide aclaraciones.
- Certificado de defunción, si la subrogación es por fallecimiento
- Documentación que acredite el parentesco, como el libro de familia
- Pruebas de convivencia: empadronamiento y suministros
- Convenio regulador o sentencia que atribuya el uso, si es por ruptura
- Copia del contrato de alquiler
- Último justificante de pago de la renta
- Burofax con acuse de recibo y certificación de contenido
- Justificante del envío guardado junto al acuse
El día de enviar: la comunicación en seis pasos
Más allá de la teoría, lo que la gente necesita es saber qué hacer y en qué orden. Este es un guión práctico, válido tanto para el fallecimiento como para la ruptura, que puedes adaptar a tu situación concreta:
Una vez subrogado: renta, fianza y condiciones
Una duda muy frecuente: al subrogarte, ¿sube la renta o hay que renegociar? La respuesta general es que no. Como el contrato es el mismo, se mantienen la renta pactada, las actualizaciones previstas y la duración que quedara pendiente. La subrogación no es una excusa para que el propietario imponga condiciones nuevas ni para exigir una fianza adicional que no estuviera prevista.
Sí conviene aclarar dos aspectos prácticos. Primero, las actualizaciones de renta siguen su curso conforme a lo pactado; si tu contrato se revisa por IPC u otro índice, ese mecanismo continúa. Puedes repasar cómo funciona en la guía sobre la actualización de la renta del alquiler con el IPC. Segundo, la fianza depositada sigue vinculada al contrato; cuando este termine, la devolución se rige por las reglas de siempre, como explicamos en nuestra guía para reclamar la fianza del alquiler.
Una historia en dos tiempos: el derecho que existe y el plazo que se pierde
Imagina a una persona que llevaba años viviendo con su madre, titular del contrato, en el piso de toda la vida. Estaba empadronada allí, los suministros llegaban a esa dirección y compartían los gastos. Cuando la madre fallece, esa persona tiene, en principio, derecho a subrogarse: cumple la convivencia y encaja en el orden de preferencia. Pero si, por el aturdimiento de los primeros meses, no comunica el fallecimiento al propietario dentro del plazo, ese derecho puede evaporarse.
El mismo esquema sirve para una ruptura: un cónyuge no titular al que la sentencia atribuye el uso de la vivienda conserva el derecho a continuar, pero solo si lo notifica al arrendador en forma y plazo. En ambos casos, la leccin es idéntica: el derecho existía, y se pierde por no moverse a tiempo. Son ejemplos ilustrativos, pero reflejan el error más repetido en la vida real.
Apunta hoy la fecha que no puedes dejar pasar
En la subrogación, el calendario es la mitad del derecho. Antes de que ocurra nada, conviene mantener al día el empadronamiento y los suministros y saber qué versión de la ley rige tu contrato. Después del hecho, toca comunicarlo por escrito y con prueba sin esperar.
Si ya estás en ese momento, haz tres cosas esta semana: anota la fecha del fallecimiento o de la notificación de la resolución, reúne tu carpeta de documentos y prepara el burofax. Y si el contrato es antiguo, limita la subrogación o tienes dudas sobre la convivencia, consulta con un profesional antes de que venza el plazo.