
Tu embarazo avanza, pero el puesto no acompaña: hay turnos de noche, cargas que ya no son seguras o agentes nocivos a los que no deberías exponerte. Para ese choque existe la prestación por riesgo durante el embarazo, una protección de la Seguridad Social que te permite dejar de trabajar sin perder ingresos hasta el nacimiento. A diferencia de una baja médica corriente, cubre el 100 % de la base y está exenta de IRPF, y muchas trabajadoras la confunden con una baja y acaban cobrando menos de lo que les correspondía.
Esta página está ordenada por situaciones personales: la de quien trabaja por cuenta ajena, la de la autónoma, la de quien ya ha dado a luz y vuelve a un puesto que sigue siendo peligroso, o la de quien se topa con una empresa que no colabora. Busca la tuya y ve directa a lo que te afecta.
¿Cuál de estas situaciones es la tuya?
Si tu puesto pone en riesgo tu embarazo y no admite arreglo
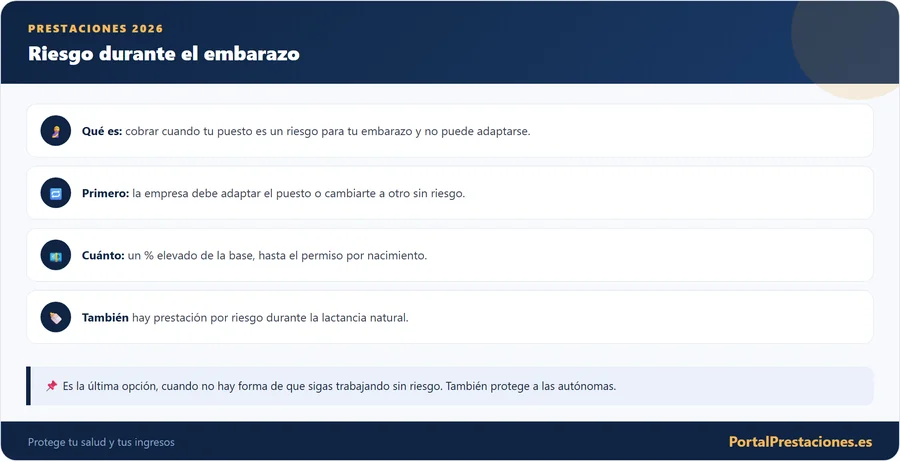
Es una prestación económica de la Seguridad Social que se activa cuando el puesto de trabajo de una embarazada supone un riesgo para su salud o para la del feto y ese riesgo no puede eliminarse ni adaptando las condiciones del puesto ni cambiándola a otro distinto. Mientras dura esa situación se suspende el contrato de trabajo (o se cesa la actividad, si eres autónoma) y, en lugar del salario, cobras la prestación.
Protege a todas las trabajadoras en alta en cualquier régimen del sistema: cuenta ajena, autónomas, empleadas del hogar, agrarias, del mar, etc. Lo importante no es tu categoría ni tu antigüedad, sino que exista un riesgo laboral específico, real y no controlable por otras vías. No se trata de que el trabajo sea pesado o incómodo, sino de que las condiciones concretas de tu puesto puedan dañar el embarazo.
La finalidad es doble y por eso es una de las protecciones más completas del sistema: cuida la salud de la madre y del bebé sin obligarte a renunciar a tu estabilidad económica. En la práctica, elimina esa disyuntiva tan injusta de tener que elegir entre seguir en un puesto peligroso o quedarte sin sueldo.
Si tu empresa te envía a casa sin más: el orden que debía seguir
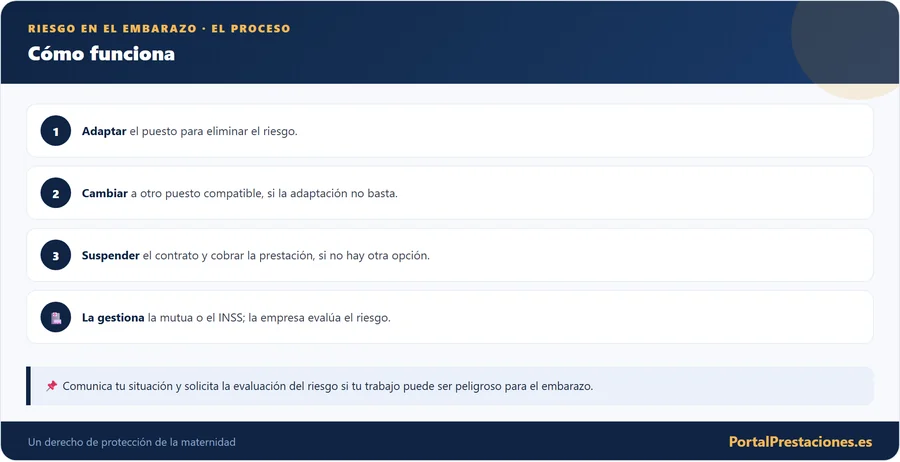
La prestación no es la primera opción, sino la última. La ley obliga a la empresa a agotar una secuencia antes de que puedas cobrarla. Conocer ese orden es lo que te da fuerza para exigir tus derechos si algo se salta.
Este orden no es un formalismo. Si tu empresa te manda directamente a casa ‘de baja’ sin intentar adaptar ni cambiar tu puesto, es muy posible que lo esté gestionando mal. Y si te niega la adaptación existiendo un riesgo real, tienes base para reclamar. La suspensión con cobro de la prestación es el último eslabón, no un atajo.
Dudas que se repiten entre trabajadoras embarazadas
Si te ofrecen una baja y estás sana: la confusión que sale cara
Este es el malentendido más caro. La prestación por riesgo no la reconoce tu médico de cabecera ni nace de una enfermedad. No estás de baja porque estés enferma: estás sana, pero tu puesto es incompatible con el embarazo. Por eso no depende de un parte de baja del Servicio Público de Salud, sino de una evaluación del riesgo laboral y de una certificación específica.
La consecuencia práctica es enorme. Una baja médica común por una complicación del embarazo (náuseas incapacitantes, amenaza de aborto, hipertensión) se paga como una incapacidad temporal, es decir, un porcentaje del salario y tributando. La prestación por riesgo, en cambio, se paga al 100 % y sin retención de IRPF. Confundirlas puede costarte varios cientos de euros al mes durante meses.
Si el problema es tu salud, es baja médica. Si el problema es tu puesto (y tú estás sana), es prestación por riesgo. Cuando hay dudas, conviene que lo valore el servicio de prevención y la mutua, no solo el médico de cabecera.
Si quieres saber cuánto entra en tu cuenta
La cuantía es una de las más ventajosas de todo el sistema. Consiste en el 100 % de la base reguladora correspondiente, que se calcula tomando como referencia la base de cotización por contingencias profesionales del mes anterior. En la mayoría de los casos el resultado es una cantidad muy próxima al salario habitual, de modo que dejar de trabajar no supone un desplome de ingresos.
Además, está exenta de tributación en el IRPF, un detalle que muchas trabajadoras desconocen y que mejora todavía más el importe neto que llega a tu cuenta. Esto la sitúa por encima de una baja médica corriente tanto en porcentaje como en fiscalidad. Ten en cuenta que el importe exacto depende de tu base personal, por lo que conviene confirmarlo con tu mutua o con la Seguridad Social antes de hacer cuentas.
Cuatro datos para tener a mano
Si cuentas las semanas: del primer día de suspensión al parto
El derecho nace el día en que se suspende el contrato por riesgo, una vez que la entidad gestora o la mutua reconoce la situación. No se cobra por el hecho de estar embarazada, sino desde el momento en que, agotado el orden de adaptar y cambiar, el contrato queda suspendido.
Se percibe de forma continuada mientras dure el riesgo y, como muy tarde, hasta el día anterior al nacimiento, momento en el que se inicia el permiso por nacimiento y cuidado del menor (la antigua maternidad). Es decir, encadena de manera natural con la siguiente protección, sin que quede ningún periodo al descubierto.
La secuencia habitual cuando hay riesgo laboral es: prestación por riesgo durante el embarazo, luego permiso por nacimiento tras dar a luz y, si al reincorporarte tu puesto sigue siendo peligroso, prestación por riesgo durante la lactancia natural. Todo encadenado.
Si acabas de entrar en la empresa: lo que no te piden
Los requisitos son sorprendentemente sencillos comparados con otras prestaciones. Necesitas estar afiliada y en alta en la Seguridad Social en la fecha de inicio de la suspensión y, por supuesto, que exista un riesgo específico en tu puesto acreditado en la forma que veremos.
La gran ventaja es que no se exige periodo mínimo de cotización. Al derivar de contingencias profesionales, no hay carencia previa: no importa si llevas años cotizando o si acabas de incorporarte al trabajo. Esto la diferencia de muchas otras ayudas que sí exigen haber cotizado un tiempo mínimo.
| Requisito | ¿Se exige? |
|---|---|
| Estar afiliada y en alta | Sí, en la fecha de la suspensión |
| Periodo mínimo de cotización (carencia) | No, al ser contingencia profesional |
| Riesgo específico acreditado | Sí, con certificación médica |
| Que no haya puesto compatible | Sí, lo declara la empresa |
Si no sabes a quién dirigirte: mutua o INSS
El reconocimiento y el pago corren a cargo de quien tenga cubiertas las contingencias profesionales. En la inmensa mayoría de los casos es la mutua colaboradora con la que la empresa tiene concertadas esas contingencias. Si por lo que sea solo tuvieras cubiertas las contingencias comunes, gestionaría el INSS (o el ISM en el régimen del mar).
Saber a quién dirigirte ahorra semanas. La mutua es, además, quien emite la certificación médica de que existe riesgo, un documento central del expediente. Por eso conviene contactar con ella cuanto antes y no esperar a que la empresa mueva ficha por su cuenta.
Si necesitas que alguien certifique el riesgo: quién interviene
El riesgo no lo decides tú ni tu jefe: lo determina un procedimiento con varias piezas que encajan. El servicio de prevención de la empresa evalúa las condiciones de tu puesto; el médico del Servicio Público de Salud o tu ginecólogo acredita el embarazo y la fecha probable de parto; y la mutua o el INSS emiten la certificación de que ese puesto concreto es incompatible con tu estado.
El engranaje suele funcionar así: comunicas tu embarazo, se revisa la evaluación de riesgos de tu puesto, la empresa intenta adaptar o cambiarte y, si declara que no hay puesto compatible, la mutua certifica el riesgo y reconoce la prestación. Cuanto antes comuniques tu situación, antes empieza a rodar todo.
Impúlsalo tú, por escrito, y apóyate en la mutua. Si la actividad ya es peligrosa hoy, cada semana perdida es una semana de exposición innecesaria.
Si ya estás reuniendo papeles: lo que lleva el expediente
Reunir los papeles correctos evita idas y venidas. Estos son los documentos que, con carácter general, forman el expediente:
| Documento | Quién lo aporta |
|---|---|
| Informe médico de embarazo y fecha probable de parto | Ginecólogo o médico de atención primaria |
| Certificación de riesgo específico del puesto | Mutua o entidad gestora |
| Certificado de empresa con tareas y condiciones | Empresa |
| Declaración de inexistencia de puesto compatible | Empresa |
| Solicitud de la prestación | La trabajadora |
Con este bloque, la mutua o el INSS resuelven y, si procede, se formaliza la suspensión del contrato. Guarda copia de todo: si en algún momento hay que reclamar, tener el expediente ordenado marca la diferencia.
Si estás lista para pedirla: cinco pasos ante la mutua
El trámite se inicia una vez agotado el orden de adaptar y cambiar. En la práctica, la solicitud se presenta ante la mutua (o el INSS) que gestiona tus contingencias profesionales, acompañada de la documentación anterior. Muchas mutuas permiten iniciar la gestión de forma telemática y te asignan un interlocutor para el expediente.
No dejes que el trámite dependa solo de la buena voluntad de la empresa. Impúlsalo tú, por escrito, y apóyate en la mutua. Si la actividad ya es peligrosa hoy, cada semana perdida es una semana de exposición innecesaria.
Si tu sector figura entre los de más riesgo: sanidad, laboratorios, turnos
No hay una lista cerrada, porque todo depende de la evaluación concreta de cada puesto. Aun así, hay entornos donde el reconocimiento es mucho más frecuente porque el riesgo suele estar bien documentado:
| Ámbito | Riesgos típicos |
|---|---|
| Personal sanitario | Radiaciones, citostáticos, agentes biológicos, contagios |
| Laboratorios e industria química | Sustancias tóxicas, disolventes, reactivos |
| Trabajos con agentes físicos | Vibraciones, cargas pesadas, posturas forzadas, calor extremo |
| Turnos y nocturnidad | Nocturnidad prolongada, turnos rotatorios agresivos |
| Atención directa y limpieza | Riesgo de contagio, productos de limpieza agresivos |
Si tu puesto encaja en alguno de estos supuestos, es muy probable que exista un riesgo evaluable. Recuerda: la existencia del riesgo la determina la evaluación de riesgos junto con la certificación médica, así que conviene solicitarla formalmente en cuanto conozcas el embarazo.
Si temes por tu puesto: antigüedad, vacaciones y contratos temporales
Durante la prestación, el contrato queda suspendido, no extinguido. Eso significa que tu relación laboral sigue viva: conservas tu antigüedad, tu puesto y el derecho a reincorporarte cuando termine la situación. La empresa no puede aprovechar la suspensión para prescindir de ti; un despido en este contexto tiene una protección reforzada.
En los contratos temporales hay un matiz importante: la prestación dura mientras el contrato esté vigente. Si el contrato llega a su fin por expiración del tiempo convenido, la prestación por riesgo se extingue y, si reúnes los requisitos, podrías pasar a otra protección. En esos casos conviene revisar cómo se articula el paso al desempleo y, si ya venías de una prestación anterior, cómo
reanudar la prestación por desempleo para no quedarte sin cobertura entre una figura y otra.
Si trabajas por tu cuenta: sin puesto que cambiar, el cese es el camino
La prestación también protege a las trabajadoras autónomas. La diferencia es que la autónoma no tiene ‘un puesto’ que adaptar o cambiar, así que la vía natural suele ser directamente el cese en la actividad con cobro de la prestación. Debe acreditar que la actividad que desarrolla influye negativamente en su salud o en la del feto y que cesa en ella.
La cuantía se calcula igualmente sobre su base de cotización y, para tener derecho, debe estar al corriente de pago de sus cuotas. Conviene planificarlo con la mutua en cuanto se conozca el riesgo, porque para una autónoma parar la actividad tiene un impacto inmediato en sus ingresos y cuanto antes se reconozca la prestación, mejor. Si además compaginas la actividad con episodios de incapacidad, te interesa entender cómo funciona la
baja médica del autónomo para no confundir ambas figuras, que se calculan y se solicitan de forma distinta.
| Aspecto | Trabajadora por cuenta ajena | Autónoma |
|---|---|---|
| Pasos previos | Adaptar y cambiar de puesto | Acreditar que la actividad implica riesgo |
| Qué se suspende | El contrato de trabajo | La actividad por cuenta propia |
| Cuantía | 100 % de la base reguladora | 100 % sobre su base de cotización |
| Requisito extra | - | Estar al corriente de pago de cuotas |
Cinco tropiezos que se repiten antes de cobrar
Si tu empresa hace oídos sordos: cómo moverte
¿Qué haces si tu empresa ignora el riesgo, se niega a adaptar el puesto o no inicia el trámite? Lo primero, deja constancia por escrito de tu situación y de la solicitud de adaptación (un correo con acuse ya vale). Puedes dirigirte al servicio de prevención, a los delegados de prevención o al comité de seguridad y salud.
Si no hay respuesta, la Inspección de Trabajo puede intervenir, y la mutua o el INSS pueden reconocer la prestación aunque la empresa se resista. Ninguna trabajadora debería seguir en un puesto peligroso por presión o desconocimiento. Documentar cada paso es lo que te protege y lo que agiliza el reconocimiento si finalmente hay que reclamar.
Correos, informes, la evaluación de riesgos, la negativa de la empresa... Todo suma. Un expediente bien documentado convierte una reclamación difícil en un trámite casi automático.
Si dudas entre baja, riesgo o permiso por nacimiento: las tres, frente a frente
Es fácil confundir tres figuras que se solapan en el tiempo pero son muy distintas. La incapacidad temporal (baja médica común) la reconoce tu médico por una enfermedad o complicación y cubre un porcentaje del salario, no el 100 %. La prestación por riesgo no atiende a que estés enferma, sino a que tu puesto es peligroso pese a estar sana, y paga el 100 % sin IRPF. Y el permiso por nacimiento y cuidado del menor (la antigua maternidad) empieza con el parto.
| Cuándo aplica | Cuánto paga | |
|---|---|---|
| Baja médica (IT) | Enfermedad o complicación del embarazo | Un porcentaje del salario, tributa |
| Riesgo en el embarazo | El puesto es peligroso y no se puede adaptar | 100 %, exento de IRPF |
| Permiso por nacimiento | A partir del parto | 100 % de la base, exento |
Entender la diferencia evita el error más habitual: que te tramiten una simple baja cuando te corresponde la prestación por riesgo, mejor pagada y sin impuestos. Si te ofrecen ‘la baja’ sin más, pregunta expresamente si no procede la prestación por riesgo.
Si ya has dado a luz y tu puesto sigue siendo peligroso: la prestación gemela
Existe una prestación paralela y muy poco conocida: la de riesgo durante la lactancia natural. Si, tras reincorporarte, tu puesto supone un riesgo para la lactancia (por exposición a determinados agentes, por ejemplo) y no puede adaptarse ni cambiarte de puesto, puedes acceder a una prestación equivalente mientras dure esa situación, como máximo hasta que el bebé cumpla nueve meses.
Funciona con la misma lógica y el mismo orden (adaptar, cambiar y solo después suspender) y con el mismo 100 % de la base y sin IRPF. Es aún menos conocida que la del embarazo, así que si tu trabajo puede afectar a la lactancia, pregunta expresamente por ella: nadie te la va a ofrecer de oficio si no la reclamas.
La prestación protege la lactancia natural, no la artificial, y exige que el riesgo esté acreditado médicamente respecto de esa situación concreta. No basta con que el trabajo sea duro: tiene que representar un riesgo específico para la lactancia.
El caso de una técnica de laboratorio, de principio a fin
Imagina a una técnica de laboratorio que descubre que está embarazada. Su puesto implica manipular reactivos y estar expuesta a agentes químicos. Lo primero que hace es comunicarlo por escrito a la empresa y al servicio de prevención. Se revisa la evaluación de riesgos y se intenta adaptar el puesto retirándola de esas tareas, pero el laboratorio no tiene otra función compatible que ofrecerle.
La empresa emite la declaración de que no existe puesto compatible, la mutua certifica el riesgo y se reconoce la prestación. A partir de ese día se suspende su contrato y cobra el 100 % de su base, sin IRPF, hasta que nace su bebé, momento en el que enlaza con el permiso por nacimiento. Es un ejemplo ilustrativo, pero resume bien el recorrido real: comunicar, evaluar, intentar adaptar y, si no hay salida, cobrar la prestación.
Tu caso decide el camino, pero el primer paso es el mismo
Sea cual sea la situación en la que te reconozcas, el primer movimiento no cambia: comunicar el embarazo por escrito a la empresa y al servicio de prevención, y pedir que se evalúe el riesgo de tu puesto. Todo lo demás, ya sea adaptar, cambiar de puesto, certificar con la mutua o cesar en la actividad si eres autónoma, cuelga de esa primera fecha.
Guarda cada correo, cada informe y cada respuesta de la empresa, porque ese expediente es lo que acelera el reconocimiento cuando alguien se resiste. Y si te ofrecen una baja común estando sana, tienes derecho a preguntar por la prestación por riesgo, mejor pagada y sin impuestos. Con la lactancia por delante, apunta también que existe una versión gemela para cuando vuelvas al trabajo.