
Contratar a tu primer trabajador siendo autónomo empieza semanas antes de la firma, con unas cuentas y una duda: ¿puedo permitirme a alguien en nómina? No es un trámite suelto sino una secuencia con orden propio: decidir, calcular, elegir contrato, darte de alta como empresario, dar de alta a la persona, avisar al SEPE y mantener el empleo durante años.
Las ayudas son bonificaciones en la cuota de la Seguridad Social, y se ganan o se pierden casi siempre por un plazo mal gestionado o un contrato mal elegido. Esta guía sigue el calendario real, de lo previo a lo posterior, con importes orientativos que conviene confirmar en el SEPE antes de firmar.
Antes de nada: ¿contratar o buscar otra fórmula?
No siempre la respuesta es contratar. Si la necesidad es puntual o muy especializada, a veces sale más a cuenta subcontratar a otro autónomo o empresa y facturar ese servicio como gasto. La contratación laboral compensa cuando necesitas dedicación estable, presencia continua y control directo sobre la persona y su horario.
La clave está en no disfrazar de falso autónomo lo que en realidad es una relación laboral: si la persona trabaja en tus instalaciones, con tus medios, en tu horario y bajo tus órdenes, la Inspección puede considerar que existe un contrato de trabajo encubierto, con sanciones y regularización de cuotas. Ante la duda, la vía segura y la que abre la puerta a las bonificaciones es la contratación laboral.
El día en que dejas de ser solo autónomo y pasas a ser empresario
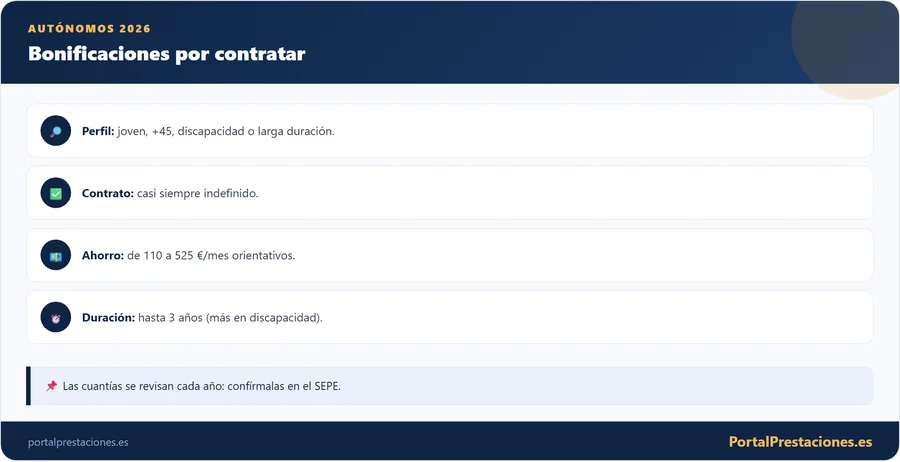
Hasta ahora eras un trabajador por cuenta propia que respondía únicamente de su propia cuota en el RETA. En el momento en que contratas, te conviertes también en empresario a efectos de la Seguridad Social, con un papel distinto y nuevas responsabilidades. No es solo pagar un sueldo: asumes cotizaciones a tu cargo, retenciones de IRPF, un convenio colectivo, la prevención de riesgos y el registro de jornada.
Ese cambio de rol es justo el motivo por el que conviene planificar la contratación con calma. Un contrato bien elegido puede venir acompañado de cientos de euros mensuales de bonificación durante varios años; uno mal planteado puede costarte esos incentivos e incluso obligarte a devolver lo disfrutado. Antes de firmar nada, merece la pena tener el mapa completo.
El recorrido completo, del primer cálculo al tercer año
Dudas rápidas antes de seguir leyendo
Primero los números: lo que cuesta cada mes una nómina
Antes de mirar las ayudas, conviene tener claro el coste real, porque el salario bruto es solo una parte. A lo que pagas al trabajador hay que sumarle la cotización empresarial a la Seguridad Social, que ronda de forma orientativa un 30 a 32 por ciento adicional sobre el bruto. Es decir, un sueldo de 1.300 euros brutos puede suponerte del orden de 400 euros más cada mes solo en cuotas a tu cargo.
| Concepto | A cargo de quién | Idea clave |
|---|---|---|
| Salario bruto | Lo asume la empresa | Lo pactado en contrato y convenio |
| Cotización empresarial (~30-32 %) | La empresa (tú) | Aquí es donde muerden las bonificaciones |
| Cotización del trabajador | Se descuenta de su nómina | La ingresas tú junto a la tuya |
| Retención de IRPF | Se descuenta al trabajador | La ingresas en Hacienda |
| Pagas extra y vacaciones | La empresa | Prorratea el coste anual |
La bonificación actúa precisamente sobre esa cuota empresarial, que es donde más duele. Por eso, cuando calcules si puedes permitirte contratar, haz el número completo incluyendo cotizaciones y luego resta la bonificación que te corresponda. Recuerda además que el coste salarial es un gasto deducible en tu actividad; puedes repasar cómo funciona en la guía de gastos deducibles del autónomo.
Bonificación o reducción: dos palabras que se confunden
Conviene empezar por el vocabulario, porque se confunde a menudo. Una bonificación es una cantidad que el Estado asume de la cuota empresarial a la Seguridad Social: tú pagas menos y la diferencia la cubre un organismo público, normalmente con cargo al Servicio Público de Empleo Estatal (SEPE). Una reducción, en cambio, rebaja directamente la base o el tipo de cotización sin que nadie compense esa cantidad.
Para lo que a ti te interesa, ambas se traducen en lo mismo: pagar menos cada mes por tener a alguien contratado. La mayoría de incentivos a la contratación indefinida son bonificaciones mensuales de una cuantía fija, ligadas a un colectivo concreto y a un compromiso de mantener el puesto. Saber distinguirlas te ayuda a leer sin perderte los folletos del SEPE y las simulaciones de tu asesoría.
Cada candidato, una ayuda distinta: el mapa por perfiles
Casi todos los incentivos importantes se activan cuando el contrato es indefinido. La lógica del sistema es sencilla: se premia la estabilidad y se ayuda a colectivos con más dificultad para encontrar empleo. Esta es la fotografía de conjunto, con importes orientativos que debes confirmar en el SEPE, porque se actualizan:
| Perfil de la persona | Bonificación mensual orientativa | Duración habitual |
|---|---|---|
| Joven menor de 30 con baja cualificación (Garantía Juvenil) | 275 €/mes, si la medida sigue en vigor | Hasta 3 años |
| Persona de 45 años o más, parada de larga duración | 128 €/mes | Hasta 3 años |
| Persona con discapacidad | Desde 375 € hasta 525 €/mes | Toda la vigencia del contrato |
| Parado de larga duración | 110 €/mes (128 € si es mujer o tiene 45 años o más) | Hasta 3 años |
| Conciliación (cuota del RETA) | Hasta el 100 % de tu cuota | 12 meses |
La tabla deja ver una idea potente: el mismo puesto puede salir muy distinto de precio según a quién contrates. No se trata de forzar la contratación de nadie, pero sí de saber que, si dudas entre varios candidatos con perfiles parecidos, uno de ellos puede llevar asociada una ayuda considerable. Vamos ahora perfil por perfil.
Si tu primer fichaje es una persona joven
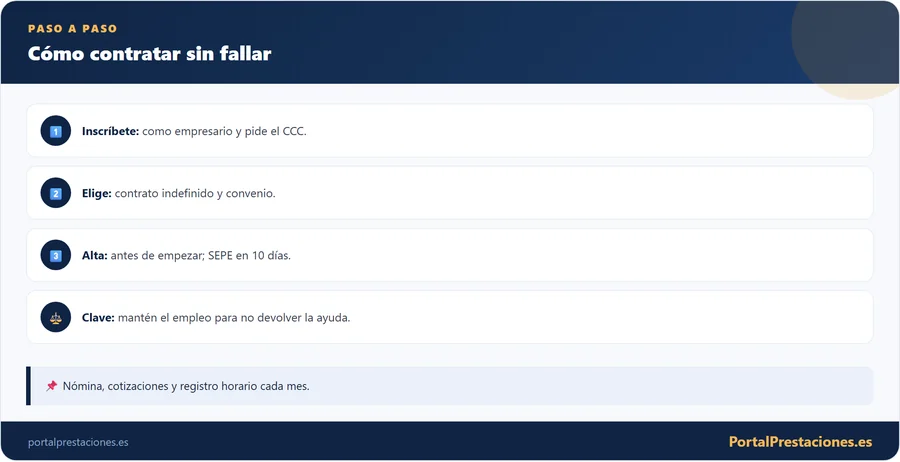
La contratación indefinida de personas jóvenes es uno de los incentivos más conocidos. La bonificación es de 275 euros al mes durante tres años y está prevista para contratos indefinidos de menores de 30 años con baja cualificación (sin Bachillerato ni ciclo formativo de grado medio) inscritos en el Sistema Nacional de Garantía Juvenil. El Gobierno puede prorrogarla año a año, así que confirma en el SEPE que sigue vigente antes de contar con ella. Supone un ahorro muy relevante para un negocio que arranca.
Es un contrato pensado para dar el primer empleo estable a gente que empieza, y encaja bien con la realidad de muchos autónomos que necesitan un ayudante al que formar desde cero. Como todos estos incentivos, exige mantener a la persona de alta durante el periodo comprometido; si la relación se rompe antes por causas no justificadas, la bonificación decae. Confirma la cuantía y la edad límite vigentes en el SEPE antes de firmar.
La normativa combina varios tramos de edad y grados de vulnerabilidad, y las cuantías no son iguales en todos. Antes de dar por hecho un importe, pide a tu asesoría una simulación concreta para el candidato real, con su fecha de nacimiento y su situación de desempleo.
Si el candidato tiene 45 años o más
El sistema también protege a quienes tienen más dificultad para reincorporarse al mercado por su edad. La edad pesa sobre todo cuando la persona está en paro de larga duración, es decir, inscrita como desempleada al menos doce meses en los dieciocho anteriores. En ese caso la contratación indefinida lleva una bonificación de 128 euros al mes durante tres años si tiene 45 años o más, frente a los 110 euros del resto de parados de larga duración, que también suben a 128 euros cuando la persona contratada es mujer.
Para un autónomo, este perfil suele aportar experiencia y estabilidad, y además encaja con la bonificación durante un periodo prolongado. Como en el resto de casos, el incentivo se vincula al carácter indefinido del contrato y al mantenimiento del puesto. Verifica en cada momento el importe exacto y si se exige, por ejemplo, una situación previa de desempleo inscrito.
Si contratas a alguien con discapacidad
Aquí están las ayudas más potentes de todo el catálogo. La contratación indefinida de personas con discapacidad puede alcanzar bonificaciones que van desde 375 euros al mes hasta los 525 euros mensuales (6.300 euros al año) en los supuestos más protegidos, como la discapacidad intelectual, la enfermedad mental, la parálisis cerebral o la discapacidad física o sensorial de al menos el 65 % en personas de 45 años o más. Además, a diferencia de otros incentivos, la bonificación suele mantenerse durante toda la vigencia del contrato, no solo tres años.
Se presta especial atención a los perfiles jóvenes y a los grados de discapacidad reconocidos iguales o superiores al 33 por ciento. Junto a la bonificación en la cuota pueden concurrir otras ayudas y subvenciones a la adaptación del puesto. Es, sin duda, la vía que más conviene explorar si entre tus candidatos hay alguien con discapacidad reconocida, tanto por el ahorro como por el impacto social.
Además de la contratación ordinaria, existen figuras específicas y contratos formativos con incentivos propios. Si tu actividad lo permite, pregunta por las ayudas complementarias de tu comunidad autónoma, que a menudo se suman a la bonificación estatal.
Otros perfiles con incentivo propio
Más allá de los tres grandes perfiles, la contratación indefinida de otros colectivos también está incentivada. Es el caso de las personas paradas de larga duración, las víctimas de violencia de género o de terrorismo, las personas en situación de exclusión social y quienes provienen de determinados programas de empleo. Las cuantías orientativas se mueven en horquillas parecidas a las anteriores, con refuerzos cuando la persona contratada es mujer.
También conviene recordar que la transformación de un contrato temporal en indefinido puede dar derecho a bonificación en varios supuestos, igual que ciertos contratos formativos o de relevo. Como el catálogo es amplio y se revisa, lo sensato es partir del perfil real del candidato y comprobar en el SEPE qué incentivo, si es que hay alguno, le corresponde exactamente.
Una ayuda que mira hacia ti: la conciliación en tu cuota
Hay un incentivo que mucha gente pasa por alto porque no rebaja la cuota del trabajador, sino la tuya. Cuando contratas a alguien para poder conciliar tu actividad con el cuidado de menores o de familiares en situación de dependencia, puedes acceder a una bonificación de hasta el 100 por cien de tu propia cuota de autónomo durante doce meses. Si la contratación es a tiempo parcial, la bonificación se reduce de forma proporcional, en torno al 50 por ciento.
Es una ayuda pensada para que tener un hijo pequeño o cuidar de un familiar no te obligue a cerrar el negocio. Tiene condiciones específicas de convivencia y de mantenimiento tanto de tu alta como del empleo de la persona contratada, así que revisa los requisitos con cuidado. Si estás empezando y aún disfrutas de cuota reducida, comprueba también cómo interactúa con tu cuota de autónomo de 2026.
Tres años de compromiso: la condición que decide si te quedas la ayuda
Si hay un único requisito que debes grabarte, es este. Casi todas las bonificaciones por contratación indefinida obligan a mantener a la persona de alta durante un periodo mínimo, habitualmente tres años desde el inicio del contrato o desde su transformación. Si el vínculo se rompe antes por una causa que no esté entre las justificadas, puedes verte obligado a devolver las bonificaciones disfrutadas.
La norma contempla excepciones razonables: no se penaliza, por ejemplo, el despido declarado procedente por causas disciplinarias u objetivas, la dimisión del trabajador, la jubilación o determinadas causas ajenas a tu voluntad. Lo que se persigue es evitar el uso fraudulento del incentivo, no castigar las circunstancias normales de una relación laboral. Aun así, antes de extinguir un contrato bonificado, consulta cómo afecta a la ayuda.
Conserva contratos, altas, nóminas y justificantes durante todo el periodo de mantenimiento. Si en una revisión no puedes acreditar el cumplimiento, la Administración puede reclamarte las cantidades bonificadas con recargos.
Las demás condiciones que se comprueban antes del alta
Mantener el empleo es la condición más conocida, pero no la única. Para acceder y conservar las bonificaciones, como norma general debes estar al corriente de tus obligaciones tributarias y con la Seguridad Social en el momento del alta y durante toda la vida del incentivo. Una deuda sobrevenida puede suspender la bonificación hasta que regularices.
Además, suele exigirse no haber extinguido de forma improcedente contratos en los meses previos para el mismo puesto, no incurrir en las exclusiones legales y respetar el incremento neto de plantilla cuando la norma lo pida. Son cautelas para que la ayuda cree empleo de verdad y no sustituya a trabajadores ya existentes. Tu asesoría comprobará estos extremos antes de aplicar el incentivo en el boletín de cotización.
La lista que conviene repasar antes de firmar
- Has comprobado que contratar te compensa más que subcontratar.
- Has hecho el cálculo completo: salario bruto más cotización empresarial, en torno al 30-32%.
- Conoces el perfil real del candidato y has pedido a tu asesoría una simulación de la bonificación.
- Tienes claro que el contrato será indefinido si quieres aprovechar la ayuda.
- Estás al corriente de tus obligaciones tributarias y con la Seguridad Social.
- Has identificado el convenio colectivo y el salario respeta a la vez el SMI y su tabla salarial.
- Has pedido el CCC con margen, porque sin él no puedes dar de alta a nadie.
- Sabes que el alta del trabajador se hace como máximo el día anterior al inicio.
El primer trámite: inscribirte como empresario y obtener el CCC
El primer trámite, y el que más sorprende a quien contrata por primera vez, es que tú ya estás dado de alta como autónomo, pero no como empresario. Para poder tener empleados necesitas un Código de Cuenta de Cotización (CCC), que es el número con el que la Seguridad Social identifica a tu empresa y en el que se registran las cotizaciones de tu plantilla.
Este paso conviene resolverlo con margen, porque sin CCC no puedes dar de alta a nadie. Si trabajas con una gestoría, será ella quien lo tramite en tu nombre a través del Sistema RED, el canal telemático obligatorio para relacionarse con la Seguridad Social en materia de afiliación y cotización.
Llega la firma: contrato indefinido y convenio a la vista
Con el CCC en la mano, toca decidir qué tipo de contrato firmas. Si quieres aprovechar las bonificaciones que hemos visto, en la mayoría de los casos será un contrato indefinido, que además es hoy la modalidad ordinaria tras la reforma laboral. Los contratos temporales han quedado muy limitados a causas concretas y casi siempre sin incentivos.
Igual de importante es identificar el convenio colectivo aplicable a tu sector y territorio. El convenio fija el salario mínimo del puesto, la jornada, las categorías profesionales, los pluses y muchos otros derechos que no puedes rebajar por contrato. Contratar sin mirar el convenio es una de las principales fuentes de errores y de reclamaciones posteriores.
El sueldo debe respetar a la vez el Salario Mínimo Interprofesional y la tabla salarial del convenio de tu sector, aplicando siempre el más favorable para la persona trabajadora.
Dónde tropiezan quienes contratan por primera vez
La víspera del primer día: el alta no admite retrasos
Este punto es innegociable: el alta en la Seguridad Social debe formalizarse antes del inicio de la actividad, como máximo el día anterior a que la persona empiece a trabajar. Dar de alta con retraso, aunque sea por unas horas, se considera una infracción grave y expone a sanciones importantes, además de poner en riesgo cualquier bonificación.
Si la persona nunca ha trabajado y carece de número de la Seguridad Social, primero habrá que solicitarlo. Por eso conviene no dejar el alta para el último minuto: cualquier imprevisto documental puede retrasarla y hacerte incurrir en irregularidad.
Tras el alta: diez días hábiles para avisar al SEPE
El alta en la Seguridad Social y la comunicación del contrato al SEPE son dos trámites distintos. Una vez dado de alta al trabajador, dispones de un plazo de diez días hábiles para registrar el contrato ante el Servicio Público de Empleo Estatal a través de la plataforma Contrat@.
Esta comunicación es la que deja constancia oficial del tipo de contrato firmado y de sus características, y es también la puerta por la que se canalizan muchas bonificaciones. Un error en el código de contrato o en el colectivo declarado puede impedir que la ayuda se aplique correctamente, así que revisa que lo comunicado coincida con lo pactado.
Fin de mes, y todos los demás: nómina, cuotas y retenciones
Con la persona ya dada de alta, cada mes tendrás que elaborar su nómina, calcular la retención de IRPF que le corresponde según sus circunstancias e ingresar tanto su cotización como la tuya en la Seguridad Social. Las cuotas se liquidan a mes vencido a través del sistema de liquidación directa, y las retenciones de IRPF se declaran periódicamente a Hacienda.
Aquí es donde la bonificación se hace visible: aparece como una minoración en la cuota empresarial que ingresas. Por su complejidad, la mayoría de autónomos delega la confección de nóminas y seguros sociales en una gestoría, lo que reduce el riesgo de errores que puedan costar caros. Si prefieres llevarlo tú, apóyate en un buen software laboral y verifica cada cálculo.
Tú sigues pagando tu propia cuota del RETA como autónomo; la cotización del trabajador es adicional y se gestiona en un ámbito distinto. Repasa cómo se calcula la tuya en la guía de alta en el RETA para autónomos.
Lo que se queda para siempre: registro horario y prevención
Tener empleados va más allá de pagar la nómina. Desde el primer trabajador estás obligado a llevar un registro horario diario de la jornada de tu plantilla, con independencia de que sea a tiempo completo o parcial. También debes cumplir con la prevención de riesgos laborales, adaptada a tu actividad, normalmente a través de un servicio de prevención ajeno.
A esto se suman la vigilancia de la salud, la información sobre el puesto, el respeto a los descansos y permisos del convenio y la conservación de la documentación laboral. Son obligaciones que, bien organizadas desde el inicio, no resultan tan pesadas; el problema aparece cuando se ignoran y llega una inspección. Conviene tratarlas como parte del coste y no como un extra opcional.
Una tienda, un empleado joven y todo el recorrido
Imaginemos, a modo de ejemplo ilustrativo, a una autónoma que regenta una pequeña tienda y decide contratar a su primer empleado, un joven de 26 años en paro, con un contrato indefinido a jornada completa. El salario pactado respeta el convenio del comercio y el SMI vigente. Si además tuviera baja cualificación y estuviera inscrito en Garantía Juvenil, podría acceder a una bonificación de 275 euros mensuales durante tres años, siempre que la medida siga vigente.
En la práctica, esa autónoma primero se inscribió como empresaria y obtuvo su CCC, eligió mutua, comunicó el contrato al SEPE dentro de plazo y dio de alta al chico el día antes de empezar. Cada mes elabora su nómina, ingresa las cotizaciones minoradas por la bonificación y lleva el registro horario. Si mantiene el empleo los tres años comprometidos, conservará íntegra la ayuda. Este caso no reproduce ninguna situación concreta: sirve solo para ver cómo encajan las piezas.
Qué hacer esta semana si ya has decidido contratar
Con la decisión tomada, la semana que viene tiene tres tareas y conviene hacerlas en este orden: pedir la inscripción como empresario y el CCC con margen, solicitar a tu asesoría una simulación de la bonificación para el candidato concreto y revisar el convenio de tu sector para que el sueldo respete a la vez el SMI y la tabla salarial.
Lo demás llega solo si ese arranque está bien hecho: el alta como máximo el día anterior, el contrato comunicado al SEPE en diez días hábiles y una nómina mensual sin sobresaltos. Durante los tres años de compromiso, guarda cada contrato, alta y justificante. Con las cifras oficiales delante y un profesional que valide los pasos, la primera contratación deja de ser un salto al vacío.