
Tras un fallecimiento, el auxilio por defunción es lo primero que aparece en el horizonte de una familia, pero también lo menos valioso: una cantidad fija y modesta. Detrás hay pensiones de peso, como la viudedad y la orfandad, ayudas que casi nadie pide, como el favor de familiares, y, si la muerte fue laboral, indemnizaciones que pueden multiplicar lo que recibe la familia.
Casi todo esto se pierde por la misma razón: nadie explicó que podía pedirse, y la Seguridad Social no siempre lo concede de oficio. Por eso esta guía está planteada como un balance con tres columnas: lo que juega a tu favor, lo que juega en contra y lo que depende de tu caso. Con ese mapa delante resulta más fácil decidir qué reclamar, cuándo y con qué papeles, antes de que los plazos borren mensualidades que ya no se recuperan.
El balance de partida: cinco ayudas sobre la mesa
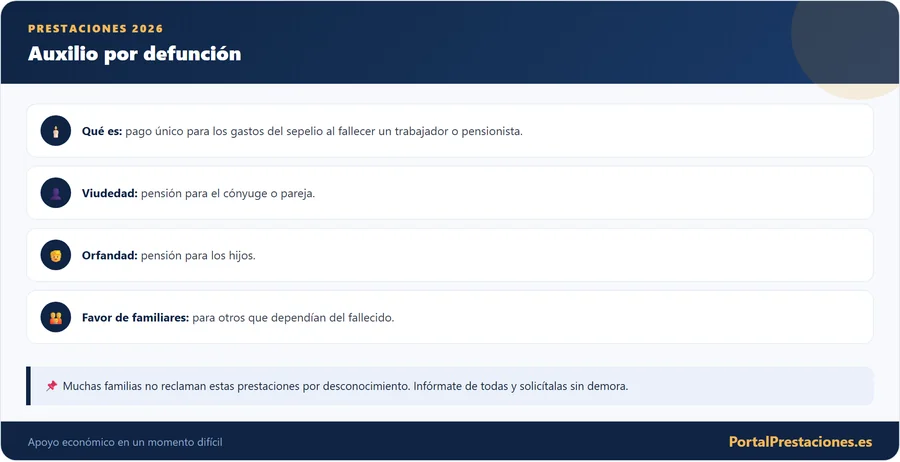
Al fallecer un trabajador o pensionista se pueden activar, según el caso, hasta cinco prestaciones distintas. Lo primero es tener el mapa completo, porque la mayoría de las personas solo conoce una o dos de ellas. Esta es la fotografía de conjunto:
| Prestación | Para quién | Naturaleza |
|---|---|---|
| Auxilio por defunción | Quien haya pagado el sepelio (familiar o no) | Pago único de cuantía fija |
| Pensión de viudedad | Cónyuge, pareja de hecho o excónyuge con derecho | Pensión mensual (vitalicia o temporal) |
| Pensión de orfandad | Hijos menores de 21 (o hasta 25 según ingresos, o con discapacidad) | Pensión mensual mientras dure el derecho |
| Favor de familiares | Padres, abuelos, hermanos o nietos que convivían y dependían | Pensión o subsidio según parentesco |
| Indemnización a tanto alzado | Beneficiarios cuando la muerte es de origen laboral | Pago único, además de las pensiones |
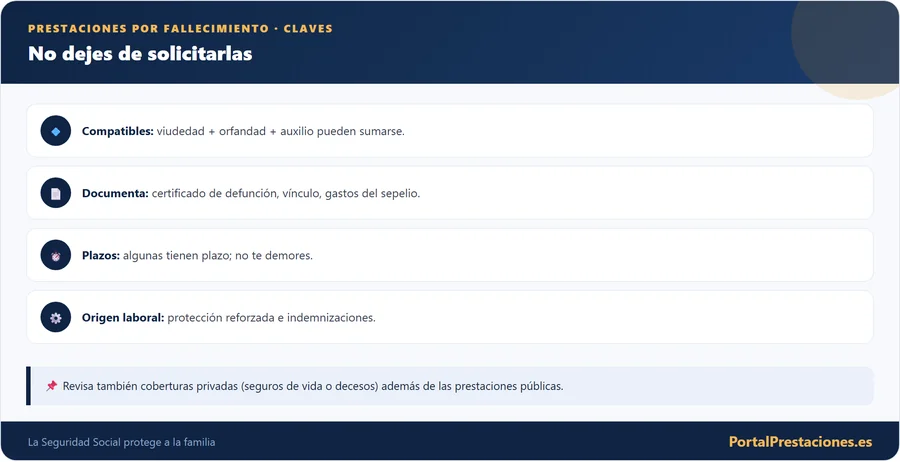
La idea clave, la que casi nadie tiene clara, es que estas prestaciones no son excluyentes entre sí. Una viuda con hijos puede cobrar a la vez viudedad y orfandad; y si además pagó el entierro, también el auxilio por defunción. Cuando la muerte fue laboral, encima se suma una indemnización. Aprender a sumarlas es lo que marca la diferencia económica real para la familia.
A favor: un pago que no tributa y va directo a quien pagó el funeral
El auxilio por defunción es un pago único pensado para ayudar con los gastos del sepelio. No es una pensión ni se cobra mes a mes: es una cantidad que se entrega una sola vez a quien haya asumido el coste del funeral. Ese detalle es importante, porque no lo cobra automáticamente el heredero, sino quien pagó.
La ley presume, salvo prueba en contrario, que los gastos los abonaron, por este orden, el cónyuge, los hijos y los parientes que convivían con el fallecido. Pero puede solicitarlo cualquier persona que acredite el pago, tenga o no vínculo familiar: un sobrino, un vecino o incluso una funeraria que se subrogue en el derecho. Una ventaja práctica es que no tributa en el IRPF y no forma parte de la masa hereditaria: va directo a quien pagó el entierro.
En contra: una cantidad fija que no cubre ni el entierro
Conviene ser honesto: su cuantía es fija y modesta, en torno a los 46 euros, muy lejos del coste real de un sepelio. No cubre ni una pequeña parte del gasto, pero es un derecho automático que se pide con poco esfuerzo y que no conviene dejar pasar. El importe se revisa, así que confirma la cifra vigente en el INSS o en la mutua antes de dar por hecho un número.
Para pedirlo basta, en la práctica, con acreditar el fallecimiento y el pago de los gastos funerarios. Es el trámite más sencillo de todos los que aparecen en esta guía, y sin embargo se pierde con frecuencia porque en pleno duelo nadie piensa en reclamar 46 euros. El consejo es aprovechar la misma gestión en la que se solicitan viudedad y orfandad para pedirlo también.
Lo que suma y lo que resta, lado a lado
- Las prestaciones no son excluyentes: viudedad, orfandad, auxilio e indemnización pueden sumarse.
- La viudedad no depende de la edad del beneficiario y es compatible con las rentas del trabajo.
- Si la muerte es por accidente o enfermedad profesional, no se exige cotización previa.
- El auxilio por defunción no tributa en el IRPF ni forma parte de la herencia.
- Las víctimas de violencia de género conservan la viudedad sin pensión compensatoria.
- El auxilio por defunción es una cantidad fija y modesta, en torno a 46 euros.
- Pasados los tres primeros meses se pierden mensualidades por falta de retroactividad.
- Sin inscripción previa como pareja de hecho no hay viudedad, por muchos años de convivencia que haya.
- El favor de familiares casi nunca se concede de oficio.
- Los incrementos de orfandad y de porcentaje de viudedad no siempre se aplican solos.
A favor: sumar ayudas sin renunciar a ninguna ni al empleo
Una de las mayores fuentes de dinero perdido es el miedo a que una prestación anule otra. En la mayoría de los casos, sucede lo contrario. La pensión de viudedad es compatible con las rentas del trabajo del beneficiario: enviudar no obliga a dejar el empleo. Y también es compatible, con matices, con la mayoría de pensiones propias, como la jubilación o la incapacidad, aunque en algún supuesto se aplican límites o se elige la más favorable.
La orfandad, por su parte, es compatible con que el huérfano trabaje mientras se mantengan los requisitos de edad e ingresos. Y como ya hemos visto, viudedad, orfandad, auxilio por defunción e indemnización por origen laboral pueden sumarse. Conocer estas compatibilidades evita el error clásico de renunciar a una ayuda por temor a perder otra.
Depende de la cotización: cuándo nace la pensión de viudedad
La viudedad es, con diferencia, la prestación económica más importante de todas. La cobra el cónyuge superviviente y, cumpliendo requisitos, la pareja de hecho registrada y el excónyuge con derecho. Para que nazca el derecho, el fallecido debía estar de alta o en situación asimilada y reunir un periodo mínimo de cotización, salvo que la muerte derive de accidente (sea o no laboral) o de enfermedad profesional, casos en los que no se exige cotización previa.
Es una pensión vitalicia con carácter general, aunque en algunos supuestos concretos puede reconocerse de forma temporal. Y algo que tranquiliza a mucha gente: no depende de la edad del beneficiario. Se puede enviudar a los 40 o a los 80 y tener derecho, siempre que se cumplan las condiciones. Lo que cambia con la edad y la situación económica es el porcentaje que se aplica.
Depende de tu situación: ¿52, 60 o 70 %?
La cuantía se calcula como un porcentaje de la base reguladora del fallecido, y ese porcentaje no es único. Con carácter general se aplica el 52 %, pero puede subir en dos escenarios que conviene conocer bien, porque marcan una diferencia notable en el importe mensual.
| Porcentaje orientativo | Cuando se aplica (a grandes rasgos) |
|---|---|
| 52 % | Caso general de la base reguladora |
| 60 % | Beneficiarios de mayor edad sin ingresos relevantes que cumplen requisitos |
| 70 % | Cuando la pensión es la principal fuente de renta y hay cargas familiares |
Los requisitos exactos de cada tramo (edad, nivel de ingresos, cargas familiares) se revisan periódicamente, así que el porcentaje que te aplique conviene confirmarlo siempre en la Seguridad Social. Lo importante es saber que existe margen: mucha gente cobra el 52 % sin saber que, por su situación, podría corresponderle el 60 % o el 70 %.
Si el beneficiario reúne los requisitos para el porcentaje ampliado y no se le aplicó, puede solicitar la revisión. No siempre se ajusta de forma automática cuando cambian las circunstancias, por ejemplo al dejar de tener otros ingresos.
En contra: años de convivencia sin inscripción no bastan
Aquí está uno de los grandes malentendidos. Muchas parejas creen que por convivir muchos años ya tienen derecho a la viudedad. No basta. La Seguridad Social exige, además de la convivencia, la inscripción formal como pareja de hecho en el registro correspondiente con cierta antelación al fallecimiento, y acreditar una convivencia estable e ininterrumpida durante los años previos.
A grandes rasgos, se suele pedir la constitución registral de la pareja con una antelación mínima respecto a la muerte y una convivencia acreditada de varios años inmediatamente anteriores; cuando hay hijos comunes, algunos requisitos se flexibilizan. Desde 2022 ya no se exige a la pareja de hecho ningún requisito de ingresos. Como las condiciones concretas cambian, lo prudente es verificarlas en el INSS antes de dar nada por hecho.
Si convivís pero no estáis inscritos como pareja de hecho, ese registro es justo lo que no hay que dejar para mañana. Sin la inscripción previa suficiente, por muchos años de convivencia que se acrediten, no habrá pensión de viudedad para la pareja superviviente.
Depende del divorcio: cuándo el excónyuge conserva el derecho
El excónyuge divorciado o separado puede tener derecho a la pensión de viudedad, aunque con condiciones específicas. El caso más claro es el de quien percibía una pensión compensatoria que se extingue precisamente por la muerte del obligado a pagarla: ahí suele nacer el derecho a la viudedad.
Además, la normativa contempla el acceso cuando el matrimonio duró un tiempo mínimo, no ha pasado demasiado tiempo entre el divorcio y el fallecimiento y concurren circunstancias como tener hijos comunes o una determinada edad en el momento de la muerte. Y hay un punto que sorprende a muchos: si existen varios beneficiarios (por ejemplo, la pareja actual y un excónyuge con derecho), la pensión se reparte en proporción al tiempo de convivencia con el fallecido, garantizándose siempre un porcentaje mínimo a quien fuera cónyuge o pareja en el momento de la muerte.
Respuestas rápidas a lo que más se pregunta
A favor: la excepción que protege a las víctimas de violencia de género
La ley protege de forma especial a las víctimas de violencia de género. Una mujer divorciada o separada que fuera víctima de violencia de género no pierde el derecho a la viudedad aunque no percibiera pensión compensatoria del fallecido, que es el requisito general para los divorciados.
Para ello debe poder acreditar esa situación por alguno de los medios admitidos: una sentencia firme, una orden de protección a su favor o cualquier otro documento con valor probatorio reconocido. Es una excepción pensada para no dejar sin protección a quien ya sufrió esa violencia, y conviene conocerla porque rara vez se explica de oficio.
Tu papel en esta historia decide qué puedes pedir
A favor: cada hijo suma su propia pensión de orfandad
La orfandad corresponde a los hijos del fallecido (biológicos, adoptados o en acogimiento con los requisitos legales) menores de 21 años. El límite se amplía hasta los 25 años cuando el huérfano no trabaja o cuando sus ingresos no superan cierto umbral, de modo que un joven que aún estudia o que apenas tiene rentas sigue protegido. Y no hay límite de edad en caso de discapacidad que incapacite para el trabajo.
Su importe orientativo ronda el 20 % de la base reguladora por cada hijo con derecho, y se reconoce con independencia de que exista o no pensión de viudedad. Es decir, cada hijo suma su propia orfandad, y esa acumulación puede representar una parte muy importante del sostenimiento de la familia.
Depende de quién sobreviva: cuando la orfandad absorbe la viudedad
Hay una mejora que se pasa por alto una y otra vez. Cuando no existe beneficiario de viudedad o cuando fallecen ambos progenitores, la orfandad puede incrementarse absorbiendo el porcentaje que habría correspondido a la pensión de viudedad. En la práctica, el importe para el huérfano puede subir de forma notable.
El problema es que este incremento no siempre se aplica solo. Si el segundo progenitor fallece después de haberse reconocido ya una orfandad, o si desde el principio no había derecho a viudedad, conviene solicitar expresamente la revisión del importe. Muchas familias siguen cobrando el porcentaje básico durante años sin saber que les corresponde más.
Depende de quién dependiera de quién: el favor de familiares que casi nadie pide
Es, sin duda, la ayuda por la que más derechos se pierden por puro desconocimiento. Va dirigida a otros familiares del fallecido (padres, abuelos, hermanos, nietos) que convivían con él y dependían económicamente de sus ingresos, carecen de rentas propias suficientes y no tienen derecho a otra pensión pública. El ejemplo típico es el de un padre o una madre de edad avanzada que vivía a cargo de un hijo que fallece.
Suele reconocerse como pensión o como subsidio temporal según el parentesco y las circunstancias, con un importe orientativo en torno al 20 % de la base reguladora que, cuando no hay beneficiarios de viudedad ni orfandad, puede llegar a incrementarse. Como casi nunca se concede de oficio, la recomendación es clara: si en la familia había alguien que dependía del fallecido, preguntad expresamente por ella en el INSS.
A favor: si la muerte es laboral, la protección se refuerza
Si el fallecimiento deriva de un accidente de trabajo o de una enfermedad profesional, la protección se refuerza de forma sustancial. En primer lugar, para viudedad y orfandad no se exige periodo previo de cotización. Además, las bases de cálculo suelen ser más favorables, porque se toman en cuenta conceptos que en la contingencia común no se computan igual.
En estos casos no gestiona solo el INSS: interviene la mutua colaboradora con la Seguridad Social. Y si el accidente se produjo por falta de medidas de seguridad, puede aplicarse un recargo de prestaciones a cargo de la empresa, que incrementa las pensiones. Reclamar el origen laboral de la muerte cuando corresponde puede suponer una diferencia económica enorme para la familia, y sin embargo es algo que se deja de pedir con demasiada frecuencia.
A favor: la indemnización a tanto alzado que se suma a las pensiones
Cuando la muerte es de origen laboral, además de las pensiones aparece una prestación propia: la indemnización especial a tanto alzado. Es un pago único que se abona una sola vez a determinados beneficiarios y que se suma a la viudedad y a la orfandad, sin sustituirlas.
| Beneficiario | Indemnización orientativa |
|---|---|
| Cónyuge o pareja de hecho | Alrededor de 6 mensualidades de la base reguladora |
| Cada huérfano con derecho | Alrededor de 1 mensualidad de la base reguladora |
| Padre/madre a cargo (si no hay otros beneficiarios) | Según el caso, previa comprobación |
Las cifras son orientativas y dependen de la base reguladora concreta y de la situación familiar, por lo que hay que confirmarlas en la mutua o en el INSS. Lo esencial es que esta indemnización es compatible con las pensiones de viudedad y orfandad y que, al tratarse de una cantidad adicional, no reclamarla supone dejar de percibir un dinero que ya no se recupera.
Depende del caso: matrimonios cortos, SOVI y situaciones raras
Más allá de los casos habituales, hay situaciones que generan muchas dudas. En los matrimonios de corta duración sin hijos comunes, cuando la muerte deriva de una enfermedad común anterior al matrimonio, la viudedad puede reconocerse de forma temporal en lugar de vitalicia. Es un matiz que cambia por completo el resultado y que conviene consultar caso por caso.
También existe la viudedad del antiguo SOVI (el seguro previo al sistema actual) para quienes provienen de esas cotizaciones, con reglas propias. Y en general, cualquier circunstancia atípica (convivencias interrumpidas, dobles beneficiarios, residencia en el extranjero) merece una consulta individualizada, porque los detalles determinan si nace o no el derecho.
Cuatro números que no conviene olvidar
En contra: el reloj de los plazos y las mensualidades que no vuelven
Los plazos son el punto donde más dinero se escapa, y por eso merecen un apartado propio. El auxilio por defunción se puede reclamar hasta cinco años después del fallecimiento, así que ahí hay margen. Pero con las pensiones la historia cambia.
Como regla general, si la viudedad o la orfandad se solicitan dentro de los tres meses siguientes al fallecimiento, se reconocen con efectos económicos desde la fecha de la muerte. Si se piden más tarde, los efectos se limitan a una retroactividad máxima de unos meses hacia atrás, y todo lo anterior se pierde. Es decir: tardar no solo retrasa el cobro, sino que puede borrar mensualidades enteras. Una vez presentada la solicitud, la Administración dispone de un plazo aproximado de 90 días para resolver.
Aunque falten papeles, muchas veces conviene presentar la solicitud cuanto antes para fijar la fecha y aportar después la documentación pendiente. Esperar a tenerlo todo perfecto puede costar mensualidades que ya no vuelven.
La carpeta que conviene tener lista antes de ir al INSS
Preparar la carpeta con antelación agiliza enormemente el trámite. Aunque cada prestación tiene sus particularidades, estos son los documentos base que casi siempre se piden:
Si la muerte fue de origen laboral, además habrá que aportar la documentación del accidente o de la enfermedad profesional y tratar directamente con la mutua. Tener estos papeles reunidos evita idas y venidas y, sobre todo, permite presentar la solicitud dentro de plazo.
Los fallos que más dinero cuestan
Si en la familia hay una persona en situación de dependencia tras el fallecimiento, conviene revisar también la Ley de Dependencia y sus grados y ayudas, que puede sumarse a las prestaciones por muerte y supervivencia. Y si la persona viuda ve mermada su futura pensión por haber dedicado años al cuidado de la familia, merece la pena conocer el complemento para reducir la brecha de género en las pensiones, pensado precisamente para esos casos.
Dónde y cómo pedirlo todo en una sola gestión
El objetivo es hacerlo todo en una misma gestión y sin dejarse ninguna ayuda por el camino. Este es el recorrido típico:
La solicitud puede hacerse online a través de la sede electrónica de la Seguridad Social, con certificado digital o Cl@ve, o de forma presencial pidiendo cita previa en un Centro de Atención e Información (CAISS). Si el plazo de resolución transcurre sin respuesta, se entiende desestimada por silencio administrativo, lo que abre la vía para reclamar.
Para orientarte en otros trámites parecidos con la Seguridad Social, puede ayudarte esta guía sobre cómo solicitar la jubilación paso a paso, que sigue una lógica muy similar de documentación y plazos.
Una familia imaginada, con todas las piezas encajadas
Imaginemos una situación habitual, a modo de ejemplo ilustrativo. Fallece un trabajador de 55 años por enfermedad común. Deja una esposa de 53, que trabaja a jornada parcial, y dos hijos de 16 y 22 años; el mayor estudia y no tiene ingresos. La esposa pagó el funeral.
En este caso, la familia podría solicitar, de golpe: el auxilio por defunción (lo pidió quien pagó el sepelio), la pensión de viudedad para la esposa (compatible con su empleo a tiempo parcial) y dos pensiones de orfandad, una por cada hijo, ya que el mayor sigue dentro del límite de edad por no tener ingresos. Si el fallecimiento hubiera sido por accidente de trabajo, se añadirían las indemnizaciones a tanto alzado y la gestión pasaría también por la mutua. Sumar todo lo que corresponde, y hacerlo dentro de plazo, es lo que convierte un trámite en una protección real. Este ejemplo no reproduce ningún caso concreto: sirve solo para ver cómo encajan las piezas.
Sumar, vigilar y preguntar: la cuenta final de la familia
Haz la cuenta al revés de como suele hacerse. En lugar de preguntar cuál es la ayuda principal, pregunta cuáles de las cinco aún no has pedido. Lo que juega a favor, como las compatibilidades y el refuerzo por origen laboral, solo vale si se reclama; lo que juega en contra, sobre todo los tres primeros meses, se vigila con una fecha marcada en el calendario.
Y lo que depende, la pareja de hecho, el divorcio o el porcentaje de la viudedad, se resuelve con una consulta concreta en el INSS o en la mutua, llevando los papeles delante. Presenta pronto la solicitud, aunque falte algún documento, y completa el expediente después: esa fecha es la que protege el dinero de la familia.