
Tres personas pueden reclamar la pensión de viudedad de un mismo fallecido, y no todas parten en igualdad de condiciones. El cónyuge, la pareja de hecho registrada y el excónyuge compiten, por decirlo así, bajo reglas distintas que han ido cambiando en los últimos años.
Lo que tienen en común es la naturaleza de la prestación: es contributiva y vitalicia, nace de lo que cotizó la persona fallecida y se cobra mientras se mantengan las condiciones que dan derecho a ella. Aquí enfrentamos cada figura con las demás, vemos cuándo el reparto es inevitable y cómo se calcula el importe en 2026. Los porcentajes y las cantidades son orientativos: la cifra definitiva la fija siempre la Seguridad Social sobre tu expediente.
Cara a cara: matrimonio frente a pareja de hecho
- Acredita el vínculo con el libro de familia o el certificado del Registro Civil
- En la mayoría de supuestos no se exige convivencia previa
- Si la muerte deriva de una enfermedad común anterior al matrimonio, se pide un año de matrimonio o hijos comunes
- Sin ese año ni hijos, puede reconocerse una pensión temporal en lugar de la vitalicia
- Si la muerte se debe a un accidente, no se aplica la limitación del año
- Constitución formal con inscripción en registro o documento público al menos dos años antes del fallecimiento
- Convivencia estable y notoria de al menos cinco años inmediatamente anteriores, normalmente con empadronamiento conjunto
- Se exigen ambos requisitos a la vez, salvo que haya hijos en común: entonces basta con la inscripción previa
- Sin requisito económico propio: no se valoran los ingresos del sobreviviente
- Convivir sin casarse ni inscribirse no genera derecho por sí solo
Tres aspirantes, una misma pensión
El derecho no es automático para cualquier familiar. La ley delimita con precisión quién puede ser beneficiario, y en 2026 el círculo incluye tres grandes perfiles: el cónyuge sobreviviente, la pareja de hecho registrada que cumpla ciertos requisitos de convivencia y registro, y el excónyuge en situaciones tasadas.
Cada perfil tiene sus propias condiciones, y es habitual que una misma persona fallecida deje varios beneficiarios simultáneos: por ejemplo, un primer cónyuge divorciado y un segundo cónyuge actual. En esos casos la pensión no se multiplica, sino que se reparte, como veremos más adelante.
Un punto importante: el vínculo formal cuenta mucho. Las parejas que conviven pero no están casadas ni inscritas como pareja de hecho en el registro autonómico o municipal correspondiente no generan, por sí solas, derecho a viudedad. La convivencia de facto sin formalizar es una de las causas más frecuentes de denegación.
Primer asalto: el cónyuge entra con ventaja
El caso más sencillo es el del cónyuge que estaba casado con la persona fallecida en el momento del deceso. Aquí basta con acreditar el matrimonio mediante el libro de familia o el certificado del Registro Civil, sin más exigencias de convivencia previa en la mayoría de supuestos.
Existe una cautela para los matrimonios muy recientes o cuando la muerte deriva de una enfermedad común anterior al matrimonio. En esos supuestos la ley pide, con carácter general, que el matrimonio haya durado al menos un año o que existan hijos comunes; si no, en lugar de pensión vitalicia se puede reconocer una pensión temporal de duración limitada.
Esta regla busca evitar matrimonios de conveniencia in extremis, pero tiene numerosas excepciones. Si la muerte se debe a un accidente o a una causa ajena a una enfermedad previa, la limitación del año de matrimonio no se aplica y el derecho a la pensión vitalicia se mantiene con normalidad.
Segundo asalto: la pareja de hecho y su doble filtro
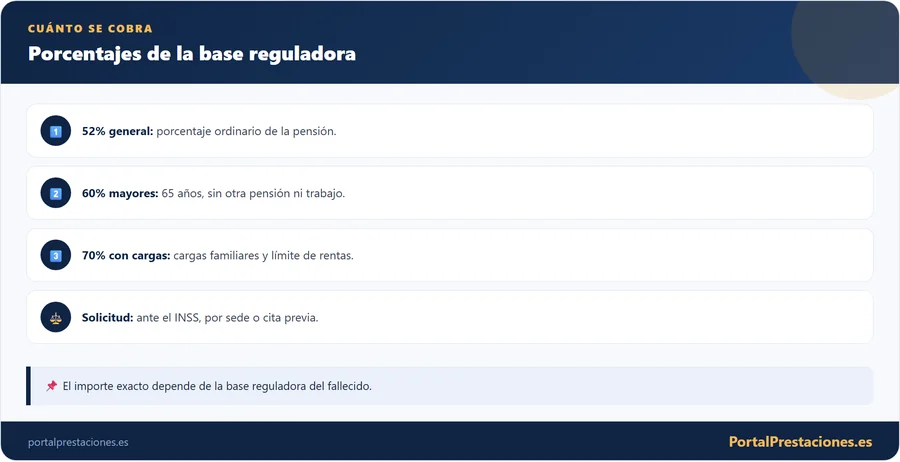
Las parejas de hecho tienen derecho a la viudedad, pero deben superar un doble filtro que provoca muchas denegaciones. Primero, hay que acreditar la constitución formal de la pareja mediante inscripción en un registro específico de la comunidad autónoma o del ayuntamiento, o mediante documento público, con una antelación mínima de dos años respecto al fallecimiento.
Segundo, hay que demostrar una convivencia estable y notoria ininterrumpida de al menos cinco años inmediatamente anteriores a la muerte, normalmente a través del certificado de empadronamiento conjunto. Cumplir uno solo de los dos requisitos no basta: se exigen ambos a la vez, salvo que existan hijos en común, caso en el que solo hay que acreditar la constitución formal de la pareja.
Desde el 1 de enero de 2022 la pareja de hecho ya no tiene que cumplir ningún requisito económico propio: no se comparan los ingresos del sobreviviente con los de la pareja. Los ingresos solo influyen en otros puntos, como el porcentaje del 70% o los complementos a mínimos.
Muchas parejas conviven durante décadas pero se inscriben en el registro poco antes del fallecimiento. Sin los dos años de registro previo, el derecho decae aunque la convivencia esté sobradamente probada.
Tercer asalto: el excónyuge con pensión compensatoria
Que un matrimonio se haya roto no elimina necesariamente el derecho a la viudedad. Las personas divorciadas o separadas judicialmente pueden cobrarla si, en el momento del fallecimiento, eran acreedoras de la pensión compensatoria regulada en el Código Civil y esa pensión se extingue precisamente por la muerte del excónyuge.
El importe que corresponde al excónyuge no puede superar, con carácter general, la cuantía de esa pensión compensatoria que venía percibiendo. Es decir, la viudedad no puede convertirse en una vía para cobrar más de lo que se recibía en vida por ese concepto.
También se exige, por regla general, no haber contraído nuevo matrimonio ni haber constituido una nueva pareja de hecho, salvo excepciones ligadas a la edad, la discapacidad o las cargas familiares. La lógica es que la nueva relación estable sustituye la situación de dependencia económica anterior.
Cuando hubo violencia de género, cambian las reglas del juego
La normativa contempla una protección reforzada para las mujeres víctimas de violencia de género. En su caso, la exigencia de ser acreedora de pensión compensatoria para las divorciadas o separadas no se aplica: pueden acceder a la viudedad acreditando la condición de víctima aunque no cobraran compensatoria.
Esa condición puede probarse por diversos medios, como una sentencia condenatoria, una orden de protección o un informe del Ministerio Fiscal, entre otros. La interpretación de estos requisitos ha ido flexibilizándose por vía judicial para no dejar sin protección a quien realmente sufrió la violencia.
Esta excepción es una de las más importantes que se han incorporado al sistema y tiene un impacto directo en muchas mujeres divorciadas que, de otro modo, quedarían fuera del derecho. Ante la duda, es muy recomendable asesorarse antes de renunciar a solicitar la pensión.
Matrimonios cortos y otros casos fuera de manual
Ya vimos que en los matrimonios de menos de un año sin hijos comunes, cuando la muerte deriva de enfermedad común previa, puede reconocerse una pensión temporal en lugar de la vitalicia. Es una de las particularidades que más sorprende a los solicitantes.
También hay reglas específicas para los supuestos de matrimonio declarado nulo con derecho a indemnización, o para quienes conviven en pareja de hecho y a la vez existe un excónyuge con pensión compensatoria vigente. En todos estos casos el derecho puede coexistir con matices.
Otra situación frecuente es la de los emigrantes retornados o de quienes cotizaron en varios países: aquí entran en juego los reglamentos comunitarios y los convenios bilaterales, que permiten sumar periodos de cotización de distintos Estados para completar la carencia exigida.
Excónyuge contra cónyuge actual: cómo se reparten
- Debía ser acreedor de la pensión compensatoria, que se extingue por la muerte
- Su importe no puede superar la cuantía de esa compensatoria
- No debe haber rehecho su vida con nuevo matrimonio o pareja de hecho, salvo excepciones por edad, discapacidad o cargas familiares
- Las víctimas de violencia de género quedan exentas del requisito de la compensatoria
- No ve multiplicada la pensión: se reparte entre todos los beneficiarios
- El reparto es, con carácter general, proporcional al tiempo de convivencia con el fallecido
- La ley suele garantizarle un porcentaje mínimo, con independencia de lo que durase la relación
- Los litigios aparecen cuando los periodos de convivencia se solapan o no están claros
Cuando el reparto se complica: varios con derecho a la vez
Es perfectamente posible que una misma persona fallecida deje varios beneficiarios con derecho: por ejemplo, el cónyuge actual y un excónyuge que percibía pensión compensatoria. En estos casos la pensión no se duplica, sino que se distribuye entre todos.
El reparto se hace, con carácter general, en proporción al tiempo de convivencia de cada beneficiario con el fallecido. No obstante, la ley suele garantizar al cónyuge o pareja de hecho superviviente un porcentaje mínimo de la pensión, con independencia del tiempo que durase la relación.
Este mecanismo evita situaciones injustas, pero también genera litigios cuando los periodos de convivencia se solapan o no están claros. Aportar documentación sólida sobre las fechas de matrimonio, divorcio y convivencia es clave para que el reparto sea correcto.
Lo que todo el mundo pregunta antes de empezar
Viudedad frente a auxilio por defunción: dos pagos distintos
La pensión de viudedad es una prestación económica del sistema de la Seguridad Social que se reconoce a determinadas personas cuando muere su cónyuge, su pareja de hecho registrada o, en ciertos casos, su excónyuge. Su finalidad es sustituir, al menos en parte, los ingresos que aportaba la persona fallecida al hogar.
Tiene carácter contributivo, lo que significa que nace de las cotizaciones del fallecido, no de la situación económica del que sobrevive. Por eso, en principio, no depende de tu nivel de renta ni de tu patrimonio, aunque las rentas sí influyen en algunos casos concretos, como el porcentaje del 70% o los complementos a mínimos.
Además, es vitalicia por regla general: se cobra de por vida mientras no aparezca una causa de extinción. Forma parte de las llamadas prestaciones por muerte y supervivencia, junto con la pensión de orfandad, la prestación en favor de familiares y el auxilio por defunción, con el que suele confundirse.
El auxilio por defunción es un pago único para cubrir los gastos del sepelio, mientras que la viudedad es una pensión periódica. Puedes revisar ese pago puntual en nuestra guía de auxilio por defunción 2026.
El peso del fallecido: cuánto debía haber cotizado
El derecho a la viudedad depende de que la persona fallecida hubiera cotizado lo suficiente. La regla general distingue según estuviera o no de alta en la Seguridad Social en el momento del fallecimiento, y es uno de los puntos que más dudas genera.
Si el fallecido estaba de alta o en situación asimilada al alta, se le suele exigir un periodo de cotización de 500 días dentro de los cinco años inmediatamente anteriores a la muerte. Si no estaba de alta, el periodo mínimo asciende a 15 años cotizados a lo largo de toda su vida laboral.
Los pensionistas de jubilación o de incapacidad permanente que fallecen generan derecho a viudedad sin necesidad de acreditar de nuevo carencia, porque ya causaron su propia pensión. Estas cifras son orientativas y su cómputo exacto lo realiza el INSS; conviene contrastarlo siempre con la Seguridad Social.
| Situación del fallecido | Cotización exigida (orientativa) |
|---|---|
| De alta o asimilada al alta | 500 días en los últimos 5 años |
| No de alta | 15 años cotizados en total |
| Muerte por accidente o enfermedad profesional | Sin periodo previo exigible |
| Pensionista de jubilación o incapacidad | Sin nueva carencia |
Accidente o enfermedad profesional: carencia cero
Hay un supuesto que rompe la exigencia de cotización previa. Si el fallecimiento se produce por accidente, sea o no laboral, o por enfermedad profesional, no se requiere ningún periodo mínimo de cotización para causar la pensión de viudedad.
Esto significa que una persona joven que apenas llevaba unos meses trabajando y muere en un accidente de tráfico o laboral puede generar derecho a viudedad para su cónyuge o pareja, aunque no llegue ni de lejos a los 500 días. Lo determinante es la causa de la muerte, que deberá acreditarse documentalmente.
Cuando el origen es una contingencia profesional (accidente de trabajo o enfermedad profesional), además, la base reguladora se calcula de forma distinta y suele resultar más favorable, porque se toman en cuenta salarios reales y no solo las bases de cotización habituales.
Del historial del fallecido al importe: la base reguladora
El importe de la pensión no es una cantidad fija: se obtiene aplicando un porcentaje a la base reguladora del fallecido. Esa base es, en esencia, un promedio de sus bases de cotización, calculado según reglas que varían en función de si estaba en activo, jubilado o falleció por accidente.
En términos sencillos, cuanto más y mejor haya cotizado la persona fallecida, mayor será la base reguladora y, por tanto, la pensión resultante. Por eso dos viudedades reconocidas el mismo día pueden tener importes muy diferentes: dependen del historial de cada causante.
Sobre esa base se aplica el porcentaje que corresponda (52%, 60% o 70%), y el resultado se compara con las pensiones mínimas y máximas del ejercicio. Entender esta mecánica ayuda a no llevarse sorpresas cuando llega la resolución del INSS.
52% contra 60%: el salto de los 65 años
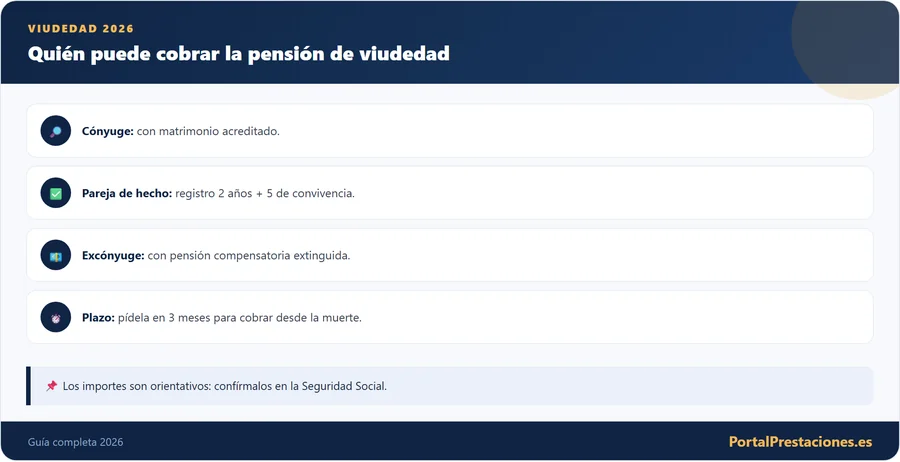
El porcentaje ordinario de la pensión de viudedad es el 52% de la base reguladora. Es el que se aplica por defecto a la mayoría de beneficiarios que no reúnen las condiciones para los porcentajes ampliados.
Ese porcentaje puede elevarse al 60% cuando el beneficiario cumple, de forma simultánea, tres requisitos: tener una edad igual o superior a 65 años, no percibir otra pensión pública y no obtener ingresos por trabajo por cuenta propia o ajena. Se trata de reforzar la protección de quienes dependen casi por completo de esta pensión.
El paso del 52% al 60% no siempre es automático: en algunos supuestos hay que solicitarlo cuando se cumplen las condiciones, por ejemplo al alcanzar la edad marcada. Merece la pena revisar tu situación cada año para no dejar de percibir lo que te corresponde.
El techo del 70% y a quién alcanza
El porcentaje más alto, el 70% de la base reguladora, se reserva para situaciones de mayor vulnerabilidad económica. Para acceder a él hay que reunir de manera continuada varios requisitos relacionados con las cargas familiares y las rentas del hogar.
En líneas generales, se exige tener cargas familiares (por ejemplo, hijos a cargo), que la pensión de viudedad sea la principal o única fuente de ingresos y que las rentas totales no superen unos límites que la Seguridad Social actualiza cada año. Si en algún momento se dejan de cumplir, el porcentaje vuelve al que corresponda.
Este 70% es especialmente relevante para familias monoparentales sobrevenidas, donde el sostén económico principal ha fallecido. Como los umbrales de renta cambian, es imprescindible confirmar las cifras vigentes en la sede de la Seguridad Social antes de dar por hecho el porcentaje.
Muchas viudas pueden compatibilizar la pensión con el complemento para reducir la brecha de género, reconocido por cada hijo, que se suma a la pensión contributiva cuando se cumplen los requisitos.
Euros reales: lo que se cobra al mes
Traducir los porcentajes a euros concretos es lo que más interesa. La pensión media de viudedad en 2026 ronda, según datos del sistema, cifras cercanas a los 960 euros mensuales, pero es solo un promedio: hay pensiones bastante inferiores y otras muy superiores según la base reguladora del fallecido.
La pensión se abona en catorce pagas anuales, doce mensuales más dos pagas extraordinarias, salvo en los supuestos derivados de accidente de trabajo y enfermedad profesional, donde las extras van prorrateadas. Además, se revaloriza cada año conforme a lo aprobado por el Gobierno.
| Concepto | Referencia orientativa 2026 |
|---|---|
| Porcentaje general | 52% de la base reguladora |
| Porcentaje mayores de 65 con requisitos | 60% |
| Porcentaje con cargas y límite de rentas | 70% |
| Pensión media aproximada | en torno a 960 €/mes |
| Número de pagas | 14 al año (régimen general) |
Insistimos en que estas cantidades son orientativas y sirven para hacerte una idea. El importe definitivo depende de tu expediente y lo fija exclusivamente la Seguridad Social en la resolución que te notifique.
Cuando la pensión sale corta: los mínimos garantizados
Cuando la pensión calculada resulta muy baja, entra en juego el complemento a mínimos. Este complemento eleva la cuantía hasta la pensión mínima garantizada para viudedad, siempre que el beneficiario no supere el límite de ingresos anuales establecido y resida en España.
Las cuantías mínimas varían según la edad y las cargas familiares del beneficiario: no es igual la garantizada para una persona con cargas que para una sin ellas o mayor de 65 años. Estas tablas se actualizan cada ejercicio junto con la revalorización general de las pensiones.
El complemento a mínimos no es compatible con superar el límite de rentas fijado, de modo que si los ingresos aumentan por encima del umbral, puede perderse. Por eso conviene comunicar a la Seguridad Social cualquier cambio relevante en tu situación económica.
Trabajar y cobrar a la vez: lo que se puede compaginar
Una de las grandes ventajas de la viudedad es su amplia compatibilidad. Con carácter general, la pensión es compatible con las rentas del trabajo, por cuenta propia o ajena, de modo que puedes seguir trabajando y cobrar la pensión al mismo tiempo.
También es compatible con la pensión de jubilación y con la de incapacidad permanente del propio beneficiario, aunque en estos casos operan los topes máximos de pensiones públicas que fija la Seguridad Social cada año. Es decir, la suma de todas tus pensiones no puede superar ese límite máximo.
Las limitaciones aparecen sobre todo en los porcentajes ampliados: el 60% para mayores de 65 años exige no tener ingresos por trabajo ni otra pensión, y el 70% depende de los límites de renta. Si empiezas a trabajar o cobras otra pensión, puede cambiar tu porcentaje aplicable.
Si estás cerca de jubilarte, planifica bien el orden de las cosas. Nuestra guía de cómo solicitar la jubilación paso a paso te ayuda a coordinar ambas prestaciones sin superar el tope máximo.
El final de la pensión: causas de extinción
Aunque la viudedad es vitalicia por regla general, existen causas que la extinguen. La más conocida es el nuevo matrimonio o la constitución de una nueva pareja de hecho, aunque hay excepciones que permiten mantenerla, por ejemplo cuando el beneficiario es mayor de 61 años o tiene reconocida una discapacidad y la pensión es su principal ingreso.
También se extingue por fallecimiento del beneficiario, por declaración de culpabilidad en la muerte del causante (por ejemplo, condena por el homicidio de la persona fallecida) o cuando desaparecen las circunstancias que dieron derecho a una pensión temporal.
Es importante comunicar cualquier cambio que pueda afectar al derecho, porque cobrar indebidamente una pensión obliga a devolver las cantidades percibidas. La transparencia con la Seguridad Social evita reclamaciones de deuda posteriores.
El reloj del primer día: plazos y atrasos
La solicitud puede presentarse en cualquier momento tras el fallecimiento, porque el derecho no prescribe. Ahora bien, el momento en que la pides determina desde cuándo cobras, y aquí está una de las claves económicas del trámite.
Si la solicitas dentro de los tres meses siguientes al fallecimiento, la pensión se abona con efectos retroactivos desde el día siguiente a la muerte. Si tardas más, solo tendrás derecho a un máximo de tres meses de atrasos contados hacia atrás desde la fecha de la solicitud, perdiendo el resto.
El INSS dispone de un plazo máximo aproximado de 90 días para resolver desde la fecha de la solicitud, aunque en la práctica suele hacerlo antes si la documentación está en orden. Por eso conviene presentar el expediente completo cuanto antes.
De la cita al ingreso: tramitar la viudedad en cinco pasos
El trámite se realiza ante el Instituto Nacional de la Seguridad Social (INSS) y puede iniciarse por internet con certificado digital, Cl@ve o el sistema de acceso sin certificado, o de forma presencial en un Centro de Atención e Información de la Seguridad Social (CAISS) con cita previa.
Si la resolución te reconoce menos de lo que crees que corresponde, o te la deniegan, puedes presentar una reclamación previa en el plazo indicado antes de acudir, en su caso, a la vía judicial. No dejes pasar los plazos de recurso.
Cinco jugadas que pierden el derecho
La carpeta que no debe faltar el día de la cita
- DNI o NIE de quien solicita
- Certificado de defunción de la persona fallecida
- Libro de familia, certificado de matrimonio actualizado o inscripción de la pareja de hecho
- Certificado de empadronamiento que acredite la convivencia
- Sentencia de divorcio o separación, cuando proceda
- Documentación de la pensión compensatoria, en el caso de excónyuges
- Datos bancarios de la cuenta donde quieres cobrar
- Modelo oficial de solicitud de prestaciones por muerte y supervivencia
- Documentación de cotización en el extranjero, si el fallecido cotizó fuera
Los papeles que acreditan la muerte, el vínculo y los ingresos
Más allá del modelo de solicitud, la Seguridad Social exige aportar los documentos que acrediten tanto la muerte como el vínculo y, en su caso, la situación económica. Tener toda la documentación desde el principio acelera mucho la resolución.
Entre lo más habitual figuran el certificado de defunción, el certificado de matrimonio actualizado o la inscripción de la pareja de hecho, el certificado de empadronamiento que acredite la convivencia, la sentencia de divorcio o separación cuando proceda y la documentación de la pensión compensatoria en el caso de excónyuges.
Para las víctimas de violencia de género se admiten los medios de prueba específicos ya mencionados. Y si el fallecido cotizó en el extranjero, habrá que aportar la documentación que permita aplicar los convenios internacionales. Ante cualquier duda sobre qué papeles llevar, consulta el listado oficial del trámite.
Gana quien llega con los papeles al día
En esta pelea nadie gana por simpatía: gana quien puede demostrar su vínculo. Hay parejas que conviven durante décadas y pierden el derecho por no tener la inscripción con dos años de antelación, y hay excónyuges que lo conservan porque cobraban una compensatoria que se extingue con la muerte. Ese tipo de matiz es el que decide.
Si te toca pedirla, empieza por saber a qué figura perteneces y por reunir el certificado de defunción y los documentos del vínculo. Pídela dentro de los tres meses para no perder atrasos, y si tu situación se sale de lo habitual (un accidente, violencia de género, un matrimonio corto), no renuncies sin asesorarte. Cualquier porcentaje de esta página es orientativo: el que vale es el que fije la Seguridad Social en tu resolución.