Hay un dato que conviene desmontar antes de nada porque genera falsas esperanzas: la pensión de orfandad casi nunca es, por sí sola, suficiente para sostener a un menor. El porcentaje general es bajo en comparación con la viudedad, y eso tiene una explicación de diseño, no es un error del sistema, esta pensión está pensada para sumarse a otras protecciones, no para sustituirlas por completo. Entender esa lógica desde el principio ayuda a leer el resto del artículo con las expectativas correctas.
Quién tiene derecho a esta pensión
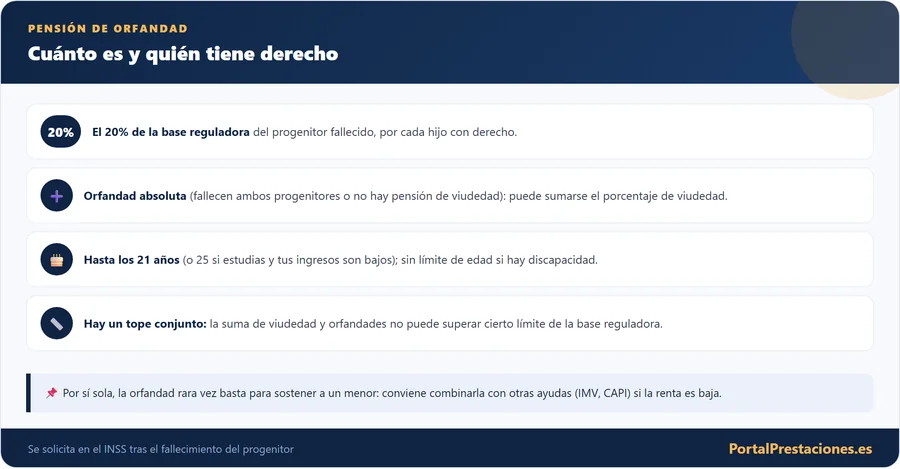
La pensión de orfandad protege a los hijos de una persona fallecida, sea cual sea la naturaleza legal de esa filiación, biológica o adoptiva, no hay distinción. La ley habla de los hijos del causante, cualquiera que sea la naturaleza de su filiación; si estás en otra situación, como la de hijastro, consulta tu caso en el INSS.
Sobre el segundo dato hay un matiz importante que mucha gente desconoce: desde 2008, si el progenitor fallecido estaba en situación de alta o asimilada en el momento de su muerte, no se exige ningún período mínimo de cotización previo. Solo si estaba en situación de no alta se le pide haber cotizado 15 años a lo largo de su vida laboral.
Hasta cuándo se cobra, las excepciones que amplían el plazo
Los 21 años son el límite que más confunde a la gente, porque en la práctica casi nunca es el final real de la pensión. El sistema contempla varias situaciones que la prolongan hasta los 25, y conviene tenerlas todas presentes porque cada una tiene su propia condición.
Cuánto se cobra, el 20% que casi nunca es el número final
El porcentaje base parece sencillo a primera vista, pero la cuantía real depende de varios factores que se van sumando entre sí. Lo más importante es entender que este 20% no funciona de forma aislada, convive con límites de conjunto, con incrementos automáticos en ciertas circunstancias, y con una pensión mínima que actúa como red de seguridad.
Si hay varios hijos con derecho a pensión, cada uno cobra su propio 20%, pero el conjunto tiene un tope: la suma de todas las pensiones de orfandad no puede superar el 48% de la base reguladora si hay además un cónyuge con derecho a viudedad, ni el 100% de esa base si no lo hay. Esto significa que el número exacto que recibe cada hijo puede variar ligeramente según cuántos hermanos compartan el derecho.
Las cuantías mínimas garantizadas
Como ocurre con el resto de pensiones contributivas, existe un suelo por debajo del cual el Estado completa la diferencia. En 2026, ese mínimo cambia según la situación del beneficiario:
Cuándo el porcentaje sube por encima del 20%
Hay varias circunstancias concretas que incrementan automáticamente esa cuantía base, y conviene conocerlas porque el INSS no siempre las aplica de oficio sin que el beneficiario lo reclame.
El caso de la violencia de género, una protección reforzada
Esta es una de las situaciones donde el sistema flexibiliza más los requisitos generales, y merece su propio espacio porque afecta a un colectivo especialmente vulnerable. Si el fallecimiento del progenitor se debe a violencia de género, los hijos pueden acceder a la pensión incluso sin cumplir los requisitos ordinarios.
La prestación de orfandad cuando la madre fallece por violencia de género
Además de la pensión de orfandad ordinaria, la Ley General de la Seguridad Social prevé una prestación de orfandad para los hijos e hijas de una mujer fallecida por violencia contra la mujer, incluidos los casos de violencia sexual que determine la ley orgánica de garantía integral de la libertad sexual. Está pensada para cuando los menores quedan en circunstancias equiparables a una orfandad absoluta pero no reúnen los requisitos para causar la pensión de orfandad, por ejemplo porque la fallecida no cumplía las condiciones de cotización.
La cuantía es el 70 % de la base reguladora, siempre que los rendimientos de la unidad familiar de convivencia, contando a los huérfanos y dividiendo entre el número de miembros, no superen en cómputo anual el 75 % del salario mínimo interprofesional vigente, sin la parte proporcional de las pagas extra. Si hay más de una persona beneficiaria, el importe conjunto puede situarse en el 118 % de la base reguladora, y nunca será inferior al mínimo equivalente a la pensión de viudedad con cargas familiares.
La ley regula también los casos de adopción de los menores o de un agresor distinto del progenitor: el derecho puede suspenderse cuando los ingresos de la unidad de convivencia superan ese mismo límite por persona, y se recupera cuando vuelven a quedar por debajo. Si te encuentras en esta situación, pide cita en el INSS y lleva toda la documentación disponible sobre la causa del fallecimiento.
Compatibilidad con el trabajo, lo que puede y no puede hacer el huérfano
Trabajar y cobrar la pensión de orfandad no son incompatibles, pero la regla cambia bastante según la edad del beneficiario, y ahí es donde mucha gente comete errores que después generan devoluciones de dinero.
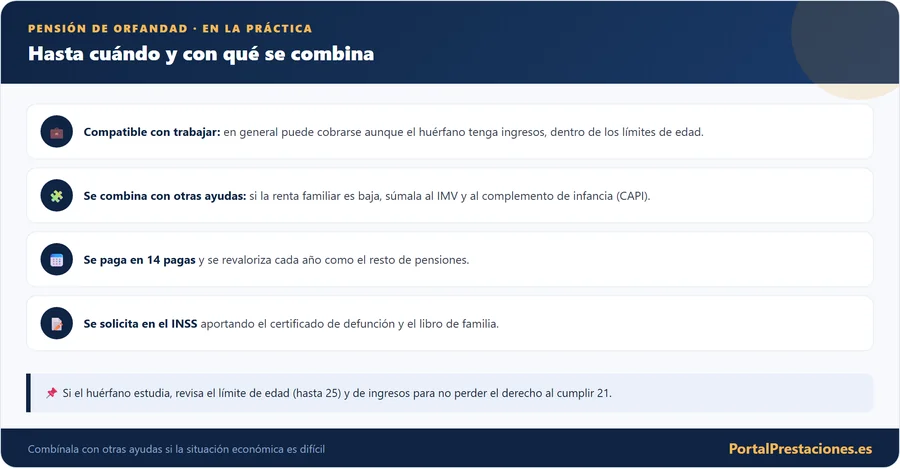
Si tienes menos de 21 años, puedes trabajar y seguir cobrando la pensión completa, sin importar cuánto ganes. A partir de los 21 años, en cambio, la cosa cambia: si tus ingresos por trabajo superan el Salario Mínimo Interprofesional en cómputo anual, la pensión queda en suspenso. No se pierde de forma definitiva, se recupera automáticamente en cuanto se extingue el contrato, finaliza la prestación por desempleo, o tus ingresos vuelven a bajar del límite.
Un caso práctico con la frontera del SMI
Supón dos hermanos huérfanos que cumplen todos los demás requisitos. El menor tiene 19 años y trabaja: al ser menor de 21, cobra su pensión completa sin importar lo que gane. El mayor tiene 23 y encuentra un empleo de 1.250 € al mes en 14 pagas, es decir, 17.500 € al año. Como esa cifra supera el SMI anual de 2026 (17.094 €), su pensión queda en suspenso. Si su sueldo fuera de 1.200 € en 14 pagas (16.800 € al año), seguiría cobrándola.
La comparación se hace en cómputo anual, con el SMI también en cómputo anual, de modo que no basta con mirar una sola nómina: cuenta lo que vayas a ingresar en el año. Si cambias de empleo o tus ingresos se acercan al límite, comunícaselo a la Seguridad Social antes de que lo detecte por su cuenta, porque una pensión cobrada sin derecho acaba reclamándose.
Huérfanos con incapacidad: qué pensiones se pueden combinar
Cuando un huérfano incapacitado para el trabajo cobra además otra pensión de la Seguridad Social por esa misma incapacidad, no puede acumular las dos: tiene que optar por una u otra, y conviene pedir a la Seguridad Social que calcule ambas antes de decidir. Hay una excepción pensada para quien fue declarado incapacitado antes de cumplir los 18 años: la orfandad que ya cobraba es compatible con la pensión de incapacidad permanente que pueda causar después de esa edad, siempre que derive de lesiones distintas a las que dieron lugar a la orfandad, y también con la pensión de jubilación que genere por su propio trabajo, por cuenta propia o ajena.
Con carácter general, la orfandad es compatible con cualquier renta de trabajo del cónyuge del fallecido o del propio huérfano, y con la pensión de viudedad que cobre el progenitor superviviente, sin perjuicio de las reglas especiales de la orfandad por violencia contra la mujer.
Cómo y dónde se solicita
El trámite sigue el mismo esquema que el resto de prestaciones por muerte y supervivencia, y se gestiona con normalidad ante el Instituto Nacional de la Seguridad Social, salvo si el fallecido trabajaba en el mar, en cuyo caso hay que dirigirse a las Direcciones Provinciales del Instituto Social de la Marina.
Una cosa importante sobre el momento en que empiezan a contar los pagos: si el fallecido ya era pensionista, los pagos arrancan desde el primer día del mes siguiente al fallecimiento. Si no lo era, se cuentan desde el día siguiente al deceso.
Cuándo se extingue de forma definitiva
Un ejemplo con números: del 20 % a lo que se cobra de verdad
Como el porcentaje solo cobra sentido con cifras, veamos un caso. Supongamos una base reguladora del progenitor fallecido de 1.200 € al mes:
- Un solo huérfano: 20 % de 1.200 € = 240 € al mes (en 14 pagas), sujeto siempre a la pensión mínima como suelo.
- Dos huérfanos: 20 % cada uno = 480 € en total, dentro del límite conjunto.
Y aquí entran los dos topes que explican por qué el 20 % casi nunca es la cifra final:
- Tope entre hermanos: la suma de todas las pensiones de orfandad no puede superar, con carácter general, el 48 % de la base reguladora. Si hay muchos hijos, ese 48 % se reparte entre ellos.
- Tope global con la viudedad: viudedad más orfandad juntas no pueden pasar del 100 % de la base.
La orfandad absoluta (cuando el huérfano no tiene a ninguno de los dos progenitores) es el caso que más cambia la cifra: a ese 20 % se le suma el porcentaje de viudedad que nadie está cobrando (hasta un 52 % de la base). Por eso un hijo único en orfandad absoluta puede llegar a percibir bastante más de ese 20 % inicial; si son varios hermanos, ese refuerzo se reparte entre ellos respetando los topes que fija la normativa.
Cifras orientativas para 2026 (las pensiones contributivas subieron un 2,7 %). El importe exacto depende de la base reguladora concreta, del número de huérfanos y de la pensión mínima aplicable; confírmalo en tu Seguridad Social.
Las preguntas de siempre
🎂 Límite general: 21 años · se amplía a 25 en orfandad simple, absoluta o con discapacidad ≥33%
♾️ Sin límite de edad si hay incapacidad permanente absoluta o gran invalidez
💶 Mínimas garantizadas: 286,50 €/mes por beneficiario o 563 €/mes (menores de 18 con discapacidad ≥65%)
💼 Compatible con trabajar, a partir de 21 años, se suspende si superas el SMI, pero se recupera después
Más sobre el tema
- 📄 Pensión de viudedad 2026, La pensión que con frecuencia se solicita junto a esta
- 📄 Complemento de pensión por tener hijos
- 📄 Calculadora del IMV 2026, Si la pensión de orfandad no alcanza el mínimo necesario para el hogar
Contenido revisado en octubre de 2026. Esta guía es informativa y se basa en fuentes oficiales; para tu caso concreto, confirma siempre en los canales oficiales del organismo correspondiente.
Quién tiene derecho a la pensión de orfandad y hasta cuándo
La pensión de orfandad protege a los hijos e hijas de una persona fallecida que reunía las condiciones de cotización necesarias. Es una prestación pensada para amortiguar el impacto económico que la pérdida de un progenitor supone para los menores y, en ciertos casos, para hijos mayores en determinadas circunstancias.
Con carácter general, tienen derecho los hijos del causante menores de una edad determinada, y esa edad se amplía cuando el huérfano continúa estudiando o cuando tiene una discapacidad que le impide trabajar. En el caso de huérfanos con una discapacidad reconocida en grado suficiente, la pensión puede llegar a ser vitalicia, precisamente por su situación de mayor vulnerabilidad.
La pensión se abona hasta que se deja de cumplir el requisito de edad o de estudios, o de forma indefinida en los supuestos de discapacidad. Conocer estos límites ayuda a planificar y a saber hasta cuándo se puede contar con este apoyo.
Cuantía y compatibilidad de la orfandad
La pensión de orfandad se calcula aplicando un porcentaje sobre la base reguladora del progenitor fallecido, y es compatible con la pensión de viudedad del otro progenitor, de modo que una familia puede percibir ambas a la vez. Cuando hay varios hijos con derecho, cada uno percibe su pensión, con ciertos límites conjuntos.
Existe además una situación especial: la orfandad absoluta, cuando el menor pierde a ambos progenitores o el único que tenía. En estos casos la pensión puede incrementarse para reforzar la protección del huérfano que se queda sin ningún sustento familiar directo. Es un supuesto que conviene conocer y hacer valer si se produce, porque supone una diferencia económica importante.
Preguntas frecuentes
Guías relacionadas
- Ayudas 2026 a víctimas de violencia de género sin recursos
- Pensión de orfandad 2026: requisitos, edad y cuantía
- Pensión de viudedad y nueva pareja: ¿se pierde al casarte?
- Pensión de viudedad 2026: requisitos, cuantía y solicitud
- Auxilio por defunción y prestaciones por fallecimiento
La pensión de orfandad es una protección fundamental para los hijos de quien fallece, y conocer bien sus reglas (hasta cuándo se cobra, su compatibilidad con la viudedad y los supuestos de orfandad absoluta) permite a las familias asegurarse de que perciben todo lo que les corresponde en un momento especialmente difícil. Ante cualquier duda, conviene solicitar la información en la Seguridad Social o el asesoramiento de un profesional.
Ante la pérdida de un progenitor, informarse cuanto antes de la pensión de orfandad y solicitarla con la documentación adecuada garantiza que los hijos reciban este apoyo desde el primer momento, con los atrasos que correspondan desde la fecha del fallecimiento.
Ante la más mínima duda, una consulta a la Seguridad Social te confirmará qué cuantía corresponde a cada hijo y durante cuánto tiempo.