
La pensión de orfandad se pierde, se recorta o se cobra de menos por descuidos muy concretos: pedirla pasados tres meses desde el fallecimiento, empezar a trabajar entre los 21 y los 25 años sin avisar al INSS o dar por bueno el 20 % cuando correspondía un incremento por orfandad absoluta.
Por eso el recorrido empieza por lo que sale mal y por las ideas equivocadas que lo provocan, y solo después baja a las reglas: edad, cotización del progenitor fallecido, cuantía y trámite. La prestación nace de las cotizaciones del fallecido y no depende de la renta de la familia. Tiene un tope general de 21 años, ampliable hasta los 25 y sin límite si hay incapacidad permanente absoluta o gran invalidez. Los porcentajes e importes que aparecen son orientativos: la cifra exacta la fija la Seguridad Social en cada expediente.
Pedirla tarde cuesta dinero que no se recupera
La solicitud puede presentarse en cualquier momento tras el fallecimiento, porque el derecho no prescribe. Ahora bien, el momento en que se pide determina desde cuándo se cobra, y aquí está una de las claves económicas del trámite, idéntica a la de la viudedad.
Si se solicita dentro de los tres meses siguientes al fallecimiento, la pensión se abona con efectos retroactivos desde el día siguiente a la muerte del progenitor. Si se tarda más, solo se tendrá derecho a un máximo de tres meses de atrasos contados hacia atrás desde la fecha de la solicitud, perdiendo el resto.
El INSS dispone de un plazo máximo orientativo de 90 días para resolver desde que la solicitud está completa, aunque en la práctica suele hacerlo antes si la documentación está en orden. Por eso conviene presentar el expediente completo cuanto antes, sobre todo si hay varios hermanos.
Las causas que ponen fin al cobro
La orfandad se extingue cuando desaparecen las circunstancias que dieron derecho a ella. Las causas más frecuentes son cumplir la edad tope (21 o 25 años según el caso) o percibir rentas de trabajo por encima del Salario Mínimo Interprofesional en cómputo anual.
También se extingue por fallecimiento del beneficiario, por su adopción (que crea un nuevo vínculo de filiación) o por dejar de concurrir el grado de incapacidad en los huérfanos que la percibían sin límite de edad por ese motivo. Cada causa opera de forma automática cuando se produce.
Es fundamental comunicar cualquier cambio que afecte al derecho, porque seguir cobrando una pensión ya extinguida obliga a devolver las cantidades percibidas indebidamente. La transparencia con la Seguridad Social evita sorpresas y reclamaciones de deuda meses después.
Ideas equivocadas que se pagan caras
El primer corte: los 21 años
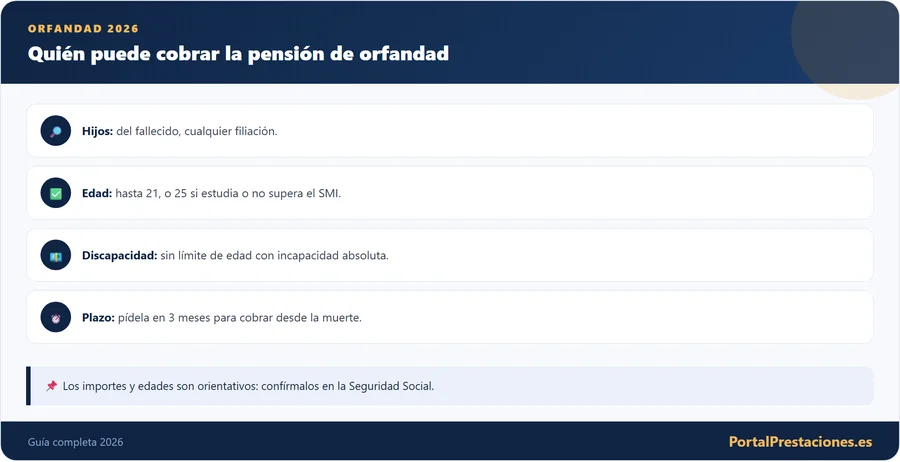
La regla básica es clara: tiene derecho a la pensión de orfandad el hijo menor de 21 años en el momento del fallecimiento del progenitor. Por debajo de esa edad, el derecho se reconoce sin más condiciones de estudio ni de ingresos, siempre que se acredite la filiación y la carencia del causante.
El límite de edad se comprueba en cada momento: la pensión se extingue, con carácter general, cuando el huérfano cumple la edad tope que le corresponda según su situación. Por eso es importante conocer las excepciones que permiten seguir cobrándola más allá de los 21 años, que veremos a continuación.
También se considera con derecho a la prestación al huérfano que, siendo menor de esa edad, tuviera reducida su capacidad de trabajo en un porcentaje valorado como incapacidad permanente absoluta o gran invalidez, en cuyo caso el límite deja de operar como veremos más adelante.
La zona gris de los 21 a los 25 años
La franja que más dudas genera es la que va de los 21 a los 25 años. Con la normativa vigente, el huérfano puede seguir cobrando la pensión hasta cumplir los 25 años si no realiza un trabajo por cuenta propia o ajena, o si lo realiza pero sus ingresos no superan el Salario Mínimo Interprofesional en cómputo anual (una referencia que en 2026 es de 17.094 euros al año (14 pagas), orientativa y actualizable cada año).
Existe además una regla de continuidad muy útil: si el huérfano estaba cursando estudios al cumplir los 25 años, puede seguir percibiendo la pensión hasta el primer día del mes inmediatamente posterior al inicio del siguiente curso académico. Es decir, el derecho no se corta a mitad de curso por el simple hecho de soplar las velas.
En la práctica, esto obliga a acreditar la situación de estudios y de ingresos, normalmente con el certificado de matrícula y con la declaración de rentas. Cualquier cambio, como empezar un trabajo con salario superior al SMI, hay que comunicarlo al INSS para evitar cobros indebidos que después se reclaman.
Cuando el límite de edad desaparece del todo
Cuando el huérfano tiene reconocida una incapacidad permanente absoluta o una gran invalidez, la pensión de orfandad no tiene límite de edad. Es decir, puede percibirse de por vida mientras se mantenga esa situación de incapacidad, con independencia de que el beneficiario tenga 30, 50 o más años.
Este supuesto está pensado para proteger a las personas que, por su grado de discapacidad, no pueden acceder a un trabajo que les permita mantenerse. La valoración de la incapacidad la realizan los equipos de la Seguridad Social conforme a sus baremos, y es un requisito que hay que acreditar debidamente.
Es habitual que estos huérfanos con discapacidad puedan además concurrir con otras prestaciones, como pensiones no contributivas o complementos, siempre dentro de los límites de compatibilidad. Cada caso es particular, por lo que conviene revisar la combinación concreta con la Seguridad Social.
Edad y derecho de un vistazo
| Edad o situación del huérfano | Qué ocurre con la pensión |
|---|---|
| Menor de 21 años | Derecho sin condiciones de estudio ni de ingresos, si se acredita la filiación y la carencia del causante |
| De 21 a 25 años | Se mantiene si no trabaja o si sus ingresos anuales no superan el SMI |
| Estudiando al cumplir 25 años | Se cobra hasta el primer día del mes posterior al inicio del siguiente curso |
| Incapacidad permanente absoluta o gran invalidez | Sin límite de edad mientras se mantenga esa situación |
Empezar a trabajar: el umbral que suspende la pensión
La pensión de orfandad es, en general, compatible con las rentas del trabajo del propio huérfano, pero con un matiz decisivo en la franja de 21 a 25 años: la pensión queda en suspenso cuando esos ingresos superan, en cómputo anual, el 100% del Salario Mínimo Interprofesional. Por debajo de ese umbral se mantiene el derecho.
También es compatible con las rentas del trabajo del progenitor superviviente y con la pensión de viudedad que este pueda cobrar, porque son derechos distintos que protegen a personas distintas. Lo que se controla es el límite conjunto de viudedad más orfandad sobre la base reguladora del fallecido.
En cambio, la orfandad no es compatible, por regla general, con la percepción por el mismo beneficiario de otra pensión que cubra la misma contingencia. Cuando el huérfano tiene reconocida una incapacidad, hay que analizar caso por caso qué prestación resulta más favorable y cuáles pueden concurrir.
Si el huérfano de 21 a 25 años empieza a trabajar, conviene calcular antes si el salario anual superará el SMI. Si lo supera, la pensión se suspende; si no, se mantiene. Comunicar el inicio del trabajo al INSS evita reclamaciones posteriores de lo cobrado de más.
Lo que más se pregunta antes de pedirla
Una prestación contributiva y con fecha de caducidad
La pensión de orfandad es una prestación contributiva del sistema de la Seguridad Social incluida dentro de las prestaciones por muerte y supervivencia, junto con la pensión de viudedad, la prestación en favor de familiares y el auxilio por defunción. Su finalidad es sustituir, al menos en parte, el sustento económico que aportaba el progenitor fallecido a sus hijos.
Tiene carácter contributivo, lo que significa que se genera a partir de las cotizaciones del causante y no del nivel de renta de la familia. Por eso, con carácter general, no depende del patrimonio del huérfano ni de los ingresos del progenitor que sobrevive, aunque los ingresos del propio huérfano sí influyen cuando este ya ha cumplido los 21 años.
Es una pensión de duración limitada en el tiempo por regla general: se cobra mientras se mantengan las condiciones de edad o de discapacidad que dan derecho a ella, a diferencia de la viudedad, que suele ser vitalicia. Cuando el huérfano supera la edad tope o deja de cumplir los requisitos, la prestación se extingue.
El auxilio por defunción es un pago único para cubrir los gastos del sepelio, no una pensión periódica. Puedes revisar ese abono puntual en nuestra guía de auxilio por defunción 2026, que muchas familias tramitan a la vez que la orfandad.
Los hijos con derecho y el vínculo que debes probar
El beneficiario natural de la pensión de orfandad es el hijo o hija del causante, con independencia de la naturaleza de su filiación. Cuentan por igual los hijos matrimoniales, los extramatrimoniales y los adoptados, sin ningún tipo de distinción entre ellos a efectos de esta prestación.
Además de los hijos propios, en determinados supuestos pueden tener derecho los hijos que el cónyuge sobreviviente aportó al matrimonio, siempre que la convivencia y el matrimonio se hubieran producido con cierta antelación al fallecimiento y que esos hijos no tengan derecho a otra pensión ni queden familiares con obligación de prestarles alimentos. Es una vía menos conocida pero real.
Lo esencial es acreditar el vínculo de filiación con el fallecido, normalmente mediante el libro de familia o el certificado del Registro Civil. Una vez probado ese vínculo, el derecho existe con independencia de que el huérfano viva con el otro progenitor, con un tutor o de forma independiente.
Lo que debe haber cotizado el progenitor fallecido
Igual que ocurre con la viudedad, la orfandad depende de que la persona fallecida hubiera cotizado lo suficiente. La regla general distingue según el causante estuviera o no de alta o en situación asimilada al alta en la Seguridad Social en el momento del fallecimiento.
Si el progenitor estaba de alta o asimilada al alta, se le suele exigir un periodo de cotización de 500 días dentro de los cinco años inmediatamente anteriores a la muerte. Si no estaba de alta, el periodo mínimo asciende a 15 años cotizados a lo largo de toda su vida laboral. Son las mismas exigencias que rigen para la pensión de viudedad, porque ambas comparten el mismo hecho causante.
Los pensionistas de jubilación o de incapacidad permanente que fallecen generan derecho a orfandad sin necesidad de acreditar de nuevo carencia, porque ya causaron su propia pensión. Estas cifras son orientativas y su cómputo exacto lo realiza el INSS; conviene contrastarlo siempre con la Seguridad Social.
| Situación del progenitor fallecido | Cotización exigida (orientativa) |
|---|---|
| De alta o asimilada al alta | 500 días en los últimos 5 años |
| No de alta | 15 años cotizados en total |
| Muerte por accidente o enfermedad profesional | Sin periodo previo exigible |
| Pensionista de jubilación o incapacidad | Sin nueva carencia |
El accidente que borra el requisito de cotización
Hay un supuesto que rompe la exigencia de cotización previa. Si el fallecimiento del progenitor se produce por accidente, sea o no laboral, o por enfermedad profesional, no se requiere ningún periodo mínimo de cotización para que los hijos causen derecho a la pensión de orfandad.
Esto significa que el hijo de una persona joven que apenas llevaba unos meses trabajando y muere en un accidente de tráfico o laboral puede cobrar orfandad, aunque su progenitor no llegara ni de lejos a los 500 días cotizados. Lo determinante en estos casos es la causa de la muerte, que deberá acreditarse documentalmente.
Cuando el origen es una contingencia profesional, además, la base reguladora suele calcularse de forma más favorable, porque se toman en cuenta salarios reales y no solo las bases de cotización habituales. Esto puede traducirse en una pensión de orfandad algo más alta para el huérfano.
De dónde sale cada euro: la base reguladora
El importe de la pensión de orfandad no es una cantidad fija: se obtiene aplicando un porcentaje a la base reguladora del progenitor fallecido. Esa base se calcula, en esencia, de la misma forma que en la pensión de viudedad: es un promedio de las bases de cotización del causante según reglas que varían si estaba en activo, jubilado o falleció por accidente.
En términos sencillos, cuanto más y mejor haya cotizado el progenitor fallecido, mayor será la base reguladora y, por tanto, la pensión de orfandad resultante. Por eso dos huérfanos reconocidos el mismo día pueden cobrar importes muy distintos: todo depende del historial de cotización de su progenitor.
Si quieres entender a fondo cómo se construye esa base y los porcentajes que la acompañan, te resultará útil nuestra guía de pensión de viudedad 2026, porque ambas prestaciones parten del mismo cálculo y muchas veces se solicitan a la vez tras un mismo fallecimiento.
El 20 % por cabeza y las catorce pagas
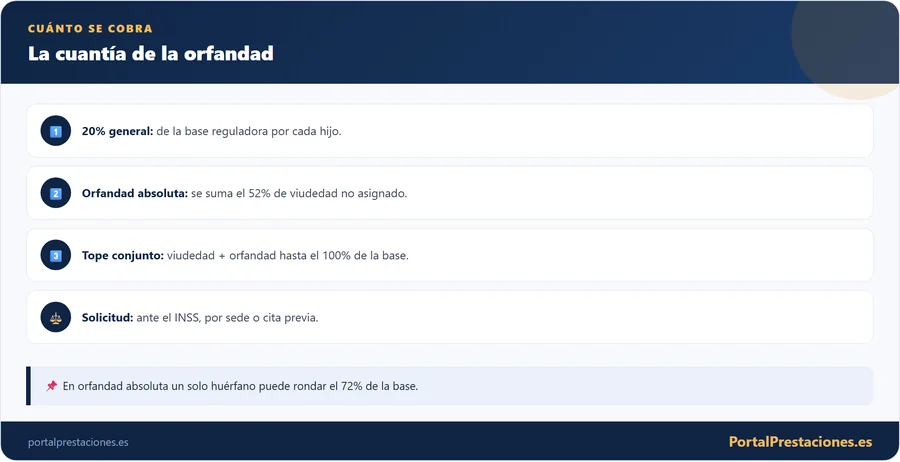
La regla de oro de la orfandad es sencilla: cada hijo con derecho cobra, con carácter general, el 20% de la base reguladora del progenitor fallecido. Ese porcentaje se aplica de forma individual, de modo que si hay dos hermanos, cada uno percibe su propio 20%.
La pensión se abona en catorce pagas anuales, doce mensuales más dos pagas extraordinarias, salvo en los supuestos derivados de accidente de trabajo o enfermedad profesional, en los que las extras van prorrateadas. Además, se revaloriza cada año conforme a lo aprobado por el Gobierno, igual que el resto de pensiones.
Este 20% es el punto de partida, pero puede incrementarse de forma notable en dos situaciones que veremos enseguida: la orfandad absoluta (cuando no hay quien cobre viudedad) y determinados casos de violencia contra la mujer. También existe una pensión mínima garantizada por debajo de la cual no puede quedar la cuantía.
El 20% individual puede parecer escaso, pero cuando hay varios hermanos y, sobre todo, cuando no existe beneficiario de viudedad, el conjunto de la protección familiar sube de forma considerable gracias a los incrementos por orfandad absoluta.
Sin viudedad de por medio, la pensión sube mucho
La orfandad absoluta se produce cuando el huérfano no cuenta con ninguno de los dos progenitores, o cuando, aun existiendo uno vivo, no hay ningún beneficiario con derecho a la pensión de viudedad. En estos casos, la ley refuerza la protección del menor incrementando su pensión.
El incremento no consiste simplemente en cambiar el 20% por otro número: lo que se hace es sumar al 20% ordinario el porcentaje de viudedad que ha quedado sin asignar (por regla general, el 52%). Así, un único huérfano en situación de orfandad absoluta puede llegar a percibir en torno al 72% de la base reguladora, sumando su 20% y el 52% de la viudedad no reconocida.
Cuando hay varios huérfanos en orfandad absoluta, ese porcentaje adicional de viudedad se reparte a partes iguales entre todos ellos, sumándose al 20% que cada uno ya tiene reconocido. Es un mecanismo pensado para que la desaparición de los dos sostenes económicos no deje a los menores sin una cobertura suficiente.
Si el otro progenitor está vivo y percibe pensión de viudedad, la orfandad se mantiene en el 20% ordinario. En ese hogar, además, quien cobra la viudedad puede tener derecho al complemento para reducir la brecha de género por cada hijo, que se suma a su propia pensión contributiva.
Violencia contra la mujer y patria potestad: protección reforzada
La normativa ha incorporado supuestos que equiparan ciertos casos de orfandad simple a la orfandad absoluta a efectos del incremento. El más significativo es el de los hijos cuya madre falleció como consecuencia de violencia contra la mujer: en esos casos se aplica la protección reforzada aunque el otro progenitor siga vivo.
En la misma línea, la interpretación más reciente equipara a la orfandad total aquellos supuestos de orfandad simple en los que el progenitor superviviente ha sido privado de la patria potestad o condenado por delitos graves contra el otro progenitor. La lógica es que ese progenitor no puede considerarse un verdadero sostén económico ni personal del menor.
Estas mejoras tienen un impacto directo en muchos menores que, con las reglas antiguas, habrían quedado con la protección mínima. Al tratarse de situaciones delicadas y de reciente evolución normativa y judicial, es muy recomendable asesorarse antes de renunciar a solicitar el incremento.
El techo que comparten viudedad y orfandad
Existe un tope que evita que la suma de todas las prestaciones supere lo que cotizó el fallecido. Con carácter general, la suma de las pensiones de viudedad más orfandad no puede superar el 100% de la base reguladora del causante. Cuando el reparto individual haría rebasar ese límite, las cuantías se ajustan proporcionalmente.
Este límite tiene una excepción relevante: cuando los huérfanos lo son de una mujer fallecida por violencia contra la mujer y hay varios beneficiarios, el conjunto puede llegar a superar el 100%, hasta el 118% de la base reguladora. Es una mejora pensada para reforzar la protección de estos hogares.
El cálculo concreto de estos topes lo realiza el INSS de forma automática al resolver el expediente, por lo que el beneficiario no tiene que hacer operaciones. Aun así, conviene conocer la lógica para entender la resolución y poder detectar posibles errores en el reparto entre viudedad y orfandad.
Varios hermanos, varias pensiones independientes
Es muy habitual que un mismo fallecimiento deje varios hijos con derecho. En ese caso, cada uno percibe su propia pensión del 20% de la base reguladora, pero el conjunto queda sujeto a los límites máximos que acabamos de ver, para que la protección total no rebase lo que corresponde a la familia.
Cuando un huérfano pierde el derecho (por ejemplo, porque cumple la edad tope o empieza a trabajar con salario superior al SMI), su parte no se reparte automáticamente entre los hermanos, salvo que estemos ante los incrementos específicos de la orfandad absoluta. Cada pensión es individual y se extingue por sus propias causas.
Por eso es importante que la familia comunique los cambios de cada hijo (fin de estudios, inicio de trabajo, cumplimiento de edad) de forma independiente. Un descuido en un hermano puede generar una reclamación de cantidades cobradas de más solo respecto de él, sin afectar al resto.
El suelo por debajo del cual no se puede cobrar
Cuando la pensión calculada resulta muy baja, entra en juego una cuantía mínima garantizada para orfandad, que la Seguridad Social actualiza cada año junto con la revalorización general. Esta garantía asegura un importe suelo por debajo del cual no puede quedar la pensión del huérfano.
Existen mínimos reforzados para determinadas situaciones, como la orfandad absoluta o los huérfanos con discapacidad, precisamente porque son los casos de mayor vulnerabilidad. Estas tablas cambian cada ejercicio, así que las cifras concretas hay que consultarlas actualizadas antes de dar por hecho ningún importe.
La aplicación de estos mínimos también la realiza el INSS de oficio al reconocer la prestación. Si crees que tu pensión debería estar acogida a un mínimo reforzado y no lo ves reflejado, es motivo suficiente para pedir una revisión o presentar una reclamación previa.
Del certificado de defunción a la resolución: el trámite
El trámite se realiza ante el Instituto Nacional de la Seguridad Social (INSS) y puede iniciarse por internet con certificado digital, Cl@ve o el sistema de acceso sin certificado, o de forma presencial en un Centro de Atención e Información de la Seguridad Social (CAISS) con cita previa. Si el huérfano es menor, la solicitud la presenta su representante legal.
Si la resolución reconoce menos de lo que crees que corresponde, o deniega el derecho, puedes presentar una reclamación previa en el plazo indicado antes de acudir, en su caso, a la vía judicial. No dejes pasar los plazos de recurso.
Cinco descuidos que recortan la pensión
Papeles que pide la Seguridad Social
Más allá del modelo de solicitud, la Seguridad Social exige acreditar tanto la muerte del progenitor como el vínculo de filiación y, según la edad del huérfano, su situación de estudios o de ingresos. Tener toda la documentación preparada desde el principio acelera mucho la resolución.
Entre lo más habitual figuran el certificado de defunción, el libro de familia o el certificado de nacimiento del huérfano, el DNI o NIE de solicitante y beneficiario, y los datos bancarios. Para los mayores de 21 años se añade el certificado de matrícula del centro de estudios y la justificación de ingresos.
En los casos de discapacidad habrá que aportar la resolución que la reconoce, y en los supuestos de orfandad absoluta o de violencia contra la mujer, la documentación que acredite esas circunstancias. Ante cualquier duda sobre qué papeles llevar, consulta el listado oficial del trámite en la sede electrónica.
Si reconoce menos de lo que crees que corresponde, o deniega el derecho, puedes presentar una reclamación previa en el plazo indicado antes de acudir, en su caso, a la vía judicial. No dejes pasar los plazos de recurso.
Revisa la resolución con tres preguntas
Con la resolución en la mano, hazte tres preguntas. Primera: ¿la edad y la situación del huérfano (estudios, ingresos, incapacidad) coinciden con lo que la Seguridad Social ha tenido en cuenta? Segunda: si no hay beneficiario de viudedad, ¿figura el incremento por orfandad absoluta y no solo el 20 %? Tercera: ¿los atrasos arrancan en la fecha que corresponde según cuándo se presentó la solicitud?
Si alguna respuesta no cuadra, reclama dentro del plazo que marque la notificación. Y si el huérfano tiene entre 21 y 25 años, apunta en tu calendario la entrega del certificado de matrícula de cada curso. Los importes y los umbrales cambian cada año, así que contrástalos con la Seguridad Social antes de dar nada por cerrado.