
Trabajar cobrando una incapacidad permanente total es legal, pero la letra pequeña importa: hay una profesión que no puedes ejercer, un complemento que se suspende, un trámite que no admite olvidos y un impuesto que sorprende a muchos.
La respuesta corta a si se puede trabajar sin perder la pensión es que sí, siempre que el empleo sea distinto del que te incapacitó, esté comunicado al INSS y no agrave tu dolencia. Lo que sigue repasa esas condiciones una a una: qué trabajos son compatibles, cuánto cobras, qué pasa con el 75 %, qué debes comunicar y cómo mantener la prestación a salvo mientras cobras también un sueldo.
Las seis cláusulas que no conviene ignorar
| Condición | Qué ocurre si no la cumples | Cómo protegerte |
|---|---|---|
| Misma profesión | Puede desencadenar una revisión por mejoría y la retirada de la pensión | Elegir una profesión distinta y de otro grupo profesional |
| Alta en la Seguridad Social | Trabajar sin comunicarlo puede interpretarse como una irregularidad | Comunicar el alta al INSS y guardar el justificante |
| Total cualificada (75 %) | El complemento del 20 % se suspende mientras trabajes | Contar con el 55 % base más el sueldo antes de aceptar |
| IRPF | La total tributa, a diferencia de la absoluta y la gran invalidez | Revisar las retenciones al tener dos pagadores |
| Limitaciones reales | Un empleo que agrave tu dolencia no tiene sentido ni es seguro | Elegir un puesto compatible con tu estado |
| Absoluta o gran invalidez | Solo caben actividades marginales y compatibles con tu estado | Consultarlo antes de iniciar cualquier actividad |
La parte buena de la letra: trabajar es legal
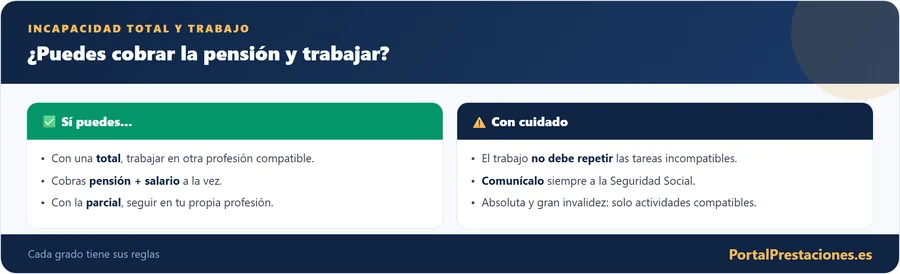
Empecemos por lo importante: la incapacidad permanente total es compatible con trabajar. La pensión no se suspende por ponerte a trabajar; se mantiene, y cobras las dos cosas a la vez (pensión + salario). Esto tiene toda la lógica, porque la total reconoce que no puedes ejercer tu profesión habitual, no que no puedas trabajar en nada.
Es decir, la total 'te jubila' de tu oficio, pero te deja la puerta abierta a reinventarte en otro distinto. Miles de personas con incapacidad total trabajan con normalidad en otras profesiones cobrando además su pensión. La clave está en el matiz de 'otra profesión distinta', que vemos a continuación.
La línea roja se llama misma profesión
El límite es claro: puedes trabajar en una profesión o puesto diferente al que te incapacitó, pero no en el mismo ni en uno del mismo grupo profesional. Si un repartidor obtiene la total por una lesión grave de rodilla, puede trabajar en recepción, control de accesos o tareas administrativas, pero no volver a repartir.
La razón es de coherencia: si pudieras hacer tu antiguo trabajo, no tendrías la incapacidad. Por eso, trabajar en tu misma profesión es la línea roja que puede desencadenar una revisión y la pérdida de la pensión. Elegir un empleo realmente distinto y compatible con tus limitaciones es lo que te protege.
Lo que pasa si cruzas esa línea
Si te pones a trabajar en la misma profesión que te incapacitó, o en tareas equivalentes, estás enviando el mensaje de que sí puedes ejercerla, lo que puede desencadenar una revisión por mejoría y la retirada de la pensión. Es el error más grave y, además, evitable.
Por eso, antes de aceptar un empleo, asegúrate de que es realmente distinto de tu profesión habitual y compatible con tus limitaciones. Ante la duda, es preferible consultarlo (con el propio INSS o con asesoramiento) que arriesgar la pensión por un trabajo mal elegido.
Antes de aceptar un empleo, comprueba que es realmente distinto de tu profesión habitual y compatible con tus limitaciones. Es preferible consultarlo con el propio INSS o con asesoramiento que arriesgar la pensión por un trabajo mal elegido.
Ejemplos de empleos que sí encajan
Puedes trabajar en cualquier profesión compatible con tus limitaciones y distinta de la que te incapacitó. Algunos ejemplos orientativos:
| Si tu total fue por… | Podrías trabajar en… (ejemplos) |
|---|---|
| Lesión de rodilla (repartidor) | Recepción, control de accesos, administrativo |
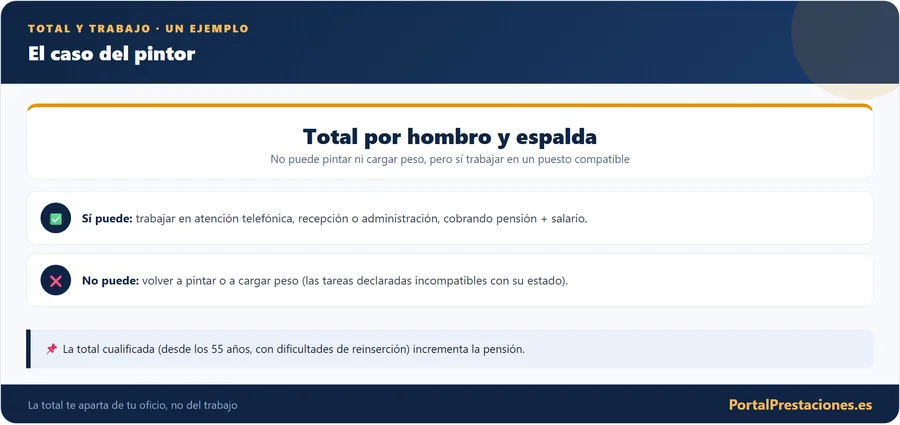
| Problemas de espalda (peón) | Atención telefónica, tareas sentado |
| Patología de manos (montador) | Puestos de supervisión o atención al cliente |
| Dolencia respiratoria (industria) | Trabajo de oficina en ambiente limpio |
La clave es doble: que sea otra profesión y que sea compatible con tus limitaciones reales. No tendría sentido (ni sería seguro) aceptar un trabajo que agrave tu dolencia, aunque formalmente sea 'distinto'.
Los números: del 55 % al salto del 75 %
La incapacidad total da derecho al 55 % de la base reguladora. A partir de los 55 años, si concurren dificultades para encontrar otro empleo, puede reconocerse la total cualificada, que añade un 20 % (llegando al 75 %). Ese incremento del 20 % está pensado, precisamente, para quien tiene difícil recolocarse por su edad.
Y aquí aparece un detalle crucial que mucha gente desconoce y que puede dar sustos, así que le dedicamos su propio apartado.
La cláusula que pausa el 20 % mientras trabajas
Este es el punto más importante y menos conocido. Si cobras la total cualificada (el 75 %) y te pones a trabajar, ese complemento del 20 % se suspende mientras dure la actividad laboral. La lógica es que ese 20 % se te dio por la dificultad de encontrar trabajo; si trabajas, se entiende que esa dificultad no se está dando, y se suspende ese incremento (no la pensión base del 55 %).
Si cobras el 75 % (total cualificada) y empiezas a trabajar, seguirás cobrando el 55 % base + tu sueldo, pero el 20 % adicional quedará suspendido mientras trabajes. No es que 'pierdas la pensión': es que ese complemento concreto se pausa. Cuando dejes de trabajar, se reactiva. Calcula bien si te compensa según el empleo.
Comunicar el empleo: el trámite que no admite olvidos
Regla de seguridad absoluta: cualquier trabajo que suponga alta en la Seguridad Social debe comunicarse al INSS. Comunicar un trabajo compatible no pone en riesgo tu pensión; al contrario, es lo que te protege. Lo peligroso es trabajar 'en negro' o sin comunicarlo, porque el INSS lo detecta por las altas y puede interpretarlo como una irregularidad.
El trabajo compatible y comunicado no amenaza tu pensión. El que la pone en riesgo es el trabajo incompatible (tu misma profesión) o el no declarado. Comunica tu alta al INSS y guarda el justificante: es tu mejor seguro para compatibilizar pensión y salario sin sobresaltos.
Cinco descuidos que cuestan caro
La factura fiscal de tener dos pagadores
Un detalle fiscal que sorprende a muchos: la pensión de incapacidad total tributa en el IRPF como rendimiento del trabajo, a diferencia de la absoluta y la gran invalidez, que están exentas. Por eso, si trabajas cobrando la total, tendrás dos pagadores (la pensión y tu empresa), lo que puede obligarte a hacer la declaración de la renta y ajustar retenciones.
Tenerlo en cuenta evita sustos en la declaración: con dos pagadores, el límite para estar obligado a declarar baja, y podrías tener que pagar si las retenciones no fueron suficientes. Planifícalo para que la compatibilidad no te dé un disgusto fiscal.
Lo que ganas al volver a cotizar
Una buena noticia: al trabajar cobrando la total, cotizas de nuevo en tu nuevo empleo. Esas cotizaciones cuentan para tus futuras prestaciones, en especial para tu jubilación. Es decir, compatibilizar no solo suma ingresos ahora, sino que puede mejorar tu pensión el día de mañana.
Además, cuando llegue la edad de jubilación, tu incapacidad total pasará a denominarse pensión de jubilación (con reglas específicas). Cotizar mientras tanto puede influir en ese cálculo, así que trabajar de forma compatible tiene también un beneficio a largo plazo.
Si lo tuyo es absoluta o gran invalidez, rigen otras reglas
La absoluta y la gran invalidez tienen reglas distintas. Reconocen que no puedes ejercer ninguna profesión, así que la compatibilidad con el trabajo es mucho más limitada: la ley permite actividades marginales y compatibles con el estado del pensionista, pero no un empleo ordinario. También aquí hay que comunicar cualquier actividad al INSS.
En la práctica, con una absoluta se admiten pequeñas actividades esporádicas o adaptadas, no un trabajo a jornada completa como con la total. Si la actividad te da de alta en la Seguridad Social, el INSS suspende el pago de la pensión mientras dure. Si tienes una absoluta y te planteas alguna actividad, consúltalo antes para no poner en riesgo la pensión.
Seis pasos para compatibilizar sin sobresaltos
Lo que conviene saber si vas a compatibilizar
Quien cobra una total y trabaja suele encontrarse con un par de aprendizajes. El primero, el alivio de descubrir que trabajar es legal y no quita la pensión, después de meses de miedo a 'perderlo todo' por aceptar un empleo. Es una angustia frecuente e innecesaria, que desaparece en cuanto se informa uno bien.
El segundo, la sorpresa con dos detalles: que el complemento del 20 % se suspende al trabajar (quien cobraba el 75 % debe contar con ello) y que la total tributa, con el consiguiente ajuste por dos pagadores. Quienes lo planificaron compatibilizaron sin problemas; a quienes les pilló por sorpresa se llevaron algún susto en la renta. La lección: informarse antes y comunicar siempre.
Carlos en recepción: cómo se ve hecho bien
Pensemos en Carlos, repartidor, con una total por una lesión de rodilla, que cobra el 55 % de su base. Encuentra trabajo en la recepción de una empresa (profesión distinta y compatible). Comunica el alta al INSS, y a partir de ahí cobra su pensión + su nuevo sueldo, y además vuelve a cotizar para su jubilación. Como cobra el 55 % (no el 75 %), no le afecta la suspensión del complemento.
Eso sí, al tener dos pagadores, ajusta sus retenciones para no llevarse un susto en la declaración. Si Carlos hubiera vuelto a repartir (su misma profesión) o no hubiera comunicado el empleo, habría arriesgado la pensión. La diferencia estuvo en elegir bien el trabajo y comunicarlo.
Preguntas que conviene resolver antes de aceptar un empleo
Tres comprobaciones antes de firmar el contrato
La letra pequeña de esta compatibilidad cabe en tres comprobaciones que puedes hacer antes de aceptar cualquier oferta: que el puesto sea de otra profesión y de otro grupo profesional, que no agrave tus limitaciones y que el alta llegue al INSS con su justificante guardado.
Si cobras el 75 %, anota además cuánto vale para ti el complemento del 20 % que se pausa mientras trabajes, y pide a quien te prepare la declaración que revise las retenciones, porque con dos pagadores la total tributa. Quien hace estas cuentas antes de empezar se ahorra los sustos, y quien las deja para después se los lleva de golpe.