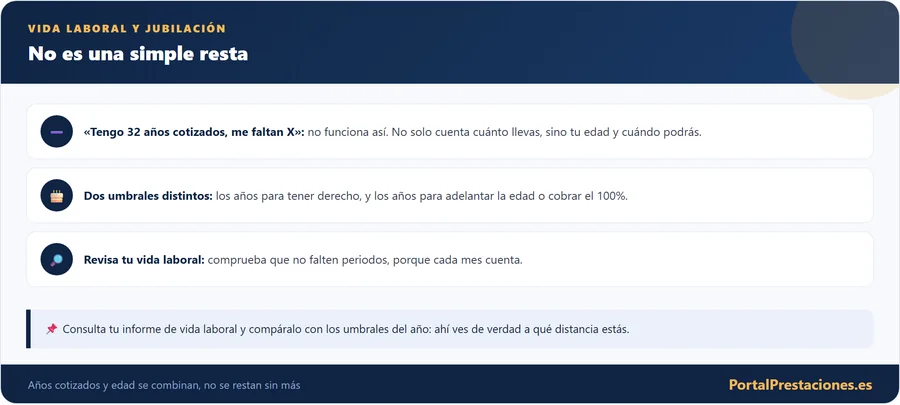
Esa pregunta parece tener una resta. Con 32 años cotizados, ¿cuánto me falta para jubilarme? Pero antes de responder, es necesario plantear algo bastante incómodo: ¿qué vas a hacer mañana?
¿Seguir trabajando? ¿Dejar de cotizar? ¿Volver dentro de cinco años? ¿Intentar jubilarte antes? ¿Seguir trabajando después de tu edad ordinaria? Tu vida laboral puede decir lo que has cotizado hasta hoy. Lo que no tiene es una bola de cristal.
El problema de muchas calculadoras de jubilación es que presentan una fecha enorme con un único supuesto escondido: vas a seguir cotizando. En esta página ese supuesto queda explícito. Y rom
Introduce tu situación de hoy. Nosotros abrimos cuatro caminos.
No necesitamos tu DNI ni tu número de la Seguridad Social. Esta herramienta utiliza los datos que introduces para comparar escenarios orientativos.
Los datos se procesan en tu navegador. No se envían ni se almacenan.
Tu vida laboral termina en hoy. El simulador empieza mañana
Tu informe dice lo que has hecho. No lo que harás mañana.
Dos personas con exactamente 30 años cotizados hoy pueden terminar jubilándose en escenarios distintos.
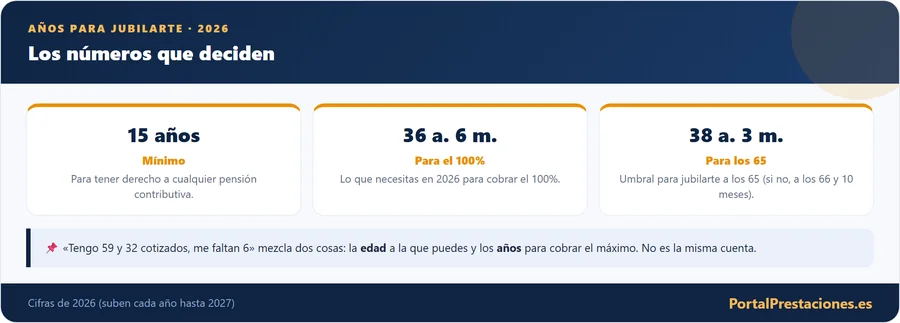
Antes de continuar: en 2026 existen dos edades que debes mirar
En 2026 hay un puente entre 66 años y 10 meses y los 65
10 meses
Para las jubilaciones causadas en 2026, acreditar al menos 38 años y 3 meses de cotización permite situar la edad ordinaria general en 65 años. Con menos de ese periodo, la edad ordinaria general de referencia es 66 años y 10 meses.
Las dos cerraduras de tu jubilación
Cumplir años no basta. Cotizar tampoco basta por sí solo.
La estación se abre cuando coinciden las reglas de tu caso.
Una persona de 63 años con 37 años y 6 meses cotizados
Supón una persona de 63 años. Situamos el ejemplo en 2026. Ha cotizado 37 años y 6 meses. Le faltan nueve meses para alcanzar 38 años y 3 meses cotizados.
Si dejas de cotizar hoy, solo uno de tus dos relojes se detiene
El contador que se congela
«Me faltan 10 años para cumplir 65» no significa necesariamente «me faltan 10 años para jubilarme».
Tengo 15 años. ¿Ya está?
El contador total puede engañarte
🎉 → ESPERA
Alcanzar el periodo mínimo general de 15 años es una parte del acceso a la pensión contributiva de jubilación. Pero existe un requisito referido a cotización comprendida dentro de un periodo reciente. La Seguridad Social señala un mínimo de 15 años, de los cuales al menos 2 deben estar comprendidos dentro de los 15 años inmediatamente anteriores en los términos aplicables.
La vida laboral se lee en vertical y en horizontal: cuánto y cuándo.
Quiero jubilarme antes
Anticipar no es mover la bandera dos años
Me han despedido. ¿Puedo restar cuatro años?
Aquí internet suele saltarse tres casillas
La estación no termina en tu edad ordinaria
También puedes seguir de largo
Vida laboral para saber cuándo. Bases para aproximar cuánto
Para saber cuándo y cuánto necesitas mirar papeles distintos
VIDA LABORAL → CUÁNDO. BASES → CUÁNTO, junto con la fórmula.
Cómo se calcula mi base reguladora Simular cuánto cobraréQué mirar en tu informe antes de dar una cifra por buena
El informe de vida laboral se descarga gratis en la sede electrónica de la Seguridad Social con certificado digital o Cl@ve, y es la mejor fuente para el dato que te pide el simulador. Léelo despacio, de arriba abajo, porque los errores se esconden en los detalles.
Comprueba que están todas las empresas en las que trabajaste y que las fechas de alta y baja coinciden con tus contratos. Mira los periodos de alta como autónomo, si los hubo, y los de prestación por desempleo, que también figuran. Revisa los solapes que puedan confundirte, como el pluriempleo, en el que dos empleos a la vez no suman tiempo doble. Y distingue entre el total de días de alta y el tiempo cotizado: el umbral de 38 años y 6 meses se expresa en años y meses, y conviene no redondear una fracción hacia arriba.
Si falta un periodo o hay una fecha equivocada, pide la rectificación a la Tesorería General de la Seguridad Social y aporta lo que lo demuestre: contratos, nóminas, certificados de empresa o resoluciones de prestación. Cuanto antes lo hagas, más sencillo resulta reunir esa documentación, porque con los años las empresas desaparecen y los archivos se pierden. Para los plazos concretos de la solicitud de la pensión, consulta la información de la sede oficial: esta página no sustituye ese paso.
Un último consejo: el informe refleja tu situación en la fecha en que lo descargas. Si cambias de trabajo, pasas a autónomo, cobras una prestación o dejas de cotizar una temporada, vuelve a descargarlo antes de repetir la simulación. El dato de partida envejece rápido, y un informe de hace dos años puede dejar fuera meses que ya cuentan o incluir una situación que ya no es la tuya.
No calcules tus años cotizados de memoria
Antes de abrir el simulador, consigue el dato correcto
Un truco para subir tu pensión antes de jubilarte
Revisar tu vida laboral tiene premio: si detectas lagunas (meses sin cotizar) en los años que cuentan para la base, conviene saber que el convenio especial con la Seguridad Social permite seguir cotizando por tu cuenta, pero solo surte efectos desde que lo solicitas: no cubre meses ya pasados. Si vas a tener periodos sin cotizar, estudiarlo con tiempo puede mejorar tu pensión final.
Preguntas frecuentes¿Cuántos años me faltan para jubilarme en 2026?
¿Puedo saber cuándo me jubilo mirando mi vida laboral?
¿Qué pasa si sigo cotizando hasta los 65 años?
¿Qué pasa si dejo de cotizar hoy?
¿Con 15 años cotizados tengo derecho a pensión?
¿En 2026 me puedo jubilar a los 65 años?
¿A partir de 2027 cambia la edad de jubilación?
¿Puedo jubilarme dos años antes?
¿Cuántos años necesito para la jubilación anticipada voluntaria?
¿Si me despiden puedo jubilarme cuatro años antes?
¿Cuántos años cotizados exige la jubilación anticipada involuntaria?
¿La jubilación anticipada siempre reduce la pensión?
¿Puedo seguir trabajando después de mi edad de jubilación?
¿La vida laboral indica cuánto cobraré de pensión?
¿Dónde puedo ver mis años cotizados reales?
¿El resultado de este simulador es oficial?
Cuatro caminos para la misma persona, con números
Supón una persona de 60 años que hoy acredita 30 años cotizados y que se plantea los cuatro escenarios del simulador. Es un ejemplo inventado y se aplica la regla general de 2027 en adelante, porque su jubilación caería a partir de 2031.
Si sigue cotizando todos los meses, a los 67 años habría sumado siete años más y acreditaría 37. No llega a 38 años y 6 meses (lo haría a los 68 años y 6 meses), así que su edad ordinaria es de 67 años. Con 37 años, es decir, 444 meses, la escala general de cotización alcanza el 100 % de la base reguladora.
Si deja de cotizar hoy, a los 67 seguiría con 30 años, o sea, 360 meses. La escala da un 50 % por los primeros 15 años, más 180 meses a 0,19 % cada uno, que son 34,2 puntos: un 84,2 % de la base reguladora. La edad no cambia, pero el porcentaje baja casi dieciséis puntos.
Si quiere anticipar de forma voluntaria, el máximo son dos años respecto a la edad ordinaria, es decir, los 65, y se exigen 35 años de cotización efectiva, que en el escenario de cotización continua alcanzaría justo a esa edad. Esa cotización efectiva puede ser inferior al total que muestra la vida laboral, porque no incluye, por ejemplo, la parte proporcional de las pagas extraordinarias, y además se aplicarían coeficientes reductores sobre la pensión. Cumplir esos dos números tampoco basta: la modalidad tiene más requisitos.
Y si decide demorar, cada año completo después de los 67 añade un 4 % a la pensión en la opción porcentual. La comparación enseña lo que el simulador intenta mostrar: la edad ordinaria es una, las fechas posibles son varias, y lo que cambia de verdad entre caminos es el porcentaje y el momento de acceso. Recuerda que ese porcentaje se aplica a la base reguladora, que es otra cuenta distinta.
Tu vida laboral termina en una fecha. Hoy.
La última línea del informe no dice: «Y seguirá cotizando hasta los 65». Tampoco: «Dejará de trabajar dentro de tres años». El informe no sabe nada de eso. Tampoco este simulador.
Por eso no hemos intentado adivinarlo. Hemos abierto cuatro caminos. En uno sigues cotizando. En otro congelas el contador. En otro buscas la primera ventana potencial para salir antes. Y en el último atraviesas tu edad ordinaria y continúas.
La pregunta ya no es únicamente: ¿CUÁNTOS AÑOS ME FALTAN? Ahora puedes hacer una mejor: ¿QUÉ CAMBIA SI MI VIDA LABORAL CAMBIA?
Las reglas del mapa
- Seguridad Social Edad ordinaria y requisitos de jubilación 2026
- Seguridad Social Jubilación anticipada voluntaria
- Seguridad Social Jubilación anticipada por causa no imputable al trabajador
- BOE Texto refundido de la Ley General de la Seguridad Social
- Seguridad Social Simulador oficial de pensión de jubilación
Contenido revisado en octubre de 2026.
Artículos relacionados