
Dos puertas llevan a la jubilación anticipada y no se abren con la misma llave: una se abre cuando el trabajo termina sin que lo hayas decidido, la otra cuando eres tú quien da el paso. La jubilación anticipada en 2026 es, por eso, un duelo entre la vía involuntaria (hasta 4 años de adelanto) y la voluntaria (hasta 2), cada una con sus edades, sus requisitos y su recorte.
En ambas, la rebaja de la pensión es permanente y también arrastra las subidas anuales, así que conviene verlas de frente antes de elegir. Aquí tienes el cara a cara, las cuentas con ejemplos y los tropiezos que más caros salen.
Frente a frente: la que eliges tú y la que te llega
- Adelanto máximo de 4 años sobre la edad ordinaria.
- Al menos 33 años cotizados.
- Inscripción como demandante de empleo durante al menos 6 meses antes de la solicitud.
- El cese debe ser ajeno a tu voluntad: despido, ERE o causas objetivas, entre otras.
- Con el máximo adelanto (48 meses), el recorte va del 24% al 30%.
- Adelanto máximo de 2 años sobre la edad ordinaria.
- Al menos 35 años cotizados.
- La pensión, ya recortada, debe superar la mínima que te correspondería a los 65.
- La decides tú, sin necesidad de que exista una causa de cese.
- Con 24 meses de adelanto, el recorte va del 13% al 21%.
Mismo nombre, dos reglas: el motivo del cese lo cambia todo
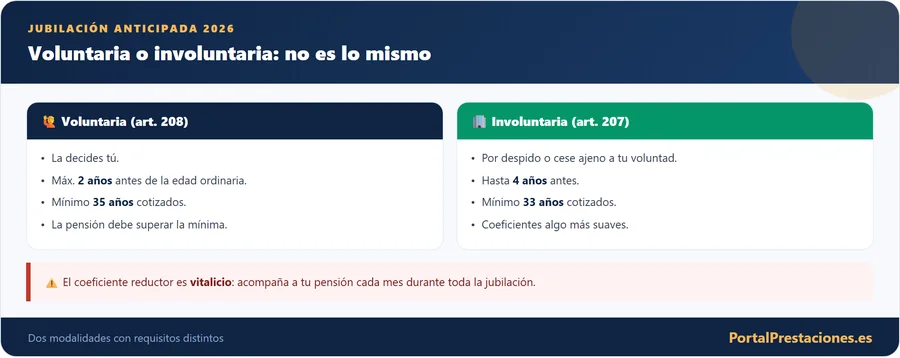
La ley distingue dos supuestos completamente distintos, y confundirlos es el primer error. No piden la misma edad, ni la misma cotización, ni penalizan igual:
- Jubilación anticipada involuntaria: cuando dejas de trabajar por una causa que no depende de ti (el caso típico es un despido, un ERE o la extinción del contrato por causas objetivas). Permite adelantar la jubilación hasta 4 años sobre la edad ordinaria.
- Jubilación anticipada voluntaria: cuando eres tú quien decide jubilarse antes. Permite adelantar como máximo 2 años sobre la edad ordinaria.
La lógica es sencilla: si te quedas sin trabajo sin quererlo a una edad avanzada, la ley te da más margen y penaliza algo menos; si es una decisión propia, el margen es menor y el recorte, mayor. Existen además supuestos especiales (trabajos penosos o peligrosos, personas con discapacidad) que permiten adelantar la jubilación con coeficientes propios, pero esos casos tienen su normativa específica.
La línea de salida: tu edad ordinaria depende de tu vida laboral
Todo se mide respecto a tu edad ordinaria de jubilación, que en 2026 no es única: depende de cuántos años hayas cotizado a lo largo de tu vida.
| Años cotizados | Edad ordinaria de jubilación en 2026 |
|---|---|
| 38 años y 3 meses o más | 65 años |
| Menos de 38 años y 3 meses | 66 años y 10 meses |
Es decir, quien tiene una carrera de cotización muy larga puede jubilarse a los 65 sin recorte; el resto debe esperar algo más. Y sobre esa edad se cuentan los 2 o 4 años de adelanto según la modalidad. Por eso, antes de nada, conviene saber exactamente cuántos años cotizados tienes: lo verás en tu informe de vida laboral, y de ese dato depende toda la operación.
Esquina involuntaria: lo que se te exige tras perder el empleo
Esta modalidad, pensada para quien pierde el empleo cerca de la jubilación, exige cumplir varias condiciones a la vez:
- Tener como mucho 4 años menos que tu edad ordinaria.
- Acreditar al menos 33 años cotizados.
- Estar inscrito como demandante de empleo durante al menos 6 meses antes de la solicitud.
- Que la extinción del contrato se deba a una causa ajena a tu voluntad (despido, ERE, causas objetivas, muerte o jubilación del empresario, violencia de género, etc.).
- Haber percibido, en su caso, la indemnización que corresponda por el cese.
El requisito de estar inscrito como demandante durante seis meses es clave y a menudo se pasa por alto: si te jubilas nada más ser despedido, sin ese periodo previo de inscripción, no cumplirías la condición. Por eso conviene planificar la transición desde el desempleo hacia la jubilación.
Esquina voluntaria: dos años de margen y el filtro de la pensión mínima
- Tener como mucho 2 años menos que tu edad ordinaria.
- Acreditar al menos 35 años cotizados.
- Que la pensión resultante, ya con el recorte aplicado, sea superior a la pensión mínima que te correspondería a los 65.
Si tras aplicar los coeficientes tu pensión quedaría por debajo de la pensión mínima, la Seguridad Social no te deja jubilarte anticipadamente de forma voluntaria. Es una protección para que nadie se condene a una pensión demasiado baja de por vida, y explica por qué a muchas personas con carreras cortas se les deniega esta vía.
Antes de seguir, ubícate
El precio de adelantar: un recorte que no caduca
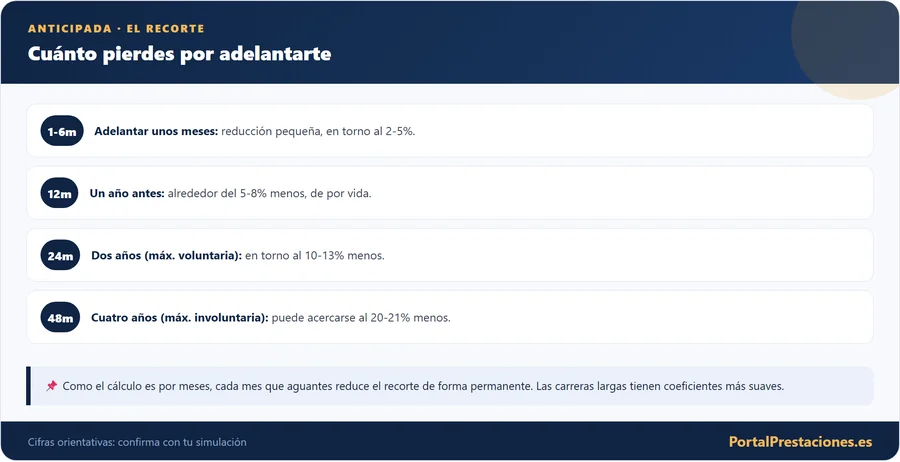
Por cada mes que adelantas la jubilación se aplica un coeficiente reductor que disminuye tu pensión, y ese recorte es permanente. El porcentaje exacto depende de dos cosas: cuántos meses adelantas y cuántos años has cotizado (a más cotización, menor recorte).
Desde la última reforma, los coeficientes se calculan por meses y no por trimestres, lo que beneficia a quien adelanta poco tiempo. Como orientación general, adelantar el máximo puede suponer recortes de entre el 24% y el 30% de la pensión en la involuntaria, y de entre el 13% y el 21% en la voluntaria, mientras que adelantar solo unos meses supone un recorte muy pequeño. La diferencia entre irte tres meses antes o dos años antes es enorme.
Cuatro dudas que suelen aparecer antes de firmar
¿Puedo volver a trabajar después de jubilarme anticipadamente? La jubilación anticipada es, en general, incompatible con el trabajo salvo en las modalidades específicas previstas; no da acceso directo a la jubilación activa, que exige haber accedido a la pensión al menos un año después de cumplir la edad ordinaria.
¿El recorte se aplica sobre la pensión o sobre la base reguladora? Los coeficientes se aplican sobre la cuantía de la pensión que te correspondería, reduciéndola de forma permanente.
¿Me conviene esperar unos meses más? Casi siempre sí: como el coeficiente se calcula por meses, cada mes que retrases el adelanto reduce el recorte. Si puedes aguantar medio año más, la mejora suele ser apreciable.
¿Cuenta el paro previo como cotización? El desempleo con prestación cotiza; el subsidio de mayores de 52 también cotiza para la jubilación. Por eso encadenar bien esas etapas antes de jubilarte puede mejorar el resultado final.
Cada tramo en cifras: tabla orientativa del recorte
El recorte depende de los meses que adelantes y de tus años cotizados. Esta tabla te da una idea aproximada del coeficiente que se aplica por cada tramo de anticipo; los valores exactos los fija la ley y conviene confirmarlos con una simulación, pero sirven para dimensionar el impacto:
| Meses que adelantas | Recorte aproximado (según cotización) |
|---|---|
| 1-6 meses | Reducción pequeña, entre el 0,5% y el 4% |
| 12 meses | Entre el 4,75% y el 5,5% |
| 24 meses (máximo voluntaria) | Entre el 13% y el 21% |
| 48 meses (máximo involuntaria) | Entre el 24% y el 30% |
La lectura práctica de la tabla es contundente: no es lo mismo adelantar unos meses que varios años. Como el cálculo es por meses, cada mes que aguantes reduce el recorte de forma permanente. Para carreras de cotización largas, además, los coeficientes son más suaves que para quien tiene el mínimo de años exigido.
Una pensión de 1.500 euros puesta a prueba
Imagina a alguien con una base reguladora que le daría una pensión de 1.500 euros a su edad ordinaria. Si adelanta la jubilación unos pocos meses, el coeficiente reductor puede dejarle esa pensión en, por ejemplo, 1.450 euros; pero si adelanta el máximo, podría quedarse en torno a 1.050-1.140 euros. Ese recorte se mantiene siempre, así que multiplicado por los años que cobrará la pensión, la diferencia acumulada es de muchos miles de euros.
Por eso la decisión no puede tomarse solo por las ganas de dejar de trabajar: hay que poner el recorte permanente en un lado de la balanza y los años de vida que ganas jubilándote antes en el otro, y decidir con la calculadora delante.
La Seguridad Social ofrece un simulador de jubilación y puedes solicitar un cálculo personalizado. Hazlo con y sin anticipo, y probando distintos meses de adelanto, antes de decidir: es la única forma de ver el impacto real en tu bolsillo.
El camino del desempleo: paro, subsidio de +52 y jubilación
Si te quedas sin empleo a una edad avanzada, existe una secuencia habitual que conviene conocer: primero la prestación por desempleo; después, si procede, el subsidio para mayores de 52 años, que cotiza por ti para la jubilación; y finalmente la jubilación anticipada involuntaria.
Encadenar bien estas prestaciones puede mejorar tu pensión final, porque el subsidio de mayores de 52 sigue generando cotización mientras lo cobras. Precipitarse hacia la jubilación anticipada sin agotar antes esas vías es, en muchos casos, un error que se paga con una pensión más baja de por vida.
Del informe de vida laboral a la resolución: cinco pasos
Una vez consolidada la resolución, el coeficiente es permanente. Existe la posibilidad de desistir dentro de ciertos plazos antes de que surta efectos, así que confirma con tu simulación que la fecha es la que de verdad quieres.
Tu edad de referencia se mueve si sigues cotizando
Un matiz importante: la edad ordinaria que se toma como referencia depende de los años que tendrás cotizados en el momento de jubilarte, y ese dato puede cambiar según sigas cotizando o no hasta esa fecha. Si estás trabajando y prevés seguir unos meses más, tu proyección de cotización puede situarte por encima del umbral que da acceso a la jubilación a los 65 sin recorte, lo que cambia todo el cálculo. Por eso la simulación debe hacerse con tu situación real y con la proyección hasta la fecha exacta que barajas, no con una foto de hoy.
Dos años antes o seis meses antes: un caso con números
Veámoslo con un caso concreto. Imagina a una persona de larga carrera cuya edad ordinaria son 65 años y cuya pensión completa sería de 1.600 euros. Decide jubilarse de forma voluntaria dos años antes (a los 63), el máximo permitido en esa modalidad. Con un coeficiente aproximado del 17-19% para su nivel de cotización, la pensión quedaría en torno a 1.296-1.328 euros mensuales, de por vida. Si en lugar de dos años adelantara solo seis meses, el recorte sería mucho menor y la pensión rondaría los 1.540 euros.
La diferencia entre ambas decisiones, proyectada a lo largo de veinte años de pensión y sus revalorizaciones, supera con holgura los 30.000 euros. Este ejercicio, hecho con tus cifras reales en el simulador, es lo que te permite decidir con conocimiento y no por impulso.
Bases altas: cuando el tope máximo entra en juego
Hay un detalle que muchas guías omiten y que afecta a quienes tienen bases de cotización altas. Existe una pensión máxima anual fijada por ley, y cuando te jubilas de forma anticipada el coeficiente reductor se aplica también en relación con ese tope. En la práctica, si tu pensión rozaría el máximo, el recorte por anticipar puede dejarte igualmente en una cifra elevada, pero no siempre en el tope absoluto. Es una situación específica de sueldos altos que conviene revisar con la simulación, porque el resultado no es intuitivo.
Para la mayoría de trabajadores esto no será determinante, pero si has cotizado por bases altas durante muchos años, pregunta expresamente cómo interactúan el coeficiente reductor y la pensión máxima en tu caso antes de decidir la fecha.
La pensión recortada es la que sube cada año
Un aspecto que suele olvidarse: el recorte por anticipar no es un descuento que ‘desaparece’ con el tiempo. La pensión ya reducida es la que se revaloriza cada año, de modo que las subidas anuales se calculan sobre una base más baja. A lo largo de veinte o más años de pensión, esa diferencia se amplía.
Además, la base sobre la que se calculan otras prestaciones derivadas, como la pensión de viudedad que en su día pudiera generar tu pensión, parte también de esa cuantía. Por eso conviene mirar el recorte no solo como un problema del primer año, sino en toda su proyección futura.
Fuera de los carriles generales: discapacidad y trabajos penosos
Además de las dos vías generales, existen supuestos que permiten adelantar la jubilación con reglas propias y, a menudo, sin el recorte de los coeficientes. Es el caso de las personas con determinados grados de discapacidad, que pueden acceder a edades reducidas si acreditan los años exigidos, y el de ciertas profesiones consideradas penosas, tóxicas o peligrosas (por ejemplo, mineros, personal de vuelo o ferroviarios, entre otras), a las que se aplican coeficientes reductores de la edad por el tiempo trabajado en esas condiciones.
Si tu caso encaja en alguno de estos supuestos, la edad de acceso y el cálculo cambian por completo, así que conviene informarse específicamente antes de asumir que solo tienes las dos vías generales. Estos regímenes especiales pueden suponer adelantar la jubilación varios años sin penalización, algo muy relevante para quien ha desarrollado su carrera en esos sectores.
Artículo 207 frente a 208: el texto que respalda cada vía
Conviene saber en qué se apoya cada modalidad, porque es lo que determina tus derechos y lo que citarás si tienes que reclamar. La jubilación anticipada involuntaria se regula en el artículo 207 de la Ley General de la Seguridad Social (LGSS): exige que el cese no dependa de tu voluntad, un periodo mínimo de cotización elevado y estar inscrito como demandante de empleo durante un tiempo previo. La jubilación anticipada voluntaria está en el artículo 208 de la misma ley, con más años de cotización exigidos y el requisito añadido de que la pensión resultante supere la mínima que te correspondería.
Tener claras estas referencias no es un tecnicismo vacío: cuando pides una simulación o presentas la solicitud, la Seguridad Social encuadra tu caso en uno de estos dos artículos, y las condiciones cambian por completo de uno a otro. Si un despido te empuja a la jubilación, te interesa que se tramite por la vía del 207, más protectora, y no como una decisión voluntaria del 208.
Cinco tropiezos que salen caros
- Decidir sin simular: el recorte es permanente; unos meses de más o de menos cambian mucho la pensión de por vida.
- No revisar la vida laboral: un periodo mal computado puede cambiar tu edad de acceso o el coeficiente.
- Ignorar el subsidio de +52: en muchos casos conviene pasar antes por él, porque cotiza para tu jubilación.
- Olvidar el requisito de la pensión mínima en la voluntaria: si no se cumple, la solicitud se deniega.
- No contar con la fiscalidad: la pensión tributa en el IRPF como rendimiento del trabajo, algo a tener en cuenta el primer año.
La jubilación anticipada puede ser una buena decisión, sobre todo tras un despido a edad avanzada, pero nunca debe tomarse a ciegas. Con la vida laboral revisada y una simulación en la mano, sabrás exactamente qué pensión te queda y podrás decidir con tranquilidad y con todos los números sobre la mesa.
Gana quien llega con los números hechos
Ninguna de las dos vías gana por sí sola. La involuntaria da más margen y recorta algo menos, pero te pide haber perdido el empleo por una causa ajena y seis meses como demandante. La voluntaria te deja decidir a cambio de más cotización y de superar el filtro de la pensión mínima.
Lo que decide el duelo no es la edad que te apetece, sino tu informe de vida laboral y una simulación con adelanto y sin él. Si la cifra que sale te sigue gustando con el recorte aplicado de por vida, adelante. Si te hace dudar, recuerda que cada mes que aguantes juega a tu favor.