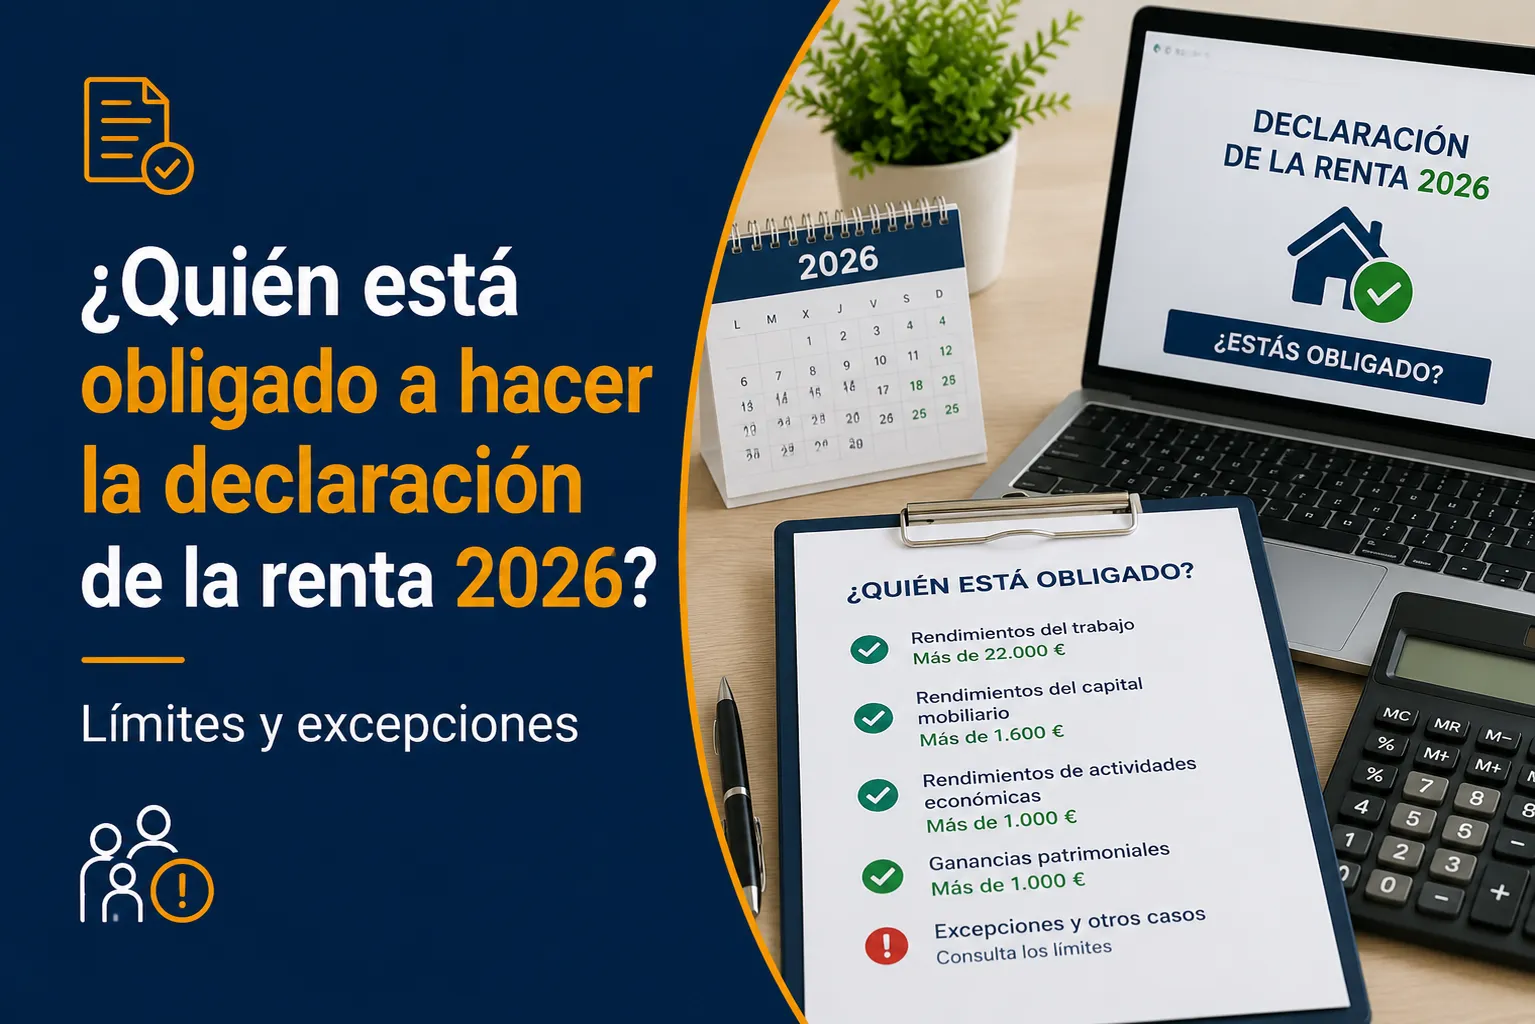
Cada año en abril empieza la misma conversación en oficinas, grupos de WhatsApp y foros de internet: "¿Tú haces la renta? Yo creo que no tengo que hacerla pero no estoy seguro."
La respuesta correcta depende de tres cosas: cuánto dinero has ganado, de cuántas fuentes distintas lo has ganado y si alguno de tus ingresos tiene alguna particularidad fiscal. En la mayoría de casos la respuesta es sencilla. En unos pocos casos, especialmente si has cobrado el paro y trabajado unos meses, o si tienes varias fuentes de ingresos, hay que hacer el cálculo con cuidado.
Esta guía está pensada para darte la respuesta exacta a tu situación, no la genérica.
- Eres autónomo o tienes actividad económica propia
- Tienes ganancias patrimoniales (venta de acciones, piso, etc.)
- Tienes rentas del extranjero
- Quieres aplicar deducciones que te generarían devolución
- Recibiste ayudas al alquiler públicas
Los dos umbrales que lo explican todo
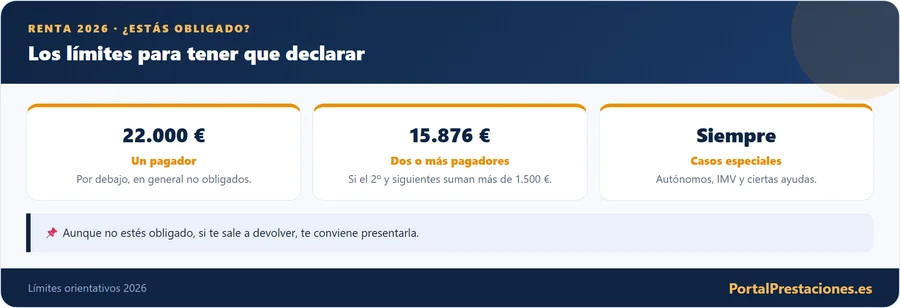
La clave del sistema es entender que no existe un único límite, existen dos, y cuál te aplica depende de cuántos pagadores distintos te pagaron durante el año.
Si tuviste dos pagadores pero el segundo (y los demás sumados) no superó los 1.500 € en total durante el año, el umbral sigue siendo el de 22.000 €. Este caso aplica, por ejemplo, a quien trabajó un mes muy cortito en una segunda empresa o recibió una pequeña indemnización.
Tu situación concreta, el mapa completo
El caso que más gente falla: cobrar el paro y trabajar en el mismo año
Supón un trabajador que de enero a mayo cobra el paro: 1.100 € al mes, con una retención del SEPE del 2%. En junio encuentra trabajo y cobra 1.600 € brutos al mes hasta diciembre.
Sus ingresos totales: 5.500 € del SEPE + 11.200 € de la empresa = 16.700 €. Dos pagadores. El segundo (la empresa) le paga más de 1.500 €. Umbral aplicable: 15.876 €. Lo supera. Obligado a declarar.
Pero hay más. La empresa calcula su retención asumiendo que cobra 1.600 €/mes todo el año. El SEPE calcula la suya sobre solo lo que le paga. Ninguno sabe lo del otro. Al declarar el total de 16.700 €, las dos retenciones sumadas pueden quedarse cortas frente al impuesto que corresponde a los 16.700 € del año, y entonces la declaración sale a pagar la diferencia, o a devolver una cantidad pequeña si las retenciones sobraron. Lo que no cambia es que está obligado a presentarla.
Es habitual pensar que, como ya han retenido durante todo el año, no tocará pagar nada. Por eso conviene simular el resultado antes de dar por hecho que saldrá a devolver.
Ingresos que NO cuentan para los umbrales
Hay rentas que no se suman para calcular si superas los límites de obligación. Conocerlas puede ser la diferencia entre tener que declarar o no:
| Ingreso o prestación | ¿Cuenta para el umbral? | Nota |
|---|---|---|
| IMV (Ingreso Mínimo Vital) | ❌ No computa | Exento hasta 12.600 € (1,5 veces el IPREM), art. 7.y LIRPF. Aun así, con IMV hay que declarar siempre |
| Prestación de maternidad/paternidad | ❌ No computa | Exenta desde 2018, Tribunal Supremo y posterior ley |
| Pensión de incapacidad permanente absoluta | ❌ No computa | Exenta de IRPF, art. 7.f LIRPF |
| Indemnización por despido (hasta límite legal) | ❌ No computa | Exenta hasta 33 días/año con tope 24 mensualidades |
| Paro contributivo | ✅ Sí computa | Tributa como rendimiento del trabajo |
| Subsidio por desempleo (por ejemplo, 480 €/mes) | ✅ Sí computa | Tributa, pero su importe anual (5.760 €) queda lejos de los umbrales |
| Pensión de jubilación | ✅ Sí computa | Tributa como rendimiento del trabajo |
| Rendimientos del capital (intereses, dividendos) | ⚠️ Regla propia | Si superan 1.600 € con retención, obligan a declarar independientemente |
Cuándo deberías declarar aunque no estés obligado
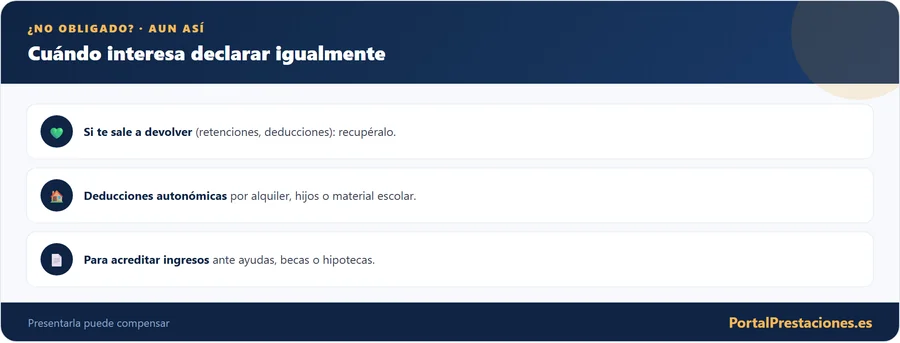
No estar obligado no significa que no te convenga. En estos casos hacer la declaración voluntariamente te devuelve dinero:
La tabla resumen, todas las situaciones de un vistazo
| Situación | Pagadores | Umbral | Obligado si... |
|---|---|---|---|
| Solo subsidio SEPE (por ejemplo, 480 €/mes) | 1 | 22.000 € | Nunca (5.760 €/año) |
| Solo paro contributivo | 1 | 22.000 € | Si supera 22.000 € |
| Solo IMV | Exento | - | Siempre obligado |
| Paro + empresa (2º pagador >1.500 €) | 2 | 15.876 € | Si total supera 15.876 € |
| Dos empresas en el año | 2 | 15.876 € | Si total supera 15.876 € |
| Solo pensión de jubilación | 1 | 22.000 € | Si supera 22.000 € |
| Autónomo (cualquier importe) | - | Sin umbral | Siempre obligado |
| Venta de inmueble o acciones | - | Sin umbral | Siempre obligado |
| Intereses bancarios >1.600 € | - | 1.600 € | Si capital supera 1.600 € |
Qué pasa si estás obligado y no declaras
- Solo pagas lo que deberías + un recargo del 1% al 15% según el retraso (no es sanción)
- Intereses de demora solo si han pasado más de 12 meses
- Hacienda tiene 4 años para reclamarte
- Sanción del 50% al 150% de la cuota
- Más los intereses de demora acumulados
- El expediente queda en tu historial fiscal
Preguntas y respuestas
¿Si no estoy obligado pero presento la declaración, puede salirme a pagar?
Sí. Si presentas la declaración voluntariamente siendo el resultado a pagar, estás obligado a ingresarlo. Por eso antes de presentar voluntariamente conviene hacer el cálculo previo, si te sale a pagar y no estás obligado, mejor no presentarla.
¿Cómo sabe Hacienda si estoy obligado o no?
Hacienda cruza los datos de todos los pagadores (empresas, SEPE, mutuas, bancos) y sabe perfectamente cuánto recibiste y de quién. Si estabas obligado y no declaraste, lo detecta. Por eso la regularización voluntaria siempre es mejor que esperar.
¿Los ingresos en negro o sin declarar del pagador cuentan para los umbrales?
Legalmente sí, tienes que declarar todos tus ingresos, incluso los que el pagador no declaró. En la práctica, si el pagador no informó a Hacienda, es posible que no aparezcan en tu borrador. Pero la obligación existe igualmente y las consecuencias de no declararlo son tuyas.
¿El bono alquiler joven obliga a declarar?
Puede obligarte. Las ayudas al alquiler, como el Bono Alquiler Joven (que el Plan Estatal 2026-2030 ha sustituido por la ayuda para jóvenes del Real Decreto 326/2026), no están exentas: la Agencia Tributaria las trata como ganancia patrimonial de la base general, y hay obligación de declarar si las ganancias derivadas de ayudas públicas superan los 1.000 euros anuales. Consulta en la AEAT el tratamiento concreto de tu ayuda.
Sobre lo mismo
- 📄 Tramos del IRPF 2026: tabla completa y cuánto pagas según tu sueldo, Los porcentajes exactos que se aplican a cada tramo de ingresos
- 📄 Declaración de la renta si cobras el paro o el subsidio en 2026, La guía específica para personas con prestaciones del SEPE
- 📄 Mínimo por descendientes 2026: cuánto desgrava cada hijo, Una deducción que puede convertir tu obligación en devolución
- 📄 Cómo obtener el número de referencia para la renta 2026, El primer paso técnico para acceder al borrador de Hacienda
Contenido revisado en octubre de 2026. Esta guía es informativa y se basa en fuentes oficiales; para tu caso concreto, confirma siempre en los canales oficiales del organismo correspondiente.
Los límites que te obligan (o no) a declarar
La obligación de presentar la declaración de la renta depende sobre todo del origen y la cuantía de tus ingresos. La confusión más habitual surge con quien ha tenido más de un pagador, porque el límite baja de forma notable y muchos se llevan una sorpresa.
| Situación | Límite orientativo para estar obligado |
|---|---|
| Un solo pagador | Rendimientos del trabajo por encima del límite general anual |
| Dos o más pagadores | El límite baja mucho si lo percibido del segundo y siguientes supera cierta cuantía |
| Rendimientos del capital / ganancias | A partir de importes reducidos ya puede existir obligación |
| Prestaciones por desempleo | Cuentan como rendimiento del trabajo y pueden generar obligación |
El caso de los dos pagadores
Si has cobrado de dos o más pagadores en el año (por ejemplo, dos empleos, o un empleo y el paro), el umbral que te obliga a declarar es sensiblemente más bajo cuando lo percibido del segundo pagador y siguientes supera una cantidad determinada. Es la causa más frecuente de que alguien que 'nunca declaraba' pase a estar obligado sin saberlo.
Aunque no estés obligado, a veces conviene
Si te han practicado retenciones y tienes derecho a deducciones, presentar la declaración aunque no estés obligado puede suponer una devolución a tu favor. No declarar por no estar obligado puede significar renunciar a un dinero que es tuyo.
Preguntas frecuentes sobre la obligación de declarar
Te puede interesar
- IMV y declaración de la renta 2026: ¿hay que declararlo?
- Cómo hacer la declaración de la renta 2026 paso a paso
- Cripto en la Renta 2026: cómo tributan, FIFO y modelo 721
- Tributación del rescate de un plan de pensiones en 2026
- Calendario de pagos del SEPE e INSS: cuándo cobras
En caso de duda sobre si te toca declarar, la propia Agencia Tributaria pone a tu disposición el borrador y los datos fiscales: revisarlos es la forma más segura de comprobar tu situación en cada campaña (la de Renta 2025 cerró el 30 de junio de 2026 y la siguiente será en 2027) y evitar tanto sanciones por no declarar como la renuncia a una posible devolución.