Vas a casarte o a registrarte como pareja de hecho, cobras el subsidio para mayores de 52 años y te ronda una duda que quita el sueño: «¿voy a perder la ayuda por dar este paso?». La respuesta directa es no: casarte o registrarte como pareja de hecho no extingue automáticamente el subsidio de 52. Pero conviene entender los matices antes de firmar, porque aunque el matrimonio en sí no te lo quita, hay situaciones asociadas al cambio que sí pueden afectarlo.
En esta guía tienes lo esencial: por qué tu subsidio se rige por tus rentas propias y no por lo que gane tu pareja, qué tienes que comunicar al SEPE y en qué plazo, las situaciones concretas en que el matrimonio sí puede tener impacto, y la confusión más habitual (que no es lo mismo el subsidio de 52 que el IMV). Empecemos por tu caso concreto.
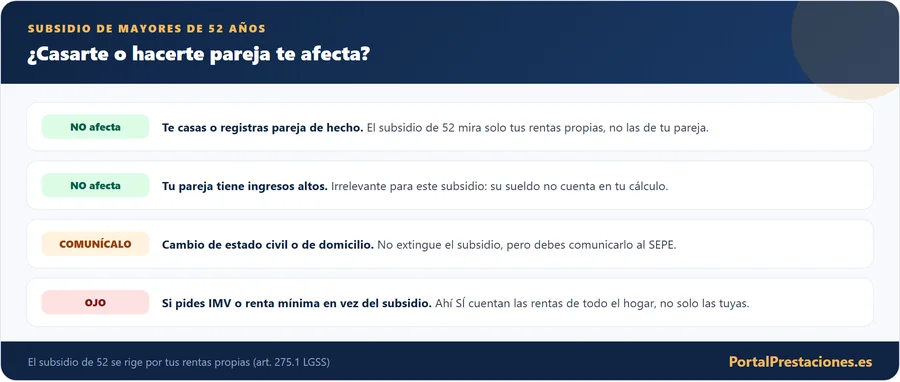
Casarte o registrarte como pareja de hecho no te quita el subsidio de 52: este mira solo tus rentas propias, no las de tu pareja. Eso sí, comunica el cambio de estado civil al SEPE y avisa de cualquier ingreso propio nuevo en cuanto lo tengas. Solo perderías el subsidio si el matrimonio te genera ingresos propios por encima de 915,75 €/mes.
Tu caso en un vistazo
Pulsa la situación que más se parezca a la tuya y te digo cómo afecta a tu subsidio:
Por qué el matrimonio no extingue el subsidio
El subsidio para mayores de 52 años tiene un requisito de ingresos muy concreto: que tus rentas propias no superen el 75% del Salario Mínimo Interprofesional mensual, que en 2026 equivale a 915,75 €/mes. La palabra clave es propias. El SEPE evalúa solo lo que percibes tú directamente: tu nómina si trabajas, tus pensiones, tus rendimientos de capital, tus alquileres cobrados. No mira lo que gana tu pareja, tu cónyuge ni nadie que conviva contigo.
Así lo fija la propia Ley General de la Seguridad Social, que habla de las rentas «de la persona solicitante o beneficiaria», es decir, las tuyas:
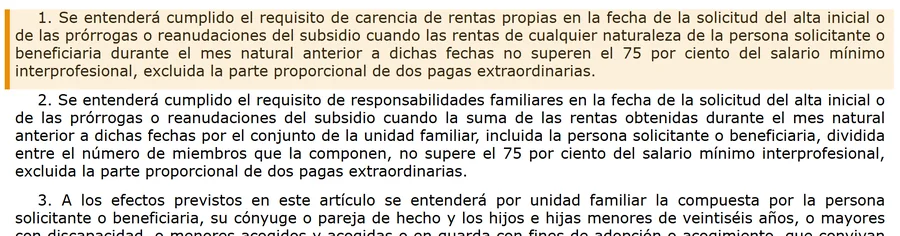
Esto es justo lo que diferencia al subsidio de 52 de otras prestaciones como el IMV o la renta mínima autonómica, donde sí se tiene en cuenta el conjunto de ingresos del hogar. Para el subsidio de 52, el criterio es individual: si antes de casarte cumplías el requisito y tu situación personal de ingresos no cambia, sigues cumpliéndolo.
Qué cuenta como renta propia cuando cambias de estado civil
Todo gira en torno a una cifra: 915,75 euros al mes. El SEPE comprueba las rentas del mes natural anterior a la solicitud (y en cada prórroga o reanudación), y el artículo 275 de la LGSS deja fuera algunas partidas y cuenta otras. Para quien se casa o se registra como pareja de hecho conviene saber cuáles son.
Cuentan, entre otras, las pensiones alimenticias y compensatorias que cobres, las ganancias patrimoniales y el 100 % del interés legal del dinero sobre tu patrimonio, sin incluir la vivienda habitual. En 2026 el interés legal es del 3,25 %. No cuentan, entre otras, las cuotas del convenio especial, la indemnización por despido en su parte legal (el exceso pactado sí cuenta) y las becas de formación o de prácticas externas.
Un ejemplo hipotético para ver cómo puede aparecer una renta sin que haya un sueldo de por medio. Supón que una persona que cobra el subsidio tiene otras rentas propias por 650 euros al mes y, tras la boda, recibe como regalo 100.000 euros que pasan a su nombre. El interés legal de ese patrimonio sería 100.000 × 3,25 % = 3.250 euros al año, es decir, 270,83 euros al mes. Sumados a los 650, resultan 920,83 euros, unos 5 euros por encima del límite de 915,75. Es una simplificación (el cómputo real depende de qué bienes sean y de cómo se acrediten), pero deja clara la idea: lo que importa es lo que pasa a ser tuyo, no el estado civil. Si ese mismo regalo lo recibe tu pareja, no entra en tu cómputo.
Un detalle que juega a tu favor: según el Código Civil, la pensión compensatoria que algunas personas cobran de una expareja se extingue cuando quien la recibe contrae nuevo matrimonio o vive maritalmente con otra persona, salvo que se hubiera pactado otra cosa. Si ese es tu caso, dejarías de ingresarla y tus rentas computables bajarían en lugar de subir.
Casarse y el subsidio: los escenarios de un vistazo
Lo que sí tienes que comunicar al SEPE
Aunque el matrimonio no extinga el subsidio, el cambio de estado civil sí es un dato que debes comunicar. El SEPE registra tu estado civil como parte del expediente, y aunque en la mayoría de los casos no cambie nada en la cuantía, mantener los datos al día evita discrepancias en futuras revisiones.
- Plazo: comunícalo cuanto antes tras el matrimonio o el registro como pareja de hecho; cualquier aumento de tus rentas hay que comunicarlo en el momento en que se produzca (art. 280.7 LGSS).
- Cómo: en tu oficina del SEPE con cita previa o por la Sede Electrónica, informando del cambio de estado civil.
- Documentación: lleva el libro de familia o el certificado de matrimonio (o el certificado de pareja de hecho).
- Guarda el justificante de la comunicación. Es tu prueba de que cumpliste y evita sustos en la siguiente prórroga.
Las situaciones en que el matrimonio SÍ puede afectar
El matrimonio en sí no extingue la prestación, pero hay circunstancias asociadas al cambio que sí pueden tener impacto. La clave, en todas ellas, es la misma: lo que importa no es casarte, sino si eso te hace ganar rentas propias por encima del límite.
Si al casarte pasas a tener ingresos propios nuevos
En matrimonios con determinados regímenes económicos, donaciones del cónyuge o cuentas conjuntas, el beneficiario puede pasar a percibir rentas que antes no tenía: rendimientos de capital, rentas de inmuebles que ahora son en parte suyos, intereses de cuentas. Si esos nuevos ingresos propios te hacen superar los 915,75 €/mes, sí pierdes el subsidio. No por casarte, sino porque ahora tienes más rentas propias.
Si pasas a tener derecho a una pensión de viudedad
Si tu nueva pareja fallece después del matrimonio y adquieres derecho a una pensión de viudedad, esa pensión sí es una renta propia. Según su cuantía, podría hacerte superar el límite de ingresos y afectar al subsidio. Es una situación poco frecuente en este contexto, pero conviene tenerla presente como consecuencia indirecta.
Pareja de hecho inscrita o convivencia sin registro
Para el subsidio de 52, la distinción entre pareja de hecho inscrita (registrada oficialmente) y convivencia sin registro importa poco a efectos del cálculo de tus rentas: en ambos casos, lo que gane la otra persona no computa para ti. La inscripción sí puede ser relevante para otros trámites y para acreditar la relación en determinados supuestos (por ejemplo, de cara a una futura pensión de viudedad), pero no convierte los ingresos de tu pareja en rentas tuyas. Dicho de otro modo: ni casándote ni registrándote como pareja el SEPE empieza a mirar el sueldo de tu pareja para este subsidio.
Qué revisa el SEPE después de la boda
Casarte no abre ningún procedimiento nuevo por sí solo, pero tu subsidio sigue revisándose con el calendario habitual. En el régimen asistencial vigente desde el 1 de noviembre de 2024 los subsidios se reconocen por trimestres prorrogables, y cada prórroga se pide en los 15 días hábiles siguientes. Además, en el subsidio de mayores de 52 años se presenta una declaración de rentas cada 12 meses, también en 15 días hábiles.
En cada una de esas gestiones firmas una declaración responsable con las rentas del mes natural anterior, y el SEPE la contrasta con los datos de la Agencia Tributaria. Si se ocultan rentas, el SEPE puede reclamar lo cobrado de más y ese periodo se considera consumido. Por eso, tras la boda conviene revisar tus ingresos igual que antes: lo único que ha cambiado es el estado civil.
Una última precisión sobre la jubilación, que es el motivo por el que muchas personas cuidan este subsidio. Mientras lo cobras, el SEPE cotiza por jubilación sobre el 125 % de la base mínima del Régimen General, y esa cotización no depende de con quién estés casado. Lo que sí la altera es empezar a trabajar o dejar de cumplir los requisitos.
La confusión más frecuente: subsidio de 52 vs IMV
Aquí está el malentendido que más miedo genera. Mucha gente ha oído que «si te casas, cuentan los ingresos de tu pareja», y es verdad… pero para otras ayudas. El Ingreso Mínimo Vital y las rentas mínimas autonómicas se calculan sobre las rentas de toda la unidad de convivencia: ahí, casarte con alguien que gana un buen sueldo sí puede hacerte perder la ayuda.
El subsidio de 52, en cambio, es individual. Si confundes una prestación con otra, puedes asustarte sin motivo o, al revés, llevarte una sorpresa. Si estás valorando pedir el IMV en lugar del subsidio, ten claro que cambian por completo las reglas del cómputo de rentas. Puedes ver cómo funciona el patrimonio y las rentas del hogar en el IMV en nuestra guía sobre cómo afectan los cambios a tu Ingreso Mínimo Vital.
Resumen práctico antes de dar el paso
Dudas que suelen surgir
¿Pierdo el subsidio de 52 si me caso con alguien que trabaja?
¿Tengo que avisar al SEPE de que me he casado?
¿Es distinto casarme o hacerme pareja de hecho?
Me han dicho que al casarme pierdo la ayuda, ¿es verdad?
¿Y si al casarme empiezo a cobrar rentas de bienes de mi pareja?
Cásate tranquilo: tu subsidio va por tus rentas, no por las de tu pareja
El miedo a perder el subsidio de 52 por casarte es, en la inmensa mayoría de los casos, infundado. Este subsidio mira solo lo que ingresas tú. Da el paso, comunica el cambio al SEPE y revisa únicamente si adquieres rentas propias nuevas por encima del límite. Con eso, el «sí, quiero» no pone en riesgo tu prestación.
Sigue por aquí
Contenido revisado en octubre de 2026. Base legal: art. 275 de la LGSS (carencia de rentas propias). Límite de rentas: 75% del SMI 2026 (1.221 €/mes, RD 126/2026) = 915,75 €/mes. Para prestaciones del hogar (IMV, rentas mínimas) el cómputo es distinto. Consulta tu caso concreto en el SEPE.
Contenido revisado en octubre de 2026. Esta guía es informativa y se basa en fuentes oficiales; para tu caso concreto, confirma siempre en los canales oficiales del organismo correspondiente.
Cómo influye tu situación familiar en el subsidio
Uno de los aspectos que más dudas genera en el subsidio para mayores de 52 años es el papel de la situación familiar y de las rentas de la pareja. Conviene tener claro el criterio para no llevarse sorpresas al solicitarlo o en las revisiones.
Rentas propias frente a rentas de la unidad familiar
Históricamente, el acceso a algunos subsidios valoraba las rentas de toda la unidad familiar, de modo que los ingresos del cónyuge podían dejarte fuera. La normativa ha ido evolucionando hacia valorar principalmente las rentas personales del solicitante para determinados subsidios. En el subsidio para mayores de 52 años, el artículo 280.2 de la LGSS exige carencia de rentas propias, así que las del cónyuge no cuentan.
Qué acredita cada situación
- Matrimonio: se acredita con el libro de familia o certificado de matrimonio.
- Pareja de hecho: se acredita con el certificado del registro de parejas de hecho correspondiente.
- Cargas familiares: pueden influir en el reconocimiento de determinados complementos o en la duración.
Si te denegaron el subsidio computando las rentas de tu pareja, revisa la resolución: para este subsidio solo cuentan tus rentas propias. Puedes reclamar o volver a solicitarlo.
Preguntas frecuentes sobre situación familiar y subsidio
El modo en que la situación familiar y las rentas de la pareja afectan al subsidio para mayores de 52 años genera mucha confusión e incluso denegaciones erróneas. Estas son las claves que más conviene tener presentes.
El punto central es la diferencia entre valorar las rentas personales del solicitante y las rentas de toda la unidad familiar. En algunos subsidios los ingresos del cónyuge pueden contar a través del requisito de responsabilidades familiares; en el de mayores de 52 años no. Por eso, si te denegaron este subsidio por los ingresos de tu pareja, merece la pena revisar la resolución y, si procede, reclamar o volver a solicitarlo.
En cuanto a la forma de acreditar la situación familiar, el matrimonio se demuestra con el libro de familia o el certificado de matrimonio, y la pareja de hecho con el certificado del registro correspondiente. Tener claro qué documento se necesita y confirmar el criterio de cómputo de rentas vigente en el momento exacto de la solicitud es la mejor forma de evitar sorpresas, porque en esta materia lo que valía hace unos años puede no valer hoy, y viceversa.