
Sí, el subsidio por desempleo cuenta como ingreso a efectos del IMV. Pero esa respuesta de una línea esconde la parte que realmente te interesa: contar como ingreso no significa que te excluya del IMV. El sistema no funciona como un interruptor de "tienes subsidio = no tienes IMV". Funciona como un complemento, el IMV rellena la diferencia entre lo que ya cobras y lo que el Estado considera el mínimo garantizado para tu situación.
Dicho de otra forma: puedes estar cobrando el subsidio y el IMV al mismo tiempo, perfectamente compatibles, siempre que el subsidio por sí solo no alcance ya esa renta garantizada. Esta guía cubre todo lo que rodea a esa idea, qué tipos de subsidio cuentan, cómo se calcula exactamente la diferencia, el problema (y la solución reciente) del desfase entre los ingresos del año pasado y tu situación actual, y ejemplos numéricos completos.
La lógica del cálculo, explicada sin jerga
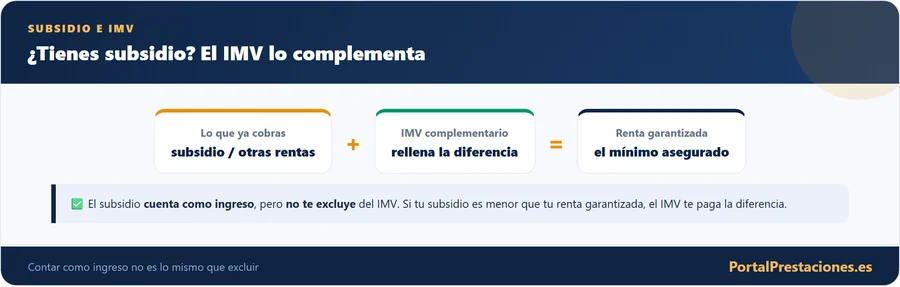
El IMV no te da una cantidad fija. Te da la diferencia entre dos números:
La renta garantizada, la cuantía mínima que el Estado considera que tu unidad de convivencia necesita para no estar en situación de vulnerabilidad, según cuántas personas la compongan. En 2026, para una persona que vive sola, son 733,60 euros al mes.
Tus ingresos computables, todo lo que entra en tu unidad de convivencia, incluido el subsidio.
Esto significa que cuanto más alto sea tu subsidio, más pequeño será el IMV resultante, pero no necesariamente cero, salvo que el subsidio ya iguale o supere la renta garantizada de tu unidad de convivencia.
Qué tipos de subsidio y prestación cuentan, la lista completa
No es solo el subsidio "genérico" por desempleo. El listado de lo que computa es más amplio de lo que la mayoría imagina, y conviene tenerlo claro de una vez:
El cambio de 2024 que soluciona el problema más frecuente
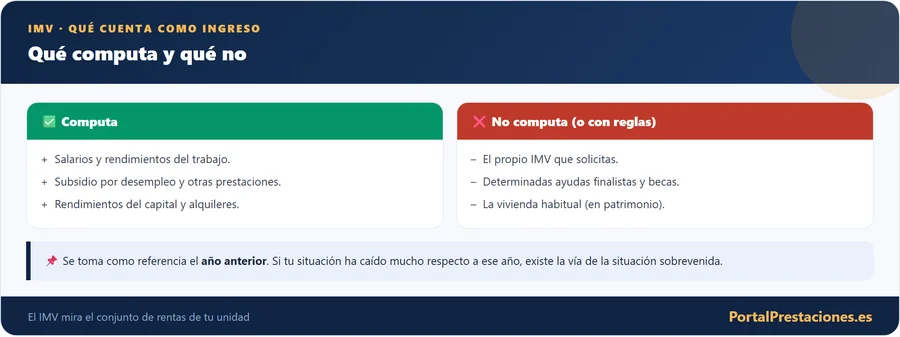
Aquí está la parte que probablemente te ha traído a este artículo. Durante años, el sistema tenía un fallo evidente: el IMV calcula tus ingresos computables a partir de tu declaración de la renta del ejercicio fiscal anterior, prorrateados a 12 meses. Si agotaste el subsidio en octubre del año pasado y ahora, sin ningún ingreso, solicitas el IMV, el sistema seguía mirando el subsidio que cobraste el año anterior, y eso podía hacer que te denegaran la ayuda o te dieran una cuantía más baja de la que te correspondería en tu situación real actual.
El Gobierno aprobó en 2024 (Real Decreto-ley 2/2024, en vigor desde el 22 de noviembre de 2024) una reforma específica para corregir exactamente este problema. Desde entonces:
El propio Ministerio explicó esta reforma como una forma de reducir cargas administrativas para quien ha agotado el subsidio y necesita pasar a ser beneficiario del IMV, y de hecho el SEPE puede gestionar de oficio esa transición si das tu consentimiento mediante una declaración responsable antes de que el subsidio se agote.
El caso especial del subsidio para mayores de 52 años
Este merece mención aparte porque la ley lo trata con una regla propia, distinta a la del subsidio general. Cuando el solicitante tiene reconocido un subsidio de desempleo para mayores de 52 años cuyo importe mensual sea inferior a la renta garantizada que le correspondería, el IMV no puede superar la diferencia entre ambas cantidades, es decir, exactamente el mecanismo de "complemento" descrito arriba, pero con mención legal explícita por ser un caso muy habitual.
Ejemplo hipotético con cifras de 2026:
Este patrón se repite igual con cualquier pensión contributiva o no contributiva cuyo importe sea inferior a la renta garantizada: el IMV no desaparece, se ajusta para completar hasta el mínimo.
Del subsidio al IMV sin vacío: la transición de oficio
La ley prevé un atajo para quien agota el subsidio y no ha vuelto a trabajar: la disposición adicional duodécima de la Ley 19/2021 permite que el SEPE envíe tus datos al organismo que gestiona el IMV (el INSS) para que valore tu caso sin que empieces un trámite desde cero. No es automático para todo el mundo. Las condiciones, tal y como las recoge la ley, son estas:
- Ser mayor de 23 años en la fecha prevista de agotamiento del subsidio.
- Si cobras un subsidio sin responsabilidades familiares, no convivir con ninguna otra persona. Si lo cobras con responsabilidades familiares, convivir en el mismo domicilio con quienes forman tu unidad familiar a efectos del subsidio.
- Que no haya nadie más empadronado en ese domicilio.
- Dar tu consentimiento y firmar una declaración responsable, que incluye el consentimiento de los adultos de tu unidad familiar y la declaración de que no viven terceras personas en el domicilio.
Durante el trimestre previo al agotamiento, el SEPE debe informarte de esta posibilidad. Cuando el subsidio se agota, dispone de diez días para enviar la información al organismo del IMV, y este tiene seis meses desde el agotamiento para resolver. Si pasa ese plazo sin respuesta expresa, la solicitud se entiende desestimada.
Si te reconocen el IMV por esta vía, el hecho causante es la fecha en que se agotó el subsidio, los efectos económicos empiezan el día uno del mes siguiente y se cobra en la misma cuenta en la que recibías el subsidio. Si no cumples alguna de las condiciones, por ejemplo porque en tu casa vive otra persona, no queda cerrado el camino: esta vía es una facilidad, y siempre puedes solicitar el IMV por el procedimiento ordinario.
Dos ejemplos más, con unidades de convivencia distintas
¿Y si tu situación ha cambiado este año pero el de antes te descarta?
Aunque la reforma de 2024 ya soluciona el caso concreto del subsidio extinguido, puede que tu situación haya empeorado por otro motivo distinto y que tus ingresos del año fiscal anterior sigan sin reflejar tu realidad actual. Para eso existe la figura de la vulnerabilidad sobrevenida: si no cumples el requisito con los ingresos del año anterior, puedes solicitar el IMV entre el 1 de abril y el 31 de diciembre acreditando que tu situación ha empeorado durante el año en curso, calculando entonces la parte proporcional de tus ingresos reales de este año en lugar de los del año pasado.
Esto es especialmente relevante si, por ejemplo, empezaste a cobrar un subsidio a mitad de año, o si tu unidad de convivencia cambió (separación, nacimiento de un hijo, pérdida de un ingreso del hogar).
Con números: cómo se usa el promedio mensual del año anterior
El IMV compara la renta garantizada con el promedio mensual de los ingresos computables del ejercicio anterior, es decir, el total anual dividido entre doce, una vez restados el IRPF devengado y las cotizaciones sociales. Dos ejemplos hipotéticos con la renta garantizada de una persona sola en 2026, 733,60 euros:
- Ingresos computables del año anterior: 3.000 euros. Promedio mensual: 3.000 / 12 = 250 euros. IMV: 733,60 menos 250 = 483,60 euros al mes.
- Ingresos computables del año anterior: 8.800 euros. Promedio mensual: 733,33 euros. La diferencia con la renta garantizada es de 0,27 euros, por debajo de los 10 euros mínimos que exige la ley: no se reconoce el IMV.
El umbral se deduce fácilmente. Para que haya IMV, el promedio mensual tiene que quedar al menos 10 euros por debajo de la renta garantizada, es decir, en 723,60 euros como máximo, lo que equivale a 8.683,20 euros de ingresos computables al año para una persona sola. Esta lógica de promedio anual convive con la regla especial del subsidio para mayores de 52 años, que se compara con su importe mensual.
Es una cuenta aproximada del mecanismo y no sustituye al cálculo oficial, que además tiene en cuenta el patrimonio, los complementos y las rentas que la ley excluye del cómputo.
Lo que pasa si no declaras bien el subsidio
Tienes obligación de comunicar cualquier variación de ingresos a la entidad gestora del IMV, inicio o fin del subsidio, nuevo empleo, cambios en la unidad de convivencia. Si no lo haces, al año siguiente se regulariza el importe cobrado con base en los datos reales de la Agencia Tributaria, lo que puede derivar en la devolución de cantidades percibidas indebidamente.
En la práctica: si empiezas a cobrar el subsidio mientras ya tienes el IMV reconocido y no lo comunicas, es muy probable que Hacienda termine cruzando los datos igualmente al año siguiente, y entonces tendrás que devolver la parte que se considere cobrada de más.
Por qué no cobras el subsidio y el IMV enteros
Como el IMV es un complemento, si ya cobras un subsidio, el IMV solo te paga la diferencia hasta el umbral garantizado, no las dos cosas completas. Cuando termine el subsidio, tus ingresos bajan y entonces puede corresponderte el IMV o una cuantía mayor: vuelve a solicitarlo.
Cuándo cambia tu IMV si el subsidio empieza, sube o termina
Una modificación de circunstancias, como empezar a cobrar un subsidio, dejar de cobrarlo o cambiar la composición del hogar, tiene efectos, como regla general, desde el día uno del mes siguiente al del hecho que la provoca. Hay un matiz cuando el cambio te beneficia, es decir, cuando haría subir la cuantía: se aplica desde esa fecha solo si lo comunicas dentro de los 30 días naturales que fija el art. 36 de la Ley 19/2021. Si lo comunicas tarde, los efectos empiezan el día uno del mes siguiente al de la comunicación. Por eso no conviene esperar.
Además, la cuantía se actualiza dos veces cada ejercicio con los datos que facilita la Agencia Tributaria, y la primera actualización tiene carácter provisional. Esto explica que el importe pueda cambiar sin que hayas hecho nada: la entidad gestora está recalculando con los ingresos del ejercicio anterior de tu unidad de convivencia.
Si al final resulta que has cobrado más de lo que correspondía, la entidad gestora puede reclamar la devolución. La ley le permite revisar de oficio, en perjuicio de la persona beneficiaria, dentro de los cuatro años siguientes a una resolución que no fue impugnada, y rectificar en cualquier momento los errores materiales o los derivados de omisiones o inexactitudes en tus declaraciones.
Dudas que suelen surgir
¿El IMV se suspende automáticamente en cuanto empiezo a cobrar un subsidio?
No de forma automática ni inmediata. Lo correcto es comunicar el cambio a la entidad gestora, que recalculará tu IMV con el nuevo ingreso. El IMV puede reducirse, mantenerse muy similar si el subsidio es bajo, o llegar a desaparecer si el subsidio por sí solo ya supera la renta garantizada de tu unidad de convivencia.
¿El subsidio de mi pareja también cuenta, aunque yo sea el titular de la solicitud del IMV?
Sí. El IMV se calcula sobre el conjunto de ingresos de toda la unidad de convivencia, no solo del solicitante. Cualquier subsidio, sueldo o pensión de cualquier miembro del hogar entra en el cómputo.
¿Es mejor que solicite el IMV yo o mi pareja, si solo uno de los dos cobra subsidio?
No cambia el resultado económico. El cálculo de ingresos y la cuantía final son los mismos independientemente de quién figure como titular de la solicitud, solo cambia quién gestiona el trámite.
¿El subsidio agrario o la Renta Activa de Inserción se tratan igual que el subsidio ordinario?
La Renta Activa de Inserción ya no se concede a nuevos solicitantes desde el 1 de noviembre de 2024, pero quien la mantiene la ve computar de la misma forma que el resto de prestaciones por desempleo. El subsidio agrario sigue una lógica similar, aunque conviene confirmar con la entidad gestora de tu comunidad, ya que algunas particularidades regionales pueden aplicar.
¿Si me deniegan el IMV por mis ingresos del año pasado, puedo recurrir alegando mi situación actual?
Si tu caso encaja en la vulnerabilidad sobrevenida descrita arriba, esa es la vía específica diseñada precisamente para esto, más adecuada que un recurso ordinario. Si no encaja en ese supuesto, puedes presentar reclamación previa, pero el resultado dependerá de si realmente se aplicó mal el cálculo legal correspondiente a tu situación.
Quizá te interese
- 📄 Calculadora del IMV 2026, Simula tu caso concreto con tus propios ingresos y composición familiar
- 📄 Qué significa "Atendida en DP" en el IMV, Si tu solicitud ya está en tramitación, entiende este estado
- 📄 Subsidio para mayores de 52 años siendo autónomo en pluriactividad, Otro caso donde el cómputo de ingresos genera dudas frecuentes
- 📄 Generador de reclamaciones, Si consideras que el cálculo de tu IMV no se ha hecho correctamente
Contenido revisado en octubre de 2026. Esta guía es informativa y se basa en fuentes oficiales; para tu caso concreto, confirma siempre en los canales oficiales del organismo correspondiente.
Qué ingresos computan y cuáles no
La duda que más se repite con el IMV y los subsidios es qué se considera 'ingreso' a la hora de calcular si tienes derecho y cuánto. No todo lo que entra en casa cuenta igual, y confundirlo lleva a solicitudes denegadas o a sorpresas en las revisiones.
Lo que sí computa
- Rendimientos del trabajo por cuenta ajena y propia.
- Prestaciones y subsidios por desempleo y otras prestaciones sujetas.
- Rendimientos del capital y de bienes inmuebles no habituales.
- Pensiones y determinadas ayudas periódicas.
Lo que no computa o computa distinto
- La vivienda habitual no se tiene en cuenta como patrimonio a estos efectos.
- Ciertas ayudas finalistas y becas pueden quedar excluidas.
- Algunas prestaciones por hijo a cargo tienen un tratamiento específico.
Cómo se calcula el importe del subsidio o del complemento
El sistema compara tus ingresos computables con un umbral de referencia que depende del tamaño y la composición de tu unidad de convivencia. Si tus ingresos quedan por debajo, tienes derecho, y la cuantía suele ser la diferencia que falta para llegar a ese umbral garantizado. Por eso, cuanto menores sean tus ingresos, mayor será la ayuda, hasta el máximo previsto para tu tipo de hogar.
Estas ayudas se revisan periódicamente. Si tus ingresos cambian, debes comunicarlo: cobrar de más por no informar puede obligarte a devolver el dinero. La transparencia con la administración siempre sale a cuenta.
El año de referencia
Un detalle que causa muchas dudas: para valorar el derecho suele mirarse el ejercicio anterior completo, aunque para algunas situaciones de vulnerabilidad sobrevenida se puede atender a la situación del año en curso. Saber qué periodo se está mirando explica por qué a veces la resolución no coincide con tu situación actual.
Preguntas frecuentes sobre ingresos computables
Un ejemplo práctico para entenderlo
La teoría se ve mucho más clara con números. Imagina un hogar de dos personas adultas con un umbral garantizado determinado y unos ingresos computables que quedan por debajo de ese umbral. La ayuda cubriría, a grandes rasgos, la diferencia entre lo que ingresan y ese umbral, de modo que el hogar alcance el mínimo garantizado para su tamaño.
Si en ese hogar uno de los miembros empieza a trabajar y sus ingresos suben, la ayuda se reduce en proporción, pero gracias a los incentivos al empleo no desaparece de golpe: el objetivo es que aceptar un trabajo siempre deje al hogar en mejor situación que quedándose solo con la prestación. Este diseño evita la 'trampa de la pobreza' en la que trabajar salía a cuenta perder.
Por qué conviene declararlo todo
Ocultar ingresos para cobrar más no compensa: los cruces de datos entre administraciones son cada vez más finos, y una irregularidad detectada obliga a devolver lo cobrado indebidamente, a veces con recargo. La transparencia no solo es lo correcto, sino lo más rentable a medio plazo.
Saber qué ingresos computan y cuáles no es la clave para solicitar estas ayudas con garantías y para no llevarte sorpresas en las revisiones. Ante la duda sobre un ingreso concreto, pregúntalo antes de solicitar: es preferible aclararlo de entrada que arrastrar un error que acabe obligándote a devolver dinero.