
Jubilarte un año antes de lo que te toca no es gratis. Cuesta dinero, todos los meses, el resto de tu vida. Si tu pensión base fuera de 1.500 € mensuales, jubilarte dos años antes puede costarte entre 180 € y 315 € menos al mes para siempre. Multiplicado por 25 años de jubilación en 14 pagas, hablamos de entre 63.000 € y 110.250 € menos en total.
Eso no significa que la jubilación anticipada sea mala decisión. Significa que hay que hacer los números antes de pedirla.
Dos tipos de jubilación anticipada, con reglas completamente distintas

El error más frecuente es pensar que la jubilación anticipada es una sola cosa. Hay dos modalidades con edades, requisitos y penalizaciones diferentes. Confundirlas puede llevarte a esperar años innecesarios o a perder más dinero del que crees.
Jubilación anticipada involuntaria, edad y requisitos
Jubilación anticipada voluntaria, edad y requisitos
La tabla de coeficientes reductores, el número que más importa
Esta es la tabla que tienes que guardar. Muestra exactamente qué porcentaje te descuentan de la pensión por cada mes que te adelantas a la jubilación ordinaria.
Jubilación anticipada involuntaria:
| Meses de anticipación | Reducción con menos de 38 años y 6 meses cotizados | Reducción con 44 años y 6 meses o más | Pensión de 1.500 € con la carrera más corta |
|---|---|---|---|
| 6 meses antes | -3,75% | -3,00% | 1.443,75 € |
| 12 meses antes | -5,50% | -4,75% | 1.417,50 € |
| 18 meses antes | -8,80% | -7,60% | 1.368,00 € |
| 24 meses antes | -15,00% | -12,00% | 1.275,00 € |
| 36 meses antes | -22,50% | -18,00% | 1.162,50 € |
| 48 meses antes (máximo) | -30,00% | -24,00% | 1.050,00 € |
Jubilación anticipada voluntaria, los coeficientes dependen de cuánto hayas cotizado:
| Años cotizados | Reducción con 6 meses de adelanto | Reducción con 12 meses de adelanto | Reducción con 24 meses (máximo) |
|---|---|---|---|
| Menos de 38 años y 6 meses | 4,00% | 5,50% | -21,00% |
| De 38 años 6 meses a 41 años 5 meses | 3,82% | 5,25% | -19,00% |
| De 41 años 6 meses a 44 años 5 meses | 3,64% | 5,00% | -17,00% |
| 44 años y 6 meses o más | 3,45% | 4,75% | -13,00% |
Cuánto pierdes realmente, en euros concretos
Las tablas de porcentajes están bien pero lo que de verdad hace reflexionar son los euros. Aquí tienes el impacto real de jubilarte antes con distintas pensiones base:
| Pensión base | Jubilarse 1 año antes (-5,5% involuntaria) |
Jubilarse 2 años antes (-15%) |
Jubilarse 4 años antes (-30% máx. involuntaria) |
Pérdida total en 20 años (-30%) |
|---|---|---|---|---|
| 900 € / mes | 850,50 € (-49,50 €/mes) | 765 € (-135 €/mes) | 630 € (-270 €/mes) | -75.600 € |
| 1.200 € / mes | 1.134 € (-66 €/mes) | 1.020 € (-180 €/mes) | 840 € (-360 €/mes) | -100.800 € |
| 1.500 € / mes | 1.417,50 € (-82,50 €/mes) | 1.275 € (-225 €/mes) | 1.050 € (-450 €/mes) | -126.000 € |
| 2.000 € / mes | 1.890 € (-110 €/mes) | 1.700 € (-300 €/mes) | 1.400 € (-600 €/mes) | -168.000 € |
Una persona con pensión base de 1.500 € que se jubila 4 años antes en modalidad involuntaria, con una carrera de menos de 38 años y 6 meses, cobrará 450 € menos al mes para siempre. Son 6.300 € menos al año. En 20 años de jubilación, 126.000 € menos en total.
Pero hay otra cara: esos 4 años antes de la edad ordinaria también suponen 48 meses cobrando la pensión anticipada en lugar de nada. A 1.050 € al mes en 14 pagas, son 58.800 € adicionales que cobraría y que no cobraría esperando. La ecuación no es tan sencilla como parece.
El punto de equilibrio, cuándo sale a cuenta jubilarse antes
La pregunta que todo el mundo tiene pero pocos calculan: ¿cuándo recupero lo que pierdo por jubilarme antes?
Supón una persona de 63 años, con pensión base de 1.200 € y 39 años cotizados, así que su edad ordinaria son 65 años. La empresa le ofrece acogerse a un ERE. Puede jubilarse ya con la anticipada involuntaria: con 24 meses de adelanto y una reducción del 14%, cobrará 1.032 € al mes. O puede esperar 2 años más y cobrar los 1.200 € íntegros.
Si se jubila ahora: cobra 1.032 € durante 2 años (14 pagas al año) = 28.896 € que no cobraría esperando.
Si espera: cobra 168 € más al mes para siempre. Para recuperar esos 28.896 € tardaría: 28.896 ÷ 168 = 172 pagas = 12,3 años.
Esperar solo compensaría si se llega a vivir más allá de los 77 años. La decisión no es evidente: depende de su salud, de si necesita ese dinero ahora y de lo que prefiera hacer con esos dos años.
Este cálculo cambia completamente si la anticipación es mayor (más meses = más reducción) o si la diferencia mensual es pequeña. Haz siempre el cálculo con tus números concretos.
Cuándo la jubilación anticipada NO es buena idea
No siempre sale a cuenta. Hay tres situaciones donde esperar es claramente mejor:
Cómo solicitarla, el proceso
Otras dudas frecuentes
¿El coeficiente reductor es definitivo o se puede recuperar después?
Es permanente. Una vez que te jubilas con anticipada y el coeficiente se aplica, esa reducción acompaña a tu pensión para siempre. No se revisa ni se elimina con el tiempo. La única forma de evitarlo es esperar a la jubilación ordinaria, aunque hay excepciones muy específicas relacionadas con incapacidad sobrevenida que conviene consultar con el INSS.
¿Puedo trabajar después de jubilarme con anticipada?
La jubilación anticipada es incompatible con el trabajo por cuenta ajena o propia mientras se percibe. Una vez alcanzada la edad ordinaria de jubilación, existen modalidades de compatibilidad de pensión y trabajo, pero durante la fase de anticipada no está permitido.
¿Cuánto tiempo antes puedo solicitar la jubilación anticipada?
Puedes presentar la solicitud hasta 3 meses antes de la fecha en que quieres jubilarte. Si la presentas antes, el INSS la tramitará pero los efectos económicos no se adelantan más de 3 meses respecto a la fecha de solicitud.
¿La jubilación anticipada involuntaria es automática o tengo que pedirla?
Tienes que pedirla. No ocurre automáticamente aunque cumplas todos los requisitos. Y tienes que cumplir el requisito de estar inscrito como demandante de empleo durante al menos 6 meses inmediatamente anteriores a la solicitud.
¿El complemento por hijos se aplica sobre la pensión ya reducida?
El complemento para la reducción de la brecha de género (artículo 60 LGSS) es una cantidad fija por hijo, 36,90 euros al mes en 2026 con un máximo de cuatro hijos. Se suma a la pensión que resulte después de aplicar los coeficientes reductores, no a la pensión base.
Un matiz que te ahorra dinero en la anticipada
Un detalle poco conocido: el coeficiente reductor se aplica sobre la pensión y se calcula por meses de adelanto, no por trimestres. Retrasar tu jubilación aunque sea uno o dos meses puede reducir el recorte de forma apreciable, porque cada mes cuenta. Antes de fijar la fecha, compara el recorte mes a mes.
Continúa por aquí
- 📄 Cuántos años hay que cotizar para jubilarse en 2026: tabla por edad, El primer paso para saber si cumples los mínimos de la anticipada
- 📄 Pensión de jubilación en 2026: cómo se calcula la base reguladora, Entiende cómo se calcula la pensión base antes de aplicarle los coeficientes
- 📄 Jubilación parcial 2026: requisitos y cuánto se cobra, Una alternativa a la jubilación anticipada para reducir jornada gradualmente
- 📄 Subsidio para mayores de 52 años 2026: cuánto se cobra y cómo solicitarlo, Si no llegas a los requisitos de la anticipada, esta puede ser la opción mientras llegas a la edad
Contenido revisado en octubre de 2026. Esta guía es informativa y se basa en fuentes oficiales; para tu caso concreto, confirma siempre en los canales oficiales del organismo correspondiente.
Anticiparse tiene premio y castigo: cómo pesarlos
Decidir si jubilarse antes de tiempo no es solo una cuestión de ganas de dejar de trabajar. Es una decisión financiera con consecuencias de por vida, porque el recorte que se aplica por adelantar la jubilación es permanente: te acompañará cada mes durante toda tu jubilación.
Cómo calcular si te compensa
La pregunta clave es cuántos años tendrías que cobrar la pensión completa para 'recuperar' lo que ganas cobrando antes, aunque sea menos. Adelantarte te da meses o años extra de pensión, pero cada mensualidad es más baja para siempre. Hacer este cálculo con tus cifras reales, y no de oído, es lo que evita arrepentimientos.
Factores personales que también cuentan
- Tu estado de salud y tu esperanza de disfrutar esos años.
- Si tienes otros ingresos o ahorro que complementen la pensión.
- Si tu trabajo es penoso o te resulta insostenible.
- Las cargas familiares y tu situación económica global.
Nunca fijes la fecha de jubilación anticipada sin una simulación oficial con tus datos. El coeficiente reductor es para siempre, y unos meses de diferencia pueden cambiar mucho la cifra.
Las dos modalidades y a quién conviene cada una
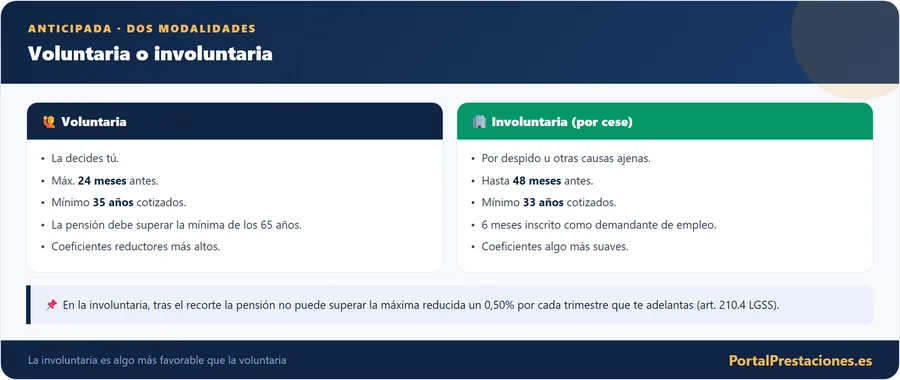
La jubilación anticipada no es una sola cosa: hay dos vías muy distintas, y confundirlas puede costar dinero. La involuntaria, para quien pierde el empleo sin quererlo, y la voluntaria, para quien decide adelantarla por decisión propia. Cada una tiene requisitos, edades y recortes diferentes.
Anticipada involuntaria
Es la que corresponde cuando el cese no depende de tu voluntad (un despido, un ERE, la extinción del contrato por causas objetivas). Permite adelantar la jubilación más años que la voluntaria y, en general, sus condiciones son algo más favorables, precisamente porque protege a quien se queda sin empleo cerca de la edad de jubilarse.
Anticipada voluntaria
Es la que eliges tú por decisión propia. Exige más años cotizados, permite adelantar menos tiempo y suele aplicar coeficientes reductores algo mayores. Además, la pensión resultante debe superar la mínima que te correspondería, un requisito que deja fuera a quien quedaría por debajo de ese umbral.
Cómo reducir el impacto del recorte
- Adelanta lo menos posible: como el cálculo es por meses, cada mes que aguantes reduce el recorte de forma permanente.
- Comprueba tu carrera de cotización: las carreras largas tienen coeficientes más suaves.
- Valora seguir cotizando unos meses si estás cerca de un umbral que mejore tu porcentaje.
- Pide siempre la simulación oficial antes de fijar la fecha.
El recorte de la jubilación anticipada es permanente. No es un descuento temporal: acompaña a tu pensión cada mes durante toda la jubilación, así que la decisión merece cálculos, no impulsos.
Prepara la jubilación anticipada con tiempo
La mejor decisión sobre la jubilación anticipada se toma con años de antelación, no en el último momento. Revisar periódicamente tu vida laboral, conocer tus años cotizados y tu base reguladora, y pedir simulaciones a medida que te acercas a la edad, te permite llegar al momento de decidir con toda la información. Si tienes la posibilidad de elegir entre la modalidad voluntaria e involuntaria, o entre distintas fechas, esa antelación puede traducirse en una pensión sensiblemente mayor durante el resto de tu vida.
La jubilación anticipada es una herramienta valiosa para quien la necesita o la ha calculado bien, pero nunca debería ser una decisión de impulso: el recorte permanente exige que eches números antes de dar el paso.
Te puede interesar
- Jubilación anticipada 2026: requisitos y cuánto se recorta
- Calculadora de jubilación anticipada 2026: coeficientes