Aquí hay un malentendido que le cuesta dinero a muchísimas familias: piensan que como no les sale el IMV en la calculadora, no tienen derecho a nada por sus hijos. Y eso, en bastantes casos, es sencillamente falso.
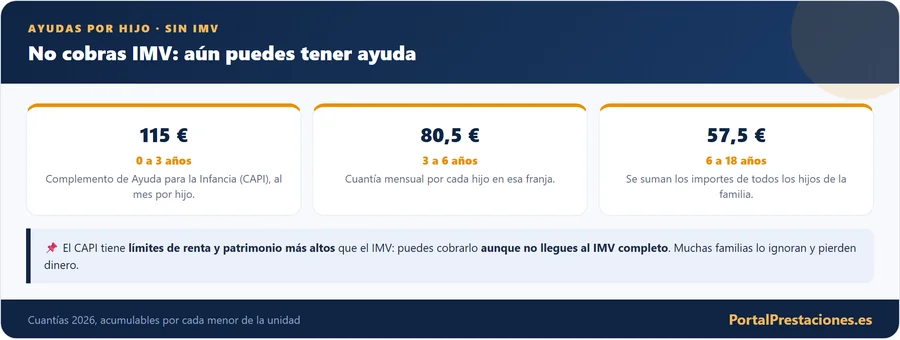
Lo que pocas personas saben es que el Complemento de Ayuda para la Infancia (CAPI), la ayuda mensual por cada menor a cargo, se puede pedir de forma completamente independiente del IMV, con un límite de ingresos mucho más alto que el del IMV completo. Es decir: puedes superar de sobra el umbral del IMV y aun así tener derecho al CAPI por tus hijos. Esta guía te explica exactamente quién entra en cada una de las ayudas que existen hoy por tener hijos a cargo, sin liarte con la prestación "de toda la vida" que en realidad ya no se puede pedir nueva salvo casos muy concretos.
El lío que hay que desenredar primero, qué pasó con "la ayuda de toda la vida"
Durante décadas existió una prestación de la Seguridad Social llamada "asignación económica por hijo a cargo" que cualquier familia con ingresos bajos podía solicitar simplemente por tener un hijo menor de 18 años. Esa ayuda, en su versión general, desapareció para nuevas solicitudes el 1 de junio de 2020, sustituida por el IMV y su Complemento de Ayuda para la Infancia.
Así que, si tu hijo no tiene discapacidad y nunca cobraste esta ayuda antes de 2020, lo que realmente está a tu alcance hoy es el CAPI, y la buena noticia es que no necesitas que te corresponda el IMV completo para conseguirlo.
El CAPI sin IMV, la parte que casi nadie aprovecha
El Complemento de Ayuda para la Infancia se puede pedir de dos formas: como parte del IMV, o completamente por su cuenta, usando el mismo formulario pero con unos requisitos de ingresos y patrimonio mucho más generosos que los del IMV completo. En concreto, el límite para el CAPI solo es el 300% de la renta garantizada del IMV para tu tipo de hogar, el triple, ni más ni menos.
| Composición del hogar | Límite para el IMV completo | Límite SOLO para el CAPI |
|---|---|---|
| 1 adulto | 734 €/mes | 2.201 €/mes |
| 1 adulto + 1 menor | 954 €/mes | 2.861 €/mes |
| 2 adultos + 1 menor / 1 adulto + 2 menores | 1.174 €/mes | 3.521 €/mes |
| 2 adultos + 2 menores | 1.394 €/mes | 4.182 €/mes |
Sí, lo has leído bien: una familia de dos adultos y dos menores con ingresos de 4.100 euros al mes podría seguir teniendo derecho al CAPI, aunque para el IMV completo ese mismo hogar esté larguísimo de los números. Esto cambia por completo el panorama para muchas familias de clase media-baja que ni se plantean pedir nada porque "ya sé que no me toca el IMV".
La ayuda "antigua", solo si ya la tenías antes de 2020
Por si te encuentras en este caso, aquí van los datos exactos, porque la confusión con esta prestación es enorme y mucha gente pierde el tiempo intentando solicitarla sin saber que ya no está disponible para casos nuevos.
Si tu hijo tiene discapacidad, la vía que SÍ se puede pedir nueva
Esta es la excepción importante: aunque la modalidad general desapareció, la modalidad por discapacidad sigue completamente abierta para nuevas solicitudes, sin importar cuándo nació tu hijo ni si la pediste antes.
| Situación del hijo | Cuantía anual 2026 |
|---|---|
| Menor de 18 años, discapacidad ≥33% | 1.000 € |
| Mayor de 18 años, discapacidad ≥65% | 5.962,80 € |
| Mayor de 18 años, discapacidad ≥75% y necesita ayuda de otra persona | 8.942,40 € |
Esta ayuda no exige límite de ingresos, ni para los menores ni para los hijos mayores de edad con discapacidad reconocida, algo que muchas familias desconocen y que pueden estar dejando sin reclamar.
Cómo pedir el CAPI sin pasar por el IMV completo
¿Cuál me toca a mí? Las cuatro vías de un vistazo
Como es fácil perderse entre tantas siglas, aquí tienes las cuatro situaciones posibles juntas, con quién encaja en cada una, cuánto se cobra y cómo se pide. Busca tu caso y ve directo a la fila que te corresponde:
| Vía | Para quién | Cuánto (2026) | Cómo se pide |
|---|---|---|---|
| CAPI con IMV | Familias que ya cobran el Ingreso Mínimo Vital y tienen hijos menores | 115 €/mes (0-3), 80,50 € (3-6), 57,50 € (6-18) por hijo | Se añade automáticamente al IMV |
| CAPI sin IMV | Familias vulnerables que no cobran el IMV pero cumplen los límites de renta y patrimonio | Los mismos importes por tramo de edad | Se solicita aparte, sin pedir el IMV completo |
| Asignación antigua (a extinguir) | Solo si ya la cobrabas antes de 2020 y no pasaste al IMV | 588 €/año (≈ 49 €/mes); renta máx. 15.356 € (23.109 € familia numerosa) | Se mantiene; no admite nuevas altas |
| Hijo con discapacidad | Hijo a cargo con discapacidad igual o superior al 33 % | Cuantías superiores según el grado | Sí admite nuevas solicitudes |
Un ejemplo rápido: una familia con un hijo de dos años que no cobra el IMV pero está por debajo de los límites de renta puede pedir el CAPI sin IMV y cobrar 115 € al mes por ese menor, sin necesidad de tramitar el Ingreso Mínimo Vital entero. Es justo la puerta que casi nadie usa, y la que suele compensar cuando la asignación «de toda la vida» ya no se puede pedir.
Cuantías y límites orientativos para 2026. Los importes de discapacidad y los límites de renta/patrimonio del CAPI dependen de tu caso; confírmalos en la Seguridad Social.
Dudas frecuentes
Seguimos por aquí
- 📄 ¿El subsidio cuenta como ingresos para el IMV?, Cómo computan otras prestaciones a la hora de calcular tus ingresos
- 📄 Ayudas con discapacidad del 33% en 2026, Si tu hijo tiene discapacidad, esto te interesa también
- 📄 Calculadora del IMV 2026, Comprueba primero si te corresponde el IMV completo antes de optar solo por el CAPI
Contenido revisado en octubre de 2026. Esta guía es informativa y se basa en fuentes oficiales; para tu caso concreto, confirma siempre en los canales oficiales del organismo correspondiente.
Ayudas por hijo a cargo más allá del IMV
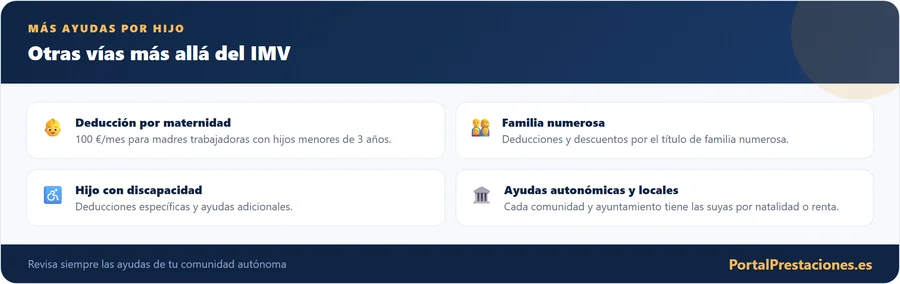
Cuando se habla de ayudas para familias con rentas bajas, casi todo el mundo piensa en el Ingreso Mínimo Vital, pero existe todo un abanico de prestaciones y beneficios por hijo a cargo que muchas familias desconocen y a los que podrían tener derecho aunque no cobren o no soliciten el IMV. Conocerlas es el primer paso para no dejar de percibir un apoyo al que se tiene derecho.
El complemento de ayuda a la infancia, integrado en el propio IMV, es una prestación mensual por hijo dirigida a familias con ingresos por debajo de determinados umbrales, y puede solicitarse en ciertos casos aunque la unidad no reciba la cuantía general del IMV. Junto a él, existen deducciones fiscales por descendientes, la deducción por familia numerosa y las ayudas autonómicas y municipales por hijo, que varían mucho de un territorio a otro.
La clave está en no dar por hecho que no te corresponde nada: cada administración tiene sus propias ayudas, y sumadas pueden suponer un apoyo económico apreciable. Revisar las ayudas estatales, las de tu comunidad y las de tu ayuntamiento, una por una, es la forma de no dejar dinero sobre la mesa.
Dos casos con números para ver si entras en el CAPI
Los límites de la tabla se entienden mejor con ejemplos hipotéticos. Ten en cuenta que el CAPI se compara con los ingresos del ejercicio anterior y que la edad de cada menor se cuenta a 1 de enero.
- Caso 1: supón dos adultos y dos menores, uno de 2 años y otro de 8, con ingresos medios de 3.200 euros al mes. El límite para el CAPI en ese hogar es de unos 4.182 euros, así que están por debajo. Si además cumplen el límite de patrimonio, el complemento sería 115 + 57,50 = 172,50 euros al mes, es decir, 2.070 euros al año.
- Caso 2: supón un adulto con un hijo de 4 años e ingresos de 2.500 euros al mes. El límite es de unos 2.861 euros, de modo que entra, y cobraría 80,50 euros al mes por ese menor. Con ingresos de 3.000 euros quedaría fuera, porque superaría el límite.
Además del límite de ingresos hay otro de patrimonio, fijado en el 150 % del que se aplica al IMV, que conviene comprobar en el simulador oficial antes de dar por buena la cuenta.
Beneficios fiscales para familias con hijos
Más allá de las ayudas directas, la fiscalidad ofrece un apoyo importante a las familias con hijos que conviene aprovechar al hacer la declaración de la renta. El mínimo por descendientes reduce la base sobre la que se calcula el impuesto, y aumenta con cada hijo y según su edad, lo que se traduce en pagar menos o recibir una mayor devolución.
A ello se suman deducciones específicas: la deducción por maternidad para madres trabajadoras con hijos menores de tres años, las deducciones por familia numerosa o por descendientes con discapacidad, y numerosas deducciones autonómicas por nacimiento, adopción o gastos relacionados con los hijos. Muchas de estas ventajas son compatibles entre sí, así que merece la pena revisarlas todas al preparar la declaración para no renunciar a ninguna.
Si te deniegan o te reconocen menos de lo esperado
Una resolución desfavorable no es el final. Lo primero es leer el motivo exacto: superar los límites de ingresos o de patrimonio, una composición de la unidad de convivencia distinta a la que declaraste o falta de documentación son causas muy diferentes y se corrigen de forma distinta.
Si quieres discutir la resolución, el camino habitual es la reclamación previa ante el INSS, que con carácter general se presenta en los 30 días siguientes a la notificación. El INSS tiene 45 días para contestar y, si desestima o no responde, queda la demanda ante el Juzgado de lo Social, también en 30 días. Son plazos estrictos, así que guarda todos los justificantes y confirma las fechas de tu caso con asesoramiento especializado.
Si tu situación económica empeora de forma sobrevenida, la ley contempla un supuesto específico de vulnerabilidad económica que permite solicitar entre el 1 de abril y el 31 de diciembre de cada año; consulta en la Seguridad Social si encajas en él, porque aún estás a tiempo en este ejercicio.
Preguntas frecuentes
Otros temas que conectan con este
- Cheque bebé en Madrid 2026: requisitos y cómo solicitarlo
- Ayuda de 100 euros por hijo en 2026: cuándo se cobra
Qué tener preparado antes de presentar la solicitud
Llegar con los datos ordenados reduce el riesgo de requerimientos que retrasan el trámite:
- Documento de identidad de los adultos y documentación que acredite la relación con los menores, como el libro de familia o el certificado de nacimiento.
- Empadronamiento: comprueba que todos los miembros de la unidad de convivencia figuran en el mismo domicilio y que el dato está actualizado.
- Cuenta bancaria de la que seas titular, con el IBAN completo.
- Sentencias o convenio regulador si hay separación, divorcio o custodia compartida, porque afectan a quién forma parte de la unidad de convivencia.
- Certificado de discapacidad de los menores, si lo tienen, para valorar la vía específica.
Si te reconocen el IMV o su complemento, comprueba también tus obligaciones fiscales: los titulares del IMV y los miembros de su unidad de convivencia deben presentar la declaración de la renta aunque sus ingresos sean bajos.
Cómo saber a qué ayudas tienes derecho realmente
Ante la cantidad de ayudas dispersas entre el Estado, las comunidades y los ayuntamientos, la mejor estrategia es hacer un repaso sistemático en lugar de fiarlo al azar o al boca a boca. Empieza por las estatales (complemento de ayuda a la infancia, deducciones fiscales por descendientes), sigue por las de tu comunidad autónoma (ayudas por hijo, por familia numerosa, deducciones autonómicas) y termina por las de tu ayuntamiento (ayudas de servicios sociales, cheque bebé municipal).
Los servicios sociales de tu ayuntamiento son, además, un excelente punto de partida: conocen todas las ayudas disponibles en tu zona, valoran tu situación concreta y pueden orientarte sobre cuáles solicitar y cómo. Una sola cita con ellos puede destaparte ayudas que ni sabías que existían, y su asesoramiento es gratuito. No dudes en pedirla si tienes hijos y una situación económica ajustada.
No dejes de pedir lo que te corresponde
El mayor enemigo de las familias con derecho a estas ayudas no suele ser el rechazo, sino el desconocimiento: muchísimas prestaciones por hijo a cargo se quedan sin solicitar simplemente porque las familias no saben que existen o creen, erróneamente, que no cumplen los requisitos. Cada ayuda no solicitada es dinero al que se tenía derecho y que se pierde sin remedio.
Por eso, dedica un tiempo a informarte bien, apunta los plazos de cada convocatoria y no te autodescartes sin comprobarlo: los umbrales de renta suelen ser más flexibles de lo que la gente imagina, sobre todo en familias numerosas o con hijos con discapacidad. Ante la duda, solicita y que sea la administración quien decida; lo que nunca debes hacer es renunciar de antemano a una ayuda que podría ser tuya.
Informarte hoy puede suponer un apoyo económico real para tu familia durante todo el año, así que no lo dejes para más adelante.