
Imagina que montas una S.L. de servicios, te nombras administrador y te reservas la mayor parte del capital. Con la sociedad registrada piensas que lo complicado ya pasó, y entonces descubres que la Seguridad Social te ha encuadrado como autónomo societario sin que tú eligieras nada. Es una escena ilustrativa, no un caso real, pero se parece mucho a lo que viven muchos emprendedores.
Ese encuadramiento automático toca tres cosas a la vez: la cuota que pagas, la base sobre la que cotizas y tu acceso a las bonificaciones. Lo que sigue va de la escena a la letra pequeña, con las cifras siempre remitidas a la fuente oficial y la comparación con el autónomo persona física siempre a mano.
Socio y trabajador a la vez: así se define la figura
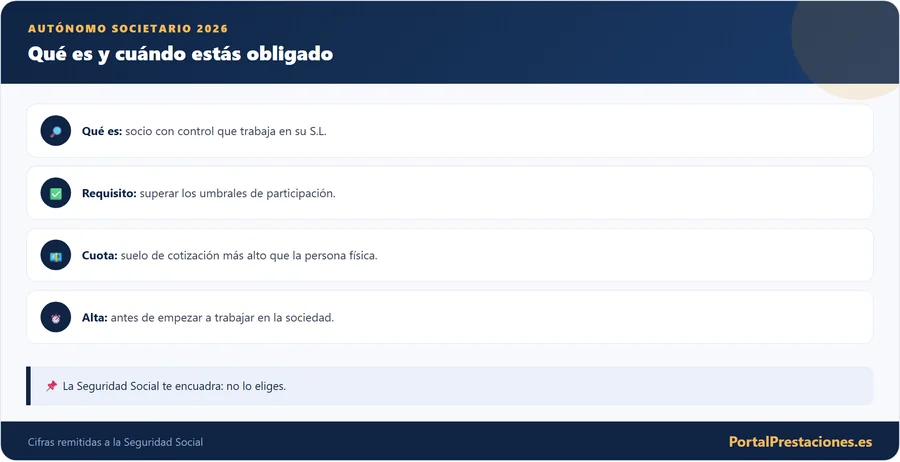
El autónomo societario es la persona física que es socia de una sociedad mercantil de capital,normalmente una Sociedad Limitada (S.L.) o una Sociedad Anónima (S.A.), y que, además de participar en el capital, ejerce funciones efectivas de dirección, gerencia o trabajo dentro de esa empresa. No es una figura que se solicite: es un encuadramiento que aplica la Seguridad Social cuando concurren determinadas condiciones de control sobre la sociedad.
La confusión habitual viene de pensar que, al tener una S.L., quedas fuera del régimen de autónomos. Ocurre lo contrario: si controlas la sociedad y trabajas en ella, cotizas en el Régimen Especial de Trabajadores Autónomos (RETA), pero con reglas propias que lo separan del autónomo individual clásico. Por eso conviene entender el encuadramiento antes de constituir la empresa.
Ser autónomo societario no significa tener menos obligaciones que un autónomo persona física; en muchos casos son más, porque a las tuyas como trabajador se suman las de la sociedad.
Te dan de alta sin pedirte opinión: la lógica del encuadramiento
La normativa parte de una idea sencilla: si controlas de hecho la sociedad, no eres un trabajador por cuenta ajena de esa empresa, aunque cobres una nómina de ella. El control efectivo se presume a partir de ciertos porcentajes de participación o de la concurrencia de varios socios que son familiares y conviven contigo. Cuando se dan esas circunstancias, la Tesorería General de la Seguridad Social te da de alta en el RETA como societario.
Esto tiene una consecuencia práctica importante: no puedes elegir cotizar por cuenta ajena en el Régimen General para pagar menos. Si te encuadras como societario, ese es tu régimen, y tratar de forzar otro encaje puede derivar en regularizaciones y recargos. Ante cualquier duda sobre tu situación concreta, la vía correcta es consultar tu encuadramiento con la propia Seguridad Social.
El momento en que cruzas la raya del capital
El criterio central es cuánto porcentaje del capital social controlas, de forma directa o a través de familiares. Las reglas orientativas más citadas son las siguientes, y en todo caso deben contrastarse con la normativa vigente y con la Seguridad Social:
| Situación del socio | Umbral orientativo de control |
|---|---|
| Socio que además es administrador con funciones de dirección | A partir del 25% del capital |
| Socio trabajador que no es administrador | A partir del 33% del capital |
| Convivencia con familiares socios (cómputo conjunto) | A partir del 50% sumando participaciones |
Estos porcentajes marcan la frontera entre cotizar como societario en el RETA o poder hacerlo por cuenta ajena. Como los supuestos familiares y de administración tienen matices, verifica siempre tu caso: pequeños cambios en el reparto de participaciones pueden alterar el encuadramiento.
Cuándo te toca el alta, quieras o no
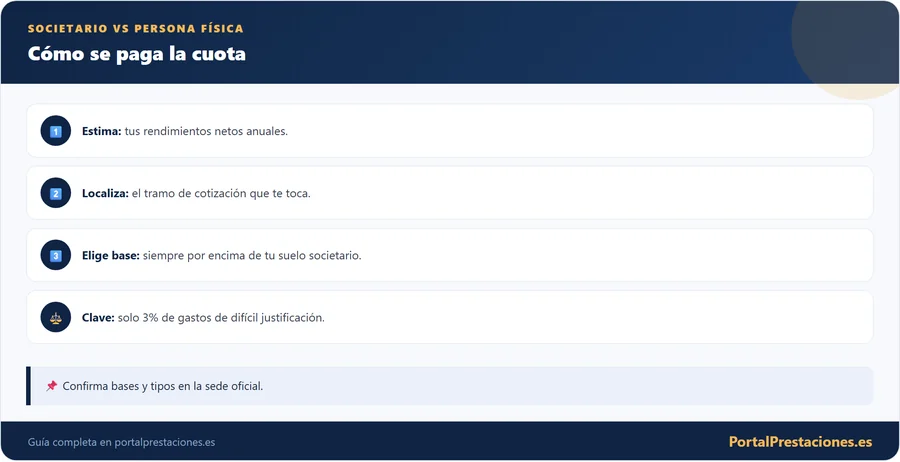
La obligación de alta nace cuando trabajas de forma habitual, personal y directa en la sociedad y, a la vez, tienes el control que se presume por los umbrales anteriores. No basta con ser socio capitalista que solo aporta dinero: si únicamente inviertes y no trabajas ni diriges, no procede el alta como societario.
El alta debe estar hecha antes de empezar a trabajar en la sociedad. Iniciar la actividad sin estar de alta puede acarrear regularizaciones de cuotas y recargos por parte de la Tesorería.
Si vienes de estar dado de alta como autónomo persona física y luego constituyes o entras en una sociedad que controlas, tendrás que comunicar el cambio de situación. Puedes revisar el detalle del proceso general en la guía sobre el alta en el RETA en 2026.
La primera sorpresa del mes: un suelo de cotización más alto
La gran particularidad del societario es que su base mínima de cotización es más alta que la del autónomo persona física con menores ingresos. La base mínima del societario se vincula a un grupo de cotización del Régimen General y, para 2026, las cifras que se manejan apuntan a subidas significativas respecto a años anteriores. Todos los importes son orientativos y deben confirmarse en la sede de la Seguridad Social.
El asterisco no es un adorno: la base mínima del societario y el tipo aplicable se fijan anualmente y pueden cambiar durante el ejercicio. Antes de presupuestar tu cuota mensual, consulta la cifra vigente. Para el panorama completo de importes y tramos del año, tienes el desglose en la guía de la cuota de autónomos 2026.
La base es la cantidad sobre la que cotizas; la cuota es lo que pagas cada mes, resultado de aplicar el tipo a esa base. Una base mínima más alta implica, mecánicamente, una cuota mínima más alta.
El societario no puede bajar de su base mínima específica, así que su cuota mínima es más alta que la de un autónomo persona física con ingresos bajos. Confirma la base y el tipo vigentes de cada año antes de hacer tus números.
¿Y la cuota reducida de inicio? Lo que han dicho los tribunales
La tarifa plana es la cuota reducida para quienes inician su actividad como autónomos. Durante años, la Administración la negaba de forma automática a los societarios, pero la jurisprudencia ha ido reconociendo que, en las mismas condiciones que el autónomo persona física, el societario también puede tener derecho a la bonificación de inicio.
Aun así, el reconocimiento no siempre es inmediato: en la práctica es habitual que se conceda tras reclamación o que dependa del criterio aplicado en cada momento. Antes de contar con esa cuota reducida en tu plan financiero, confirma tu derecho y el importe vigente. Tienes el detalle de requisitos y duración en la guía sobre la tarifa plana de autónomos 2026.
Cuando te la conceden: cómo se vive la bonificación
Cuando procede, la tarifa plana funciona como una cuota reducida durante los primeros meses de actividad, con una posible prórroga si tus rendimientos se mantienen por debajo de un umbral. Los importes y plazos son los que fije la normativa de cada año, de modo que aquí interesa la secuencia de pasos más que las cifras concretas:
Muchos societarios presupuestan solo la cuota reducida y no prevén el salto al importe completo. Anota la fecha de fin de la bonificación y ajusta tu tesorería con antelación.
Los tropiezos que se repiten en el alta de un societario
Ingresos reales con suelo: así entras en el sistema
Desde la reforma del RETA, el sistema cotiza por rendimientos netos reales: eliges una base dentro del tramo que corresponde a lo que prevés ganar y, al cerrar el ejercicio, la Seguridad Social regulariza si tus rendimientos definitivos te sitúan en otro tramo. El societario también entra en este sistema, con una salvedad decisiva: nunca puede cotizar por debajo de su base mínima específica, aunque sus rendimientos sean bajos.
Dicho de otro modo, mientras el autónomo persona física con pocos ingresos puede bajar a las bases reducidas de los primeros tramos, el societario tiene un suelo más alto. Ese suelo es la diferencia que más impacta en el bolsillo cuando el negocio arranca despacio.
Del rendimiento al tramo, en cuatro movimientos
El sistema organiza los rendimientos en una tabla de tramos, cada uno con una base mínima y una base máxima entre las que puedes moverte. Cuanto mayores sean tus rendimientos previstos, más alto es el tramo y, por tanto, mayor la cuota. La tabla completa la publica y actualiza la Seguridad Social; aquí interesa la mecánica, no memorizar cifras que cambian:
Puedes cambiar de base varias veces al año si prevés que tus ingresos suben o bajan, lo que permite afinar la cuota. Aun así, recuerda el límite: por muy bajo que sea tu tramo, no cotizarás por debajo del suelo del societario.
Lo que entra en tu rendimiento cuando eres socio
El rendimiento neto que se toma como referencia no es tu facturación bruta, sino tus ingresos menos los gastos deducibles vinculados a la actividad, con un ajuste final. En el caso del societario, ese rendimiento se compone principalmente de los rendimientos del trabajo o de actividades económicas que percibes de la sociedad y, en su caso, de los rendimientos del capital derivados de tu participación, según establece la normativa.
Este cálculo tiene matices contables que conviene revisar con un asesor, porque de él depende el tramo y, con él, la cuota. Un error habitual es olvidar incluir todas las percepciones que la norma computa, lo que provoca sustos en la regularización anual.
El 3% que no puedes restar y cuánto pesa en tu tramo
Al determinar el rendimiento neto, la norma permite restar un porcentaje en concepto de gastos de difícil justificación (esos pequeños costes que no siempre tienen factura). Aquí aparece otra diferencia con el autónomo individual: el societario solo puede deducir un 3% por este concepto, frente al 7% del autónomo persona física.
Un porcentaje menor de gastos deducibles significa un rendimiento neto algo mayor y, potencialmente, un tramo y una cuota más altos. Es un detalle pequeño sobre el papel, pero con efecto real en la cotización anual.
Cara a cara con el autónomo persona física
Muchas decisiones de estructura se toman comparando estas dos figuras. Estas son las diferencias que más pesan, siempre a título orientativo:
| Aspecto | Autónomo persona física | Autónomo societario |
|---|---|---|
| Base mínima | Puede acceder a bases reducidas en tramos bajos | Suelo más alto ligado a un grupo del Régimen General |
| Gastos de difícil justificación | Hasta el 7% | Solo el 3% |
| Responsabilidad frente a deudas | Responde con su patrimonio personal | La sociedad responde con su capital (con matices) |
| Tributación de beneficios | IRPF | Impuesto sobre Sociedades en la empresa + IRPF en el socio |
| Complejidad y costes de gestión | Menor | Mayor (contabilidad y cuentas de la S.L.) |
No hay una opción mejor en abstracto: depende de tus ingresos previstos, del riesgo de la actividad y de si necesitas separar patrimonios. Lo importante es decidir con las cifras oficiales delante y no por intuición.
Si hay deudas, ¿quién responde: tú o la sociedad?
Una de las razones de peso para constituir una sociedad es la limitación de responsabilidad. Como norma general, frente a las deudas del negocio responde el patrimonio de la sociedad, no el personal del socio. El autónomo persona física, en cambio, responde con todos sus bienes presentes y futuros.
La protección patrimonial de la S.L. no es absoluta: hay supuestos (como avales personales, deudas con la Seguridad Social o Hacienda, o responsabilidad del administrador por mala gestión) en los que sí puede alcanzarse el patrimonio personal. Consúltalo caso por caso.
Lo que compensa pagar una cuota más alta
Pese a la cuota más alta, la estructura societaria ofrece ventajas que pueden compensar según el proyecto:
Estas ventajas cobran más sentido cuando el negocio crece, factura volúmenes relevantes o asume riesgos que conviene aislar del patrimonio familiar.
Lo que pesa del otro lado desde el primer mes
El otro lado de la balanza también existe y es tangible desde el primer mes:
Compara la cuota anual, la fiscalidad y los costes de gestión de ambas figuras con tus ingresos previstos. Si el ahorro fiscal y la protección patrimonial superan el sobrecoste, la sociedad tiene sentido; si no, quizá te compense la persona física.
Dos capas de obligaciones: las tuyas y las de la S.L.
Como societario asumes una doble capa de obligaciones: las tuyas como trabajador autónomo y las de la sociedad. Entre las principales, siempre según la normativa aplicable:
| Ámbito | Obligación orientativa |
|---|---|
| Cotización | Pago mensual de la cuota del RETA sobre tu base |
| IRPF | Declaración de tus rendimientos como socio/administrador |
| Sociedad | Impuesto sobre Sociedades y presentación de cuentas anuales |
| IVA | Autoliquidaciones periódicas si la actividad está sujeta |
| Contabilidad | Llevanza contable formal de la S.L. y depósito en el Registro |
Este entramado explica por qué el societario casi siempre trabaja con asesoría: un despiste en plazos mercantiles o fiscales sale caro. Delegar la gestión no te exime de responsabilidad, pero reduce mucho el riesgo de error.
Con la escritura en la mano: las gestiones del alta
El alta combina gestiones ante Hacienda y ante la Seguridad Social, y debe completarse antes de arrancar la actividad. A grandes rasgos:
Ten preparados el CIF de la sociedad, la escritura, tu DNI y los datos de la actividad. Hacer el alta con la información completa evita idas y vueltas y retrasos en el inicio.
Tu calendario como societario, de la notaría a la regularización
Un primer año con números: la S.L. de servicios
Imagina un caso habitual: una persona constituye una S.L. de servicios, se nombra administradora y posee el 60% del capital. Al superar los umbrales de control y trabajar en la empresa, la Seguridad Social la encuadra como societaria. Aunque el primer año prevé rendimientos modestos, no puede bajar de su base mínima, por lo que su cuota mensual será superior a la de un autónomo persona física en el mismo tramo bajo.
Si consigue que le reconozcan la tarifa plana, alivia ese sobrecoste durante los primeros meses; cuando venza, deberá asumir la cuota ordinaria. Es un ejemplo ilustrativo (no un testimonio real) y las cifras concretas dependerán de los importes que fije la Seguridad Social para el ejercicio.
Tres números sobre la mesa y decides
Vuelve un momento a la escena del principio: la sociedad ya registrada y el encuadramiento ya hecho. Lo que separa un buen arranque de un susto es haber hecho las cuentas antes de firmar, no después.
Compara tres cosas con tus ingresos previstos: la cuota anual con el suelo del societario, la fiscalidad entre IRPF e Impuesto sobre Sociedades y los costes de gestión de la S.L. Si el ahorro fiscal y la protección del patrimonio lo compensan, la sociedad encaja. Si tu actividad es pequeña y de poco riesgo, quizá te convenga seguir como persona física. Y confirma siempre bases, tipos y bonificaciones en las fuentes oficiales de cada ejercicio.