
Sin alta, un familiar que trabaja cada día en tu negocio no cotiza ni genera derechos, y además la situación puede acarrear una sanción. Con el autónomo colaborador, ese mismo trabajo pasa a contar para su pensión, su baja médica y su sanidad, y suele llegar acompañado de una bonificación en la cuota durante los primeros meses.
Por eso aquí empezamos por el dinero: qué se abarata, qué puede deducirse el titular y qué se pierde por el camino, sobre todo en desempleo. Después viene lo demás: quién puede ser colaborador, qué requisitos hay y cómo se tramita el alta.
Primero el dinero: la bonificación que abarata los primeros meses
Uno de los atractivos del autónomo colaborador son las bonificaciones en la cuota que suelen existir para los nuevos colaboradores durante un periodo inicial. Estas bonificaciones abaratan la cuota los primeros meses, facilitando la incorporación del familiar al negocio de forma regularizada.
Las condiciones y cuantías de estas bonificaciones pueden cambiar, así que conviene consultar las vigentes en el momento del alta a través de Import@ss o de un asesor. Aprovechar estas bonificaciones hace que regularizar a un familiar colaborador sea aún más ventajoso, sumando la cobertura social a un coste inicial reducido durante los primeros meses de actividad como colaborador. Eso sí, en 2026 la base de cotización definitiva de los familiares colaboradores, igual que la de los autónomos societarios, no puede ser inferior a 1.424,40 euros al mes cuando la Seguridad Social hace la regularización anual (si han estado de alta al menos 90 días en el ejercicio), aunque durante el año pueden mantener de forma provisional la base que tuvieran en 2025.
Lo que ganas con el alta y lo que sigue igual en fiscalidad
La figura del autónomo colaborador tiene ventajas tanto para el familiar como para el negocio.
- El familiar obtiene cobertura social: cotiza y genera derecho a prestaciones (sanidad, jubilación, baja, etc.).
- Suele haber bonificaciones en la cuota para los nuevos autónomos colaboradores durante los primeros meses.
- Es un encuadramiento más sencillo fiscalmente que darse de alta como autónomo independiente.
- Regulariza la situación y evita sanciones por tener a un familiar trabajando sin alta.
El autónomo colaborador cotiza a la Seguridad Social como cualquier autónomo, pero fiscalmente su situación es distinta: no cobra un salario del titular, porque quien percibe una nómina es un trabajador por cuenta ajena, y no presenta las declaraciones de IVA ni los pagos fraccionados de la actividad, que corresponden al titular. Eso sí, como todo el que está de alta en el RETA, debe presentar la declaración de la Renta cada año, sea cual sea el importe. Es una diferencia importante que conviene tener clara.
Sin salario: lo que cambia para el colaborador y para el titular
Cuando se da de alta a un autónomo colaborador, el titular asume ciertas obligaciones respecto a él. Debe incluirlo correctamente en la gestión del negocio y asegurarse de que sus cuotas están al día. Conviene tener claro que el colaborador no cobra un salario: quien percibe una nómina es un trabajador por cuenta ajena, con contrato y alta en el Régimen General. Por eso, lo que se pague a un familiar solo es gasto deducible para el titular cuando existe contrato laboral y alta en la Seguridad Social y, si es el cónyuge o un hijo menor que convive con él, cuando además trabaja de forma habitual y continuada y cobra lo mismo que cobraría en el mercado.
Es importante que la relación sea real: el familiar debe trabajar efectivamente en el negocio, y su alta debe reflejar esa realidad. Un alta de colaborador ficticia, solo para obtener cobertura sin trabajo real, sería una irregularidad. Bien planteada, la figura beneficia a ambos: el familiar obtiene protección social y el titular regulariza una ayuda real en su negocio de forma ventajosa.
La pensión y las prestaciones que empiezan a sumar
Al cotizar en el régimen de autónomos, el colaborador genera derecho a las prestaciones del sistema: asistencia sanitaria, incapacidad temporal (baja por enfermedad o accidente), jubilación, prestaciones por nacimiento y cuidado del menor, y las demás contingencias cubiertas. Es una de las grandes ventajas de regularizar la situación del familiar: pasa de trabajar sin cobertura a tener protección social plena.
Esto es especialmente importante de cara a la jubilación: los años cotizados como colaborador cuentan para la futura pensión del familiar, algo que no ocurriría si trabajara sin alta. Para un cónyuge o un hijo que dedica años a ayudar en el negocio familiar, cotizar como colaborador es construir su propia protección social y su futura pensión, en lugar de quedar desprotegido pese a haber trabajado.
Dudas rápidas antes de seguir
Lee también
- Pluriactividad: autónomo y asalariado a la vez en 2026
- Autónomo societario 2026: qué es, cuota y requisitos
- Cuota de autónomos 2026: tabla de tramos y cuánto pagas
- Tarifa plana de autónomos 2026: cuota y cuánto dura
El panorama completo en un minuto
El autónomo colaborador es la figura que regulariza la situación de los familiares que trabajan de forma habitual en el negocio de un autónomo y conviven con él. Les da cobertura social (sanidad, baja, jubilación), suele contar con bonificaciones en la cuota, y evita la irregularidad de tener a un familiar trabajando sin alta.
Si en tu negocio te ayuda de forma habitual un familiar que convive contigo, valora esta figura: regulariza su situación, le da protección y su futura pensión, y puede resultar ventajosa. Ante la duda sobre si compensa más el colaborador o dar de alta al familiar por cuenta ajena, consulta con un asesor, que analizará la mejor opción para tu caso concreto.
El familiar que ayuda cada día, con nombre legal
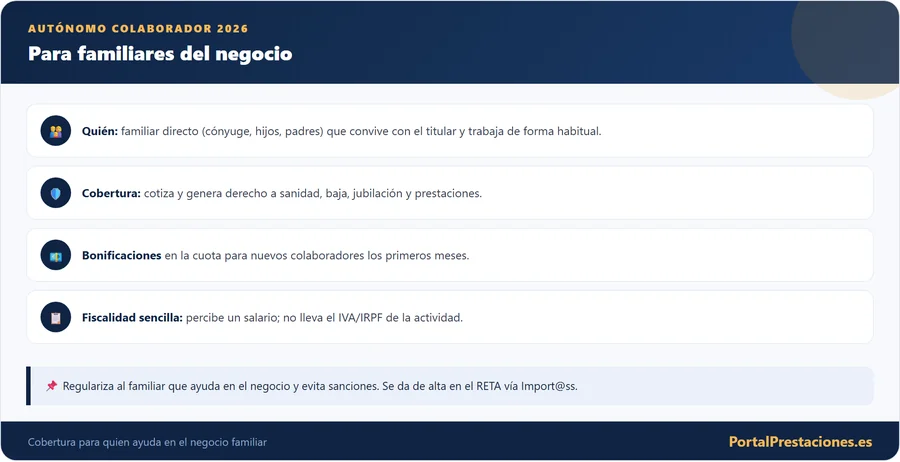
El autónomo colaborador es el familiar de un trabajador autónomo (el autónomo titular) que trabaja de forma habitual en su negocio y convive con él. En lugar de darse de alta como autónomo por cuenta propia independiente, se da de alta en el Régimen de Autónomos como colaborador, vinculado al titular.
Esta figura existe para regularizar una situación muy común: familiares (cónyuge, hijos, padres) que echan una mano en el negocio familiar de forma habitual. Tenerlos trabajando sin dar de alta es una irregularidad que puede acarrear sanciones; el autónomo colaborador es la forma legal de que ese familiar trabaje en el negocio con cobertura social.
Parentesco, convivencia y habitualidad: los filtros de entrada
Para ser autónomo colaborador hay que cumplir unos requisitos relativos al parentesco y a la convivencia con el autónomo titular.
- Ser familiar directo del autónomo titular: cónyuge, hijos, padres, y otros parientes hasta cierto grado.
- Convivir con el autónomo titular y estar a su cargo es lo habitual: en ese caso la ley presume que no hay relación laboral, y si no se dan ambas circunstancias hay que poder demostrarlo.
- Trabajar en el negocio de forma habitual, no esporádica.
- No estar dado de alta como trabajador por cuenta ajena en otra actividad (con matices).
El caso más habitual es el del cónyuge o los hijos que trabajan en el negocio familiar. Si el familiar no convive con el titular, la ley ya no presume que sea un no asalariado y habría que demostrarlo o valorar otra forma de encuadramiento; si su colaboración es solo ocasional, esta figura no aplica.
Lo que hay que comprobar antes de firmar
- Es familiar directo del titular: cónyuge, hijos, padres u otros parientes hasta cierto grado
- Convive con el titular y está a su cargo
- Trabaja en el negocio de forma habitual, no esporádica
- No está dado de alta por cuenta ajena en otra actividad, con matices
- La colaboración es real y no un alta solo para tener cobertura
- Tiene a mano la documentación de identidad, parentesco y convivencia
- Has comparado con dar de alta al familiar por cuenta ajena
- Has consultado en Import@ss las bonificaciones vigentes
Dos figuras, dos papeles: colaborador y titular
Conviene entender la diferencia entre el autónomo colaborador y el autónomo independiente (o titular). El titular es quien ejerce la actividad por cuenta propia, presenta las declaraciones de IVA e IRPF y asume las obligaciones fiscales del negocio. El colaborador es el familiar que trabaja en su negocio, no cobra salario y tiene un encuadramiento más sencillo, sin presentar las declaraciones de la actividad.
Esta diferencia es importante a efectos prácticos: el colaborador no lleva la fiscalidad del negocio (de eso se ocupa el titular), sino que funciona de forma parecida a un trabajador, pero cotizando en el régimen de autónomos. Es una figura pensada para simplificar la situación de los familiares que ayudan en el negocio, dándoles cobertura sin la complejidad de ser autónomos independientes.
| Aspecto | Autónomo colaborador | Autónomo titular |
|---|---|---|
| Quién es | Familiar que trabaja en el negocio y convive con el titular | Quien ejerce la actividad por cuenta propia |
| IVA e IRPF de la actividad | No presenta las declaraciones | Las presenta y asume las obligaciones fiscales del negocio |
| Cómo percibe ingresos | Sin salario: su trabajo forma parte de la actividad del titular | Los de su propia actividad |
| Cotización | Régimen de Autónomos, vinculado al titular | Régimen de Autónomos por su actividad |
Del trámite al alta: cinco movimientos en Import@ss
Dónde cojea la figura: desempleo y convivencia
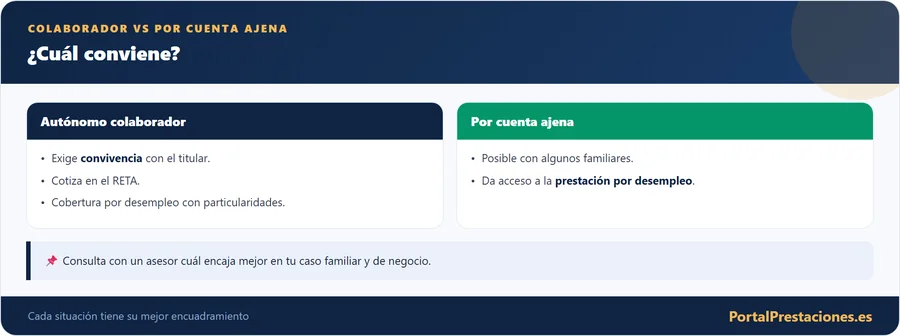
Antes de optar por esta figura, conviene conocer también sus inconvenientes. El principal es que el autónomo colaborador, a diferencia del trabajador por cuenta ajena, no cotiza por desempleo de la misma forma, por lo que su acceso a la prestación por cese o al paro tiene particularidades que conviene consultar. Además, la convivencia y la dependencia económica del titular son las que permiten presumir que no hay relación laboral, lo que limita la figura a determinadas situaciones familiares.
También hay que valorar, en cada caso, si compensa más el autónomo colaborador o dar de alta al familiar como trabajador por cuenta ajena (lo que en algunos casos de familiares es posible, aunque con los hijos menores de 30 años la cobertura por desempleo queda excluida). Es una decisión que conviene analizar con un asesor según la situación concreta de la familia y del negocio, porque la mejor opción depende de cada caso.
El colaborador no cotiza por desempleo de la misma forma que un trabajador por cuenta ajena, así que su acceso a la prestación por cese o al paro tiene particularidades. Compara con el alta por cuenta ajena, posible con algunos familiares pero sin desempleo cuando se trata de hijos menores de 30 años, y consúltalo con un asesor.
Una tienda familiar, de la irregularidad al alta
Veamos un caso habitual. Un matrimonio regenta una tienda; el titular es autónomo, y su cónyuge trabaja también en la tienda a diario, atendiendo al público y llevando parte de la gestión. Sin regularizar, ese cónyuge trabajaría sin cobertura y sin cotizar, además de en una situación irregular que podría sancionarse.
Dándose de alta como autónomo colaborador, el cónyuge cotiza, genera derecho a prestaciones y a su futura pensión, y la situación queda regularizada. El titular aprovecha, si procede, las bonificaciones en la cuota del colaborador. Este ejemplo, muy común en el pequeño comercio y los negocios familiares, ilustra por qué esta figura es tan útil y por qué conviene conocerla.
Cuando cambia la situación: baja o cambio de figura
Igual que se da de alta, el autónomo colaborador puede darse de baja cuando deja de trabajar en el negocio o cambia su situación (por ejemplo, si deja de convivir con el titular o encuentra un empleo por cuenta ajena), tramitándolo en Import@ss. También puede pasar a ser autónomo independiente si decide emprender su propia actividad.
Ante cualquier cambio en la situación del familiar, conviene actualizar su alta para que refleje la realidad y evitar irregularidades. Un asesor puede orientar sobre el mejor encuadramiento en cada momento según evolucione la situación familiar y del negocio.
Antes de tramitar: comprobaciones que ahorran disgustos
Antes de dar de alta a un familiar como colaborador, comprueba que se cumplen los requisitos de parentesco y convivencia, que la colaboracion es real y habitual, y compara si compensa mas esta figura o dar de alta al familiar por cuenta ajena, opcion posible con algunos familiares, aunque sin proteccion por desempleo en el caso de los hijos menores de 30 años.
Una consulta previa con un asesor laboral te aclarara la mejor opcion y te evitara errores de encuadramiento. Regularizar bien la ayuda de un familiar es una inversion en tranquilidad: le das cobertura, evitas sanciones y encuadras la relacion de la forma mas ventajosa para ambos.
Por qué regularizar es reconocer el trabajo de la familia
En muchos negocios familiares, especialmente en el pequeño comercio, la hostelería o la agricultura, es habitual que varios miembros de la familia echen una mano de forma habitual. Durante mucho tiempo, esa ayuda se dio sin regularizar, dejando a esos familiares sin cotización, sin cobertura y, en la práctica, sin derechos, pese a dedicar años de trabajo al negocio.
La figura del autónomo colaborador vino a poner solución a esa situación, permitiendo que esos familiares trabajen con plena cobertura social y construyendo su propia pensión. Regularizar la ayuda de un familiar no es, por tanto, solo cumplir con la ley y evitar sanciones: es reconocer y proteger su trabajo, garantizando que ese esfuerzo se traduzca en derechos y no quede en el olvido el día de mañana.
Por eso, si en tu negocio te ayuda de forma habitual un familiar que convive contigo, valorar y tramitar su alta como colaborador es una decision responsable que os beneficia a los dos.
Más dudas, ya con la decisión cerca
Si un familiar que convive contigo trabaja de forma habitual en tu negocio, no lo dejes en situación irregular: el autónomo colaborador existe para darle cobertura, construirle su pensión y regularizar la relación de forma ventajosa para ambos.
Echar la cuenta en casa
La decisión no se mide solo en euros de cuota. Pon sobre la mesa tres partidas: lo que se bonifica los primeros meses, lo que te cuesta el familiar, que solo es deducible para ti si media contrato laboral y alta en la Seguridad Social, y lo que se deja de cubrir en desempleo frente a un alta por cuenta ajena.
Si tras sumarlo todo sigue saliendo a favor del colaborador, pide cita con tu asesor laboral con los papeles de parentesco y convivencia ya reunidos, y comprueba en Import@ss las bonificaciones vigentes ese mes. Y si la ayuda del familiar es real y diaria, no lo dejes para más adelante: cada mes sin alta es un mes de trabajo que no cotiza.