Hay una cuenta que casi todo el mundo hace alguna vez cuando intenta calcular una pensión de viudedad. La pareja cobraba 1.800 euros. El porcentaje general es el 52 %. 1.800 × 0,52. 936 euros. La multiplicación está bien. El problema es que todavía no sabemos si los 1.800 euros son la cifra que debe entrar en la fórmula.
Y tampoco hemos comprobado si el 52 % es el único escenario que debemos mirar. Ahí es donde suele empezar el lío con la viudedad. No porque multiplicar por 0,52 sea difícil. Eso lo hace la calculadora del móvil. Lo complicado es encontrar las dos cifras correctas: la base reguladora y el porcentaje aplicable. Esta herramienta está hecha precisamente para eso.
Para calcular tu viudedad necesitamos encontrar dos números
1. BASE REGULADORA • 2. PORCENTAJE APLICABLE
Si ya conoces la base reguladora, tardarás menos de un minuto. Si no la conoces, la herramienta te ayudará a identificar qué información necesitas.
Los datos se procesan en tu navegador. No se envían ni se almacenan.
La operación es sencilla. Las casillas no tanto
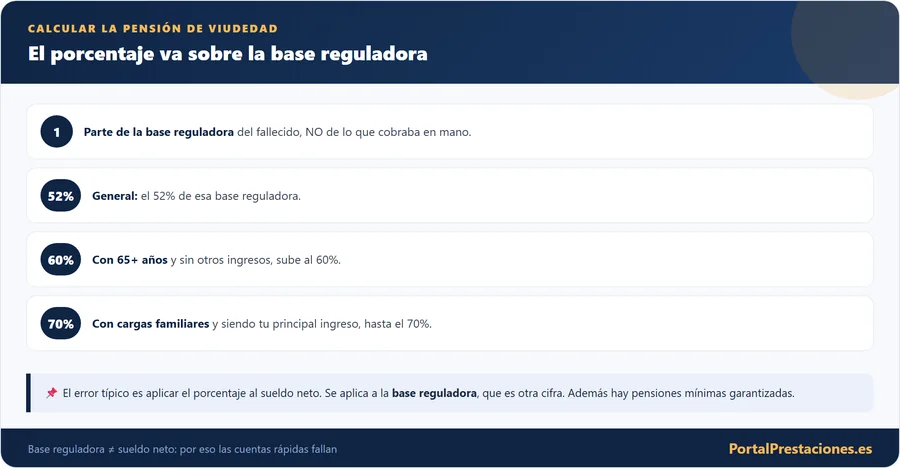
La pensión de viudedad se calcula, con carácter general, aplicando el 52 % a la base reguladora correspondiente. En determinados supuestos, el porcentaje puede alcanzar el 60 % o el 70 %. La palabra que importa es base reguladora. Y sí, tiene un nombre bastante poco amigable.
Mi marido cobraba 1.800 €. ¿Me quedan 936 €?
Si los 1.800 euros fueran exactamente la base reguladora aplicable, el 52 % serían 936 euros. El problema es la primera mitad de la frase. «Cobraba 1.800 euros» no nos dice todavía que su base reguladora fuera de 1.800 euros. Puede que estés mirando el importe bruto de una pensión. Puede que recuerdes lo que entraba en la cuenta después de retenciones. Puede que estés hablando de una nómina. Antes de multiplicar, hay que poner nombre al número.
LA CALCULADORA NO FALLA EN EL 52 %. SUELE FALLAR ANTES.
52 %, 60 % y 70 % no son tres tarifas
No estás eligiendo un plan de Netflix
Los tres porcentajes aparecen tanto en internet que es fácil tratarlos como si fueran opciones de un menú. No lo son. El 52 % es el porcentaje general. El 60 % exige que concurran las condiciones previstas. Y el 70 % está vinculado a cargas familiares y requisitos económicos que deben cumplirse simultáneamente.
NO ELIGES EL PORCENTAJE. TU SITUACIÓN DETERMINA QUÉ REGLA HAY QUE COMPROBAR.
El dato más importante es probablemente el que no conoces
Todo el cálculo depende de un dato que casi nadie sabe decir de memoria
Pregunta a alguien cuánto cobraba su pareja y probablemente pueda darte una cifra aproximada. Pregúntale cuál era la base reguladora aplicable a una futura pensión de viudedad y la conversación cambia bastante. La base reguladora no es una cantidad que utilicemos para pagar el supermercado ni para revisar el banco a final de mes. Sin embargo, es la cifra sobre la que aplicamos el porcentaje de viudedad.
MUY IMPORTANTE EN LA FÓRMULA. BASTANTE INVISIBLE EN LA VIDA DIARIA.
Antes de calcular: quién tiene derecho a la viudedad
Una calculadora devuelve una cifra aunque no se cumplan las condiciones de acceso, así que conviene comprobarlas antes de dar nada por hecho. Están en los artículos 219 a 223 de la Ley General de la Seguridad Social y, de forma resumida, son estas:
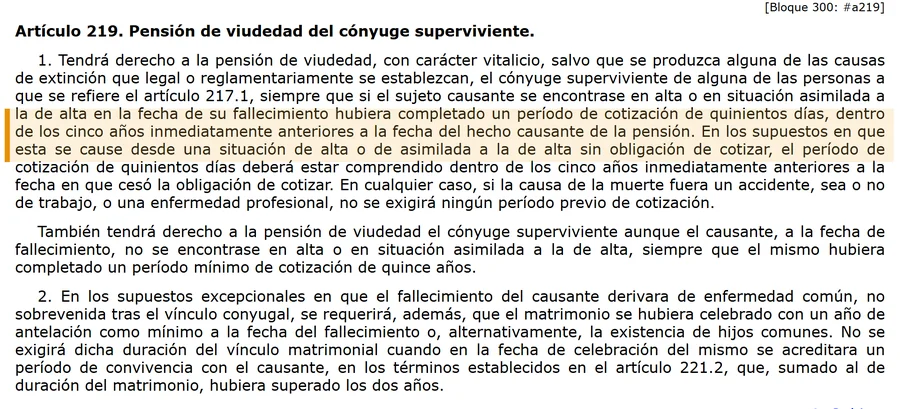
- Cotización de la persona fallecida. Si estaba en alta o en situación asimilada, 500 días cotizados dentro de los cinco años anteriores al fallecimiento (si ya no tenía obligación de cotizar, esos cinco años se cuentan hacia atrás desde que cesó). Si no estaba en alta, basta con 15 años cotizados en total. Si la muerte se debe a un accidente, laboral o no, o a una enfermedad profesional, no se exige cotización previa.
- Matrimonio. Cuando el fallecimiento procede de una enfermedad común no sobrevenida después de casarse, se pide además que el matrimonio tuviera al menos un año de duración o que hubiera hijos en común. También sirve que la convivencia previa, sumada a la duración del matrimonio, supere los dos años.
- Pareja de hecho. Inscripción en un registro de la comunidad o del ayuntamiento, o documento público, con al menos dos años de antelación al fallecimiento, y convivencia estable y notoria acreditada con el certificado de empadronamiento durante los cinco años inmediatamente anteriores. Con hijos en común no hace falta probar esos cinco años de convivencia, aunque sí la constitución de la pareja con la antelación indicada.
Si la persona fallecida estaba trabajando
24 meses, pero no cualquier 24 meses
En el supuesto general explicado por la Seguridad Social para una persona trabajadora en activo, la base reguladora se obtiene dividiendo entre 28 la suma de las bases de cotización de un periodo ininterrumpido de 24 meses elegido dentro de los 15 años inmediatamente anteriores al fallecimiento.
NO SON LOS ÚLTIMOS 24 MESES POR OBLIGACIÓN EN ESTE SUPUESTO. Conocer una base mensual aislada no basta: dos periodos diferentes pueden producir bases reguladoras diferentes.
La calculadora me da 650 €. El mínimo de 2026 es superior
El mínimo no es un redondeo automático
(requiere comprobar)
Las pensiones mínimas de 2026 sirven como referencia dentro del sistema de mínimos. Pero si el cálculo da una cantidad inferior, la calculadora no debe coger el mínimo de la tabla y sustituir una cifra por otra sin preguntar nada más. Los complementos por mínimos están sujetos a condiciones.
POR DEBAJO DEL MÍNIMO: COMPROBAR. NO AUTOCOMPLETAR.
¿Puedo trabajar y cobrar la pensión de viudedad?
Sí, puedes trabajar. Pero cuidado con mezclar dos preguntas
La pensión de viudedad es, con carácter general, compatible con rentas de trabajo. Otra cosa distinta es utilizar el trabajo y los ingresos para comprobar si se cumplen los requisitos de un porcentaje incrementado. La información oficial sobre el 60 % incluye, entre sus condiciones, no percibir ingresos por la realización de trabajos por cuenta ajena o propia.
COMPATIBILIDAD Y PORCENTAJE NO SON LA MISMA PREGUNTA.
Divorciados, parejas que se rompieron y quien se vuelve a casar
Los cónyuges separados o divorciados pueden cobrar la viudedad si cumplen los requisitos generales, no han contraído nuevas nupcias ni han constituido una pareja de hecho, y eran acreedores de una pensión compensatoria que se extingue con la muerte. En ese caso, si la viudedad resultara superior a la compensatoria, se reduce hasta igualarla. La excepción son las mujeres que acrediten haber sido víctimas de violencia de género en el momento de la separación o del divorcio, que tienen derecho aunque no cobraran compensatoria. Cuando hay varios beneficiarios con derecho, la pensión se reparte en proporción al tiempo vivido con la persona fallecida, y se garantiza siempre el 40% a favor de quien era su cónyuge o conviviente en el momento del fallecimiento.
Si falta justo el requisito de duración (el año de matrimonio sin hijos en común, o la antelación de dos años de la pareja de hecho) pero se cumple todo lo demás, existe una prestación temporal de dos años y de la misma cuantía que habría correspondido a la pensión. La viudedad es compatible con cualquier renta del trabajo, pero se extingue, en general, si contraes matrimonio o constituyes una pareja de hecho, salvo las excepciones que fija el reglamento. Conviene consultar al INSS antes de dar ese paso.
El resultado que ves es bruto
La calculadora habla en bruto
La pensión de viudedad está sujeta al IRPF en los términos generales, salvo las excepciones previstas, como las pensiones derivadas de actos de terrorismo. El resultado de esta calculadora es bruto y orientativo, no es el importe exacto que llegará al banco.
Calcular retención de IRPF sobre pensiónRevisa las dos casillas
UNA CALCULADORA DEBERÍA DEJARTE CON UNA CIFRA. ESTA TAMBIÉN DEBE DECIRTE QUÉ PARTE DE ESA CIFRA TODAVÍA ESTÁS SUPONIENDO.
La viudedad se puede cobrar trabajando
Un punto que muchos desconocen: la pensión de viudedad es compatible con trabajar y, en general, con cobrar tu propia pensión. Y su porcentaje puede subir del 52 % al 70 % si tienes cargas familiares, es tu principal fuente de ingresos y no superas cierto límite de rentas.
Preguntas frecuentes sobre la pensión de viudedad 2026
PORCENTAJE
¿Qué porcentaje de pensión de viudedad se cobra en 2026?
CUENTA RÁPIDA
Si mi marido cobraba 1.500 euros, ¿cuánto me queda de viudedad?
BASE
¿La pensión de viudedad es el 52 % de la pensión del fallecido?
PORCENTAJE
¿Cuándo se cobra el 60 % de viudedad?
BASE
¿Por tener 65 años me corresponde automáticamente el 60 %?
DATO QUE FALTA
¿Cuándo puede llegar la pensión de viudedad al 70 %?
DATO QUE FALTA
¿Tener hijos da derecho automáticamente al 70 %?
BASE
¿Qué es la base reguladora de la pensión de viudedad?
CUENTA RÁPIDA
¿La base reguladora es el sueldo del fallecido?
BASE
¿La base reguladora es lo que cobraba de pensión mi pareja?
MÍNIMO
¿Cuál es la pensión mínima de viudedad en 2026?
MÍNIMO
¿Si mi cálculo está por debajo de la pensión mínima cobraré automáticamente el mínimo?
DATO QUE FALTA
¿Puedo trabajar y cobrar una pensión de viudedad?
BRUTO
¿La pensión de viudedad paga IRPF?
BRUTO
¿La calculadora muestra el importe neto?
DATO QUE FALTA
¿El resultado de esta calculadora es oficial?
Cómo se pide, desde cuándo se cobra y un ejemplo completo
La solicitud se presenta ante el INSS, por la sede electrónica de la Seguridad Social o presencialmente en un centro de atención con cita previa. El derecho no prescribe, es decir, no se pierde por tardar, pero los efectos económicos solo se retrotraen a los tres meses anteriores a la fecha de la solicitud (artículo 230). Si dejas pasar mucho más tiempo desde el fallecimiento, las mensualidades más antiguas no se recuperan. Lo prudente es pedirla pronto y reunir el certificado de defunción y los documentos que acrediten el vínculo, como el de matrimonio o la inscripción de la pareja de hecho.
Para verlo todo junto, supón que la persona fallecida estaba trabajando y que el mejor tramo de 24 meses seguidos, dentro de sus últimos quince años, suma 50.400 euros en bases de cotización (una media de 2.100 al mes). La base reguladora sale de 50.400 ÷ 28 = 1.800 euros. Con el 52% serían 936 euros brutos al mes (13.104 euros al año en 14 pagas); con el 60%, 1.080 euros; con el 70%, 1.260 euros. Solo uno de esos tres importes es el aplicable, y cuál depende de tu edad, tus otras pensiones, tus cargas familiares y tus ingresos.
Con el 52%, el resultado supera los mínimos de 2026 para menores de 60 años (709,40 euros) y para quienes tienen entre 60 y 64 (875,90 euros). Con 65 años o más, el mínimo (936,20 euros) quedaría 20 céntimos por encima, y ahí sí habría que mirar si procede el complemento a mínimos.
La cuenta más rápida era esta: 1.800 × 52 % = 936.
Hemos tardado bastante más en llegar hasta aquí. Y tiene sentido. Porque ahora sabemos qué puede esconderse detrás del 1.800. También sabemos que el 52 % es el punto de partida general, no un porcentaje que debas seleccionar porque es el primero que aparece en Google.
Hemos separado la cuantía calculada del posible complemento a mínimos. El bruto del neto. La compatibilidad con el trabajo de los requisitos del 60 %. Y las cargas familiares de la idea demasiado simple de que tener hijos activa el 70 %. La multiplicación sigue siendo fácil. Lo era desde el principio. Lo que necesitábamos era poner la cifra correcta a cada lado del signo ×.
De dónde sale cada cifra
- Seguridad Social Pensión de viudedad: porcentajes y reglas generales
- Seguridad Social Preguntas y respuestas sobre la pensión de viudedad
- Seguridad Social Cuantías mínimas de viudedad en 2026
- Seguridad Social Declaración de ingresos para complementos de pensiones mínimas
- BOE Cuantías de pensiones para 2026 (Real Decreto)
Contenido revisado en octubre de 2026.