La pregunta que de verdad importa cuando se acerca el plazo de la beca no es "¿gano mucho o gano poco?", es mucho más concreta: ¿supera mi familia el umbral que le corresponde según cuántos seamos en casa? Y ahí es donde mucha gente se pierde, porque el límite no es el mismo para una persona que vive sola que para una familia de cinco, y porque "ingresos" tampoco significa lo que la mayoría cree a primera vista.
Esta guía va directa al grano: las cifras exactas del curso 2026/2027 según el Real Decreto que el Ministerio publicó este año, cómo se calcula realmente esa renta (no es simplemente sumar las nóminas), qué deducciones pueden salvarte aunque parezca que te quedas fuera por poco, y un par de novedades de este curso que han pillado a más de uno con el paso cambiado, sobre todo si vives en Cataluña.
Las cifras oficiales, esto es lo que de verdad estás buscando
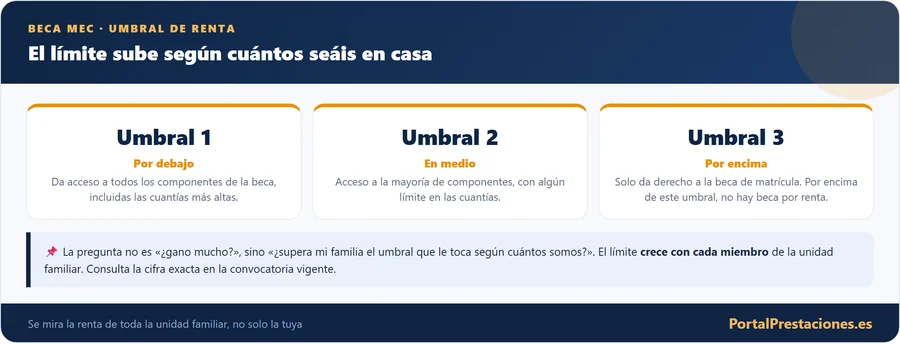
Vamos directos al dato que has venido a buscar. El Gobierno fijó estos importes mediante el Real Decreto 179/2026, publicado en el BOE el 12 de marzo. El umbral 1 se sitúa entre los 8.843 euros para familias de un miembro y los 36.255 euros para familias de 8 miembros, incrementándose en 3.536 euros por cada miembro adicional a partir del octavo. El umbral 2 va desde 13.898 euros (1 miembro) hasta 52.850 euros (8 miembros), con un incremento de 3.340 euros por miembro extra. Y el umbral 3 va de 14.818 euros (1 miembro) a 56.348 euros (8 miembros), sumando 3.561 euros por cada miembro adicional.
| Miembros de la unidad familiar | Umbral 1 | Umbral 2 | Umbral 3 |
|---|---|---|---|
| 1 (estudiante independiente) | 8.843 € | 13.898 € | 14.818 € |
| 4 (familia tipo) | ~22.107 a 23.286 € | ~38.242 € | ~40.773 a 42.836 € |
| 8 | 36.255 € | 52.850 € | 56.348 € |
| Cada miembro adicional (a partir del 8º) | +3.536 € | +3.340 € | +3.561 € |
Qué consigues según el umbral en el que caigas
Esta es la parte que casi nadie explica bien: no es "tienes beca o no la tienes". Es un sistema de capas, y cada umbral te da acceso a un paquete distinto de ayudas.
Cómo se calcula la renta, esto NO es solo sumar las nóminas
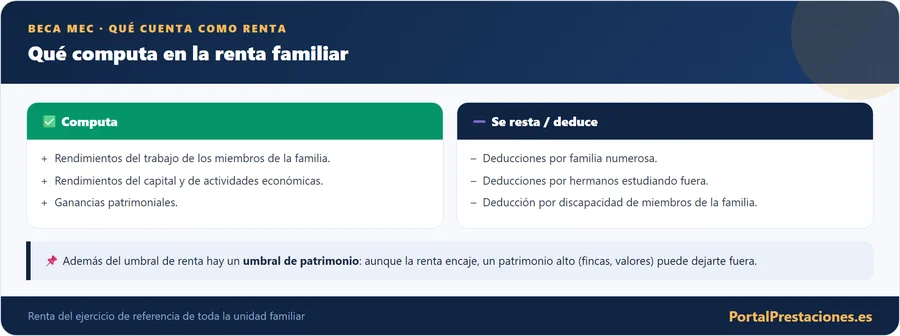
Aquí es donde suele liarse la gente, así que vamos a desmenuzarlo bien. La "renta familiar" de la beca no es lo que ingresas en mano cada mes. Se tienen en cuenta los ingresos de todos los miembros de la unidad familiar que convivan en el mismo domicilio: salarios, pensiones, alquileres, intereses... y la cifra de partida son las bases imponibles del IRPF de todos los miembros, del ejercicio fiscal 2025.
Pensiones de cualquier tipo
Rendimientos de alquileres
Intereses y rendimientos del capital
Ganancias patrimoniales
Rendimientos de actividades económicas
El Bono Cultural Joven
Premios en metálico o en especie hasta 1.500 € (rifas, sorteos, concursos)
Las deducciones que pueden salvarte aunque "vayas un poco por encima"
Aquí está lo importante de verdad, lo que mucha gente se deja sin reclamar por desconocimiento: hay una serie de deducciones que se restan de tu renta antes de compararla con el umbral. Si tu situación encaja en alguna de estas, puede que estés más cerca de tener beca de lo que pensabas.
| Tu situación | Deducción |
|---|---|
| Familia numerosa de categoría general | Resta 525 € por cada hermano que conviva en casa (incluido tú) |
| Familia numerosa de categoría especial | Resta 800 € por cada hermano que conviva en casa (incluido tú) |
| Discapacidad del 33% al 64% del solicitante, de un hermano o de un hijo del solicitante | Resta 1.811 € por persona |
| Discapacidad igual o superior al 65% del solicitante, de un hermano o de un hijo del solicitante | Resta 2.881 € por persona |
| Orfandad absoluta del solicitante menor de 25 años | Resta el 20% de la renta familiar |
| Hermanos becados que residen fuera del domicilio familiar | Resta 1.176 € por cada uno, si son dos o más estudiantes universitarios fuera de casa |
Hay un matiz importante aquí, y conviene no confundirlo: las deducciones por familia numerosa y por discapacidad son cantidades fijas por persona que se restan de la renta familiar, y las que dependen de un porcentaje son la de orfandad absoluta (el 20% de la renta familiar) y la del 50% de los ingresos de los miembros que no son sustentadores principales, que se explica justo debajo. A veces ese importe es justo el empujón que hace falta para bajar de umbral.
Dos deducciones que la tabla no recoge y un paso previo que casi nadie ve
La tabla de arriba reúne las deducciones por circunstancias personales, pero el Real Decreto 179/2026 (artículo 10) contempla otras dos que conviene tener presentes. La primera es el 50% de los ingresos aportados por cualquier miembro computable que no sea sustentador principal: el sueldo de un hermano que trabaja, o los ingresos propios del estudiante, cuentan solo a la mitad. La segunda es una deducción de 500 € para familias monoparentales, en los términos que defina cada convocatoria.
Hay además un paso anterior que suele pasarse por alto. Para los miembros que presentaron la declaración de la renta, la renta computable no es la base imponible a secas: se suman la base imponible general y la del ahorro (sin contar los saldos negativos de ganancias patrimoniales y de capital mobiliario de 2021 a 2024) y a ese resultado se le resta la cuota resultante de la autoliquidación. A quien tiene ingresos pero no declaró se le restan los pagos a cuenta ya efectuados.
Un ejemplo hipotético con cifras redondas: supón una familia de cuatro miembros cuyos progenitores suman 21.000 € una vez restada la cuota, y un hermano soltero de 20 años que vive en casa y aporta 4.000 € con un trabajo a tiempo parcial. Se suman 25.000 € y se deduce el 50% de lo aportado por el hermano (2.000 €), de modo que la renta computable queda en 23.000 €. Esa cifra supera el extremo inferior del umbral 1 para cuatro miembros (22.107 €) pero no el superior (23.286 €), así que el resultado dependerá de si la comunidad que resuelve cofinancia ese tramo.
El patrimonio, el otro requisito que se olvida con frecuencia
No basta con tener una renta baja. No podrás recibir beca si tu unidad familiar supera ciertos límites de patrimonio: los rendimientos netos del capital mobiliario más las ganancias patrimoniales no pueden superar 1.900 euros durante 2025, los ingresos por actividades económicas o participación en entidades no pueden superar 172.000 euros durante 2025, y los valores catastrales de propiedades distintas de la vivienda habitual tienen su propio límite.
La sorpresa de este curso si vives en Cataluña
Esto pilla a mucha gente sin avisar, así que merece su propio apartado bien destacado:
Calendario completo del curso 2026/2027
Un ejemplo con números reales, para que se entienda del todo
Pero uno de los hermanos tiene reconocida una discapacidad del 40%. Eso aplica una deducción de 1.811 € sobre la renta computable. Su renta ajustada queda en 22.689 €, sigue por encima del extremo inferior del umbral 1 (22.107 € para cuatro miembros, el que financia el Ministerio), así que con la convocatoria estatal la deducción no llega a cambiar de umbral (si su comunidad cofinanciara hasta el extremo superior, 23.286 €, la familia sí quedaría dentro), pero en otra familia con cifras más ajustadas, esos 1.811 € de diferencia sí podrían marcar la frontera entre cobrar 1.700 € extra o no cobrarlos.
Las preguntas de siempre
Si después de leer todo esto sigues sin tener claro en qué umbral cae tu familia, lo más rápido es meter tus números en un simulador antes de presentar la solicitud, te ahorra sorpresas y, sobre todo, te ahorra reunir documentación para una beca que los números ya te dicen que no te va a corresponder. Y si tu caso pasa por alguna de las deducciones que se explican arriba, tenlo todo justificado documentalmente desde el principio, es justo lo que más suele frenar las solicitudes en revisión.
Relacionado con esto
- 📄 ¿El subsidio cuenta como ingresos para el IMV?, Otra prestación donde el cómputo de rentas genera las mismas dudas
- 📄 Ayudas con discapacidad del 33% en 2026, Si la deducción por discapacidad te aplica, esto te interesa
- 📄 Calculadora del IMV 2026, Si además de la beca tu familia podría tener derecho a otras prestaciones
Contenido revisado en octubre de 2026. Esta guía es informativa y se basa en fuentes oficiales; para tu caso concreto, confirma siempre en los canales oficiales del organismo correspondiente.
Cómo se calculan los umbrales de renta de la beca
El requisito económico es, para la mayoría de las familias, el factor decisivo a la hora de obtener una beca del Ministerio de Educación. La convocatoria fija unos umbrales de renta y de patrimonio que no se pueden superar, y que dependen del número de miembros de la familia: a más miembros, más alto es el umbral permitido.
Para el cálculo se tiene en cuenta la renta familiar del ejercicio anterior, sumando los ingresos de todos los miembros computables de la unidad familiar. Existen distintos umbrales: superar el primero puede dejarte sin la parte variable o sin ciertas cuantías, mientras que superar el más alto te excluye de la beca. Por eso conviene mirar con detalle en qué umbral encaja tu familia.
Junto a la renta, se valoran también elementos patrimoniales (inmuebles distintos de la vivienda habitual, rendimientos del capital, etc.), que pueden excluir de la beca aunque la renta esté por debajo del umbral. Revisar ambos aspectos, renta y patrimonio, es imprescindible para saber si se cumplen los requisitos económicos.
Qué miembros y qué ingresos cuentan
Un punto que genera muchas dudas es quién forma la unidad familiar a efectos de la beca. Con carácter general, se incluye a los sustentadores principales (los progenitores o tutores), a los hermanos solteros menores de una edad que convivan en el domicilio y al propio solicitante. La composición correcta de la unidad familiar es clave, porque de ella dependen tanto los ingresos que se suman como el umbral que se aplica.
En cuanto a los ingresos, se computa la base imponible de la declaración de la renta de los miembros, con ciertos ajustes. Situaciones como la independencia económica acreditada del solicitante o determinadas circunstancias familiares (familia numerosa, discapacidad) modifican el cálculo o elevan los umbrales, así que conviene revisarlas para no descartar la beca por un cálculo apresurado.
Domicilio familiar, custodia compartida y qué hacer si te deniegan
El domicilio familiar, que decide ante qué administración se tramita la beca, es el de los sustentadores principales a 31 de diciembre del año anterior a aquel en que empieza el curso, salvo que un real decreto de traspaso diga otra cosa. Si hay separación o divorcio con custodia compartida, se toma el del sustentador principal que se indique en la solicitud. Conviene decidirlo con calma antes de rellenar el formulario, porque de esa administración depende también que el tramo intermedio de los umbrales llegue a cofinanciarse: solo se conceden becas por encima del extremo inferior si lo prevé la convocatoria de una comunidad con competencias.
Si la denegación llega por renta o por patrimonio, revisa primero tres cosas: que se aplicaron todas las deducciones que te correspondían, que los datos fiscales de 2025 que maneja la administración coinciden con las declaraciones de tu familia y que ningún miembro se ha computado de más. Si detectas un error, existe vía de reclamación con plazos cortos: el recurso de reposición es de un mes desde el día siguiente a la publicación de la resolución definitiva.
Qué mirar de cara al curso siguiente
El plazo del curso 2026/2027 ya está cerrado: terminó el 19 de mayo de 2026 a las 15:00. Para el curso que viene, las cifras las fijará un nuevo real decreto y la convocatoria correspondiente, así que no des por hecho que los umbrales se repetirán. Lo que sí puedes preparar desde ahora es lo que no depende de ellos: que la declaración de la renta de tu familia esté bien presentada, que la condición de familia numerosa y los grados de discapacidad estén reconocidos legalmente y en vigor, y que sepas quiénes serán los miembros computables y dónde residirán los sustentadores principales en la fecha de referencia.
Preguntas frecuentes
Guías relacionadas
Entender cómo se calculan los umbrales de renta y patrimonio y qué miembros e ingresos computan es imprescindible para saber si tu familia puede optar a la beca. Ante la duda, no descartes solicitarla por un cálculo apresurado: revisa bien tu caso, ten en cuenta las circunstancias que elevan los umbrales y, si encajas, presenta la solicitud en plazo.
Ante cualquier duda sobre tu caso concreto, los propios servicios de información de las becas pueden orientarte sobre si tu familia cumple los requisitos económicos antes de presentar la solicitud.