¿Qué incapacidad es más grave, la total o la absoluta?
La absoluta. Pero si empezamos por ahí, probablemente terminemos entendiendo mal todo lo demás. Porque los grados de incapacidad permanente no funcionan como las tallas de una camiseta. Tampoco existe un medidor donde introduces tu enfermedad y aparece: 73 % DE INCAPACIDAD.
La pregunta cambia según avanzamos de un grado a otro. Primero miramos tu profesión habitual. Después ampliamos el campo a toda profesión u oficio. Y en la gran incapacidad aparece una cuestión distinta: la necesidad de ayuda de otra persona para actos esenciales de la vida. Por eso aquí hay cuatro puertas. No para decirte cuál te va a reconocer el INSS. Para que entiendas qué pregunta hay detrás de cada una.
¿Qué diferencia tu situación de cada grado?
Responde sobre capacidad laboral y necesidad de ayuda. La herramienta te enseñará qué definiciones oficiales debes comparar con más atención.
No pedimos diagnóstico, informes médicos, DNI ni número de la Seguridad Social.
Cuatro grados. Cuatro perímetros distintos
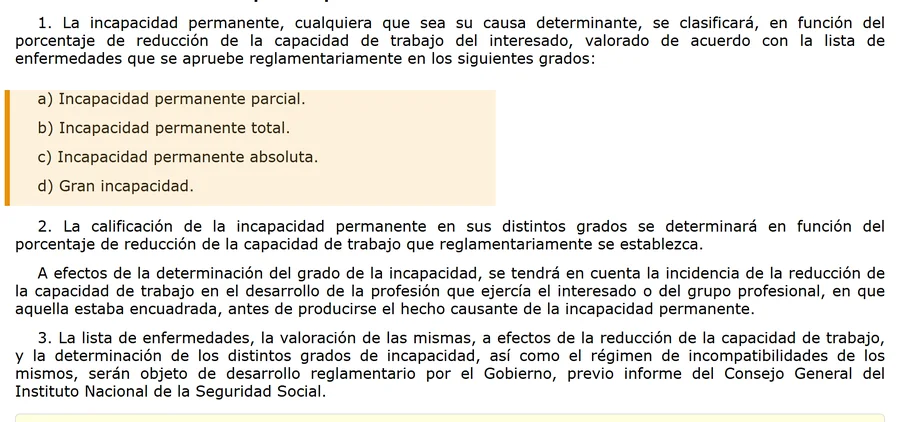
La clasificación distingue incapacidad permanente parcial, total, absoluta y gran incapacidad. La Seguridad Social define la total por referencia a la profesión habitual; la absoluta por la inhabilitación completa para toda profesión u oficio; y la gran incapacidad incorpora la necesidad de asistencia de otra persona para actos esenciales de la vida.
Habitual. Toda. Otra persona. Tres expresiones cambian por completo el perímetro que estamos mirando.
La incapacidad permanente parcial: sigues dentro de tu profesión
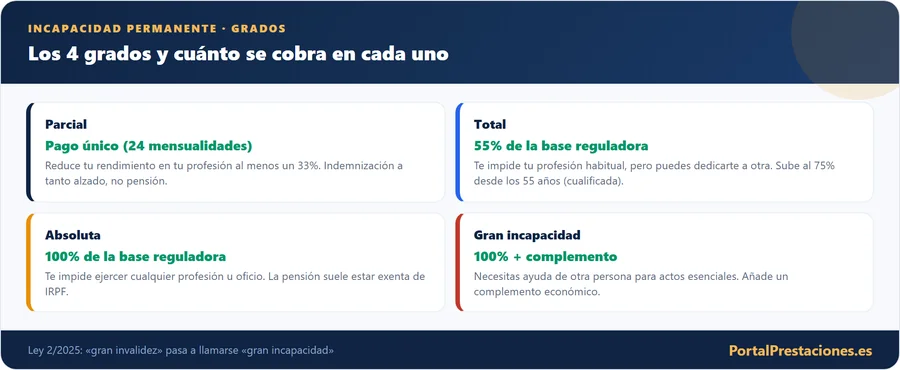
La persona puede seguir realizando las tareas fundamentales de su profesión habitual. Pero existe una disminución no inferior al 33 % en su rendimiento normal para esa profesión. No conviertas ese 33 % en un porcentaje general de discapacidad. Son conceptos distintos. Y tampoco estamos ante una pensión mensual de dos años.
La parcial no cobra una pensión durante dos años
Indemnización a tanto alzado
La total cierra una profesión. No necesariamente todo el mercado laboral
Una palabra separa la total de la absoluta
TOTAL no significa «más incapacidad» que parcial en una escala matemática. Describe otro alcance laboral.
La pensión de incapacidad permanente total equivale, con carácter general, al 55 % de la base reguladora. Y entonces aparece el famoso 75 %.
Cumplir 55 años no pulsa automáticamente un botón del 55 al 75 %
El porcentaje del 55 % puede incrementarse en un 20 % cuando, por las circunstancias previstas, se presuma la dificultad de obtener empleo en una actividad distinta de la habitual. Cumplir 55 no convierte automáticamente todas las incapacidades totales en una total cualificada.
Trámite específico: aumento del 20 % desde los 55 añosLa absoluta cambia una palabra
De «habitual» pasamos a «toda». La incapacidad permanente absoluta es la que inhabilita por completo para toda profesión u oficio. Toda. No solo la profesión que realizabas. No solo tu último puesto. Toda profesión u oficio. La cuantía de la pensión es el 100 % de la base reguladora correspondiente.
Gran incapacidad: aparece otra persona
Si buscas «gran invalidez», no te has equivocado de tema
Durante años la expresión habitual en la normativa, resoluciones y páginas informativas ha sido «gran invalidez». El glosario estadístico de la Seguridad Social actualizado el 25 de febrero de 2026 utiliza expresamente «gran incapacidad». Encontrarás ambas expresiones al buscar información o consultar documentos.
La cuantía no debe resumirse como: 150 % de la base reguladora. La Seguridad Social explica que está formada por la pensión que corresponda por incapacidad permanente y un complemento con su propia fórmula.
¿Cuánto se cobra con cada grado?
Dime primero tu base reguladora
+ REGLAS APLICABLES
No existe una cifra mensual única para cada grado. El porcentaje se aplica sobre una base reguladora cuyo cálculo depende, entre otros elementos, de la causa de la incapacidad y de las reglas aplicables al caso. Las pensiones pueden estar sujetas además a cuantías mínimas y máximas.
Las cuantías mínimas no sustituyen el cálculo de tu pensión. Funcionan dentro del sistema de mínimos y dependen de circunstancias como el grado, la edad y la situación conyugal. La tabla oficial de 2026 diferencia, entre otras categorías, gran incapacidad, absoluta o total con 65 años, total entre 60 y 64 años y determinados supuestos de total para menores de 60 años.
Ver cuantías mínimas oficiales 2026Calcular incapacidad permanente
Cuatro personas, la misma base reguladora
La misma enfermedad no pulsa el mismo botón para todo el mundo
Tu diagnóstico no entra solo por una puerta
Una misma limitación funcional puede tener una incidencia laboral distinta según las tareas fundamentales de la profesión habitual.
La pregunta no termina en «qué tienes». Continúa con «qué limitaciones produce y sobre qué trabajo».
Estos dos ejemplos no tienen un diagnóstico en esta página
¿Puedo trabajar cobrando una incapacidad permanente?
La columna más peligrosa de las tablas de internet
Comprobar compatibilidad Información oficial
Entiendo el grado. ¿Eso significa que cumplo los requisitos?
Puedes encajar en una definición y seguir teniendo otra pregunta pendiente
¿Qué limitaciones existen y cómo afectan a la capacidad laboral?
Causa • Edad • Alta o situación asimilada • Cotización, cuando se exige
Entender qué significa incapacidad total o absoluta no basta para calcular si se cumplen todos los requisitos de acceso a la prestación.
Cuando la incapacidad deriva de accidente, sea o no laboral, o de enfermedad profesional, la Seguridad Social indica que no se exige periodo previo de cotización en las reglas generales de acceso examinadas para estas prestaciones. En enfermedad común sí pueden existir periodos previos cuya determinación depende de la edad y del grado.
Primero identifica qué prestación estás estudiando. Después calcula sus requisitos. No al revés.
Cuánto hay que haber cotizado según el caso
El grado responde a qué has perdido; la carencia responde a si tienes derecho a cobrar. Cuando la incapacidad deriva de enfermedad común, el artículo 195 de la LGSS fija un mínimo de cotización. Si deriva de un accidente, sea o no laboral, o de una enfermedad profesional, no se exige ningún periodo previo.
- Parcial: 1.800 días cotizados dentro de los diez años anteriores a la fecha en que terminó la incapacidad temporal de la que deriva.
- Pensiones (total, absoluta y gran incapacidad) con menos de 31 años: la tercera parte del tiempo transcurrido entre los 16 años y el hecho causante.
- Pensiones con 31 años o más: la cuarta parte del tiempo transcurrido entre los 20 años y el hecho causante, con un mínimo de cinco años, y al menos una quinta parte de ese periodo dentro de los diez años anteriores.
Dos ejemplos hipotéticos para ver la mecánica. Supón una persona de 26 años: han pasado 10 años desde los 16, así que la tercera parte son 3 años y 4 meses de cotización. Supón ahora otra de 50 años: han pasado 30 años desde los 20, la cuarta parte son 7 años y 6 meses, y al menos 1 año y 6 meses de ellos (la quinta parte) tienen que estar en los diez últimos años.
Hay tres matices que conviene conocer. Normalmente la incapacidad permanente tiene que derivar de una baja médica previa, con excepciones previstas en el artículo 193. La absoluta y la gran incapacidad por enfermedad común pueden causarse aunque no estés de alta en ese momento, pero entonces se exigen 15 años cotizados. Y si ya tienes la edad de jubilación y reúnes los requisitos para jubilarte, no se reconoce una incapacidad permanente por contingencias comunes.
Si no estás de acuerdo con la resolución del INSS
El INSS dispone de 135 días para resolver desde que tu solicitud entra en su registro. Si pasa ese plazo sin respuesta expresa, la petición se entiende desestimada por silencio administrativo (artículo 129.3 de la LGSS). Si te reconocen un grado inferior al que esperabas, o te lo deniegan, el camino habitual tiene tres pasos:
- Reclamación previa ante el propio INSS, en el plazo de 30 días desde la notificación (o desde que se entienda producido el silencio).
- Contestación del INSS: tiene 45 días para responder. Si no lo hace, la reclamación se entiende denegada.
- Demanda ante el Juzgado de lo Social, en el plazo de 30 días desde la notificación de la contestación o desde que se entienda denegada por silencio.
En esa fase pesan sobre todo los informes médicos. Los que más ayudan son los actualizados, los que describen limitaciones concretas y los que las relacionan con las tareas de tu profesión. Un abogado laboral o un sindicato pueden ayudarte a valorar si merece la pena reclamar. Y cuando te reconozcan la prestación, mira en la resolución el plazo a partir del cual se puede pedir una revisión: el artículo 200 de la LGSS obliga a indicarlo y es vinculante para todas las partes.
Impuestos y edad de jubilación: dos efectos que se olvidan
En el IRPF, las prestaciones por incapacidad permanente absoluta y gran incapacidad están exentas (artículo 7.f de la Ley 35/2006). La pensión de la incapacidad total, en cambio, tributa como rendimiento del trabajo. Es una diferencia de grado que no aparece en ninguna tabla de cuantías y que cambia lo que acaba llegando a tu cuenta.
Con la edad ocurre algo parecido. Según el artículo 200.4 de la LGSS, cuando el beneficiario cumple 67 años la pensión de incapacidad permanente pasa a denominarse pensión de jubilación, sin modificar las condiciones de la prestación que venía cobrando. Y desde la edad de acceso a la jubilación, la absoluta y la gran incapacidad son incompatibles con un trabajo que dé de alta en la Seguridad Social, en los mismos términos que la jubilación contributiva (artículo 198.3).
Las cuatro puertas, otra vez
Ojo: el grado no es para siempre
Un punto que sorprende a muchos: mientras no llegues a la edad de jubilación, te pueden revisar el grado de incapacidad, tanto por mejoría como por agravamiento. La revisión puede confirmar, subir, bajar o extinguir tu incapacidad, así que conserva siempre tus informes médicos actualizados por si te citan.
Preguntas frecuentes¿Cuántos grados de incapacidad permanente existen?
¿Cuál es la diferencia entre incapacidad parcial y total?
¿Cuál es la diferencia entre incapacidad total y absoluta?
¿Cuánto se cobra por incapacidad permanente parcial?
¿La incapacidad parcial es una pensión?
¿Cuánto se cobra por incapacidad permanente total?
¿A los 55 años la incapacidad total sube automáticamente al 75 %?
¿Cuánto se cobra con una incapacidad permanente absoluta?
¿Gran invalidez y gran incapacidad son lo mismo?
¿La gran incapacidad es siempre el 150 % de la base reguladora?
¿Una enfermedad concreta da derecho automáticamente a un grado?
¿Puedo trabajar con una incapacidad permanente total?
¿Puedo trabajar con una incapacidad absoluta?
¿Necesito haber cotizado para una incapacidad permanente?
¿Qué grado me corresponde?
Parcial. Total. Absoluta. Gran incapacidad.
Cuatro nombres. Puedes memorizarlos en treinta segundos. La parcial son 24 mensualidades. La total, 55 %. La absoluta, 100 %. La gran incapacidad añade un complemento. Ya está. Has aprendido la tabla.
Los porcentajes explican la prestación económica. Las puertas explican el grado. Y si has llegado a esta página intentando averiguar «¿cuál me corresponde a mí?», la respuesta responsable no cabe en un test de cinco preguntas. Pero ahora puedes hacer algo que hace diez minutos era bastante más difícil. Leer una resolución. Comparar dos grados. Y saber exactamente qué palabra debes mirar.
Habitual. Toda. Otra persona.
Las normas detrás de las cuatro puertas
- Seguridad Social Incapacidad permanente: porcentajes, compatibilidades y reglas generales
- Seguridad Social Incapacidad permanente absoluta: definición, cuantía y requisitos
- Seguridad Social Incapacidad permanente total: profesión habitual y pensión
- Seguridad Social Cuantías mínimas de pensiones en 2026
- Seguridad Social Solicitud de aumento del 20 % a partir de 55 años
- BOE Texto refundido de la Ley General de la Seguridad Social
Contenido revisado en octubre de 2026.