
Dos personas pueden tener la misma lesión y recibir respuestas distintas del INSS. No necesariamente porque una esté "más enferma" que la otra. Puede ocurrir porque una trabaja cargando peso ocho horas y la otra realiza un puesto con exigencias completamente diferentes.
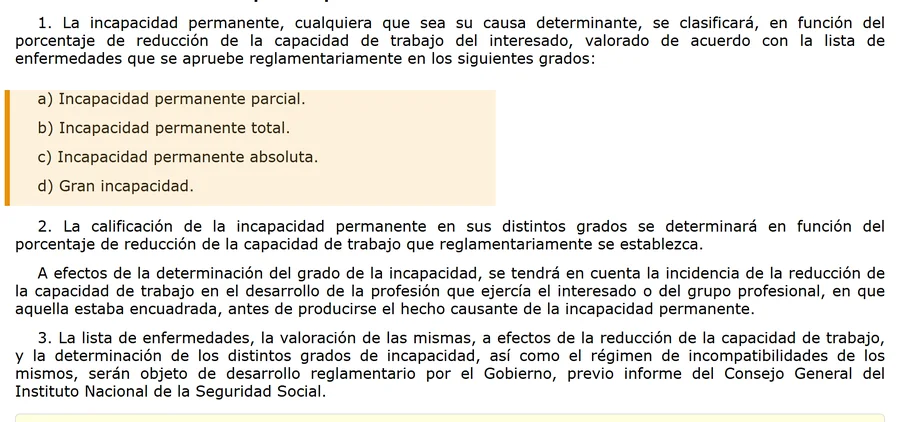
Ese es el punto que suele perderse cuando alguien busca una lista de enfermedades para conseguir una incapacidad permanente total. Este grado no se define por tener un diagnóstico concreto. Se define por cómo las limitaciones impiden realizar todas o las tareas fundamentales de tu profesión habitual, aunque puedas dedicarte a otra distinta.
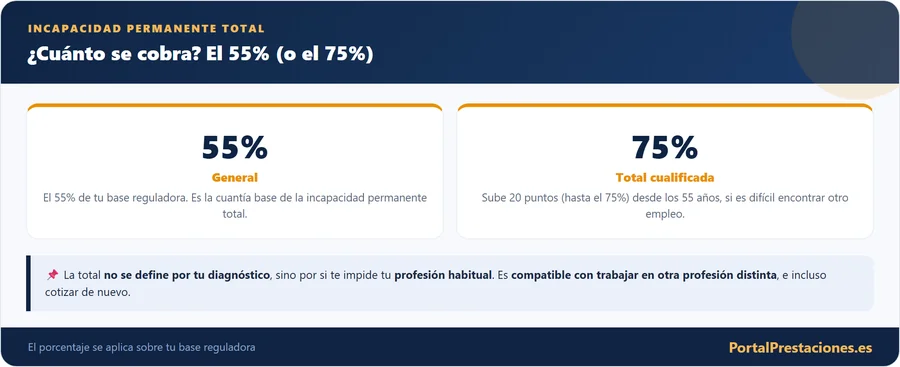
La cuantía también se explica mal con frecuencia. La regla general es el 55 % de la base reguladora. Existe un posible incremento del 20 % en los supuestos previstos para mayores de 55 años, llevando el porcentaje al 75 %. Cumplir 55 años, por sí solo, no convierte automáticamente una pensión del 55 % en otra del 75 %.
Primero dime qué quieres averiguar
Calculadora de cuantía: el 55 % no se aplica a tu sueldo neto
La pensión de incapacidad permanente total consiste, con carácter general, en una pensión vitalicia mensual equivalente al 55 % de la base reguladora correspondiente. La palabra importante es base reguladora. No es simplemente "lo que cobro en el banco" ni necesariamente tu última nómina bruta. Su cálculo depende, entre otras cuestiones, de la causa de la incapacidad y de las reglas aplicables a la prestación.
Si ya tienes una resolución o un dato fiable de base reguladora, puedes introducirlo en la calculadora. Si solo sabes que cobrabas 1.600 euros netos al mes, no vamos a fingir que esa cifra es tu base reguladora.
Ejemplo: base reguladora de 1.600 euros
Con una base reguladora de 1.600 euros mensuales, el 55 % son 880 euros. El 75 % serían 1.200 euros si se reconoce y resulta aplicable el incremento del 20 % de la incapacidad permanente total cualificada. La diferencia entre ambos escenarios es de 320 euros mensuales.
Ese ejemplo sirve para entender el porcentaje. No demuestra que una persona de 55 años vaya a cobrar automáticamente 1.200 euros. Primero tiene que existir una base reguladora de 1.600 euros y, para el 75 %, deben concurrir las circunstancias del incremento.
55 años: lo que cambia y lo que NO cambia automáticamente
La Seguridad Social contempla que el 55 % pueda incrementarse en un 20 % para beneficiarios mayores de 55 años cuando se presuma la dificultad de obtener empleo en una actividad distinta de la habitual por falta de preparación general o especializada y por las circunstancias sociales y laborales del lugar de residencia.
La propia Seguridad Social dispone de un servicio específico para solicitar el aumento de la pensión de incapacidad permanente total a partir de los 55 años.
Por tanto, la frase "cumples 55 y pasas al 75 %" es demasiado simple. La edad abre la puerta al incremento en los supuestos previstos. No sustituye el resto de condiciones.
55 % BR
o más
del incremento?
del +20 %
si se reconoce
La pregunta útil no es "¿qué enfermedad tengo?", sino "¿qué tareas ya no puedo hacer?"
La incapacidad permanente total se refiere a la profesión habitual. La definición legal se centra en la imposibilidad de realizar todas o las tareas fundamentales de esa profesión, aunque la persona pueda dedicarse a otra distinta.
Por eso una resonancia, un diagnóstico o una lista de patologías no cuentan toda la historia laboral. Hay que conectar la limitación con las exigencias reales del trabajo.
No es lo mismo tener una limitación severa para elevar el brazo por encima del hombro trabajando como pintor que realizando un puesto cuya actividad esencial no exige ese movimiento de forma continuada. El diagnóstico puede ser el mismo. La relación con las tareas fundamentales cambia.
EJEMPLO ILUSTRATIVO, NO REPRESENTA UN CASO REAL
Mapa de tareas: ordena tu profesión antes de explicar tu caso
La herramienta de la parte superior de esta página permite añadir tus tareas fundamentales y marcar el nivel de limitación de cada una. El resultado no dice "82 % de probabilidad de incapacidad". Devuelve algo más honesto: cuántas tareas has marcado como imposibles o seriamente afectadas, cuáles son frecuentes y qué puntos necesitan documentación.
Qué requisitos de cotización pueden pedirte
Los requisitos cambian según la causa de la incapacidad. La Seguridad Social distingue, entre otros supuestos, enfermedad común, accidente no laboral y contingencias profesionales.
Cómo pedir la incapacidad permanente total en 2026
La Seguridad Social dispone de un servicio específico para solicitar la pensión de incapacidad permanente y de un formulario oficial. Puedes acceder al Portal de Prestaciones de la Seguridad Social para iniciar la solicitud.
1. Identifica tu profesión habitual. Escribe el puesto real y las tareas fundamentales. Evita quedarte solo con el nombre genérico del cargo.
2. Ordena las limitaciones funcionales. Relaciona qué no puedes hacer, con qué frecuencia aparece el problema y qué ocurre al intentar la tarea.
3. Reúne la documentación médica disponible. Los informes deben permitir entender diagnóstico, evolución, tratamiento y limitaciones.
4. Accede a la solicitud oficial. Utiliza el servicio de pensión de incapacidad permanente o el formulario oficial.
5. Presenta la documentación requerida. Comprueba el listado oficial según tu situación y la contingencia.
6. Guarda justificante y sigue el expediente. La página de prestaciones de la Seguridad Social permite consultar el estado de una solicitud ya realizada.
¿Qué documentos pueden pedirte?
La Seguridad Social publica la documentación que debe acompañar la solicitud. Los documentos concretos dependen de la situación del solicitante y de la causa de la incapacidad.
¿Puedo trabajar cobrando una incapacidad permanente total?
La incapacidad permanente total no significa incapacidad para cualquier profesión. Precisamente se refiere a la profesión habitual. La Seguridad Social contempla la compatibilidad de la pensión con un salario en la misma empresa o en otra distinta cuando las funciones no coinciden con aquellas que dieron lugar a la incapacidad permanente total.
Eso no convierte cualquier trabajo con un nombre de puesto distinto en compatible. Lo relevante son las funciones. Y hay otra diferencia importante: el incremento del 20 % de la incapacidad permanente total cualificada es incompatible con trabajos por cuenta ajena o propia.
No confundas incapacidad total con absoluta
La total se refiere a la profesión habitual y permite, en su definición, dedicarse a otra distinta. La incapacidad permanente absoluta responde a un grado diferente. Si tu duda es qué grado encaja con tus limitaciones, no utilices el porcentaje de pensión como test médico. En PortalPrestaciones ya existe una guía de grados y una calculadora orientativa por grado.
Pensiones mínimas 2026: no confundas mínimo con porcentaje
En 2026 existen cuantías mínimas de pensiones contributivas que varían según edad y situación familiar, siempre dentro de las reglas de complementos a mínimos y límites aplicables. La tabla oficial de revalorización de la Seguridad Social diferencia, entre otras categorías, la incapacidad total con titular de 65 años y la total entre 60 y 64 años. Estas cuantías mínimas no sustituyen el cálculo del 55 % de tu base reguladora.
El complemento a mínimos: cuando el 55 % se queda corto
A veces el 55 % de la base reguladora da una cifra muy baja, sobre todo si las bases de cotización fueron reducidas. Para esos casos existe el complemento a mínimos: si tu pensión, sumada a tus otros ingresos, no llega a la cuantía mínima que fija cada año la norma de revalorización, la Seguridad Social abona la diferencia. Para la incapacidad total derivada de enfermedad común con titular menor de 60 años, el mínimo de 2026 es de 9.662,80 euros al año, es decir, 690,20 euros al mes en 14 pagas. El complemento solo se cobra si tus ingresos anuales por otros conceptos no superan 9.442 euros (sin cónyuge a cargo) u 11.013 euros (con cónyuge a cargo) y si resides en España.
Un ejemplo hipotético: una persona de 52 años con una base reguladora de 1.000 euros mensuales por enfermedad común y sin más ingresos. El 55 % son 550 euros al mes, 7.700 euros al año en 14 pagas. Como queda por debajo de 9.662,80, la diferencia es de 1.962,80 euros al año, unos 140,20 euros más al mes, y la pensión final sería de 690,20 euros mensuales. Con una base de 1.600 euros, en cambio, el 55 % (880 euros al mes, 12.320 al año) ya supera el mínimo y no habría complemento.
Ten presente que el mínimo aplicable depende de tu edad, de la causa de la incapacidad y de tu situación familiar, y que la tabla oficial distingue varios tramos. Consulta la del año en curso en la web de la Seguridad Social antes de hacer números.
Cómo tributa la pensión de incapacidad permanente total
La pensión de incapacidad permanente total no está exenta de IRPF: se considera rendimiento del trabajo y puede llevar retención. La exención del artículo 7.f de la Ley del IRPF alcanza únicamente a las pensiones por incapacidad permanente absoluta y gran incapacidad, así que lo que llega a tu cuenta será inferior al importe bruto. Ahora bien, quien tiene reconocida una incapacidad total se considera persona con discapacidad a efectos fiscales (se presume un grado igual o superior al 33 %), lo que puede darte derecho a mínimos y reducciones específicos en la declaración. Revisa el manual de la Agencia Tributaria del ejercicio que toque.
La ventaja que casi nadie aprovecha de la total
La incapacidad permanente total es compatible con trabajar en otra profesión distinta de la habitual: puedes cobrar la pensión y, además, un sueldo por otro empleo. Eso sí, tienes que comunicar el nuevo trabajo a la Seguridad Social para hacerlo bien.
Si el INSS te deniega la incapacidad o te reconoce otro grado
Una resolución desfavorable no es el final del camino. El INSS puede denegar la incapacidad, reconocer una parcial o fijar un grado distinto del que pedías. Antes de acudir al juzgado hay que presentar una reclamación previa en 30 días desde la notificación (o desde que se entienda producido el silencio). El INSS tiene 45 días para contestar y, si no lo hace o mantiene la decisión, dispones de otros 30 días para presentar la demanda ante el Juzgado de lo Social. Son plazos cortos: apunta la fecha de la notificación el mismo día que la recibes y comprueba cómo se cuentan los días en tu caso.
Las razones de denegación más frecuentes son no alcanzar la cotización exigida en enfermedad común, considerar que tus limitaciones no impiden las tareas fundamentales de la profesión habitual o entender que el cuadro clínico todavía puede mejorar. En la reclamación sirve más aportar informes médicos recientes, pruebas nuevas y una descripción concreta de tus tareas que repetir lo ya presentado. En la fase judicial mucha gente se apoya en un abogado o un graduado social, y quien cumple los requisitos de recursos puede pedir asistencia jurídica gratuita.
La pensión puede revisarse: qué la cambia y qué no
La incapacidad total no se reconoce siempre con carácter definitivo. La resolución fija un plazo mínimo a partir del cual el grado puede revisarse, y la revisión puede producirse por agravación, por mejoría, por error de diagnóstico o por el trabajo que realice la persona pensionista. Si tu estado empeora, puedes pedir la revisión por agravación aportando informes que lo demuestren; si mejora, o si el trabajo que haces indica que tu capacidad es otra, puede ser el INSS quien abra el procedimiento.
Por eso importa comunicar cualquier trabajo y comprobar que sus funciones no coinciden con las que originaron la incapacidad. Y conviene saber que, al llegar a la edad ordinaria de jubilación, la pensión pasa a denominarse de jubilación.
Tres errores que cambiaría antes de enviar una solicitud
Explicar solo el diagnóstico. "Tengo hernia discal" no describe qué tareas fundamentales de tu profesión han quedado afectadas.
Usar el sueldo neto para calcular la pensión. El 55 % se aplica a la base reguladora, no al importe que recibes en tu cuenta cada mes.
Dar por hecho el 75 % al cumplir 55 años. Existe un incremento del 20 % en los supuestos previstos y la Seguridad Social dispone de un trámite específico para solicitarlo.
CUANTÍA¿Cuánto se cobra por incapacidad permanente total en 2026?
55 AÑOS¿A los 55 años paso automáticamente del 55 % al 75 %?
55 AÑOS¿Cómo solicito el aumento del 20 % a partir de los 55 años?
TRABAJO¿Puedo trabajar cobrando una incapacidad permanente total?
TRABAJO¿Puedo trabajar y cobrar el 75 % de la total cualificada?
COTIZACIÓN¿Necesito 15 años cotizados?
COTIZACIÓN¿Por accidente necesito cotización previa?
DIAGNÓSTICO¿Hay una lista de enfermedades que garanticen la incapacidad total?
PROFESIÓN¿La incapacidad total me impide trabajar para siempre?
BASE REGULADORA¿El 55 % se calcula sobre mi última nómina?
SOLICITUD¿Puedo solicitar yo mismo la incapacidad permanente?
CALCULADORA¿La calculadora puede decirme si el INSS me la concederá?
El 55 % cabe en una calculadora. Tu profesión, no.
Antes de pensar si tu diagnóstico "sale en una lista", escribe qué haces en una jornada normal. Qué levantas. Cuánto tiempo permaneces de pie. Qué movimientos repites. Qué decisiones debes mantener. Qué ocurre cuando intentas cumplir esas tareas ahora.
Después mira la base reguladora y calcula la cuantía.
La incapacidad permanente total se entiende mucho mejor cuando dejas de preguntar solo "qué enfermedad tengo" y empiezas a explicar "qué tareas fundamentales de mi profesión ya no puedo realizar".
- Seguridad Social, Incapacidad permanente total: definición, cuantía y compatibilidades
- Seguridad Social, Pensión de incapacidad permanente: beneficiarios y requisitos
- Seguridad Social, Pensión de incapacidad permanente: cuantía
- Portal de Prestaciones de la Seguridad Social, Solicitud de pensión de incapacidad permanente
- Portal de Prestaciones, Aumento de la pensión de incapacidad permanente total a partir de los 55 años
- Seguridad Social, Revalorización y cuantías mínimas de pensiones 2026
- BOE, Real Decreto Legislativo 8/2015, Ley General de la Seguridad Social (regulación de incapacidad permanente)
Contenido revisado en octubre de 2026.