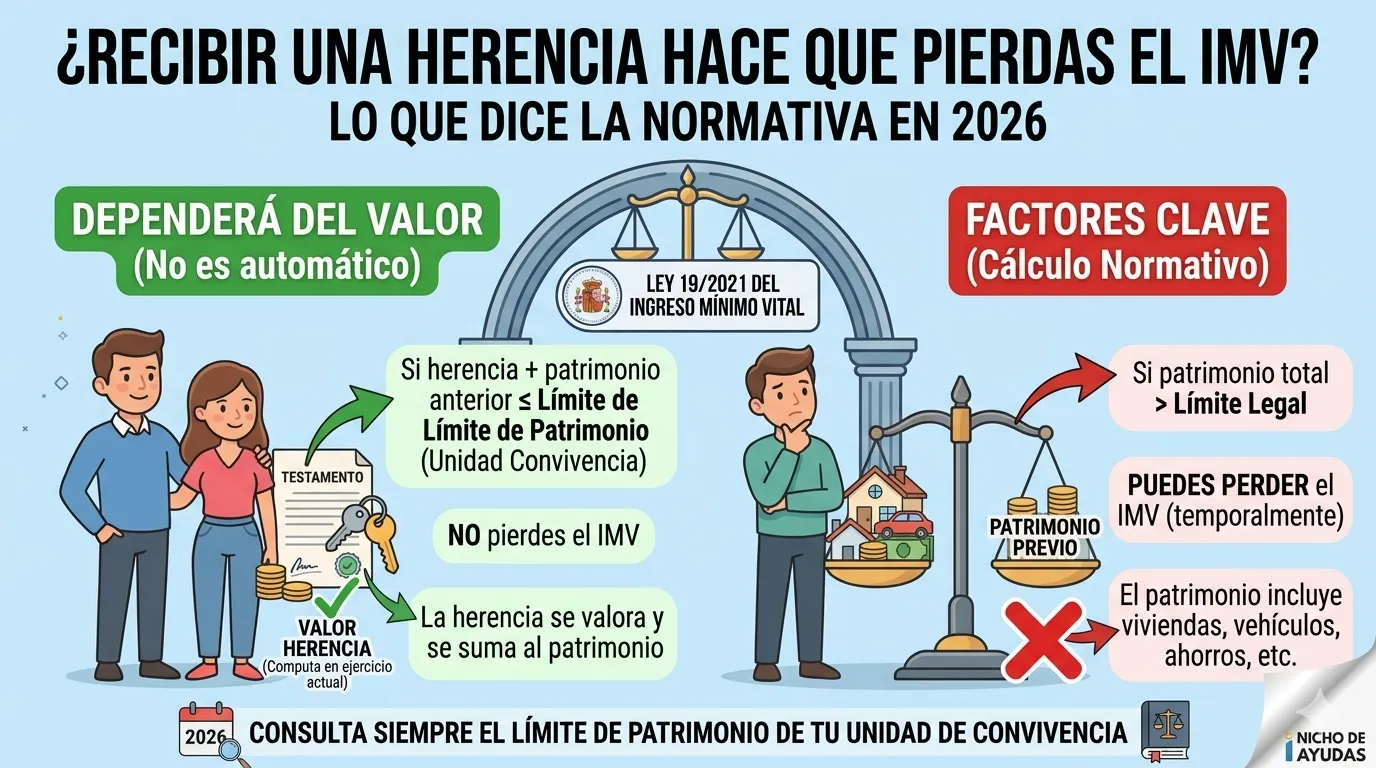
Cobras el IMV y fallece un familiar que te deja algo. O estás en pleno proceso de solicitud y justo entonces te llega una herencia. Y aparece la pregunta, casi siempre con angustia: «¿esto me va a costar la ayuda?». La respuesta honesta no es un sí ni un no limpios: depende de qué heredas, de cuánto vale y, sobre todo, de si lo comunicas o no. Heredar la casa donde vas a vivir puede no afectarte nada; heredar un dinero grande o una segunda vivienda sí puede suspenderte el IMV. Y hay una constante en todos los casos: tienes que comunicarlo al INSS, porque ocultarlo es lo único que convierte un problema manejable en una devolución con sanción.
En esta guía verás, caso por caso según lo que heredes, cómo afecta al IMV; qué dice la ley sobre comunicar cambios; qué otros cambios (además de una herencia) estás obligado a comunicar; la opción de renunciar a la herencia; y el procedimiento exacto para comunicarlo bien. El objetivo es que salgas de la angustia con un plan claro.
Heredar no siempre te quita el IMV: depende de qué heredes y de si superas tu límite de patrimonio o de ingresos. La vivienda donde vayas a vivir no computa; el dinero o una segunda vivienda, sí. En todos los casos, comunícalo al INSS. Ocultarlo obliga a devolver lo cobrado y puede sancionarse.
Cómo evalúa el IMV: patrimonio e ingresos
Para entender cómo te afecta una herencia hay que tener claro que el IMV mira dos requisitos económicos por separado. Los ingresos: lo que entra cada mes (nóminas, pensiones, alquileres cobrados, rendimientos), que se evalúan con los datos del ejercicio anterior. Y el patrimonio: el conjunto de bienes y derechos que tienes (ahorros, propiedades, inversiones), que se mira en el momento de la solicitud y se actualiza cuando hay cambios significativos.
Una herencia puede tocar los dos, y ahí está la clave para saber si te afecta. Si heredas dinero, impacta en el patrimonio. Si heredas una vivienda y la alquilas, impacta en el patrimonio y además en los ingresos futuros. Y si heredas la vivienda del fallecido para vivir en ella, puede no afectar a ninguno de los dos. Por eso no hay una respuesta única: hay que ver qué has heredado. Para el detalle de los límites de patrimonio, tienes la guía sobre el patrimonio y la vivienda habitual en el IMV; aquí nos centramos en el escenario de recibir una herencia.
La obligación de comunicar (esto no es opcional)
Antes de los casos, el punto que no puedes saltarte. La Ley 19/2021 obliga a los beneficiarios del IMV a comunicar al INSS cualquier hecho que pueda afectar al derecho o a la cuantía de la prestación. Heredar un bien o una cantidad significativa es exactamente ese tipo de hecho. Así lo recoge la ley entre las obligaciones de la unidad de convivencia:
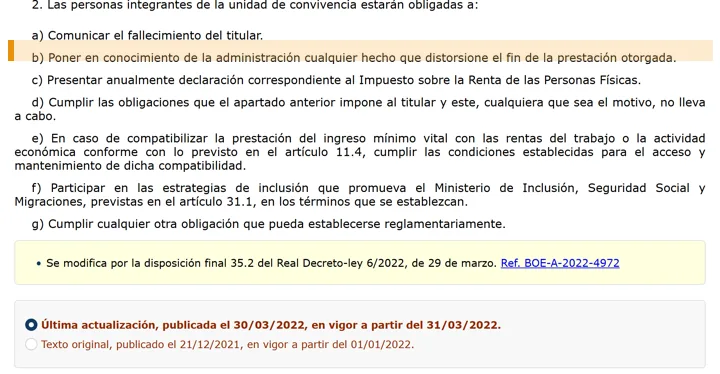
El plazo de referencia para comunicarlo es de 30 días desde que se produce el cambio (en una herencia, desde que la aceptas ante notario, que es cuando los bienes pasan a ser tuyos). No comunicarlo a tiempo no solo puede costarte el IMV: puede obligarte a devolver lo cobrado desde el momento del cambio y, en algunos casos, a asumir recargos o sanciones. Con esto claro, vamos a los casos.
¿Computa lo que heredas? Según qué sea
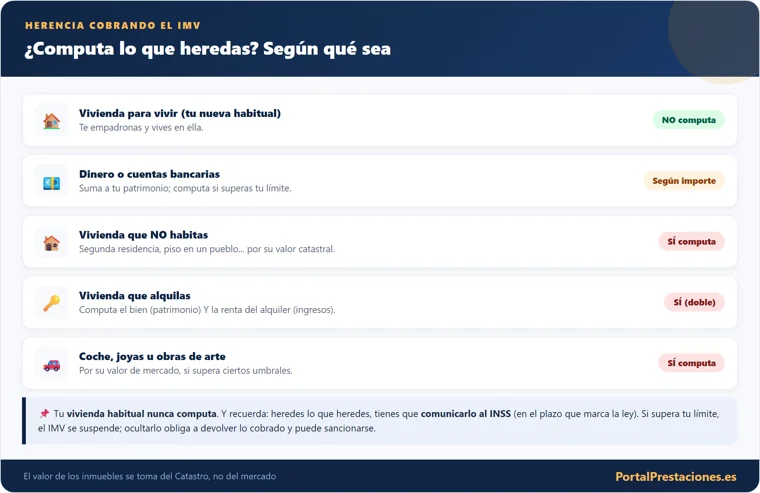
¿Quieres ir directo a tu caso? Pulsa lo que has heredado y te digo cómo te afecta y qué hacer:
Heredas dinero o cuentas bancarias
Es el caso más frecuente y el más claro. El dinero, los depósitos o cualquier activo financiero heredado pasan a tu patrimonio neto. Si el importe, sumado a lo que ya tenías, supera el límite de patrimonio del IMV (en torno a 21.000 € para una persona sola, más según la composición de tu unidad), perderías el derecho. Si queda por debajo, la herencia no cambia nada. Lo que toca es calcular tu patrimonio total después de heredar y compararlo con tu límite.
Heredas una vivienda para vivir en ella
Aquí la situación suele ser más favorable de lo que temes. La vivienda habitual no computa en el patrimonio del IMV. Si te trasladas a la casa heredada, te empadronas y pasa a ser tu residencia efectiva, no se sumará a tu patrimonio, valga lo que valga. Es un buen ejemplo de por qué heredar no equivale automáticamente a perder la ayuda.
Un matiz importante: si ya tenías otra vivienda que era tu habitual y ahora te mudas a la heredada, la primera cambia de estatus. Si la vendes, el dinero de la venta computa; si la mantienes vacía o la alquilas, computa como segunda propiedad. Y en todo caso, el cambio de domicilio también hay que comunicarlo al INSS, junto con tu situación patrimonial actualizada.
Heredas una vivienda que no vas a habitar
Este es el caso que más problemas reales causa. Una vivienda que no vas a habitar (la casa de un familiar en un pueblo, un piso en otra ciudad) sí computa en tu patrimonio, por su valor de referencia del Catastro, no por el precio de mercado. Si ese valor, sumado a tu patrimonio, supera tu límite, perderías el IMV.
Heredas una vivienda y la alquilas
Aquí el impacto es doble, y por eso es de los que más hace perder el IMV. Por un lado, la propiedad computa como patrimonio, con su valor catastral. Por otro, los ingresos del alquiler se suman a tus rentas y se evalúan en la siguiente revisión: si el alquiler, con el resto de ingresos de tu unidad, supera el umbral de renta del IMV, también perderías el derecho. Es decir, un mismo bien puede tumbarte por dos vías. Si te planteas alquilar lo heredado, haz números de las dos antes de decidir.
Heredas otros bienes: coche, joyas, obras de arte
Los bienes muebles se valoran por su valor de mercado y computan o no según su naturaleza. Los vehículos computan en el patrimonio (por su valor de mercado, tipo guía de tasación). Las joyas y obras de arte computan si su valor individual supera ciertos umbrales: las joyas de uso personal ordinario normalmente no se evalúan, pero colecciones o piezas de alto valor sí pueden incluirse. El mobiliario y los objetos del hogar, en general, no entran en el cálculo. Como siempre, súmalo a tu patrimonio total y compáralo con tu límite.
Más allá de la herencia: qué otros cambios hay que comunicar
Una herencia es solo uno de los muchos cambios que estás obligado a comunicar mientras cobras el IMV. Conviene conocer la lista completa, porque el mismo principio (comunica tú antes de que lo detecten) se aplica a todos. Los cambios que hay que poner en conocimiento del INSS son, básicamente, cualquiera que altere tu situación económica o familiar:
Y aquí está la razón de fondo por la que ocultar no funciona: el INSS siempre acaba enterándose. Cruza datos de forma automática y periódica con la Agencia Tributaria (que recibe la información del Impuesto de Sucesiones y de tus ingresos), con el Catastro (propiedades) y con el padrón (composición del hogar). Que no lo comuniques hoy no significa que no lo sepa mañana. La diferencia entre comunicarlo tú o que lo detecte el INSS es enorme: en el primer caso ajustan tu prestación de forma ordenada; en el segundo, te reclaman lo cobrado indebidamente y pueden sancionarte. Por eso la transparencia no es solo lo correcto, es lo que menos te cuesta.
La renuncia a la herencia como opción
Si heredas bienes que te harían superar el límite y no quieres o no puedes usarlos, existe la opción de renunciar a la herencia antes de aceptarla. Es un trámite notarial e irrevocable: una vez que renuncias, no hay marcha atrás. Por eso no es una decisión que se tome a la ligera, y casi nunca compensa mirarla solo desde el IMV.
Para decidir bien, pon en la balanza el valor real de lo que heredas frente a lo que supondría perder el IMV una temporada. Si la herencia vale mucho y el IMV son unos cientos de euros al mes, casi siempre sale a cuenta aceptar, aunque la prestación se suspenda un tiempo. La renuncia tiene sentido, más que por el IMV, cuando la herencia viene con deudas (algo habitual: gastos de tramitación, deudas del fallecido) que superan lo que recibes. En cualquier caso, antes de renunciar por motivos relacionados con el IMV, consulta con un abogado o con los servicios sociales: la renuncia tiene consecuencias legales que van mucho más allá de la prestación.
Cómo comunicarlo al INSS, paso a paso
- Calcula tu patrimonio neto actualizado. Suma todos tus bienes tras la herencia, excluyendo la vivienda habitual, y compáralo con el límite de tu unidad de convivencia.
- Comunícalo en plazo desde la aceptación de la herencia, superes o no el límite. Usa el servicio de comunicaciones de la Sede Electrónica de la Seguridad Social, con un escrito indicando el cambio patrimonial.
- Adjunta la documentación: escritura de aceptación de la herencia, referencia catastral de los inmuebles, extracto bancario si es dinero, certificado de defunción.
- Guarda el justificante de la comunicación con su número de registro, y conserva toda la documentación de la herencia. Es tu prueba de que cumpliste.
Tres ejemplos con números
La teoría se entiende mejor con casos concretos. Estos tres ejemplos usan cifras aproximadas de referencia (el límite de patrimonio para una persona sola ronda los 21.000 € y sube según la unidad de convivencia). Son ilustrativos: tu límite exacto depende de tu hogar, pero el método de cálculo es siempre el mismo.
Fíjate en el patrón: el problema casi nunca es «heredar», sino heredar un bien que no habitas y que tiene valor. El dinero pequeño rara vez tumba la ayuda; una segunda vivienda, con frecuencia sí. Y el alquiler es el que más silenciosamente hace perder el IMV, porque la gente piensa en el patrimonio y olvida que la renta también cuenta.
¿Y si quien hereda es otro miembro de mi hogar?
Una duda muy habitual y que mucha gente pasa por alto: el IMV no mira solo tu patrimonio individual, sino el de toda la unidad de convivencia. Si quien recibe la herencia es tu pareja, un hijo mayor que convive contigo o cualquier otro miembro computable del hogar, esos bienes también entran en el cálculo conjunto. No sirve de nada que la herencia esté a nombre de otra persona de la casa: si forma parte de tu unidad de convivencia, suma.
Esto tiene una consecuencia práctica importante. Cuando fallece un familiar y la herencia se reparte entre varios, conviene mirar quién de tu hogar hereda y cuánto, porque el total del hogar es lo que se compara con el límite (que, eso sí, es más alto cuantos más miembros tiene la unidad). Si tienes dudas sobre cómo se define tu hogar a efectos del IMV, la guía sobre la unidad de convivencia lo explica en detalle.
El Impuesto de Sucesiones: por eso el INSS se entera
Mucha gente cree que una herencia puede pasar desapercibida. No es así, y el motivo tiene nombre: el Impuesto de Sucesiones y Donaciones. Aceptar una herencia obliga a liquidar este impuesto ante la comunidad autónoma, y esa operación deja un rastro fiscal que la Agencia Tributaria conoce. El INSS cruza datos con Hacienda de forma periódica, así que la información de que has heredado acaba llegando, aunque tú no digas nada.
A esto se suma el Catastro: cuando heredas un inmueble, la titularidad catastral cambia y ese dato también es visible para la administración. Y el padrón, si te empadronas en una vivienda heredada. En la práctica, un beneficiario del IMV que hereda deja huella en al menos tres registros distintos. Confiar en que «no se van a enterar» es la peor estrategia posible: no es cuestión de si lo detectan, sino de cuándo, y para entonces la deuda acumulada será mayor.
Errores que hacen perder el IMV por una herencia
La mayoría de los sustos con herencias e IMV no vienen del hecho de heredar, sino de gestionarlo mal. Estos son los errores que más se repiten, y que casi siempre se pueden evitar:
Evitar estos cinco fallos resuelve la inmensa mayoría de los problemas. El resumen es sencillo: comunica siempre, calcula bien, no ocultes y conserva la documentación. Con eso, una herencia deja de ser una amenaza para tu IMV y pasa a ser lo que debería: algo que gestionas con calma.
Preguntas y respuestas
Heredé hace meses y no lo comuniqué, ¿qué hago?
Estoy tramitando el IMV y ahora me llega una herencia, ¿acepto?
¿El INSS sabe automáticamente que he heredado?
¿Puedo heredar y seguir cobrando si no supero los límites?
Si me suspenden el IMV por la herencia, ¿puedo recuperarlo?
¿Y si la herencia trae más deudas que bienes?
Heredar no te condena a perder el IMV, ocultarlo sí
La mayoría de las herencias no acaban con la prestación, y cuando lo hacen suele ser una suspensión temporal, no una pérdida definitiva. Lo que de verdad hace daño es el silencio. Mira qué has heredado, calcula tu patrimonio, comunícalo en plazo y guarda los papeles. Con eso, hasta el peor de los casos se gestiona sin sustos añadidos.
Sigue por aquí
Contenido revisado en 2026. Normativa de referencia: Ley 19/2021 del Ingreso Mínimo Vital (obligaciones de comunicación y cómputo del patrimonio). El valor de los inmuebles se toma del Catastro (sede electrónica del Catastro). Para casos con herencias complejas o deudas, consulta con un profesional.
Contenido revisado en agosto de 2026. Esta guía es informativa y se basa en fuentes oficiales; para tu caso concreto, confirma siempre en los canales oficiales del organismo correspondiente.