ℹ️ Web independiente. PortalPrestaciones.es es una web informativa y no es una página oficial ni está afiliada al SEPE, la Seguridad Social ni ningún organismo público. Para trámites oficiales, acude siempre a sus webs oficiales.
Mucha gente cree que la deducción por maternidad es solo para madres que trabajan. Eso dejó de ser así hace unos años y todavía hay madres que no la cobran porque nadie les explicó que el paro también cuenta. Si tienes o has tenido un hijo menor de 3 años y cobrabas desempleo cuando nació, probablemente tienes derecho a 1.200 € al año que no estás recibiendo.
⚡ Respuesta directa
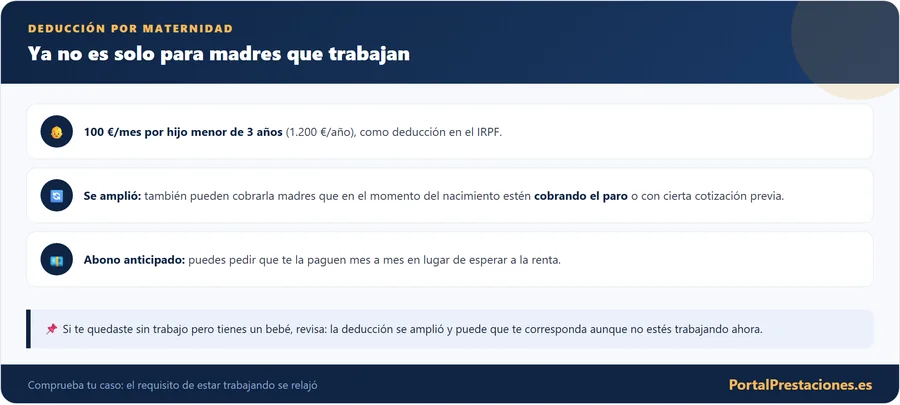
Deducción por maternidad: ya no es solo para quien trabaja (elaboración propia).
Desde la reforma del IRPF, las madres que cobran prestación contributiva por desempleo o subsidio asistencial en el momento del nacimiento tienen derecho a la deducción por maternidad de 1.200 € anuales (100 €/mes). No es necesario estar trabajando. Sí es necesario no cobrar simultáneamente el CAPI del IMV, son incompatibles y hay que elegir cuál compensa más. La deducción se cobra mes a mes (Modelo 140) o de una vez en la declaración de la renta.
La gran novedad que muchas madres desconocen
Durante años, la deducción por maternidad fue exclusiva de madres trabajadoras: para cobrarla había que estar dada de alta en la Seguridad Social realizando una actividad laboral por cuenta propia o ajena. Si estabas en paro, sin trabajo.
Eso cambió. La normativa vigente en 2026 amplía el derecho a esta deducción a madres que, en el momento del nacimiento del hijo, se encontraban en alguna de estas situaciones:
Cobrando la prestación contributiva por desempleo
Cobrando un subsidio asistencial por desempleo (incluido el subsidio para mayores de 52 años)
Percibiendo cualquier otra prestación o subsidio del SEPE
La lógica del cambio es sencilla: estas madres han cotizado al sistema. No están desconectadas del mercado laboral de forma voluntaria, están en una situación transitoria de desempleo. El legislador consideró injusto excluirlas de una deducción que reconoce el coste económico de criar a un hijo.
Requisitos exactos para 2026
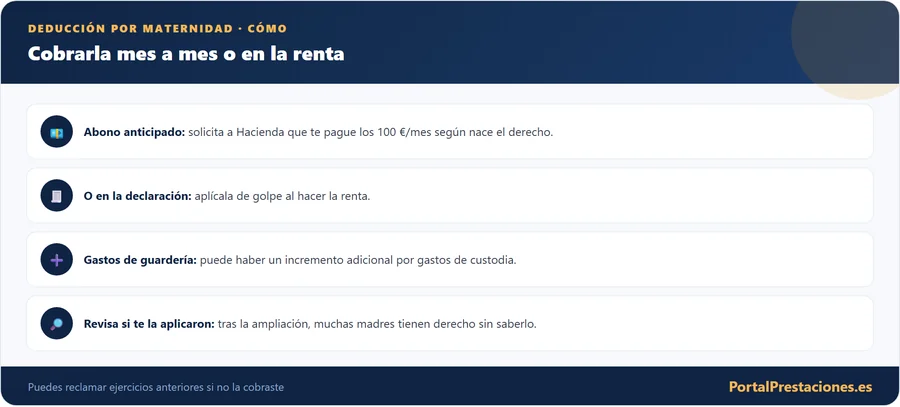
Cobrarla mes a mes o en la renta (elaboración propia).
Requisito principal, situación en el momento del nacimiento
Para tener derecho a la deducción, en el momento del nacimiento del hijo debes cumplir al menos una de estas condiciones:
✅ Estar dada de alta en la Seguridad Social y trabajando (la situación clásica)
✅ Estar cobrando una prestación contributiva por desempleo del SEPE
✅ Estar cobrando un subsidio asistencial por desempleo del SEPE
✅ Haber cotizado al menos 30 días después del nacimiento dentro del año natural
Requisito sobre el hijo
El hijo debe ser menor de 3 años durante el período en que aplicas la deducción
Debes tener derecho al mínimo por descendiente en el IRPF, es decir, el hijo debe estar a tu cargo fiscal
Lo que NO interrumpe el derecho
Una vez que cumples el requisito inicial, la deducción se mantiene mes a mes aunque cambien las circunstancias:
Si empiezas a trabajar después del nacimiento → sigue aplicándose
Si terminas el desempleo y te quedas sin prestación → puede interrumpirse si no hay actividad laboral ni cotización
Tabla resumen: quién puede pedir la deducción y quién no
Situación de la madre
¿Tiene derecho?
Condición
Trabajadora por cuenta ajena en activo
✅ Sí
Situación clásica
Autónoma dada de alta en RETA
✅ Sí
Situación clásica
Cobrando paro contributivo al nacer el hijo
✅ Sí
Novedad ampliación
Cobrando subsidio asistencial al nacer
✅ Sí
Novedad ampliación
Cobrando subsidio +52 años al nacer
✅ Sí
Novedad ampliación
Sin ingresos ni prestación al nacer
❌ No
No cumple requisito base
Cobrando solo el IMV
❌ No
No genera cotización ni prestación SEPE
Cobrando IMV + CAPI
⚠️ Incompatible
Hay que elegir, ver apartado específico
Madre con hijo mayor de 3 años
❌ No
Fuera del límite de edad
Madre no residente fiscal en España
❌ No
Requiere residencia fiscal española
La incompatibilidad crítica: deducción por maternidad vs. CAPI del IMV
Este es el punto más importante del artículo y el que más errores genera. Léelo con atención porque puede suponer una diferencia económica real en tu caso.
Qué es el CAPI
El Complemento de Ayuda a la Infancia es un complemento del IMV que se cobra mensualmente por cada hijo a cargo. Para hijos de 0 a 3 años, la cuantía es de 115 €/mes en 2026.
El conflicto
La ley establece que la deducción por maternidad y el CAPI del IMV son incompatibles. No puedes cobrar los dos al mismo tiempo para el mismo hijo. Si cobras el CAPI y también intentas aplicar la deducción por maternidad, la AEAT lo detectará en el cruce de datos y tendrás que devolver lo cobrado indebidamente.
Cuál te compensa más: el cálculo que debes hacer
Prestación
Cuantía mensual
Cuantía anual
Condición
Deducción por maternidad
100 €/mes
1.200 €/año
Requiere trabajo o prestación SEPE
CAPI (0–3 años)
115 €/mes
1.380 €/año
Requiere cobrar el IMV
A primera vista, el CAPI es ligeramente superior (115 € vs. 100 €). Pero el análisis no es tan simple:
El CAPI te compensa más si:
Cobras el IMV y lo seguirás cobrando de forma estable
Tu hijo tiene menos de 3 años y el período de cobro es largo
No tienes perspectivas de trabajo próximo que generen cotización
La deducción por maternidad te compensa más si:
No cobras el IMV o tu cuantía es muy pequeña
Empiezas a trabajar y dejas de cumplir los requisitos del IMV
El CAPI que te corresponde es de tramo inferior (hijo de 3 a 6 años: 80 €; de 6 a 18: 57 €)
💡 Consejo práctico: Si estás en una situación fronteriza, cobras poco IMV, tienes perspectivas laborales próximas o tu hijo ya tiene más de 3 años, haz el cálculo con los meses que quedan hasta que el hijo cumpla 3 años y decide en función de cuál te da más en ese período concreto.
Cómo pedir el abono anticipado mensual: Modelo 140 paso a paso
El abono anticipado te permite recibir los 100 €/mes directamente en tu cuenta bancaria sin esperar a la declaración de la renta. Es la opción más recomendable porque recibes el dinero cuando más lo necesitas.
Paso 1, Prepara lo que necesitas
Antes de entrar en la web de la AEAT, ten a mano:
Tu certificado digital o Cl@ve para identificarte
El NIF del menor (figura en el libro de familia o en el DNI si ya lo tiene)
Tu número de cuenta bancaria (IBAN) donde quieres recibir el abono
Si cobras desempleo: la resolución del SEPE acreditando la prestación que percibes
Una vez identificada, ve a: Todos los trámites → IRPF → Pagos a cuenta e ingresos a cuenta → Modelo 140, Solicitud de abono anticipado de la deducción por maternidad
O búscalo directamente en el buscador de la sede escribiendo «Modelo 140».
Paso 4, Rellena el formulario
El formulario solicita:
Tus datos personales (se autocompletan con tu identificación)
NIF y fecha de nacimiento del menor
Situación que genera el derecho, aquí es donde debes seleccionar la opción correcta según tu caso: trabajo por cuenta ajena, autónoma, o prestación por desempleo contributiva/asistencial
Número de cuenta bancaria para el abono mensual
Mes a partir del cual solicitas el abono
Paso 5, Presenta y guarda el justificante
Revisa los datos, presenta el formulario y descarga el justificante de presentación en PDF. La AEAT procesará la solicitud y el primer abono llegará habitualmente en el mes siguiente a la presentación.
⚠️ Una vez presentado el Modelo 140, la AEAT realizará abonos automáticos cada mes. No tienes que renovarlo mensualmente. Sí tienes obligación de comunicar cualquier cambio que afecte al derecho, si empiezas a cobrar el CAPI, si el hijo cumple 3 años o si cambias de cuenta bancaria.
Si prefieres aplicarlo en la declaración de la renta anual
Si no has solicitado el abono anticipado mensual, o si no lo sabías y tienes meses anteriores pendientes, puedes recuperar la deducción en la declaración de la renta del ejercicio correspondiente.
Cómo aplicarla en el borrador
El importe de la deducción por maternidad se aplica en la cuota diferencial de la declaración, en el apartado específico de deducciones:
Casilla
Denominación
Qué introducir
[0588]
Deducción por maternidad
Número de meses con derecho × 100 €
[0589]
Gastos de custodia (complemento adicional)
Si procede, máximo 1.000 € adicionales
El complemento por gastos de custodia
Si tu hijo asistió a una guardería o centro de educación infantil autorizado antes de los 3 años, puedes añadir hasta 1.000 € anuales adicionales a la deducción básica de 1.200 €. Esto eleva el máximo total a 2.200 € anuales para madres con hijos en guardería.
Para aplicar este complemento, la guardería debe haberte emitido una factura o certificado con el importe pagado durante el año.
Recuperar meses anteriores no cobrados
Si tienes derecho a la deducción desde el nacimiento del hijo pero no presentaste el Modelo 140 en su momento, puedes recuperar los meses no cobrados aplicando la deducción en las declaraciones de los ejercicios correspondientes. Si esos ejercicios ya están prescritos (más de 4 años), lamentablemente no hay forma de recuperarlos.
Situaciones especiales que generan dudas
Si empecé cobrando el paro y luego encontré trabajo
Tienes derecho a la deducción durante todos los meses en que se cumple el requisito, tanto los de desempleo como los de trabajo. No hay interrupción en el derecho por el cambio de situación.
Si el SEPE me dejó de pagar la prestación antes de que el hijo cumpla 3 años
Si agotaste la prestación y quedaste sin trabajo ni prestación, el derecho a la deducción se interrumpe desde ese mes. Se reanuda si vuelves a trabajar o a cobrar alguna prestación del SEPE.
Si soy madre soltera y cobro el IMV pero no el CAPI
Si cobras el IMV pero por algún motivo no se te está pagando el CAPI, antes de solicitar la deducción por maternidad verifica con el INSS por qué no recibes el CAPI. Puede ser un error administrativo y el CAPI puede ser superior a la deducción en tu caso.
Si soy autónoma y estoy de baja por maternidad
La baja por maternidad (prestación por nacimiento y cuidado del menor) no interrumpe el derecho a la deducción. Durante la baja sigues siendo considerada en activo a estos efectos.
Preguntas y respuestas
¿Puedo pedir el Modelo 140 con varios meses de retraso?
Sí. Puedes presentarlo en cualquier momento mientras el hijo tenga menos de 3 años. Los meses anteriores al Modelo 140 no se cobran de forma anticipada, se recuperan en la declaración de la renta del ejercicio correspondiente.
¿Qué pasa si me equivoco y cobro la deducción y el CAPI a la vez?
La AEAT y el INSS cruzan datos periódicamente. Si detectan que has cobrado los dos simultáneamente, recibirás un requerimiento para devolver el importe indebido. Si actúas de forma voluntaria antes de que lo detecten, el recargo es menor. Si esperas a que te lo reclamen, pueden añadirse intereses de demora.
¿El padre puede pedir la deducción por maternidad?
No. La deducción por maternidad está configurada en la ley como un derecho exclusivo de la madre. El padre no puede aplicarla aunque tenga la custodia compartida o exclusiva del menor.
¿Funciona igual en el País Vasco y Navarra?
El País Vasco y Navarra tienen régimen foral propio en materia fiscal. Las deducciones en el IRPF pueden ser distintas, tanto en cuantía como en requisitos. Si resides en estas comunidades, consulta la normativa foral específica de tu hacienda autonómica.
Depende, CAPI da 115 €/mes; deducción da 100 €/mes
¿Puedo recuperar meses anteriores?
✅ Sí, en la declaración de la renta del ejercicio
¿Hay complemento adicional?
✅ Sí, hasta 1.000 € más si la guardería emite factura
Hay 100 euros al mes que el Estado te debe si tuviste un hijo mientras cobrabas el paro. No son muchos, pero en una situación de ingresos ajustados son 1.200 € al año. El trámite dura menos de 20 minutos. Si todavía no lo has pedido, ahora ya sabes cómo.
Contenido revisado en agosto de 2026. Esta guía es informativa y se basa en fuentes oficiales; para tu caso concreto, confirma siempre en los canales oficiales del organismo correspondiente.

Interesante artículo. Gracias!