Entre todas las deducciones de la renta, la de maternidad es una de las más agradecidas, porque es dinero directo para las madres trabajadoras con hijos pequeños, en una etapa de la vida en la que los gastos se disparan y el presupuesto familiar se resiente. Pero también es de las que más dudas genera: cuánto es exactamente, quién puede cobrarla, cómo se solicita, si se puede recibir por adelantado y qué ocurre con el complemento de la guardería. Muchas madres dejan de cobrar lo que les corresponde simplemente por desconocer cómo funciona.
En esta guía te explicamos la deducción por maternidad de arriba abajo: los 1.200 euros anuales, el requisito de estar trabajando, la opción de cobrarla mes a mes, el incremento de hasta 1.000 euros por gastos de guardería, quién tiene derecho en las situaciones menos típicas, cómo se pide paso a paso y los errores que hacen que mucha gente la deje escapar sin enterarse.
Los 1.200 € por hijo menor de 3 años
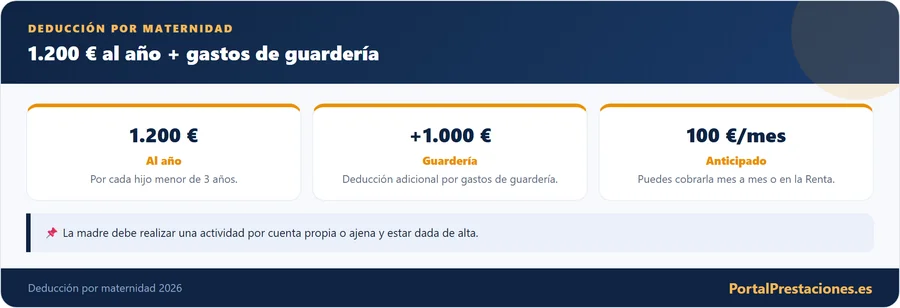
La deducción por maternidad permite a las madres trabajadoras -por cuenta ajena o propia, dadas de alta en la Seguridad Social- deducir hasta 1.200 euros al año por cada hijo menor de 3 años. Es una deducción en la cuota del IRPF, lo que significa que es dinero que se resta directamente de lo que pagarías de impuestos, o que se te devuelve si no llegas a esa cantidad. No es una simple reducción de la base: es una minoración directa, lo que la hace especialmente valiosa.
Y tiene una ventaja enorme frente a la mayoría de deducciones: se puede cobrar de forma anticipada, a razón de 100 euros al mes, sin tener que esperar a hacer la declaración del año siguiente. Muchas madres eligen esta modalidad precisamente para tener ese apoyo económico justo cuando más pesa, con el bebé recién nacido y los gastos disparados, en lugar de esperar meses para recibirlo de golpe.
El requisito clave: estar trabajando y cotizando
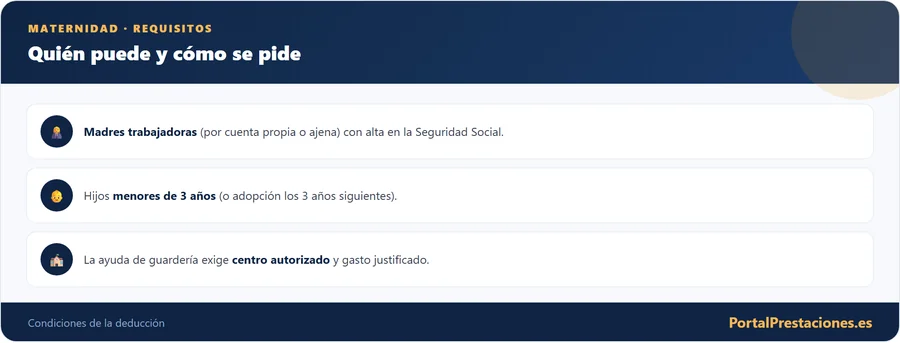
La deducción está pensada, en su origen, para madres que trabajan y cotizan a la Seguridad Social. La lógica es incentivar y apoyar la conciliación de las madres que están en el mercado laboral, ayudándolas económicamente en los primeros años del menor. Por eso el requisito general es estar de alta y cotizando durante el periodo por el que se solicita la deducción.
Sin embargo, en los últimos años las condiciones se han ido flexibilizando y ampliando a más situaciones, incluyendo a las madres que cobran una prestación o un subsidio por desempleo cuando nace el menor, según la normativa vigente en cada ejercicio. Esto es importante porque significa que el círculo de madres con derecho se ha ensanchado. Por eso conviene comprobar tu situación concreta cada año: aunque la regla clásica sea estar de alta y cotizando, es muy posible que tengas derecho en circunstancias que antes quedaban fuera. No des por hecho que no te corresponde sin revisarlo a fondo, porque podrías estar dejando pasar 1.200 euros anuales.
Quién se considera "madre" a estos efectos
La deducción corresponde, con carácter general, a la madre del menor de 3 años. Pero la vida familiar no siempre encaja en el molde estándar, y la norma contempla otras situaciones:
- En casos de adopción o acogimiento, se puede aplicar durante los tres años siguientes a la inscripción o resolución, con independencia de la edad del menor.
- Existen supuestos en los que, por fallecimiento de la madre o por tener el padre la guarda y custodia en exclusiva, el derecho puede corresponder al padre u otro tutor.
Cada situación familiar tiene su encaje concreto, así que si la tuya no es la "típica", no la descartes: infórmate, porque es probable que también tengas derecho por otra vía.
El complemento por gastos de guardería
Además de los 1.200 euros, existe un incremento adicional de hasta 1.000 euros anuales por gastos de guardería o centros de educación infantil autorizados para hijos menores de 3 años. Es un extra que se suma a la deducción de maternidad y que, por pura falta de información, muchísimas familias no reclaman a pesar de tener derecho.
Este complemento tiene sus propias reglas y, a diferencia de los 1.200 euros, no se abona de forma anticipada: se aplica exclusivamente en la declaración de la renta. Para poder justificarlo necesitas los datos del centro (que debe estar debidamente autorizado) y los gastos abonados a lo largo del año. De ahí la importancia de guardar todas las facturas o justificantes de la guardería, porque son la base documental sin la cual no podrás aplicar el incremento. Un año de guardería sin facturas guardadas puede suponer perder esos 1.000 euros.
Qué gastos de guardería cuentan y cuáles no
El incremento de hasta 1.000 € no depende de que pagues mucho, sino de qué pagas, quién lo paga y durante cuántos meses. Según los criterios de la Agencia Tributaria, entran en el cómputo la preinscripción, la matrícula, la asistencia en horario general y ampliado y la alimentación, siempre que correspondan a meses completos. Cuenta lo que pagan cualquiera de los progenitores, el adoptante, el tutor o el acogedor, no solo la madre.
Se descuenta lo que no has pagado tú: las subvenciones recibidas y la retribución en especie exenta, por ejemplo el cheque guardería que algunas empresas dan a sus trabajadores. El importe se calcula por meses completos (1.000 € entre 12, multiplicado por los meses completos en que el niño estuvo en el centro y se cumplían los requisitos) y nunca supera el gasto realmente pagado. Un mes a medias no suma meses al cálculo.
El incremento no desaparece el día que el niño cumple tres años: puede aplicarse a los gastos posteriores hasta el mes anterior a aquel en que podría empezar el segundo ciclo de educación infantil. Y los centros autorizados informan a Hacienda de lo cobrado a cada familia mediante un modelo informativo propio (el 233), por lo que los datos deberían aparecer en tu borrador. Aun así, comprueba que están y que coinciden con tus recibos.
Cómo cobrarla, paso a paso
- Comprueba que cumples los requisitos: ser madre, tener un hijo menor de 3 años y estar de alta en la Seguridad Social (o encontrarte en la situación que dé derecho ese año).
- Decide la modalidad: abono anticipado de 100 €/mes (solicitándolo a Hacienda con el modelo correspondiente) o aplicación directa en la declaración anual.
- Para el complemento de guardería, conserva todas las facturas del centro autorizado durante el ejercicio.
- Revisa tu borrador de la renta y comprueba que tanto la deducción como el complemento aparecen correctamente; en ocasiones hay que incluirlos o confirmarlos manualmente porque no vienen ya calculados.
Errores frecuentes que hacen perder dinero
- No solicitar el abono anticipado por desconocer que existe la opción mensual.
- No reclamar el complemento de guardería por no haber guardado las facturas.
- Creer que no se tiene derecho por estar en una situación distinta a la "clásica" (adopción, desempleo con prestación, custodia exclusiva), sin comprobarlo.
- No revisar el borrador: Hacienda no siempre incluye automáticamente todo lo que te corresponde, y confirmar sin mirar puede costarte la deducción.
Compatibilidad con otras ayudas
La deducción por maternidad es compatible con la mayoría de ayudas y deducciones relacionadas con los hijos (salvo en los meses en que tú o el otro progenitor cobréis el complemento de ayuda a la infancia del IMV), y conviene mirar el conjunto para aprovechar todo lo que te pertenece. Si tienes descendientes a cargo, revisa también el mínimo por descendientes, que reduce tu tributación en la declaración y se acumula a este apoyo. Y si tu hogar tiene ingresos bajos, comprueba si te corresponden prestaciones como el complemento de ayuda a la infancia, que va por otra vía distinta a la fiscal. Sumar todas las ayudas a las que tienes derecho, en lugar de quedarte solo con la más conocida, puede marcar una diferencia importante en el presupuesto familiar de un año.
Un ejemplo con números
Para verlo claro, imagina una madre que trabaja por cuenta ajena durante todo el año con un hijo de dos años que acude a guardería. Tendría derecho a la deducción general por maternidad y, además, al incremento por gastos de custodia:
| Concepto | Importe orientativo |
|---|---|
| Deducción por maternidad (anual) | hasta 1.200 € por hijo menor de 3 años |
| Incremento por gastos de guardería | hasta 1.000 € adicionales |
| Total posible | hasta 2.200 € por ese hijo |
Las cifras exactas dependen de los meses en que se cumplen los requisitos y de lo abonado en la guardería, pero el ejemplo muestra el orden de magnitud: es dinero muy relevante que se pierde si no se solicita o no se cumplen los requisitos. Por eso conviene revisar cada año, al preparar la declaración, que ambos conceptos (la deducción general y el incremento por guardería) están correctamente aplicados.
Un caso con alta posterior al nacimiento, con números
El ejemplo anterior era el caso más simple. Veamos uno más realista, hipotético, en el que la madre no trabajaba cuando nació el niño. Supón una madre con un hijo menor de tres años durante todo el año, con derecho al mínimo por descendientes por ese hijo. Se da de alta en la Seguridad Social en abril y cumple los 30 días cotizados el 20 de mayo. El derecho nace en mayo y se cuentan ocho meses, de mayo a diciembre.
El cálculo: 8 meses × 100 € = 800 €, más los 150 € extra del mes en que se completan los 30 días cotizados, es decir, 950 €. Queda por debajo del tope de 1.350 € por hijo que maneja la Agencia Tributaria en este tipo de supuestos (los 1.200 € más ese extra de 150 €), así que se aplica entera. Para el incremento de guardería, supón que lleva al niño a un centro autorizado de septiembre a diciembre, cuatro meses completos, con una cuota de 250 € al mes: 1.000 € pagados. El incremento sale de 1.000 € ÷ 12 × 4 meses = 333,33 €, y como no supera lo pagado, se aplica. Resultado del año: 950 € + 333,33 € = 1.283,33 €.
El ejemplo deja dos ideas claras: el mes en que se completan los 30 días cuenta como mes de derecho, y el cómputo se corta cuando el niño cumple tres años. En el supuesto práctico oficial de un niño que cumplía tres años el 2 de septiembre, la deducción se contó solo hasta agosto.
Cómo se calcula: mes a mes
La deducción se calcula de forma proporcional: te corresponden 100 € por cada mes posterior al momento en que cumples los requisitos, hasta un máximo de 1.200 € al año por hijo. Desde 2023 la deducción por maternidad ya no se limita a las cotizaciones sociales pagadas, así que una jornada reducida o parcial no recorta la cifra. Si te diste de alta en la Seguridad Social después del nacimiento, el mes en que completas los 30 días cotizados se incrementa en 150 €.
El incremento por gastos de guardería, en cambio, tiene su propio límite (hasta 1.000 €), se calcula por meses completos y no puede superar lo efectivamente pagado al centro autorizado. Por eso conviene guardar todas las facturas de la guardería: son la base de ese cálculo.
Autónomas: tu caso tiene matices
Si eres trabajadora autónoma, también puedes tener derecho a la deducción por maternidad, siempre que estés dada de alta y cotizando. El importe se calcula igual que para el resto: 100 € por cada mes en que se cumplen los requisitos, con un máximo de 1.200 € por hijo. Ante la duda, el cálculo personalizado con tu gestor o con la Agencia Tributaria despeja el resultado exacto.
Cobro anticipado o en la declaración
La deducción por maternidad puede cobrarse de dos formas: de forma anticipada, a razón de 100 € al mes ingresados directamente, o bien aplicándola de golpe en la declaración de la renta. El abono anticipado se solicita a la Agencia Tributaria con el modelo correspondiente. El incremento por guardería, en cambio, se aplica al presentar la declaración.
- Comprueba que cumples el requisito de trabajar y cotizar.
- Si quieres el anticipo mensual, solicítalo a la Agencia Tributaria con el modelo previsto.
- Guarda los justificantes de la guardería (debe ser centro autorizado).
- Revisa el borrador de la renta y confirma que la deducción y el incremento están aplicados.
Errores que hacen perder la deducción
Qué pasa si cambian tus circunstancias durante el año
La vida laboral no siempre es estable, y eso afecta a la deducción. Si empiezas a trabajar a mitad de año, la deducción se calcula por los meses posteriores al momento en que cumples el requisito de alta y 30 días cotizados. Si dejas de trabajar más adelante, la norma sigue calculando la deducción por los meses posteriores a ese momento, hasta que el menor cumpla tres años. Y si estás cobrando el anticipo mensual de 100 € y cambia algo que afecte a tu derecho, es importante comunicarlo para no cobrar de más y tener que devolverlo después. Dejar de trabajar, por sí solo, no interrumpe el anticipo: se sigue percibiendo hasta que el menor cumple tres años.
Por eso conviene revisar tu situación cuando cambie algo relevante (alta, baja, excedencia) y, en la declaración, comprobar que la deducción aplicada corresponde realmente a los meses en que tuviste derecho. Ajustarlo bien evita tanto perder deducción a la que tienes derecho como tener que devolver anticipos cobrados de más.
Qué ocurre con el anticipo cuando cambia tu situación
El anticipo se solicita con el modelo 140 una sola vez por hijo: si ya lo cobras, no hace falta repetir la solicitud. Se sigue percibiendo hasta que el menor cumple tres años, incluso si dejas de estar de alta en la Seguridad Social o de cobrar el desempleo. Lo que sí debes hacer es comunicar cualquier variación o incumplimiento de un requisito con ese mismo modelo, en un plazo de 15 días naturales desde que se produce la situación.
Si acabas cobrando de más, se regulariza: en tu declaración del año en que lo recibiste, si estás obligada a presentarla, o de oficio por la Agencia Tributaria si no lo estás. Y ten presente que el dinero que cobras por adelantado no se resta una segunda vez de tu cuota al hacer la declaración, así que el resultado final cuadra igual aunque elijas el cobro mensual.
Familias monoparentales y otras situaciones
La deducción por maternidad la genera, con carácter general, la madre trabajadora, pero la normativa contempla supuestos en los que el derecho puede corresponder al padre u otro tutor (por ejemplo, en caso de fallecimiento de la madre o cuando la guarda y custodia se atribuye en exclusiva). En familias monoparentales, quien trabaja y tiene la custodia del menor de tres años es quien puede aplicarla. Ante situaciones familiares particulares, conviene confirmar quién tiene derecho para no dejar de aplicar una deducción que corresponde, ya que es un importe nada despreciable que muchas familias dejan de cobrar simplemente por desconocer que les correspondía.
Preguntas habituales
¿Puedo cobrar la deducción si no trabajo?
Con carácter general no: la deducción por maternidad exige realizar una actividad por cuenta propia o ajena y estar dada de alta con cotización.
¿Los 1.200 € y lo de la guardería son cosas distintas?
Sí. Los 1.200 € son la deducción general por maternidad; el incremento por gastos de guardería (hasta 1.000 €) es adicional y se aplica en la declaración.
¿La guardería tiene que ser oficial?
Debe tratarse de un centro autorizado. Conserva las facturas o justificantes de lo abonado durante el año.
¿Cómo pido el abono anticipado?
Se solicita a la Agencia Tributaria mediante el modelo previsto para el pago anticipado de 100 € mensuales.
Fuentes oficiales: la información oficial sobre la deducción por maternidad está en la Agencia Tributaria. Esta guía es informativa; confirma siempre tu caso en los canales oficiales.
Contenido revisado en octubre de 2026.
Cómo se cobra la deducción por maternidad y el complemento de guardería
La deducción por maternidad es un incentivo fiscal para madres con hijos menores de tres años que trabajan por cuenta propia o ajena. Puede cobrarse de dos formas, y elegir bien evita esperas.
De golpe o de forma anticipada
Puedes aplicar la deducción anual al hacer la declaración de la renta, o solicitar su abono anticipado mes a mes, de modo que recibes el importe cada mes en lugar de esperar a la campaña de renta. Para muchas familias, el pago anticipado es más útil porque llega cuando más gastos hay.
El complemento por gastos de guardería
Además de la deducción general, existe un incremento por gastos de custodia en guardería o centro de educación infantil autorizado. Este complemento se aplica al presentar la declaración, no de forma anticipada, y requiere que el centro haya comunicado la información correspondiente a Hacienda. Conserva las facturas por si necesitas justificarlo.
Preguntas frecuentes sobre la deducción por maternidad
Otros temas que conectan con este
- Deducciones por familia numerosa y discapacidad en 2026
- Ayuda de 100 euros por hijo en 2026: cuándo se cobra
- Deducción por maternidad estando en el paro: cómo pedirla
- Ayudas para madres solteras con un hijo en 2026